Les fermetures successives de distributeurs automatiques de billets interrogent. Entre annonces officielles, rumeurs de « fin du cash » et nouveaux services numériques, beaucoup de Français se demandent si les DAB vont vraiment disparaître à l’horizon 2026.
Les chiffres de la Banque de France, les projets d’automates mutualisés et l’arrivée du « cash in shop » dessinent pourtant un scénario bien plus nuancé. Le paysage du retrait d’espèces change en profondeur, mais pas dans le sens que l’on croit.
| Élément | Ce qu’il faut savoir | Pourquoi c’est important |
|---|---|---|
| Diminution du nombre de DAB | En forte baisse depuis 2018 dans les zones rurales comme urbaines | Réduction de l’accès au cash pour une partie de la population |
| Montée des paiements dématérialisés | Cartes, smartphones, et virements instantanés remplacent peu à peu les espèces | Modifie les habitudes de consommation – moins besoin de retirer |
| Population dépendante du cash | Personnes âgées ou non-bancarisées utilisent toujours les DAB | Ils risquent d’être exclus si les DAB disparaissent totalement |
| Modèles alternatifs | Cash Back en magasin ou automates mutualisés entre banques | Des alternatives émergent mais pas encore universelles |
| Réglementations et actions publiques | Des lois se mettent en place pour garantir un accès minimal aux espèces | Lutter contre l’exclusion économique et préserver un service public |
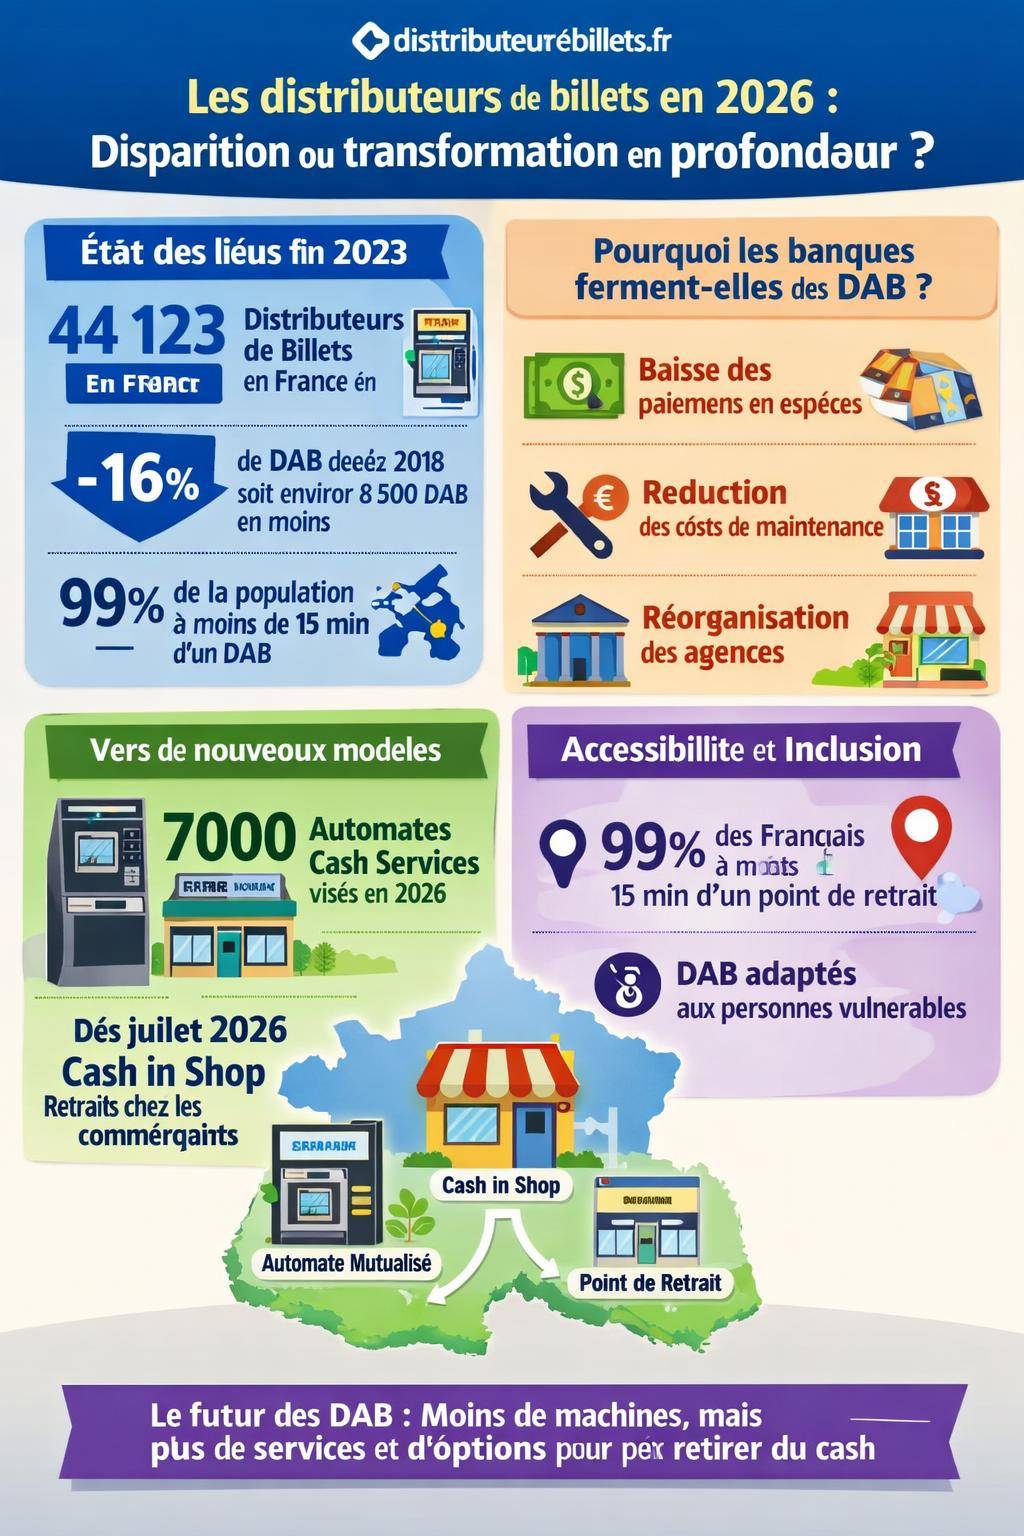
Les distributeurs de billets en 2026 : disparition ou transformation en profondeur ?
La perspective de voir les distributeurs de billets disparaître complètement en 2026 ne repose sur aucun texte réglementaire ni sur aucun plan officiel. En revanche, le modèle historique du DAB isolé, adossé à une seule banque, connaît une mutation rapide. Les réseaux se regroupent, les automates se modernisent, les fonctionnalités se diversifient et de nouveaux points de retrait émergent chez les commerçants.
La question centrale n’est donc pas « y aura‑t‑il encore des distributeurs en 2026 ? », mais plutôt « sous quelle forme le retrait d’espèces va-t-il s’organiser sur le territoire ? ». Les données de la Banque de France et les annonces des grands groupes bancaires éclairent cette évolution.
État des lieux fin 2023 : un réseau de DAB qui se contracte mais reste très dense
Fin 2023, la France comptait encore 44 123 distributeurs automatiques de billets. La Banque de France confirme une baisse de 4,6 % entre 2022 et 2023. Sur cinq ans, la tendance est plus marquée : entre 2018 et 2023, le pays a perdu environ 8 500 DAB, soit une diminution totale de 16 % du parc.
Cette contraction est réelle, mais elle ne signifie pas la fin de l’accès au cash. Les autorités monétaires soulignent que 99 % des Français vivent à moins de 15 minutes en voiture d’un DAB. Le maillage reste donc large, même si certaines zones rurales ou périurbaines observent une raréfaction des automates de proximité.
| Année | Nombre de DAB | Évolution | Contexte |
|---|---|---|---|
| 2018 | Point de départ avant la baisse | Référence | Réseau encore très étendu, usage d’espèces dominant |
| 2022 | 46 249 | Début de la rationalisation accélérée | Montée en puissance des paiements par carte et mobile |
| 2023 | 44 123 | -4,6 % vs 2022 | Confirmation du recul, réorganisation des réseaux |
Parallèlement, la part des paiements en espèces recule fortement dans la vie quotidienne. En 2017, les billets et pièces représentaient encore 68 % des paiements. En 2023, cette part tombe à 43 %. Les Français utilisent davantage la carte bancaire, le sans contact et les portefeuilles numériques, ce qui réduit mécaniquement la fréquentation des automates.
« La réduction du parc de distributeurs est liée à l’évolution des usages de paiement et à la mutualisation progressive des infrastructures bancaires. » – Synthèse des tendances observées par la Banque de France
Pourquoi les banques ferment des distributeurs de billets ?
Les fermetures de DAB ne relèvent pas d’un complot contre les espèces mais d’un arbitrage économique et opérationnel. Un automate isolé coûte cher : sécurisation des locaux, opérations de remplissage, maintenance informatique, lutte contre la fraude et le vandalisme. Lorsque le volume de retraits baisse sur un site, l’équation devient défavorable pour la banque.
En parallèle, les groupes bancaires réorganisent leurs agences. Certaines fusions ou regroupements entraînent la suppression de DAB redondants situés à quelques centaines de mètres les uns des autres. Le réseau se densifie autour de points plus fréquentés, souvent couplés à de nouveaux automates multifonctions.
Trois grands motifs derrière la réduction du parc
- Baisse de l’usage du cash : progression des paiements par carte, explosion du sans contact, intégration du mobile dans les habitudes de paiement.
- Réduction des coûts de maintenance : mutualisation des frais de transport de fonds, de surveillance et de maintenance technique.
- Réorganisation du maillage bancaire : fermetures d’agences physiques, concentration des services sur des points d’accueil mieux équipés.
Les banques doivent néanmoins respecter des contraintes de service public implicites. Un retrait totalement en panne ou une zone vide de toute solution d’accès au cash expose les établissements à des retours clients, à des pressions locales et à une surveillance accrue des autorités. D’où l’émergence d’un nouveau modèle, structuré autour d’une plateforme commune.
La Société des Services Fiduciaires (2SF) : une nouvelle architecture pour les DAB
Pour comprendre ce qui se joue à l’horizon 2026, il faut se pencher sur la Société des Services Fiduciaires (2SF). Cette structure pilote la mutualisation d’une partie des automates bancaires en France. Elle associe notamment BNP Paribas, Société Générale, Crédit Mutuel et CIC, avec un objectif clair : partager les infrastructures pour stabiliser le réseau de DAB tout en maîtrisant les coûts.
Concrètement, 2SF organise la gestion des distributeurs pour le compte de plusieurs banques, au lieu que chaque établissement entretienne son propre parc complet. Les automates deviennent des points de service interbancaires, capables d’identifier automatiquement la banque du client et d’appliquer des conditions harmonisées.
Objectifs stratégiques de 2SF
- Mutualisation des infrastructures : un même automate sert les clients de plusieurs banques partenaires.
- Réduction des coûts d’exploitation : optimisation des tournées de transport de fonds, des contrats de maintenance et de la sécurité.
- Gestion optimisée du parc : adaptation plus rapide du nombre et de l’emplacement des automates aux usages réels.
Ce modèle facilite l’installation de nouveaux appareils dans des emplacements stratégiques, même quand une seule banque n’aurait pas la capacité de supporter l’investissement seule. Il ouvre aussi la voie à des fonctionnalités élargies, au-delà du simple retrait d’espèces.
Les « automates cash services » : le nouveau visage du distributeur de billets
La montée en puissance des automates cash services constitue l’une des réponses majeures à la baisse du parc traditionnel. Entre la fin 2025 et 2026, les projections indiquent un déploiement massif :
- 3 000 automates cash services prévus fin 2025.
- 7 000 automates visés à l’horizon 2026.
- 3 000 machines remplacées pour un bilan net de +4 000 automates par rapport à la situation de départ.
Ces automates ne se limitent plus au retrait. Ils intègrent plusieurs fonctions clés :
- Retrait d’espèces avec reconnaissance automatique de la banque du client.
- Dépôt de chèques pour l’alimentation directe du compte.
- Dépôt de liquidités (billets) pour les particuliers et souvent pour certains professionnels.
- Consultation de comptes et opérations courantes associées.
Les fonctionnalités de reconnaissance automatique de la banque et les partenariats interbancaires permettent d’organiser des retraits sans frais entre établissements partenaires. Le client n’a plus à se soucier du logo affiché sur la machine : il utilise le même automate dans de nombreuses situations, avec des conditions tarifaires plus lisibles.
Rééquipement du territoire : quelles échéances concrètes ?
Le calendrier communiqué fait apparaître plusieurs jalons structurants :
- Juin 2025 : environ 1 000 sites rééquipés avec des automates cash services.
- Fin 2025 : objectif de 3 000 sites dotés de ces nouveaux appareils.
- Année 2026 : poursuite du déploiement pour atteindre 7 000 automates en service.
Dans les faits, cela signifie que certaines communes qui ont perdu un DAB « classique » voient arriver ultérieurement un automate mutualisé plus complet, parfois dans un autre emplacement plus fréquenté (galerie commerciale, zone de passage, pôle de mobilité).
Accessibilité des DAB en 2026 : quels engagements pour les Français ?
Les autorités publiques et la Banque de France surveillent la couverture territoriale en matière d’accès aux espèces. Aujourd’hui, 99 % de la population vit à moins de 15 minutes en voiture d’un point de retrait. L’enjeu des prochaines années consiste à maintenir ce niveau, voire à corriger certaines situations locales délicates.
Une nouvelle réglementation applicable à l’horizon 2026 vise une amélioration de l’accessibilité et de l’inclusivité des automates. L’objectif ne porte pas seulement sur la distance, mais aussi sur la capacité de chaque citoyen à utiliser un DAB dans de bonnes conditions, quel que soit son âge ou son handicap.
Adaptations prévues pour les personnes vulnérables
Plusieurs évolutions sont programmées sur les interfaces des automates :
- Personnalisation des interfaces : menus plus clairs, simplification des parcours de retrait, suppression d’options superflues.
- Agrandissement des caractères : meilleure lisibilité pour les personnes malvoyantes ou âgées.
- Contraste ajustable : écrans paramétrables pour rendre le texte visible en toutes conditions de luminosité.
- Compatibilité avec les aides techniques : dispositifs adaptés aux personnes en situation de handicap visuel ou moteur.
« L’accessibilité des services bancaires, y compris l’accès aux distributeurs automatiques de billets, constitue un enjeu d’inclusion financière et sociale sur l’ensemble du territoire. » – Position régulièrement rappelée par les autorités monétaires
Ces engagements renforcent l’idée que le retrait d’espèces reste un service bancaire de base. Les fermetures ciblées sont compensées par un suivi fin du maillage, des outils modernes et de nouvelles solutions complémentaires chez les commerçants.
Le « cash in shop » dès 2026 : retirer des espèces chez les commerçants
À partir de juillet 2026, un nouveau dispositif se déploie à grande échelle : le cash in shop. Le principe est simple : effectuer un retrait d’espèces directement chez un commerçant affilié, en utilisant sa carte bancaire CB au terminal de paiement.
Ce schéma s’inscrit dans une stratégie globale visant à compléter les DAB, surtout dans les zones rurales ou les petits centres-bourgs. Le cash in shop ne remplace pas les automates, il les prolonge quand l’implantation d’un DAB classique n’est pas pertinente.
Comment fonctionne le cash in shop ?
- Commerçants affiliés : les enseignes partenaires acceptent de distribuer des billets à leurs clients.
- Carte bancaire CB obligatoire : tous les détenteurs de cartes CB sont éligibles, sous réserve des plafonds de retrait fixés par leur banque.
- Retrait en caisse : le client présente sa carte, indique le montant, valide le paiement « négatif » et reçoit les espèces correspondantes.
En 2023, la France compte déjà environ 27 000 points de retrait existants au sens large (DAB, guichets, solutions alternatives). L’ajout progressif de commerçants cash in shop densifie ce maillage sans exiger l’installation d’un automate lourd à entretenir.
Moins de billets dans les portefeuilles : quel impact sur le réseau de DAB ?
La baisse de la part des paiements en espèces, passée de 68 % en 2017 à 43 % en 2023, reflète un changement profond des habitudes. Le sans contact est devenu réflexe, y compris pour de petits montants, et les solutions de paiement mobile se généralisent chez les jeunes générations.
Cette transformation influence directement le dimensionnement du réseau de DAB. Les automates peu fréquentés sont progressivement retirés, tandis que les points les plus utilisés sont modernisés avec des services complets de dépôt et de consultation. Les banques concentrent leurs investissements sur les lieux où le cash conserve un rôle actif : marchés, gares, centres-villes, zones touristiques.
Une cohabitation durable entre cash et paiements électroniques
Malgré la progression des paiements électroniques, les espèces gardent une fonction cruciale pour de nombreux profils :
- Personnes fragiles préférant maîtriser leur budget en liquide.
- Commerçants de proximité attachés à la rapidité des règlements en espèces.
- Jeunes, enfants, publics non bancarisés ou en voie de l’être.
- Utilisateurs recherchants une confidentialité renforcée pour certains achats.
Dans ce contexte, les distributeurs de billets restent un maillon du système de paiement. Ils s’intègrent simplement dans un écosystème plus riche, composé d’applications mobiles, de terminaux de paiement, de virements instantanés et désormais de retraits chez les commerçants.
ZONES RURALES ET VILLES MOYENNES : VA‑T‑ON MANQUER DE DISTRIBUTEURS ?
Les inquiétudes se concentrent souvent sur les petites communes : fermeture de la seule agence bancaire, retrait du distributeur, déplacement du DAB au supermarché le plus proche. Dans certains territoires, cette évolution complique le quotidien de personnes âgées ou dépourvues de véhicule.
Le déploiement combiné des automates cash services et du cash in shop vise justement ces zones sensibles. L’approche ne consiste plus à maintenir coûte que coûte un DAB de vieille génération, mais à installer des solutions mieux adaptées aux volumes réels de retraits.
Exemple concret de maillage local
Dans le nord de la France, le recours aux points de retrait alternatifs illustre cette évolution. À Valenciennes et dans les communes limitrophes, les habitants s’appuient sur un réseau de distributeurs et de services de retrait qui combine automates bancaires, commerces et autres structures.
Ce type d’organisation se généralise : l’usager ne se limite plus au DAB historique de « sa » banque. Il s’oriente vers le point de retrait le plus pratique, qu’il s’agisse d’un automate mutualisé, d’un distributeur en grande surface ou d’un commerçant équipé du cash in shop.
Les DAB en 2026 : à quoi s’attendre concrètement ?
En 2026, le terme « distributeur de billets » désignera une réalité plus variée que le simple boîtier mural délivrant des billets. Plusieurs types de points d’accès coexisteront :
- Automates cash services mutualisés : retrait, dépôt de chèques, dépôt d’espèces, consultation.
- DAB classiques restants : automates orientés principalement vers le retrait.
- Commerçants cash in shop : retraits au terminal de paiement.
- Guichets et agences bancaires : retraits au comptoir, sur des horaires plus limités.
L’enjeu majeur se concentre sur la stabilité du droit d’accès au cash. Tant que les autorités françaises et européennes affirment la légitimité de l’euro en billets et pièces comme moyen de paiement, les banques doivent organiser des canaux de retrait accessibles. Les formes concrètes varient, mais le principe reste intact.
« Les espèces en euros ont cours légal. Les citoyens doivent pouvoir continuer à y accéder sur l’ensemble du territoire, même si les usages se transforment. » – Rappel de principe issu des prises de position des institutions européennes
La période 2025‑2026 s’annonce donc comme une phase de recomposition plutôt que comme une extinction. Certains distributeurs disparaissent réellement, d’autres changent de gestionnaire, tandis que de nouveaux automates plus complets s’installent dans des lieux plus stratégiques.
Points clés à intégrer avant de parler de « disparition » des distributeurs
Pour évaluer sereinement l’avenir des DAB en 2026, plusieurs éléments méritent d’être gardés en tête. Ils structurent la stratégie des banques et des autorités publiques autour de l’accès au cash.
| Aspect | Situation | Conséquence pour l’usager |
|---|---|---|
| Nombre de DAB | Baisse continue depuis 2018 (‑16 % en cinq ans) | Moins d’automates isolés, mais réseau encore dense |
| Automates cash services | Déploiement à 3 000 appareils fin 2025, 7 000 visés en 2026 | Plus de services sur un même point, mutualisation entre banques |
| Cash in shop | Lancement national prévu à partir de juillet 2026 | Possibilité de retirer des espèces chez les commerçants affiliés |
| Accessibilité | 99 % des Français à moins de 15 minutes d’un DAB, réglementation renforcée | Suivi du maillage, efforts pour les publics fragiles et handicapés |
| Usage des espèces | Part des paiements en cash passée de 68 % à 43 % (2017‑2023) | Moins de retraits, mais rôle persistant des espèces pour de nombreux profils |
Ce panorama montre une réalité plus nuancée que les discours alarmistes. Le réseau de distributeurs automatiques se réorganise, les formats se diversifient, mais l’accès aux espèces demeure un enjeu structurant pour le système bancaire français à l’horizon 2026 et au‑delà.