Entre la hausse des frais bancaires, la raréfaction des distributeurs automatiques et l’attachement persistant des Français aux espèces, le retrait au distributeur en 2026 ne ressemble plus vraiment à celui d’il y a dix ans. Les règles tarifaires évoluent, les habitudes de paiement aussi, et les banques ajustent discrètement leurs grilles.
Pourtant, derrière ces mouvements se cachent des leviers concrets pour payer moins de frais, sécuriser ses retraits et organiser son budget au plus près de la réalité du terrain. Certaines évolutions jouent en faveur des usagers… à condition de bien savoir les lire.
| Élément clé | Ce qu’il faut retenir en 2026 | Astuce pratique |
|---|---|---|
| Plafonds de retrait | Variables selon la banque : en moyenne entre 300€ et 1 000€/jour. | Consulte ton app bancaire : les plafonds sont souvent modulables en 1 clic. |
| Frais éventuels | Retrait hors réseau bancaire ou à l’étranger : frais de 1€ à 3%. | Privilégie les DAB de ta banque pour éviter les surcoûts. |
| Sécurité 2026 | Généralisation des caméras intelligentes et alertes anti-fraude instantanées. | Active les notifications de mouvements pour détecter tout retrait suspect. |
| Retraits à l’étranger | Taux de conversion parfois défavorable si tu acceptes la conversion du DAB. | Choisis toujours « facturation dans la devise locale ». |
| Limites légales | Les retraits importants peuvent être signalés pour lutte anti-blanchiment. | Fractionne les gros retraits pour éviter les blocages automatiques. |
Frais de retrait au distributeur par type de carte en 2026
Comprendre le retrait au distributeur en 2026 : un usage en mutation
Le retrait au distributeur automatique de billets (DAB) reste un geste quotidien pour une grande partie de la population, même si les usages se transforment. En 2026, les Français utilisent moins souvent les espèces, mais retirent des montants plus élevés, avec une incidence directe sur les frais bancaires et l’organisation de la trésorerie.
Les banques revoient leurs modèles économiques, réduisent progressivement le nombre de DAB, misent sur la carte bancaire et les services en ligne. Les consommateurs, eux, arbitrent entre praticité de la carte, contrôle du budget en espèces, et coût global de leur relation bancaire.
Ce guide propose une vision complète du retrait au distributeur en 2026 : coûts, limites, réseau de distribution de billets, sécurité, stratégie de retraits et impact sur le budget annuel. Chaque section apporte des repères chiffrés, des comparaisons et des conseils concrets afin de reprendre la main sur ce poste de dépense souvent sous-estimé.
Coût des retraits au distributeur en 2026 : ce que les banques facturent vraiment
Les frais liés aux retraits au distributeur constituent une part significative du coût global d’un compte bancaire. Ils se combinent aux frais de tenue de compte et aux cotisations de carte pour composer une facture annuelle qui pèse sur tous les profils de clients.
Retraits dans les DAB de sa propre banque : un service généralement gratuit
En 2026, les retraits d’espèces aux distributeurs automatiques de sa propre banque restent le socle gratuit de la relation bancaire. Les données disponibles indiquent un coût nul pour ce type d’opération, tant en France métropolitaine qu’en grande majorité dans les réseaux mutualistes et commerciaux.
Ce cadre incite les banques à concentrer l’usage des clients sur leur propre réseau. Le client a donc tout intérêt à privilégier systématiquement ces DAB pour éviter les frais de retraits déplacés, surtout lorsqu’il multiplie les opérations dans le mois.
« Les retraits dans les distributeurs de sa banque restent sans frais pour le client, mais le nombre total de DAB diminue et les réseaux se restructurent. »
Dans la pratique, chaque client doit localiser les automates de son réseau bancaire autour de son domicile, de son lieu de travail et des zones qu’il fréquente régulièrement. Cette cartographie personnelle limite fortement le recours aux distributeurs payants.
Retraits dans les distributeurs d’autres banques : des frais en hausse
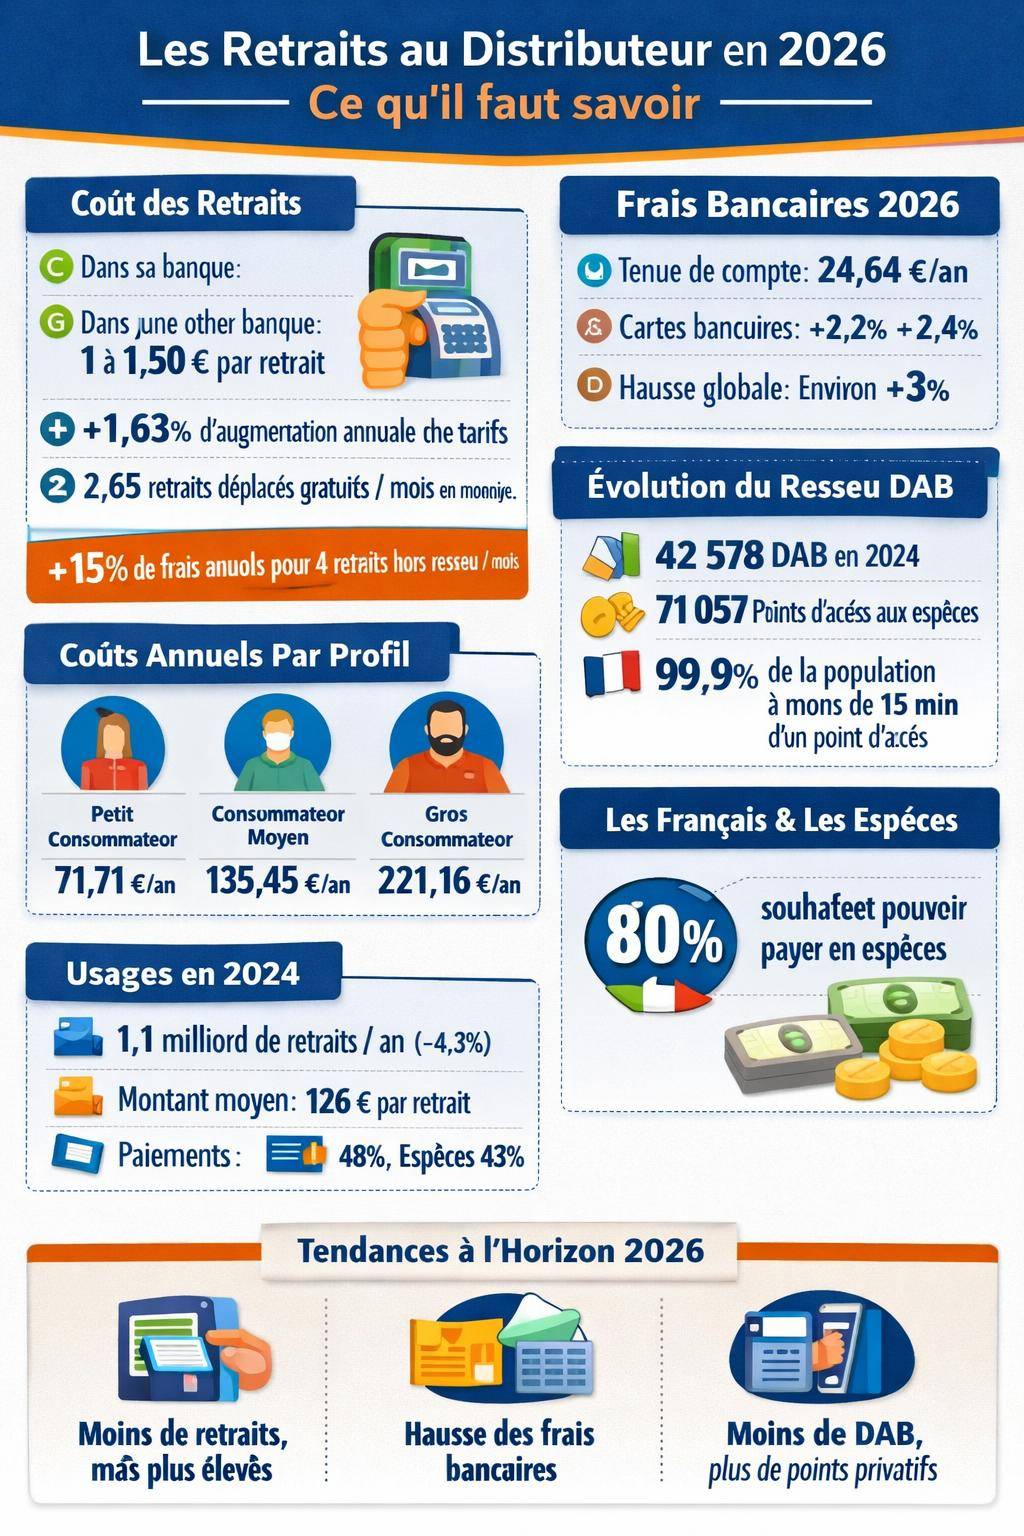
Les retraits dits « déplacés », réalisés dans les DAB d’un autre établissement, deviennent une source de facturation de plus en plus visible. En 2026, le tarif unitaire moyen se situe entre 1 € et 1,50 € par retrait, selon les banques et les offres.
La tendance de fond reste claire : progression annuelle des tarifs de +1,63 % et hausses plus marquées dans certains réseaux, avec des augmentations observées jusqu’à +20 % sur quelques lignes tarifaires. Ce mouvement se conjugue avec une baisse du nombre de retraits gratuits inclus, ce qui renforce la sensibilité de la facture aux usages quotidiens.
En moyenne, les banques incluent 2,65 retraits déplacés gratuits par mois dans leurs forfaits. Au-delà, la facturation au coup par coup s’applique. Cette mécanique, couplée à la hausse générale des frais, renchérit rapidement le coût mensuel pour les clients qui retirent souvent en dehors de leur réseau.
Les simulations montrent d’ailleurs qu’avec 4 retraits déplacés par mois, la hausse moyenne des frais atteint déjà +15 % pour l’année, uniquement sur cette ligne. Pour un client peu attentif à ce détail, l’impact devient visible sur le relevé annuel.
Retraits à l’étranger : un poste à surveiller de près
Les données fournies ne détaillent pas les frais de retrait hors zone euro, mais les pratiques observées restent structurantes. Les banques appliquent généralement :
- une commission fixe par retrait (souvent similaire ou supérieure au retrait déplacé en France) ;
- une commission proportionnelle au montant (en pourcentage) ;
- un taux de change incluant une marge plus ou moins visible.
Les retraits à l’étranger nécessitent donc une analyse spécifique des conditions tarifaires de la carte, notamment pour les voyageurs fréquents, les professionnels en mission ou les étudiants en mobilité internationale. Une offre inadaptée sur ce point entraîne rapidement des surcoûts significatifs.
Frais bancaires et retraits : comment les coûts se cumulent en 2026
Les frais liés aux retraits ne se lisent jamais isolément. Ils s’intègrent dans un ensemble plus large : frais de tenue de compte, cotisation de carte, packages de services, commissions d’intervention. Comprendre cette architecture permet de replacer les retraits dans le coût global de la relation bancaire.
Frais de tenue de compte : une progression régulière
En 2026, les frais de tenue de compte atteignent une moyenne annuelle de 24,64 €. La hausse reste marquée, avec des progressions annuelles observées entre +4,2 % et +6,39 %. Sur 106 banques étudiées, 61 établissements augmentent ces frais d’une année sur l’autre.
Seules 7 banques maintiennent encore l’absence de frais de tenue de compte. Ces acteurs se positionnent souvent sur un modèle plus digitalisé, avec une forte incitation à l’utilisation d’outils en ligne et d’applications mobiles.
Pour un client, ces frais pèsent sur le budget de base, indépendamment du nombre de retraits. Ils s’ajoutent mécaniquement au coût des retraits déplacés et des cartes, ce qui souligne l’intérêt de comparer régulièrement les offres.
Cartes bancaires : hausses ciblées en 2026
Les cotisations de cartes bancaires connaissent également une hausse en 2026. Les données recueillies indiquent :
- Carte classique : +2,2 % ;
- Carte Gold / Premier : +2,4 % ;
- Hausse moyenne générale : entre +2,07 % et +2,29 %.
Ces augmentations s’ajoutent aux frais de tenue de compte et aux coûts de retraits payants. Elles concernent une large part de la clientèle, puisque la carte bancaire reste le moyen de paiement le plus utilisé, avec environ 48 % des transactions en 2024, contre 43 % pour les espèces.
Une carte plus haut de gamme inclut parfois davantage de retraits gratuits dans d’autres banques ou à l’étranger. Mais cette promesse doit être confrontée au profil d’usage réel pour éviter de payer pour des services superflus.
Coût annuel global des services bancaires : l’impact des retraits
Les statistiques de 2026 permettent d’identifier trois profils de consommateurs bancaires, avec des coûts annuels moyens incluant les retraits :
| Profil de client | Coût annuel moyen des services | Hausse annuelle | Caractéristiques usuelles |
|---|---|---|---|
| Petit consommateur | 71,71 € | +2,98 % | Peu de retraits déplacés, usage modéré de la carte, peu de services annexes |
| Consommateur moyen | 135,45 € | +3,77 % | Retraits réguliers, carte standard, quelques options (assurances, alertes) |
| Gros consommateur | 221,16 € | +3,04 % | Multiplication des retraits, services premium, plafonds élevés, déplacements |
La hausse générale des frais en 2026 tourne autour de +3 %. Les retraits au distributeur, surtout lorsqu’ils sont effectués hors réseau, contribuent de manière significative à cet alourdissement. Un simple suivi des lignes « retraits déplacés » sur le relevé annuel suffit souvent à identifier des pistes d’économie.
Réseau de distributeurs automatiques en France : vers moins de DAB, mais plus de points d’accès
Pour comprendre l’évolution des retraits, il faut aussi observer le terrain : le nombre de distributeurs automatiques, la densité du réseau et l’essor d’autres points d’accès aux espèces (commerçants, points privatifs, automates de nouvelle génération).
Évolution du nombre de distributeurs automatiques de billets
Le parc de DAB en France suit une tendance à la baisse depuis plusieurs années. En métropole, on recense 42 578 distributeurs fin 2024, soit une baisse de 15,2 % depuis 2019. La diminution touche les zones urbaines comme rurales, avec des adaptations de maillage selon les usages locaux.
Si l’on observe les sites équipés d’automates (et non le nombre total de machines), la baisse reste marquée entre 2018 et 2025 :
- 2018 : 34 344 sites ;
- 2025 : 29 442 sites ;
- Baisse : environ -14,27 %.
Cette rationalisation s’explique par la montée des paiements par carte et des usages numériques, mais également par les coûts de maintenance, de sécurité et de logistique des espèces pour les banques.
Points d’accès aux espèces : une réorganisation plutôt qu’une disparition
La baisse du nombre de DAB ne signifie pas disparition des points d’accès aux espèces. En 2024, la France comptabilise 71 057 points d’accès aux espèces au total, en combinant :
- les distributeurs automatiques de billets ;
- les automates bancaires multifonctions ;
- les points privatifs (commerçants, points relais, réseaux partenaires).
Le nombre de DAB seuls évolue ainsi :
- 2021 : 47 853 DAB ;
- 2023 : 44 123 DAB ;
- Baisse 2018–2021 : -9 % ;
- Baisse 2023 : -4,6 %.
En parallèle, les points privatifs progressent. Ces lieux, souvent des commerces, permettent d’effectuer des retraits d’espèces au guichet ou via un terminal spécifique :
- 2018 : environ 23 000 points privatifs ;
- 2023 : 27 418 ;
- 2024 : 28 479 ;
- Hausse 2018–2024 : environ +12 %, avec une croissance annuelle comprise entre 3 % et 4 %.
Cette mutation illustre une réorientation du service : moins de machines en libre-service isolées, davantage de points d’accès adossés à des activités commerciales ou des partenariats locaux.
Couverture territoriale : accessibilité et temps de trajet
Malgré la diminution du nombre de DAB, l’accessibilité aux espèces reste élevée. Les chiffres de couverture territoriale apportent un éclairage utile :
- 99,9 % de la population se situe à moins de 15 minutes en voiture d’un point d’accès aux espèces ;
- 83 % de la population se trouve à moins de 5 minutes ;
- 18,7 % des communes disposent directement d’un DAB ;
- 24,8 % des communes sans DAB possèdent au moins un point privatif (commerçant ou partenaire) permettant des retraits ;
- 77,3 % de la population bénéficie de la présence d’un automate dans sa commune ;
- 91 % des habitants jugent l’accès aux retraits d’espèces relativement facile.
Le maillage se transforme donc : certaines petites communes perdent leur DAB mais gagnent un point privatif en commerce ou en agence relais. Cette approche limite les coûts des banques tout en conservant une accessibilité jugée satisfaisante par la majorité de la population.
« La quasi-totalité de la population française reste à moins d’un quart d’heure d’un point d’accès aux espèces, malgré une baisse continue du nombre de distributeurs automatiques. »
Fréquence et montant des retraits : comment les habitudes évoluent
Les données entre 2014 et 2024 témoignent d’un changement profond des habitudes de retrait. Les Français retirent moins souvent, mais de plus gros montants. Ce glissement influe directement sur le coût des retraits et la gestion du budget。
Une fréquence de retraits en recul
En 2024, le nombre total de retraits en France s’élève à environ 1,1 milliard d’opérations. La tendance est clairement orientée à la baisse :
- -4,3 % entre 2023 et 2024 ;
- -7,1 % sur la période 2022–2024.
Cette diminution reflète l’essor de la carte bancaire, du paiement sans contact et des solutions numériques. Les consommateurs réduisent la fréquence de leurs passages au distributeur, mais restent attachés aux espèces pour certains usages : petits achats, gestion du budget, paiements entre particuliers.
Dans le même temps, la part des espèces dans les transactions baisse progressivement au profit de la carte. En 2024 :
- 48 % des paiements sont effectués par carte bancaire ;
- 43 % des paiements se font encore en espèces.
Les espèces conservent donc une place significative dans l’économie quotidienne, malgré une dynamique globale de dématérialisation.
Montants retirés : hausse marquée en dix ans
L’autre volet majeur concerne le montant moyen par retrait. En 2014, la moyenne s’établissait autour de 82 €. En 2024, ce montant atteint environ 126 €, soit une augmentation de 53 % en dix ans.
Cette évolution illustre une stratégie plus rationnelle des usagers : moins de retraits, mais des montants plus élevés pour limiter les déplacements et les frais. L’augmentation des billets de 50 € en circulation s’inscrit dans cette logique, les DAB distribuant plus fréquemment cette coupure intermédiaire.
Ce comportement a plusieurs impacts :
- meilleure anticipation des dépenses en espèces ;
- réduction des retraits au coup par coup ;
- augmentation du montant maximal en espèces détenu sur soi ou au domicile.
Place des espèces dans les paiements : un attachement toujours fort
Malgré la progression des paiements par carte et du sans contact, les Français restent largement attachés aux espèces. Les enquêtes montrent qu’environ 80 % des Français déclarent tenir à la possibilité de payer en liquide.
Cette préférence se nourrit de plusieurs facteurs :
- perception de contrôle accru du budget ;
- anonymat des transactions ;
- facilité pour les petits montants ;
- habitudes ancrées, notamment chez certaines tranches d’âge.
L’histoire récente montre aussi des fluctuations de la part des espèces dans les paiements, influencées par les crises économiques, les évolutions réglementaires ou technologiques. Les données mentionnent par exemple une part des espèces à :
- 33 % en 2012 ;
- 68 % en 2016 ;
- 59 % en 2019, avec une anomalie ponctuelle à 24 % sur la même période liée à des circonstances spécifiques.
Ces variations rappellent que les usages de paiement ne sont jamais figés. Ils s’adaptent aux contextes économiques, sanitaires, technologiques, mais aussi aux politiques tarifaires des banques.
Optimiser ses retraits au distributeur : méthodes concrètes pour payer moins
Réduire la facture liée aux retraits ne repose pas sur des astuces complexes, mais sur quelques réflexes structurants et une bonne lecture de sa convention de compte. En 2026, l’enjeu consiste à articuler intelligemment espèces, carte bancaire et services en ligne.
Identifier précisément ses besoins en espèces
La première étape consiste à clarifier son profil d’usage. Un particulier qui règle la plupart de ses dépenses par carte n’a pas les mêmes besoins qu’un travailleur indépendant qui encaisse des liquidités ou qu’un parent soutenant financièrement un proche en espèces.
Pour y voir clair, il est utile de répondre à quelques questions simples :
- combien de retraits sont effectués chaque mois (en moyenne) ?
- quel montant moyen est retiré à chaque opération ?
- quelle part des retraits est réalisée dans le réseau de sa banque ?
- combien de retraits déplacés sont facturés chaque mois ?
Un relevé de compte sur trois à six mois donne une photographie assez fidèle. Ce diagnostic permet ensuite d’ajuster sa stratégie de retraits et de choisir une offre bancaire alignée avec son profil.
Privilégier le réseau de sa banque et structurer le calendrier de retraits
Étant donné la gratuité des retraits dans les DAB de sa propre banque, la priorité consiste à les utiliser systématiquement dès que possible. Pour y parvenir, une organisation simple apporte des résultats concrets :
- repérer les DAB du réseau sur les trajets quotidiens (domicile, travail, école, centres commerciaux) ;
- programmer un ou deux retraits réguliers dans le mois, plutôt que de nombreux retraits de petits montants ;
- éviter les retraits d’appoint dans les DAB d’autres banques, notamment en fin de journée ou le week-end.
Cette structuration réduit drastiquement la probabilité de dépasser le quota de retraits déplacés gratuits. Elle s’inscrit dans une gestion plus globale du budget, avec des enveloppes d’espèces par semaine ou par poste de dépense.
Choisir l’offre bancaire adaptée à son profil de retraits
Les banques proposent désormais des gammes de comptes et de cartes très différenciées. Le choix d’une offre adaptée aux retraits repose sur plusieurs critères :
- nombre de retraits déplacés gratuits inclus ;
- conditions des retraits à l’étranger ;
- frais de tenue de compte associés ;
- coût annuel de la carte et services complémentaires (assurance, assistance).
Un client qui effectue peu de retraits déplacés peut privilégier une offre à carte classique avec des frais modérés. À l’inverse, un profil très mobile géographiquement, réalisant de nombreux retraits hors réseau, gagne souvent à opter pour une offre incluant un volume de retraits déplacés ou internationaux plus généreux.
Pour certains indépendants ou créateurs d’entreprise, le choix d’une banque en ligne ou d’un compte professionnel optimisé constitue également un levier. Les démarches de création d’entreprise en ligne s’accompagnent souvent d’offres bancaires dédiées, avec des conditions spécifiques sur les retraits et les dépôts d’espèces.
Éviter les mauvaises surprises : lire les conditions de retrait à l’étranger
Pour les voyageurs réguliers, la lisibilité des frais de retrait à l’étranger reste un enjeu central. Avant un séjour hors de France, un passage par la grille tarifaire de la banque évite les déconvenues :
- repérer la commission fixe par retrait en zone euro et hors zone euro ;
- identifier la commission proportionnelle sur le montant retiré ;
- vérifier les plafonds de retrait à l’étranger ;
- contrôler l’existence d’offres temporaires ou de cartes dédiées au voyage.
Cette lecture permet d’arbitrer entre retraits en espèces et paiements par carte, voire d’envisager l’ouverture temporaire d’un compte en ligne secondaire pour bénéficier de conditions plus favorables en déplacement.
Retraits, budget personnel et stratégie financière
Le retrait au distributeur ne constitue pas seulement un geste pratique. Il s’intègre dans la gestion globale du budget et dans la stratégie financière personnelle. Un usage réfléchi des espèces soutient une meilleure maîtrise des dépenses courantes.
Gérer son budget par enveloppes d’espèces
La gestion par enveloppes consiste à allouer un montant précis en espèces à chaque poste de dépenses : alimentation, loisirs, transports, divers. Une fois les enveloppes vides, la dépense pour le mois est considérée comme close.
Cette méthode présente plusieurs avantages :
- visualisation immédiate de ce qu’il reste à dépenser ;
- limitation des micro-achats par carte, souvent invisibles sur le moment ;
- réduction des risques de dépassement de découvert.
Pour l’appliquer sans surcoût, il suffit d’organiser un retrait unique en début de mois (ou deux retraits à quinzaine) dans le DAB de sa banque, puis de répartir les billets dans les différentes enveloppes. Le montant moyen par retrait observé en 2024 (126 €) illustre d’ailleurs ce type de pratique.
Retraits et gestion de la trésorerie pour les indépendants
Les travailleurs indépendants, artisans, micro-entrepreneurs et dirigeants de petites structures gèrent souvent un double circuit : encaissements et paiements professionnels d’un côté, budget personnel de l’autre. Les retraits d’espèces interviennent alors à deux niveaux :
- en tant que versements de trésorerie personnelle ;
- pour le paiement de petites dépenses professionnelles dans certains contextes.
Dans ce cadre, la clarté du circuit bancaire devient essentielle : distinguer compte personnel et compte professionnel, justifier les retraits aux yeux de l’administration fiscale, intégrer les frais bancaires en charges déductibles lorsque la réglementation l’autorise.
Les démarches de création d’entreprise en auto-entrepreneur et plus largement la structuration d’un projet entrepreneurial impliquent de réfléchir dès le départ au choix de la banque, aux frais de retraits, et aux services liés à la gestion de trésorerie.
« Un compte professionnel avec une politique claire sur les retraits d’espèces simplifie la tenue de la comptabilité, limite les mélanges entre dépenses personnelles et professionnelles, et sécurise la relation avec l’administration. »
Sécurité des retraits au distributeur : bonnes pratiques en 2026
L’évolution des technologies, des DAB et des modes de fraude impose de rester vigilant lors des retraits. Les banques renforcent les dispositifs de sécurité, mais la protection repose aussi sur des réflexes individuels simples.
Protéger son code secret et son environnement de retrait
Le code secret reste le premier rempart contre l’utilisation frauduleuse de la carte. Les règles de base conservent toute leur pertinence :
- taper le code en masquant le clavier avec la main ;
- éviter les retraits dans des lieux trop isolés, surtout de nuit ;
- ne jamais noter son code sur la carte ou dans le portefeuille ;
- vérifier l’absence de personnes trop proches ou insistantes autour du distributeur.
En cas d’anomalie visible sur le DAB (clavier qui semble modifié, fente de carte inhabituelle, boîtier étrange), mieux vaut interrompre immédiatement l’opération et choisir un autre distributeur, puis signaler le DAB suspect à sa banque.
Réagir en cas de problème avec la carte ou le distributeur
Plusieurs types d’incidents peuvent survenir lors d’un retrait :
- carte avalée par le distributeur ;
- montant débité sans délivrance d’espèces ;
- erreur manifeste sur le solde après l’opération.
Dans tous ces cas, la réactivité constitue un élément clé. Les démarches classiques incluent :
- appeler immédiatement le numéro d’opposition de la banque en cas de suspicion de fraude ;
- noter la date, l’heure, le lieu et le montant du retrait litigieux ;
- contacter le service client ou le conseiller pour ouvrir une réclamation ;
- suivre le dossier jusqu’à la régularisation sur le compte.
Les banques disposent de procédures internes pour traiter ces situations, appuyées sur les enregistrements des DAB et les journaux de transactions. Un signalement rapide facilite l’analyse et la résolution.
Limiter les retraits en espèces en grande quantité
La hausse du montant moyen par retrait incite à la prudence sur le transport et le stockage des espèces. Retirer de très grosses sommes en une seule opération augmente mécaniquement le risque de perte, de vol ou de contrainte physique.
Pour des montants importants, plusieurs solutions existent :
- fractionner les retraits sur plusieurs jours ;
- passer par le guichet en agence, avec des modalités de sécurité adaptées ;
- réfléchir à l’usage de moyens de paiement traçables (virement, chèque de banque) pour certaines transactions.
Dans tous les cas, conserver chez soi des sommes élevées en espèces doit rester une exception. Les risques matériels (vol, incendie, sinistre) ne sont généralement pas couverts au-delà de plafonds limités par les contrats d’assurance habitation.
Retrait au distributeur et avenir des paiements : quelle place pour les espèces ?
Les données 2024–2026 montrent une transition progressive, mais non brutale, vers des paiements plus numériques. La carte domine en volume de transactions, les services en ligne se multiplient, mais les espèces conservent une fonction de repère budgétaire et d’inclusion financière.
Complémentarité entre espèces et paiements dématérialisés
Les retraits au DAB se positionnent désormais en complément des autres moyens de paiement. Les usages se répartissent selon plusieurs logiques :
- paiement par carte pour les achats en ligne, les paiements récurrents, les dépenses du quotidien ;
- espèces pour les petits achats, les échanges entre particuliers, certains marchés ou événements ;
- virements et prélèvements pour les charges fixes (loyer, énergie, abonnements).
Cette complémentarité permet de tirer parti des avantages de chaque solution : traçabilité et simplicité pour la carte, contrôle immédiat pour les espèces, automatisation pour les virements et prélèvements.
Impact des politiques publiques et réglementaires
Le cadre réglementaire influence aussi l’évolution des retraits au distributeur. Limitation des paiements en espèces au-delà de certains seuils, obligations d’acceptation de la carte pour les professionnels, lutte contre le blanchiment et la fraude fiscale : autant de forces qui poussent vers une réduction progressive de l’usage des billets pour les montants élevés.
En parallèle, les autorités veillent à maintenir un accès généralisé aux espèces, considérées comme un instrument d’inclusion pour les populations les plus fragiles et un élément de résilience du système de paiement en cas de crise. Cette double logique explique le maintien d’un maillage de points d’accès, malgré la baisse du nombre de DAB.
« Les espèces restent un moyen de paiement à part entière, complémentaire de la carte et des solutions numériques, et non un vestige du passé. »
Adapter progressivement ses pratiques de retrait
Face à ces évolutions, chacun a intérêt à ajuster ses pratiques sans rupture brutale. Quelques axes d’adaptation se dessinent :
- réduire les retraits très fréquents pour privilégier des montants mieux calibrés ;
- mieux utiliser les outils numériques de suivi de compte pour anticiper les besoins en espèces ;
- explorer les offres bancaires intégrant à la fois de bonnes conditions de retrait et des services en ligne efficaces.
Le retrait au distributeur en 2026 ne disparaît pas. Il s’inscrit dans un écosystème de paiement plus large, où le client choisit la combinaison la plus cohérente avec ses habitudes, ses contraintes géographiques et son niveau de sensibilité aux frais bancaires.