
Entre plafonds de retrait hebdomadaires, limites par opération et retraits au guichet, les règles varient fortement d’une banque à l’autre. En 2026, les différences entre cartes classiques, intermédiaires et premium se renforcent, tandis que les habitudes de retrait évoluent dans tout l’Hexagone.
Montants autorisés, marges de négociation avec sa banque, délais d’augmentation, frais cachés : le sujet dépasse largement le simple chiffre inscrit sur le contrat. Les écarts entre plafond théorique et réalité devant le distributeur surprennent encore beaucoup de titulaires de compte.
| Banque | Plafond retrait distrib. (moyenne 2026) | Particularité du plafond | Comment l’augmenter ? |
|---|---|---|---|
| Banques traditionnelles | 300€ à 1 000€ / semaine | Dépend de la carte (Visa Classic, Premier, Infinite) | Appel au conseiller ou espace client |
| Banques en ligne | 500€ à 1 500€ / semaine | Plafonds souvent modulables en un clic | Réglage direct dans l’application |
| Néobanques | 200€ à 1 000€ / jour | Limites variables selon abonnements | Upgrade du compte ou validation d’identité renforcée |
| Banques étrangères (zone euro) | 300€ à 1 000€ / semaine | Possible frais supplémentaires | Contact service client + justificatif de voyage |
Plafond de retrait par banque : comprendre le cadre général en 2026
Le plafond de retrait ne repose sur aucun seuil légal en France. Chaque établissement définit ses propres limites en fonction du profil du client, du type de carte (Visa, Mastercard, etc.), de l’ancienneté du compte et du niveau de risque accepté par la banque. L’année 2026 ne change pas ce principe : aucun texte de loi n’impose un plafond unique.
Les plafonds de retrait se déclinent en plusieurs dimensions : plafond sur 7 jours glissants, plafond mensuel, limite par opération au distributeur, mais aussi limites spécifiques au guichet. À cela s’ajoutent les contraintes techniques des réseaux de DAB (distributeurs automatiques de billets) et les politiques internes de surveillance de la fraude.
« Aucun plafond de retrait d’espèces n’est fixé par la loi. Les limites sont déterminées contractuellement entre le client et son établissement bancaire. »
Dans ce guide, le terme « comparatif » ne renvoie pas à un classement par banque, car chaque établissement adapte ses grilles en continu. Il renvoie plutôt à un comparatif par niveau de carte et par canal de retrait : DAB, guichet, retraits chez les commerçants et réseaux alternatifs.
Ordres de grandeur des plafonds de retrait en 2026
Les données observées en 2024 restent pertinentes pour anticiper 2026. Les grandes banques appliquent des fourchettes proches, avec quelques ajustements liés à la carte et au profil. Voici les ordres de grandeur les plus répandus sur le marché français.
Plafond de retrait sur 7 jours glissants
Les plafonds sur 7 jours constituent la référence utilisée dans la plupart des contrats de carte. Ils se structurent par gamme :
| Type de carte | Profil cible | Plafond retrait sur 7 jours (fourchette courante) |
|---|---|---|
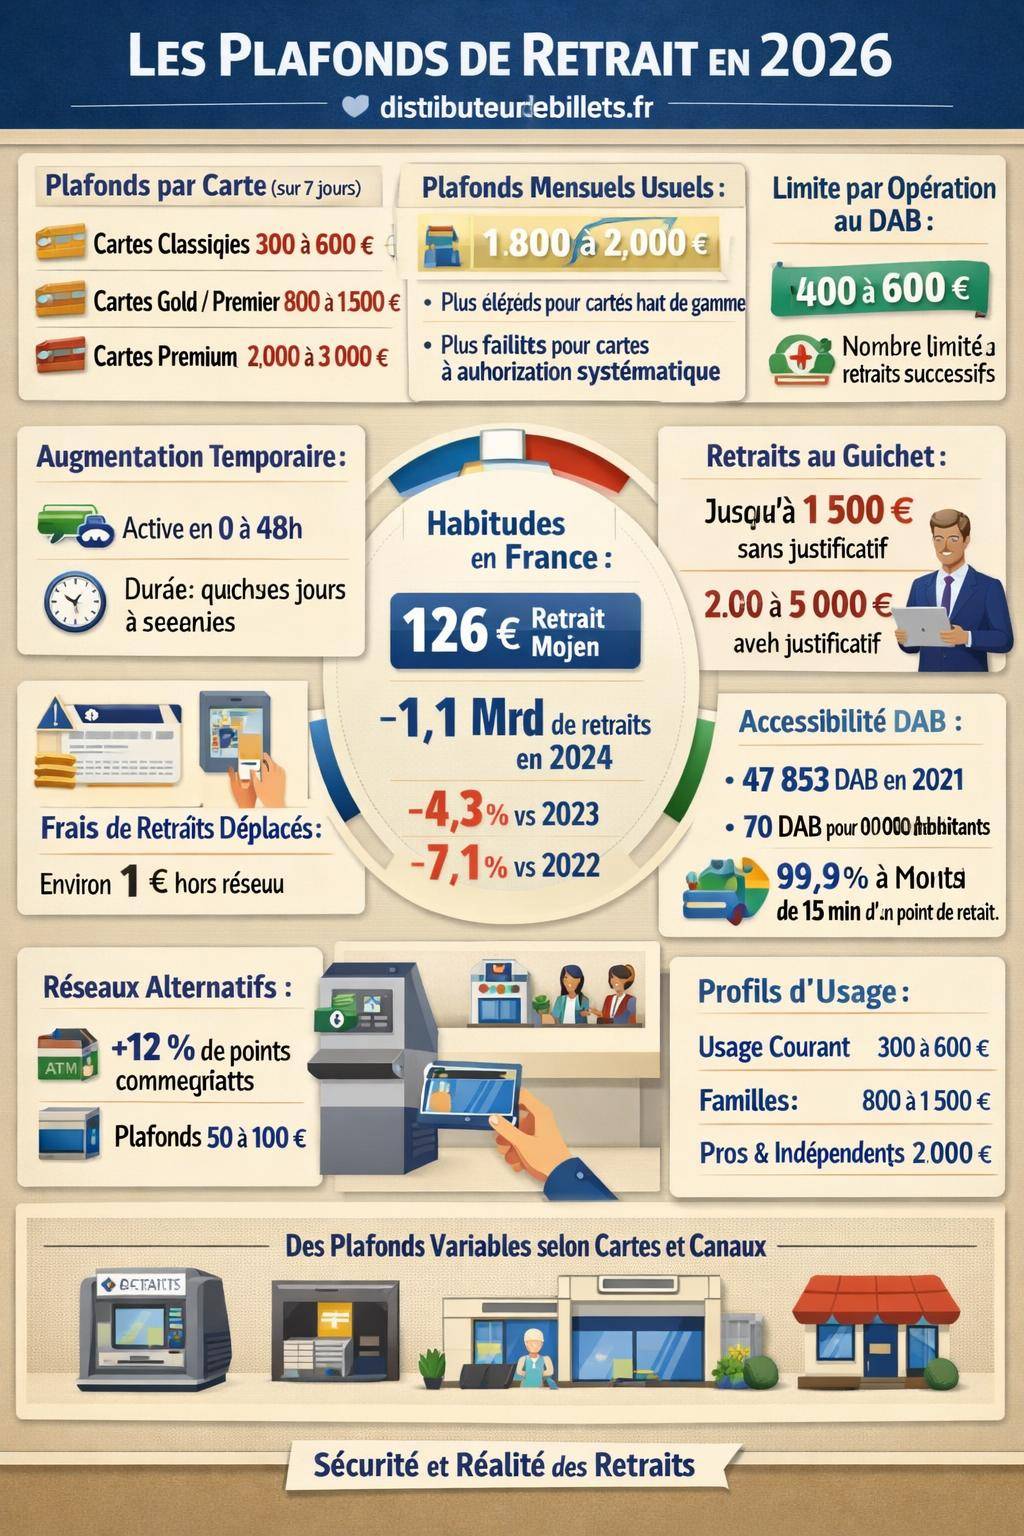
| Carte classique (Visa Classic, Mastercard Standard) | Particulier grand public | 300 € à 600 € |
| Carte intermédiaire (Gold, Premier, équivalents) | Revenus stables, besoins renforcés | 800 € à 1 500 € |
| Carte premium (Infinite, World Elite, etc.) | Clientèle patrimoniale ou professionnelle | 2 000 € à 3 000 € |
Les banques combinent ces fourchettes aux plafonds de paiement, souvent plus élevés que les plafonds de retrait. Pour les clients qui règlent la majorité de leurs dépenses par carte ou virement, le plafond de retrait reste parfois relativement bas par défaut.
Plafond de retrait mensuel
En parallèle du plafond hebdomadaire, certains établissements paramètrent un plafond mensuel, surtout sur les cartes classiques. On rencontre fréquemment :
- 1 800 € à 2 000 € de retraits maximum par mois pour une carte d’entrée de gamme ;
- des plafonds supérieurs ou personnalisés pour les gammes intermédiaires et premium ;
- des seuils plus faibles pour les cartes à autorisation systématique, souvent associées à des comptes jeunes ou fragiles.
Les plafonds mensuels restent moins visibles dans les brochures commerciales, mais ils interviennent lors de retraits répétés de petits montants. Un client qui retire souvent 50 à 80 € peut atteindre son plafond sans s’en rendre compte.
Limite par opération au distributeur : le rôle des DAB
Au-delà du plafond contractuel, les distributeurs automatiques de billets appliquent une limite par opération. Même avec un plafond élevé, le client ne peut pas retirer une somme illimitée d’un seul coup.
La majorité des DAB impose une limite technique par retrait comprise entre 400 € et 600 €. Ce plafond dépend :
- du paramétrage du réseau (banque propriétaire du DAB) ;
- du type de billets chargés dans l’appareil (10 €, 20 €, 50 €) ;
- de la politique de sécurité (réduction des gros retraits nocturnes, par exemple).
Pour obtenir une somme supérieure, le client enchaîne plusieurs opérations successives dans la limite de ses plafonds sur 7 jours et mensuels. Certains DAB limitent néanmoins le nombre de retraits consécutifs, en particulier sur les cartes étrangères ou dans des zones sensibles.
Retraits au guichet : dépasser les plafonds de carte
Le retrait au guichet permet de contourner en partie les plafonds automatiques de la carte. En agence, les banques traitent les demandes d’espèces élevées au cas par cas. Les pratiques observées s’organisent autour de deux seuils principaux.
Retraits au guichet sans justificatif
La plupart des réseaux autorisent des retraits en agence sans justificatif jusqu’à une certaine limite, souvent située autour de :
- 1 000 € à 1 500 € en espèces, selon les banques et le profil du compte ;
- un montant parfois inférieur pour les comptes récents ou les profils sensibles.
Ces retraits interviennent dans le cadre du suivi habituel du compte. L’agent vérifie l’identité du client, consulte la provision disponible, signale éventuellement une vigilance renforcée en cas de mouvements atypiques.
Retraits importants avec justificatif
Pour des sommes plus élevées, les banques demandent généralement un justificatif d’utilisation des fonds (facture, compromis, devis, acte notarié, etc.), notamment pour répondre aux exigences de lutte contre le blanchiment et le financement du terrorisme.
Les montants fréquemment observés se situent entre :
- 2 000 € et 5 000 € sur simple demande préparée en agence ;
- possibilité de retraits bien au-delà, après accord interne, notification préalable et parfois commande de fonds.
Les retraits au guichet peuvent dépasser les plafonds de la carte. Les établissements traitent alors l’opération comme un retrait manuel, indépendant des limites paramétrées sur le système de paiement. Une coordination avec le conseiller reste souvent requise.
« Les retraits d’espèces d’un montant inhabituel font l’objet d’une vigilance particulière. La banque peut solliciter des informations complémentaires sur l’origine et la destination des fonds. »
Modification temporaire du plafond de retrait : mode d’emploi
En 2026, la majorité des banques propose une augmentation temporaire de plafond, particulièrement utile pour un voyage, un achat ponctuel ou un déménagement. Cette fonction améliore la souplesse de la carte tout en conservant un cadre sécuritaire le reste du temps.
Comment demander une hausse ponctuelle ?
Les canaux de demande les plus courants sont :
- l’application mobile bancaire, via le menu « Cartes » ou « Plafonds » ;
- l’espace client en ligne sur le site internet de la banque ;
- l’agence ou le centre d’appel pour les profils moins à l’aise avec les outils numériques.
Les établissements annoncent une activation entre 0 et 48 heures selon le canal. Certaines applications effectuent la modification en quasi temps réel, d’autres renvoient la demande vers le conseiller qui la valide manuellement.
Durée et coût de la hausse temporaire
Les hausses de plafond temporaires restent généralement gratuites dans la limite des conditions du compte. Les banques les accordent pour une durée limitée :
- de quelques jours pour un week-end prolongé ou un déplacement ponctuel ;
- jusqu’à quelques semaines pour un voyage long, une période de travaux ou un besoin spécifique.
Une fois la période passée, le plafond revient automatiquement à son niveau initial. Ce fonctionnement évite de laisser un niveau de retrait élevé en permanence, ce qui augmenterait l’impact financier d’une fraude.
Augmenter durablement son plafond : changement de gamme de carte
Lorsqu’un client a besoin d’un plafond structurellement plus élevé, les banques privilégient souvent une solution : l’évolution vers une gamme de carte supérieure. Cet ajustement s’inscrit dans la relation de long terme avec le client.
Principe du relèvement permanent
Un relèvement permanent de plafond implique le plus souvent :
- un changement de carte (passage de classique à Gold/Premier, puis éventuellement à premium) ;
- une analyse de la capacité financière du client (revenus, stabilité professionnelle, niveau d’épargne) ;
- un ajustement des plafonds de paiement en parallèle des plafonds de retrait.
Une fois la demande déposée, les banques annoncent un délai de validation de quelques jours. Le nouvel outil de paiement (carte physique ou dématérialisée) est ensuite expédié ou activé selon les procédures internes.
Coût et frais annexes
En règle générale, la modification des plafonds en elle-même reste gratuite. En revanche, l’accès à une carte plus haut de gamme induit souvent :
- une cotisation annuelle supérieure ;
- des garanties supplémentaires (assurances voyage, assistance, services de conciergerie) ;
- des possibilités élargies de paiement et de retrait à l’international.
Une nuance fréquente concerne les opérations au guichet : certaines banques facturent encore des frais fixes (par exemple 6,10 €) pour des retraits manuels ou des manipulations de carte spécifiques, même lorsque la modification globale des plafonds reste sans surcoût.
Habitudes de retrait en France : ce que disent les chiffres récents
Les statistiques d’usage des DAB en France éclairent la manière dont les clients utilisent leurs plafonds. En 2024, les données disponibles indiquent :
- montant moyen d’un retrait : 126 € ;
- environ 1,1 milliard de retraits réalisés sur l’année ;
- baisse de 4,3 % du nombre de retraits entre 2023 et 2024 ;
- recul de 7,1 % entre 2022 et 2024.
On observe une diminution de la fréquence des retraits et, en parallèle, une tendance à l’augmentation des montants moyens. Les consommateurs se déplacent moins souvent au distributeur, mais retirent davantage à chaque fois. Cette évolution influence la politique des banques sur les plafonds, particulièrement sur les cartes intermédiaires et premium.
« Les Français utilisent moins souvent les espèces, mais conservent le retrait comme solution de secours et de gestion du budget au quotidien. Les plafonds restent un outil structurant pour organiser ces usages. »
Réseau de DAB et accessibilité des retraits en 2026
Pour évaluer l’efficacité d’un plafond de retrait, il faut aussi regarder la densité des distributeurs et la facilité d’accès aux espèces. Entre 2018 et 2021, le nombre de DAB a diminué d’environ 9 % en France, pour atteindre 47 853 appareils en 2021. Cette tendance au retrait progressif des automates se poursuit, sous l’effet de la montée du paiement dématérialisé.
Quelques repères structurants :
- 70 DAB pour 100 000 habitants en moyenne ;
- 6 550 communes équipées ;
- 77,3 % de la population couverte par au moins un distributeur sur sa commune.
Malgré cette contraction du parc, l’accessibilité reste élevée :
- 99,9 % de la population accède à un point de retrait en moins de 15 minutes ;
- 83 % des habitants disposent d’un DAB à moins de 5 minutes ;
- 86 % peuvent réaliser un retrait à moins de 5 minutes en voiture.
L’équation plafond / accessibilité reste donc encore favorable en 2026, même si certaines zones rurales subissent une raréfaction du nombre de guichets et de DAB. Les banques compensent en partie via des partenariats avec les commerçants (retraits à la caisse) et des automates mutualisés entre réseaux.
Réseaux alternatifs et retraits chez les commerçants
Face à la baisse du nombre de DAB, les banques et les réseaux monétiques misent sur des points de retrait alternatifs. Entre 2022 et 2024, le nombre de commerçants proposant le retrait d’espèces a progressé d’environ 12 %.
Deux dispositifs se distinguent :
- le cashback : retrait d’espèces en payant un achat par carte ;
- les partenariats banque–enseigne, où le commerce devient un point de retrait quasi permanent.
Les plafonds de retrait dans ces réseaux restent souvent plus bas que dans les DAB : les montants unitaires tournent autour de 50 € à 100 €, parfois 150 €, selon la politique de l’enseigne. Ces retraits s’additionnent néanmoins aux plafonds globaux de la carte.
Ce maillage alternatif rend le plafond de retrait moins contraignant au quotidien, mais ne remplace pas les retraits importants. Pour un besoin ponctuel élevé, la combinaison DAB + guichet + hausse temporaire de plafond reste la solution la plus cohérente.
Frais liés aux retraits : impact des retraits déplacés
La question des plafonds se combine à celle des frais de retrait. Dans la plupart des conventions de compte, les retraits dans les DAB du réseau de la banque sont gratuits. En revanche, les retraits déplacés (dans une autre banque ou un autre réseau) génèrent des commissions.
Un tarif fréquent consiste à facturer 1 € par retrait déplacé au-delà d’un certain nombre d’opérations gratuites. Ces frais s’appliquent en plus des éventuels coûts facturés par le gestionnaire du DAB à l’étranger.
- Retirer souvent de petits montants dans un réseau tiers augmente rapidement la facture ;
- un plafond de retrait trop bas incite parfois à multiplier les retraits, donc les frais cumulés ;
- une organisation plus rationnelle (retraits plus rares mais plus élevés, dans le réseau de sa banque) réduit ces coûts.
Comparer les niveaux de plafonds par profil d’usage
Plutôt qu’une comparaison banque par banque, plus pertinente sur un comparateur spécialisé, l’analyse par profil d’utilisateur offre une vision exploitable dans la durée. Trois grands profils ressortent :
Profil 1 : usage courant, espèces limitées
Ce profil regroupe les clients qui utilisent majoritairement la carte pour payer, complétée par quelques retraits mensuels pour les dépenses de marché, les petits achats ou les sorties. Les besoins se situent en général autour de 100 € à 400 € par mois.
- Carte adaptée : carte classique ou carte en ligne à autorisation systématique ;
- Plafond sur 7 jours : 300 € à 600 € largement suffisant ;
- Intérêt d’une hausse temporaire : utile uniquement pour les voyages ou les achats ponctuels.
Profil 2 : famille active, dépenses diversifiées
Ce profil correspond aux ménages qui gèrent des dépenses variées : frais de scolarité, activités, déplacements fréquents, vacances. Les retraits d’espèces interviennent régulièrement pour l’argent de poche des enfants ou les achats chez des commerçants non équipés.
- Carte adaptée : carte intermédiaire de type Gold ou Premier ;
- Plafond sur 7 jours : 800 € à 1 500 € pour absorber les pics de dépenses ;
- Recours au guichet : ponctuel pour les sorties d’espèces supérieures à 1 500 €.
Profil 3 : indépendant, libéral, chef d’entreprise
Les professionnels qui utilisent encore les espèces pour régler certains prestataires, avancer des frais ou régler des salariés occasionnels ont besoin d’un plafond plus large. Le compte professionnel vient souvent compléter un compte personnel.
- Carte adaptée : carte premium (Infinite, World Elite) ou carte business dédiée ;
- Plafond sur 7 jours : 2 000 € à 3 000 €, voire plus sur étude de dossier ;
- Usage du guichet : structuré, avec préparation des retraits au-delà de 2 000 €.
Pour ces profils entrepreneuriaux, la question du plafond se connecte directement à la gestion de la trésorerie, à la sécurité des fonds et à la structure juridique de l’activité. La mise en place d’un compte professionnel dédié et d’un business plan chiffré clarifie les besoins de liquidités mensuels.
Stratégies pour optimiser son plafond de retrait en 2026
Pour utiliser au mieux les plafonds proposés par sa banque, plusieurs approches apportent des bénéfices tangibles sur la sécurité et sur les frais.
1. Cartographier ses besoins réels d’espèces
Avant toute demande de modification de plafond, lever les zones d’ombre sur ses usages :
- montant total d’espèces utilisé sur un mois moyen ;
- pics saisonniers (vacances, rentrée scolaire, fêtes) ;
- paiements encore exclusivement en liquide (marchés, prestataires locaux, pourboires).
Cette analyse sert d’argument face au conseiller et limite les risques de sous-dimensionner ou de surdimensionner les plafonds.
2. Combiner plusieurs canaux de retrait
Pour un besoin ponctuel important, l’optimisation passe souvent par une combinaison de solutions :
- augmentation temporaire du plafond sur l’application ;
- retraits fractionnés au DAB dans la limite de 400 € à 600 € par opération ;
- retrait complémentaire au guichet avec ou sans justificatif selon le montant.
Ce montage s’avère plus souple qu’une unique demande de très grande somme, qui immobilise parfois la trésorerie de l’agence et déclenche plus de contrôles internes.
3. Sécuriser les périodes de plafond élevé
Un plafond élevé augmente mécaniquement le montant accessible en cas de vol ou d’arnaque. Quelques réflexes de sécurité s’imposent :
- réduire la durée des hausses temporaires au strict nécessaire ;
- activer les alertes SMS ou push sur retraits et paiements ;
- éviter de transporter des sommes importantes sans solution de stockage sûre (coffre, hôtel, etc.).
En cas de perte ou de suspicion de fraude, l’opposition immédiate de la carte reste le réflexe de base pour figer les plafonds et limiter les dégâts potentiels.
« La meilleure stratégie consiste à aligner son plafond de retrait sur ses besoins concrets, en laissant une marge de manœuvre maîtrisée pour les imprévus. »




