
Retirer du liquide avec N26 en France semble simple au premier abord. Pourtant, entre les plafonds cachés, les frais selon les forfaits et les limites propres aux distributeurs, le sujet mérite un vrai tour d’horizon.
Dans cet article, on passe au crible les retraits DAB N26 : nombre de retraits gratuits par mois, frais au-delà, astuces pour limiter les coûts et réflexes à avoir pour éviter les blocages au guichet automatique.
| Situation | Ce qu’il faut savoir | Astuce utile |
|---|---|---|
| Retirer dans un DAB en France | Retraits gratuits limités selon le forfait. Au-delà : frais fixes par retrait. | Planifie tes retraits pour éviter les petits retraits multiples. |
| Retraits internationaux | Des frais supplémentaires peuvent s’appliquer, surtout hors zone euro. | Vérifie les DAB partenaires pour limiter les frais. |
| Limites selon le forfait N26 | Les forfaits premium offrent plus de retraits gratuits et des plafonds plus élevés. | Si tu retires souvent, un forfait supérieur peut être plus rentable. |
| Sécurité lors des retraits | Possibilité de bloquer/débloquer les retraits depuis l’app. | Active l’option uniquement quand tu en as besoin. |
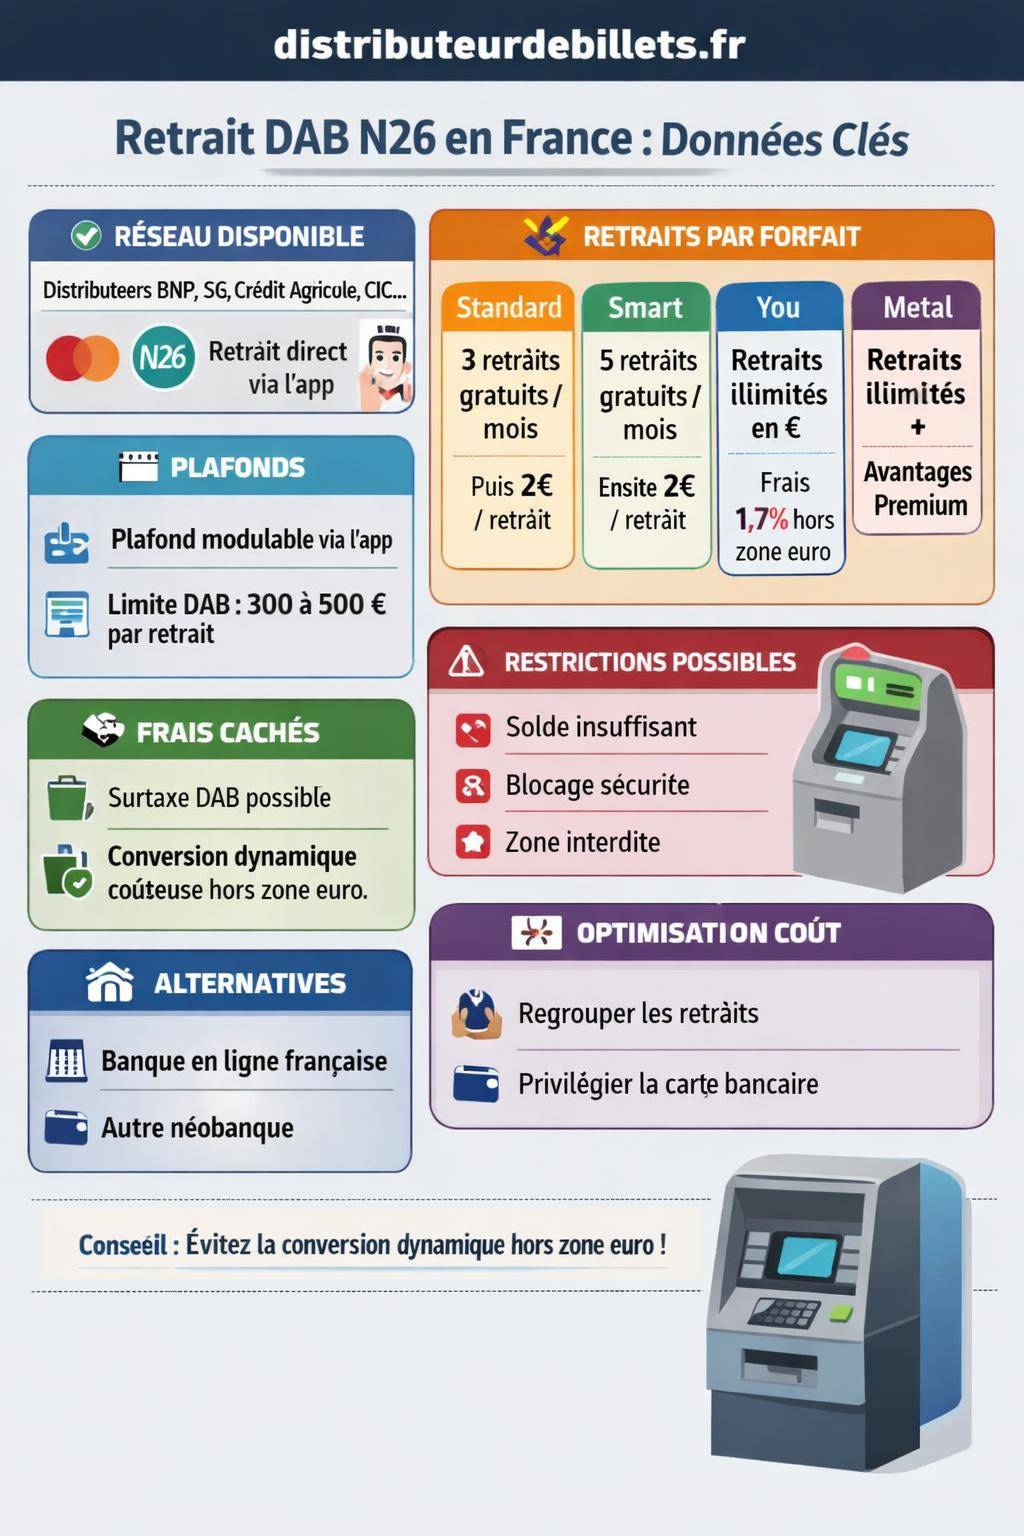
Retrait DAB N26 en France : fonctionnement général et principes de base
Le retrait DAB N26 repose sur le réseau Mastercard. La carte N26 est une carte de débit internationale, utilisable dans la majorité des distributeurs en France et à l’étranger. Chaque retrait se décompose en deux dimensions : les règles tarifaires de N26 d’un côté, et les restrictions du distributeur de billets de l’autre.
En France, la plupart des DAB (Crédit Agricole, BNP Paribas, Société Générale, CIC, etc.) acceptent les cartes N26. La transaction se traite comme un retrait classique par carte bancaire internationale. N26 applique alors sa propre grille tarifaire selon le forfait souscrit, tandis que la banque propriétaire du DAB peut appliquer ou non des frais additionnels.
Contrairement à une carte de crédit, la carte N26 débite directement le compte courant. Chaque retrait impacte donc votre solde en temps réel, ce qui facilite le suivi de trésorerie via l’application mobile N26.
Limites et frais de retrait DAB N26 par forfait
Les retraits d’espèces N26 en France dépendent directement du type de compte. Chaque offre (Standard, Smart, You, Metal) applique des règles distinctes : nombre de retraits gratuits, frais au-delà de la franchise et conditions pour les retraits en devises.
Le tableau ci-dessous synthétise les grandes lignes des retraits DAB N26 en zone euro, en se concentrant sur l’usage en France :
| Forfait N26 | Type de carte | Retraits en euros (France / zone euro) | Retraits en devises (hors zone euro) | Profil d’usage recommandé |
|---|---|---|---|---|
| N26 Standard | Carte virtuelle (physique en option) | Quota limité de retraits gratuits, puis frais fixes par retrait | Frais par pourcentage du montant retiré | Usage occasionnel du DAB, paiements surtout par carte ou mobile |
| N26 Smart | Carte physique | Plusieurs retraits gratuits par mois, puis frais au-delà | Frais réduits mais toujours en pourcentage | Usage régulier avec besoin de quelques retraits mensuels |
| N26 You | Carte physique avec assurances | Plusieurs retraits gratuits en zone euro | Retraits parfois sans frais dans certaines devises selon l’offre en vigueur | Voyageurs fréquents, retraits réguliers à l’étranger |
| N26 Metal | Carte premium métal | Franchise de retraits gratuits plus généreuse | Conditions de retrait souvent plus avantageuses hors zone euro | Utilisateurs intensifs, besoin d’espèces et de services premium |
Les montants exacts de frais et le nombre de retraits gratuits peuvent évoluer. Un passage par la grille tarifaire officielle de N26 reste nécessaire pour valider les chiffres à jour, mais la logique générale suit ce schéma : plus le forfait est haut de gamme, plus les retraits sont flexibles et moins ils engendrent de frais.
Forfait N26 Standard : retraits DAB à usage ponctuel
Le compte N26 Standard cible les utilisateurs qui privilégient les paiements par carte ou smartphone, avec des besoins ponctuels en espèces. Les retraits restent possibles, mais la structure de prix incite à limiter la fréquence.
En France, le porteur N26 Standard bénéficie d’un petit nombre de retraits gratuits. Une fois ce seuil franchi, chaque retrait entraîne un coût unitaire fixe. Pour un usage quotidien du cash, cette configuration alourdit la facture mensuelle.
Les retraits en devises hors zone euro subissent en plus une commission proportionnelle au montant retiré. Cette combinaison frais fixe + pourcentage réduit l’intérêt du compte Standard pour les voyageurs qui retirent souvent à l’étranger.
Forfait N26 Smart : plus de souplesse pour les retraits en France
Le forfait N26 Smart introduit une meilleure flexibilité pour les retraits DAB en France. Le nombre de retraits gratuits par mois augmente par rapport au Standard, ce qui correspond mieux à un usage courant du liquide pour l’alimentation, les petits achats ou les dépenses de loisirs.
Au-delà du quota gratuit, le principe reste identique : frais fixes par opération supplémentaire. Cependant, comme la franchise mensuelle est plus large, la plupart des utilisateurs parviennent à rester dans la zone sans frais si les retraits sont planifiés.
Pour les retraits en devises, la structure de frais reste proche du Standard, même si certaines campagnes promotionnelles de N26 améliorent parfois les conditions pour les comptes Smart. L’application signale généralement les modifications temporaires de tarification.
Forfaits N26 You et N26 Metal : retraits adaptés aux voyageurs et gros utilisateurs
Les offres N26 You et N26 Metal s’adressent aux profils qui retirent souvent du liquide, en France comme à l’international. Les retraits en euros en zone SEPA bénéficient d’un quota de gratuité plus vaste, qui couvre un usage régulier sans frais additionnels tant que les plafonds de retraits gratuits ne sont pas atteints.
Pour les retraits en devises hors zone euro, N26 You et Metal appliquent en principe des conditions plus avantageuses : frais réduits, ou absence de frais dans certaines configurations selon la politique tarifaire en vigueur au moment de la souscription. Ces forfaits se combinent avec des assurances voyage, une assistance élargie et parfois des garanties supplémentaires sur les paiements.
Le titulaire d’un compte N26 Metal ou You constate une expérience plus fluide au DAB, notamment lors de séjours à l’étranger. L’absence de surcharge sur chaque retrait améliore la maîtrise du budget de voyage, surtout lorsque l’usage du liquide reste fréquent.
« Depuis que je suis passé à une offre haut de gamme N26, je retire sans me soucier de chaque opération. Les frais se concentrent sur quelques postes, mais plus sur chaque retrait en voyage. »
— Témoignage d’un utilisateur N26 habitué des déplacements en Europe
Plafonds de retrait DAB N26 : montants, fréquence et contraintes quotidiennes
Au-delà des limites de gratuité, les retraits DAB sont soumis à des plafonds. N26 fixe des limites journalières et parfois hebdomadaires pour les montants retirés. Ces plafonds visent la sécurité et la prévention de la fraude. Ils varient selon le type de compte et le profil de risque associé au client.
En pratique, un compte N26 standardisé autorise un certain montant maximal de retraits par jour, souvent suffisant pour les besoins courants. Les offres premium élargissent parfois ces limites, tout en conservant une logique de protection du compte.
Limites journalières et ajustements des plafonds
N26 permet au titulaire du compte d’ajuster lui-même, dans une certaine fourchette, le plafond de retrait quotidien via l’application mobile. Ce réglage offre un contrôle précis sur le montant accessible en liquide, tout en préservant une marge de sécurité en cas de perte ou de vol de carte.
Pour un retrait exceptionnellement élevé (achat entre particuliers, acompte pour un logement, etc.), il reste possible d’augmenter temporairement le plafond dans les paramètres de la carte, puis de le réduire après l’opération. Cette habitude limite la surface d’attaque en cas de compromission de la carte.
Facteurs pouvant restreindre les retraits N26
Plusieurs éléments viennent limiter un retrait, même lorsque le plafond quotidien ne semble pas atteint :
- Solde insuffisant sur le compte N26 ou réserve réduite après des paiements par carte récents.
- Blocage de sécurité en cas de suspicion de fraude, de phishing ou d’utilisation inhabituelle de la carte.
- Restrictions géographiques lorsque certaines zones ou pays sont temporairement bloqués dans l’application.
- Paramètres de la carte désactivant les retraits DAB ou limitant fortement les montants.
Une vérification rapide dans l’onglet « Carte » de l’application N26 permet en général de comprendre l’origine du refus de retrait. Lorsque tout semble normal côté paramètres, un test sur un autre DAB d’une autre banque française permet de trancher entre un problème de carte et un simple incident technique local.
Comment retirer au DAB avec N26 en France, étape par étape
Le processus de retrait est classique pour tout porteur de carte Mastercard. La carte N26 est reconnue comme une carte de débit internationale par la plupart des réseaux français. Quelques réflexes facilitent toutefois l’opération et évitent les frais imprévus.
Procédure de retrait classique avec carte physique
Pour un retrait standard, la démarche se déroule ainsi :
- Insérer la carte N26 dans le DAB ou approcher la carte si le retrait sans contact est proposé.
- Choisir la langue d’affichage sur l’écran (français le plus souvent).
- Composer le code PIN défini dans l’application N26.
- Sélectionner l’option « Retrait » ou « Retrait espèces ».
- Choisir ou saisir le montant souhaité, dans la limite du plafond et des billets disponibles.
- Valider l’opération et récupérer la carte, puis les billets.
La plupart des DAB français proposent ensuite un ticket papier, parfois remplacé par une simple information à l’écran. Le détail du retrait remonte quasi immédiatement dans l’application N26, avec un libellé mentionnant la banque gestionnaire du distributeur.
Utiliser la carte N26 via smartphone ou smartwatch
N26 s’intègre à Apple Pay et Google Pay. En France, certains DAB permettent le retrait sans carte, via le portefeuille mobile. Cette fonctionnalité dépend toutefois de la banque propriétaire du distributeur et de la technologie installée.
Lorsque l’option est disponible, le retrait suit le même cycle qu’un paiement sans contact, mais la sécurité reste équivalente à un retrait classique : le code PIN de la carte reste parfois requis, surtout au-delà d’un certain seuil.
Frais cachés possibles sur les retraits DAB N26 en France
Outre les frais prévus dans le contrat N26, d’autres coûts peuvent se greffer lors d’un retrait au distributeur. Ces frais additionnels proviennent souvent de la banque propriétaire du DAB ou des mécanismes de conversion monétaire, notamment pour les retraits à l’étranger.
Frais du DAB lui-même
En France, les DAB facturent rarement des frais aux détenteurs de cartes étrangères en zone euro. En revanche, certains opérateurs privés ou banques situées dans des zones touristiques abordent des frais fixes par retrait, signalés à l’écran avant validation.
Dans ce cas, le DAB affiche un message du type : « Des frais de X € seront appliqués par le propriétaire du distributeur ». Le porteur de la carte peut alors annuler l’opération et se diriger vers un autre guichet automatique sans cette majoration.
Conversion dynamique et retraits hors zone euro
Lorsque vous utilisez N26 pour retirer hors zone euro, certains DAB proposent une conversion dynamique, en affichant un montant en euros directement. Cette fonctionnalité semble pratique, mais elle s’appuie souvent sur un taux de change défavorable, combiné parfois à une commission intégrée.
Le plus souvent, refuser cette conversion dynamique et laisser N26 effectuer la conversion, au taux interbancaire ou au taux Mastercard, conduit à un coût global plus maîtrisé. Le message à l’écran précise le choix : accepter ou refuser la conversion proposée par le DAB.
« J’ai pris l’habitude de toujours choisir l’option sans conversion proposée par le DAB, puis de laisser ma banque gérer le taux. Sur plusieurs retraits, la différence devient significative. »
— Avis d’un utilisateur N26 habitué aux retraits à l’étranger
Comment retirer du liquide avec N26 au moindre coût en France
Optimiser les retraits DAB N26 repose sur quelques stratégies simples, qui réduisent les frais tout en conservant une bonne flexibilité sur la gestion du cash. L’objectif consiste à aligner le forfait N26 sur votre comportement réel d’utilisation du liquide.
Adapter le forfait N26 à votre fréquence de retrait
Un utilisateur qui retire rarement en France et paie majoritairement par carte ou mobile tire profit d’une offre N26 Standard, sous réserve de surveiller de près le nombre de retraits mensuels. Au-delà du quota gratuit, le coût par retrait augmente rapidement.
Pour un usage plus régulier de l’espèce (marché, sorties, achats de proximité), un passage à N26 Smart ou à une offre supérieure améliore l’équilibre entre frais fixes de l’abonnement et frais variables de retrait. Le calcul se fait sur plusieurs mois, en intégrant vos habitudes de paiement et votre besoin moyen en liquide.
Regrouper les retraits et utiliser davantage la carte
Les paiements par carte N26 en euros ne génèrent pas de frais supplémentaires dans la plupart des situations du quotidien. Pour minimiser le coût global, il reste souvent pertinent de privilégier le paiement par carte ou via Apple Pay/Google Pay, et de limiter les retraits aux besoins strictement nécessaires.
Regrouper les retraits en une ou deux opérations mensuelles, dans la limite raisonnable du budget, réduit l’impact des frais unitaires et simplifie le suivi des sorties de cash. L’application N26 affiche de toute façon chaque retrait dans une catégorie spécifique, ce qui facilite la visualisation de la part du liquide dans vos dépenses.
Comparaison des retraits DAB N26 avec d’autres banques et néobanques
Pour situer N26 dans le paysage bancaire français, une comparaison avec d’autres acteurs en ligne aide à mesurer les forces et les limites de la solution pour le retrait DAB. Les banques en ligne françaises et les néobanques étrangères adoptent des approches variées sur cette question.
N26 vs banques en ligne françaises
Les banques en ligne hexagonales (Boursorama, Fortuneo, Hello bank!, etc.) proposent souvent plusieurs retraits DAB gratuits par mois, voire un nombre illimité dans tout le réseau national. La contrepartie peut se trouver ailleurs : conditions de revenu, obligation de domicilier certains flux ou frais sur d’autres services.
Une page comme /retrait-dab-boursorama/ illustre par exemple la manière dont une banque en ligne française gère la question des retraits DAB, des plafonds et des éventuels frais sur les retraits à l’étranger.
N26 fonctionne davantage en logique internationale, avec une grande facilité d’utilisation à l’étranger et une gestion centralisée depuis l’application, mais avec un modèle de frais différent, surtout pour les comptes d’entrée de gamme.
N26 vs autres néobanques européennes
Les néobanques concurrentes adoptent parfois des schémas très proches : nombre limité de retraits gratuits avec la formule gratuite, puis frais par retrait, et conditions plus souples avec les offres payantes. La concurrence se joue alors sur les limites de retrait, les avantages voyage, les assurances et l’ergonomie de l’application.
Sur le terrain, un utilisateur habitué aux comptes multi-banques combine parfois plusieurs cartes : une pour les paiements internationaux, une autre pour les retraits en France, et une troisième pour certaines opérations spécifiques comme les retraits fréquents dans une banque en ligne française.
Alternatives et compléments au retrait DAB N26 en France
En France, la dépendance au liquide diminue progressivement au profit des paiements par carte et par mobile. Toutefois, certaines situations exigent toujours des espèces. N26 s’inscrit alors dans un panel plus large de solutions disponibles pour gérer le cash et les retraits au quotidien.
Autres comptes et cartes pour diversifier les retraits
Un utilisateur N26 peut compléter son dispositif par d’autres comptes ou cartes, en fonction de ses besoins :
- Une carte liée à une banque traditionnelle, avec un réseau dense de DAB et parfois des retraits illimités en France.
- Un compte dans une autre néobanque ou banque en ligne qui cible spécifiquement les retraits fréquents sans frais.
- Une carte optimisée pour les retraits en voyage, par exemple dans une offre spécialisée sur la conversion de devises et les frais à l’étranger.
Les pages d’informations comme /retrait-dab-par-banque/ comparent la manière dont plusieurs établissements gèrent les retraits d’espèces, les plafonds, les frais et les services associés.
Retraits avec d’autres néobanques : l’exemple Revolut
Une autre approche consiste à combiner N26 avec une carte concurrente, par exemple Revolut. Cette stratégie diversifie les sources de retrait et répartit les plafonds et les frais entre plusieurs comptes. Revolut applique sa propre politique de retraits DAB, que l’on peut détailler dans une ressource dédiée comme /retrait-dab-revolut/.
En combinant deux cartes internationales, un utilisateur répartit ses opérations de retrait entre différents quotas gratuits, réduit l’impact des frais unitaires et bénéficie de deux applications de suivi en temps réel. Cette approche renforce aussi la résilience en cas de blocage ou de problème technique sur l’un des comptes.
Bonnes pratiques sécurité pour les retraits DAB avec N26
Les retraits au distributeur comportent toujours une dimension de sécurité, tant physique que numérique. N26 fournit plusieurs outils pour sécuriser les opérations, mais certaines habitudes du porteur renforcent fortement la protection de la carte et du compte.
Protection du code PIN et vigilance au DAB
Le code PIN de la carte N26 doit rester strictement confidentiel. Lors d’un retrait au DAB, le porteur couvre le clavier avec la main libre, surveille l’environnement et évite les automatismes dans les lieux peu fréquentés ou mal éclairés.
En cas de doute sur un DAB (clavier qui semble ajouté, fente de carte anormale, caméra suspecte), mieux vaut annuler l’opération et se rendre dans une autre agence bancaire. Les cas de skimming existent encore, même s’ils sont moins fréquents en France.
Réglages de sécurité dans l’application N26
L’application N26 propose plusieurs leviers de protection :
- Activation ou désactivation des retraits DAB.
- Modification en temps réel des plafonds de retrait et de paiement.
- Gel temporaire de la carte en cas de doute.
- Notifications instantanées à chaque retrait ou tentative de retrait.
En cas de perte de la carte ou de suspicion d’utilisation frauduleuse, le gel immédiat via l’application, suivi si nécessaire d’une opposition définitive, limite très fortement les risques de retrait non autorisé. Le support N26 accompagne ensuite l’utilisateur sur les démarches de contestation et de remboursement éventuel.
« Lorsqu’un retrait que je ne reconnaissais pas est apparu, j’ai gelé ma carte en quelques secondes depuis l’application. Le support m’a guidé pour les étapes suivantes, et j’ai pu sécuriser mon compte sans attendre. »
— Retour d’expérience d’un client N26 après un incident de sécurité




