
Le plafond de retrait au Crédit Agricole conditionne directement votre capacité à disposer d’espèces, en France comme à l’étranger. Entre limites par carte, restrictions hors réseau et marges de manœuvre pour les ajuster, le fonctionnement réel de ces plafonds réserve souvent des surprises aux titulaires de compte.
En examinant précisément les plafonds par carte, les règles en agence, les frais en zone euro et hors zone euro, ainsi que les options de personnalisation, vous gagnez un contrôle concret sur vos retraits, au quotidien comme en voyage ou pour un projet exceptionnel.
| Élément clé | Description simple | À retenir |
| Plafond de retrait standard | Limite quotidienne ou hebdomadaire fixée par le Crédit Agricole selon la carte. | Chaque carte possède son propre plafond. |
| Facteurs influençant le plafond | Type de carte, ancienneté du compte, usage, niveau de revenus. | Les plafonds ne sont pas identiques pour tous les clients. |
| Augmentation temporaire | Peut être demandée en agence ou via l’application avant un besoin exceptionnel. | Très utile pour les gros retraits ponctuels. |
| Retrait hors réseau | Les distributeurs non Crédit Agricole peuvent appliquer leurs propres limites. | Toujours vérifier les plafonds par DAB. |
| Sécurité & restrictions | Blocages possibles en cas de suspicion de fraude ou tentatives multiples. | En cas d’anomalie, contacter immédiatement la banque. |
Plafond retrait Crédit Agricole : principes de base et période de calcul
Les plafonds de retrait au Crédit Agricole reposent sur deux éléments indissociables : la carte bancaire détenue et la période de calcul glissante. Comprendre cette mécanique évite les blocages au distributeur, surtout lors d’un voyage, d’un déménagement ou d’un achat important réglé en espèces.
Le plafond de retrait est un montant maximal d’espèces que vous pouvez retirer sur une période donnée, tous distributeurs confondus, en France comme à l’étranger. Il se distingue du plafond de paiement, qui lui concerne uniquement vos règlements par carte (en magasin ou en ligne).
Période de 7 jours glissants pour les retraits
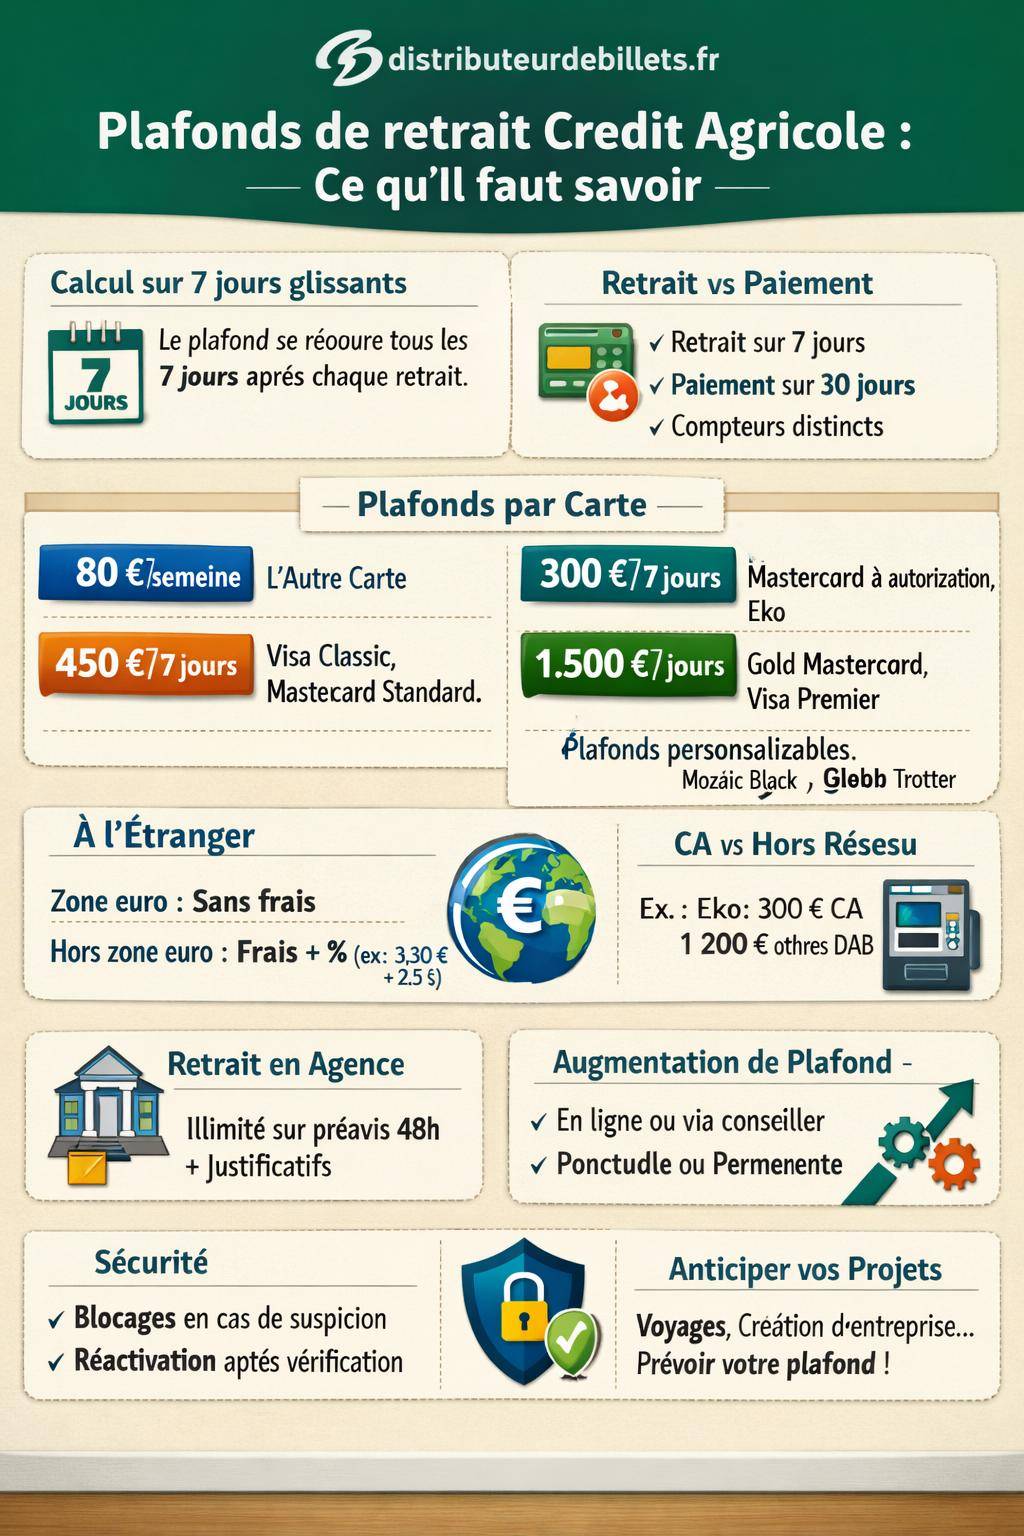
Au Crédit Agricole, les retraits sont calculés sur une période de 7 jours glissants. Cela signifie que le compteur ne se réinitialise pas chaque lundi, mais en continu, sept jours après chaque opération.
Exemple concret : vous retirez 200 € le mercredi, puis 250 € le samedi, avec une carte plafonnée à 450 € sur 7 jours. Tant que les 7 jours suivant le samedi ne sont pas écoulés, vous restez bloqué pour un nouveau retrait, même si vous êtes déjà « à la nouvelle semaine » sur le calendrier.
« Un plafond de retrait ne redémarre jamais à zéro un jour fixe de la semaine. Il se réouvre progressivement, 7 jours après chaque retrait enregistré. »
Cette logique explique de nombreux refus en distributeur qui ne sont pas liés à un manque de solde, mais simplement à une limite atteinte sur la période glissante.
Différence entre plafond de retrait et plafond de paiement
Le plafond de paiement au Crédit Agricole fonctionne de manière similaire, mais sur une période plus longue : 30 jours glissants. Les plafonds de retraits et de paiements sont indépendants, même si la banque les configure selon votre profil et vos revenus.
Vous pouvez donc être bloqué au distributeur alors que vos paiements en magasin passent sans difficulté, ou l’inverse. Les deux compteurs évoluent séparément et se paramètrent chacun selon le type de carte (Classic, Gold, Visa Premier, etc.).
Plafond de retrait Crédit Agricole : montants par type de carte
Le Crédit Agricole propose une gamme large de cartes bancaires, chacune associée à un plafond de retrait spécifique. Les montants varient selon le niveau de gamme et les services associés.
Tableau récapitulatif des plafonds de retrait par carte
Voici un tableau synthétique des principaux plafonds de retrait standard sur 7 jours ou par semaine, tels qu’appliqués sur les cartes courantes du Crédit Agricole.
| Type de carte Crédit Agricole | Plafond de retrait standard | Particularités |
|---|---|---|
| Mastercard à autorisation systématique | 300 € / 7 jours | Contrôle du solde en temps réel, adaptée aux budgets encadrés |
| Visa Classic | 450 € / 7 jours | Carte de base pour usage courant en France et à l’étranger |
| Mastercard Standard | 450 € / semaine | Niveau de gamme équivalent à Visa Classic |
| Gold Mastercard | 1 500 € / 7 jours | Plafond de retrait élevé, services premium et assurances renforcées |
| Visa Premier | 1 500 € / semaine | Plafond similaire à la Gold, avec garanties voyage et assistance |
| L’Autre Carte | 80 € / semaine | Plafond de retrait très limité, adaptée aux jeunes ou comptes encadrés |
| Carte Eko | 300 € / distributeurs Crédit Agricole, jusqu’à 1 200 € / 7 jours autres établissements | Offre packagée à frais maîtrisés, plafonds aménageables |
| Mozaïc Black | Plafond personnalisable | Carte jeune, paramétrage adapté au profil et à l’autonomie |
| Globe Trotter | Plafond personnalisable | Carte pensée pour les séjours à l’étranger et la mobilité |
Ces plafonds constituent une base de paramétrage. Le Crédit Agricole ajuste ensuite les montants en fonction de vos revenus, de l’historique de votre compte et de vos besoins déclarés.
Lien entre plafond de retrait et plafond de paiement
Les cartes premium, comme Gold Mastercard ou Visa Premier, bénéficient en général d’un plafond de paiement mensuel élevé, jusqu’à 6 000 € par mois. À l’inverse, certaines cartes comme L’Autre Carte restent limitées à un plancher de paiement autour de 200 € par semaine.
Ce couple retrait/paiement doit se lire ensemble : une carte peut offrir un retrait limité mais un paiement confortable, ou l’inverse. En phase de création d’entreprise, par exemple, les paiements élevés pour des achats professionnels passent souvent par des cartes à plafond de règlement renforcé, tandis que les retraits restent modérés.
Retraits en distributeur Crédit Agricole et hors réseau : quelles limites ?
Les plafonds de retrait au Crédit Agricole dépendent aussi du type de distributeur utilisé. La banque privilégie son propre réseau, tout en laissant un accès large aux guichets automatiques d’autres établissements.
Retraits aux distributeurs Crédit Agricole
Sur les distributeurs automatiques du Crédit Agricole, les retraits respectent principalement le plafond global de votre carte. Toutefois, certaines offres comportent des règles spécifiques, comme la carte Eko.
Pour Eko, le plafond est fixé à 300 € sur les distributeurs Crédit Agricole. En dehors du réseau, le plafond global peut monter jusqu’à 1 200 € sur 7 jours. Cette structure incite à utiliser prioritairement les DAB de la banque, tout en préservant une souplesse en voyage ou en déplacement.
Retraits hors réseau : distributeurs d’autres banques
Les retraits effectués dans d’autres établissements, en zone euro, restent soumis au même plafond hebdomadaire de carte. En revanche, la banque peut appliquer un plafond inférieur hors réseau Crédit Agricole pour certaines cartes ou certaines régions.
Deux contraintes se cumulent alors :
- un plafond global de retrait sur 7 jours, lié à la carte ;
- un plafond spécifique hors réseau Crédit Agricole, parfois plus bas, au-delà duquel les retraits sont bloqués ou facturés.
Des frais supplémentaires apparaissent aussi après un certain nombre d’opérations gratuites, selon votre contrat. La convention de compte définit précisément ce seuil et le montant facturé par retrait supplémentaire.
Retraits en agence Crédit Agricole : plafond illimité mais encadré
Le Crédit Agricole laisse la possibilité de retirer des sommes élevées au guichet d’agence. Dans la plupart des cas, les retraits d’espèces en agence sont affichés comme illimités, sous réserve de respecter plusieurs conditions opérationnelles.
La banque impose généralement :
- un délai de préavis de 48 heures pour toute demande importante en espèces ;
- une justification possible de l’usage des fonds (achat de véhicule, règlement d’un bien, besoin professionnel, etc.) ;
- une vérification de sécurité renforcée au-delà d’un certain montant.
« Pour tout retrait conséquent, l’agence peut demander une explication sur la destination des fonds. Cette démarche s’inscrit dans les obligations légales de lutte contre le blanchiment et le financement du terrorisme. »
En pratique, pour un retrait de plusieurs milliers d’euros, il reste judicieux de prévenir votre conseiller par message sécurisé ou par téléphone. Vous évitez un refus au guichet ou un délai supplémentaire lié à un manque de fonds en caisse.
Retraits en France et à l’étranger : plafonds et frais par zone
Un même plafond se décline différemment selon que vous retirez en France, dans la zone euro ou hors zone euro. Les frais de retrait évoluent aussi fortement d’une région à l’autre.
Zone euro : retraits en distributeurs en euros
Dans la zone euro, la plupart des cartes du Crédit Agricole permettent des retraits sans frais supplémentaires, que vous soyez en France ou dans un autre pays de la zone. Les plafonds de retrait restent identiques à ceux appliqués en France.
Par exemple, une Visa Classic plafonnée à environ 450 € sur 7 jours en France conserve ce plafond en Espagne, en Allemagne ou en Italie. Le distributeur délivre des euros, sans commission de change.
Hors zone euro : frais fixes et pourcentage variable
Hors zone euro, les retraits en devises restent soumis au même plafond de carte, mais s’ajoutent alors des frais de retrait spécifiques : une partie fixe par opération et un pourcentage du montant retiré.
Les conditions varient d’une caisse régionale à l’autre. Voici quelques exemples de grilles tarifaires pour un retrait hors zone euro :
| Caisse régionale Crédit Agricole | Frais fixes par retrait | Commission variable | Particularités |
|---|---|---|---|
| Finistère | 3,80 € | + 2,40 % du montant | Facturation standard hors zone euro |
| Ille-et-Vilaine | 3,50 € | + 2,40 % | Grille proche de celle du Finistère |
| Pyrénées Gascogne | 3,30 € | + 2,90 % | Commission variable un peu plus élevée |
| Normandie-Seine | 4,40 € | + 2,60 % | Frais fixes plus élevés, pourcentage intermédiaire |
| Atlantique Vendée | 3,65 € | + 2,35 % (minimum 7,20 €) | Gratuité possible pour les jeunes selon offre |
| Val de France | 6,23 € | + 2,40 % | Frais fixes plus marqués |
| Nord de France | 6,90 € | + 2,90 % | Niveau de frais significatif sur les retraits en devises |
Pour les cartes premium ou jeunes haut de gamme (World Elite, Infinite, Mozaïc dans certaines formules), les retraits hors zone euro sont parfois gratuits, ce qui modifie complètement le coût d’un séjour à l’étranger.
Choix de la devise et retraits au guichet hors de France
Lors d’un retrait hors zone euro, certains distributeurs proposent de facturer la transaction en euros via un taux de change imposé (Dynamic Currency Conversion). Cette option s’avère souvent moins avantageuse que le taux appliqué par le réseau de carte et votre banque.
En règle générale, pour un retrait hors zone euro, le choix le plus pertinent consiste à :
- sélectionner la devise locale sur le distributeur ;
- laisser la conversion à votre réseau de carte et au Crédit Agricole ;
- vérifier a posteriori le taux de change et les frais sur votre relevé.
Personnaliser et augmenter votre plafond de retrait Crédit Agricole
Les plafonds de retrait ne sont pas figés. Le Crédit Agricole laisse une marge de manœuvre pour adapter les limites à votre situation, de manière ponctuelle ou durable. Cette flexibilité devient utile lors d’un voyage, d’un achat en espèces ou d’un changement de situation personnelle ou professionnelle.
Augmentation ponctuelle ou permanente du plafond
Votre conseiller dispose de la main pour ajuster les plafonds de retrait. Deux types de modifications existent :
- augmentation ponctuelle : valable sur une période déterminée (par exemple, pendant vos vacances ou le temps d’un projet) ;
- augmentation permanente : révision durable du plafond, souvent liée à une évolution de revenus ou de patrimoine.
Cette procédure s’accompagne parfois d’une étude rapide de vos mouvements de compte, surtout lorsque l’augmentation demandée est significative par rapport à vos habitudes.
Modification en ligne via l’application ou l’espace personnel
Dans de nombreuses caisses régionales, vous pouvez demander une modification de plafond directement en ligne, depuis l’application mobile Crédit Agricole ou votre espace personnel web. L’ajustement reste toutefois soumis à validation par la banque.
En amont d’un départ à l’étranger, la demande de rehaussement de plafond de retrait est généralement validée en quelques jours. Le paramétrage prend ensuite effet sur votre carte, dans la limite de ce que votre contrat autorise.
Plafonds personnalisables : Eko, Mozaïc, Globe Trotter
Plusieurs offres du Crédit Agricole proposent des plafonds modulables, adaptés à des publics spécifiques :
- Eko : carte à frais maîtrisés, avec plafonds ajustables dans un cadre encadré ;
- Mozaïc Black : carte pour jeunes, plafonds paramétrés avec l’accord du représentant légal le cas échéant ;
- Globe Trotter : orientée voyageurs, avec marge de manœuvre sur les retraits et les paiements à l’étranger.
Ces cartes permettent d’ajuster finement les limites, par exemple pour un étudiant en mobilité internationale, un jeune actif en stage à l’étranger ou un salarié saisonnier.
Restrictions spécifiques : retraits par un tiers et sécurité des plafonds
Le Crédit Agricole encadre aussi les retraits effectués par un tiers ou dans des conditions inhabituelles, pour limiter les risques de fraude et de détournement de carte.
Retraits effectués par un tiers avec votre carte
Confier son code confidentiel et sa carte à un tiers fait courir un risque de sécurité important. Sur le plan contractuel, cette pratique engage fortement votre responsabilité en cas de retrait abusif ou d’opération frauduleuse.
Le système de plafonds limite alors :
- la capacité de retrait immédiate par un tiers malveillant ;
- la durée pendant laquelle il peut utiliser la carte, avant que les plafonds ne soient atteints.
En cas de prêt de carte non autorisé par la convention de compte, la banque peut refuser une indemnisation totale en cas de fraude ou d’usage abusif.
Plafond inférieur hors réseau Crédit Agricole
Sur certains profils, le Crédit Agricole applique un plafond de retrait inférieur hors réseau. Cette mesure réduit l’exposition en cas de captation de carte sur un distributeur éloigné de votre zone habituelle.
Par exemple, une carte avec un plafond de 450 € sur 7 jours en global peut se voir appliquer un plafond de 300 € hors distributeurs Crédit Agricole, voire moins selon les cas. Ce paramétrage fin figure dans le détail de votre contrat.
Blocage et réouverture du plafond après incident
En cas de suspicion de fraude, de saisie multiple d’un mauvais code ou de comportement jugé atypique par les systèmes de sécurité, le Crédit Agricole peut bloquer temporairement les retraits. La réouverture du plafond passe alors par :
- une vérification d’identité (en agence ou par téléphone) ;
- éventuellement, le renouvellement de la carte ;
- un recalibrage des plafonds si nécessaire.
Plafonds de retrait, gestion de trésorerie et projets personnels
Au-delà des aspects techniques, les plafonds de retrait s’intègrent dans une stratégie globale de gestion de trésorerie. Qu’il s’agisse d’un projet personnel, d’un investissement ou d’un lancement d’activité, vos limites de retrait influencent la manière dont vous structurez vos flux financiers.
Retraits d’espèces et projets de vie
Pour un achat de voiture entre particuliers, des travaux réglés en liquide ou un déménagement, l’usage d’espèces reste parfois privilégié. Dans ces cas, les plafonds standard des cartes classiques montrent vite leurs limites.
Deux leviers se combinent alors :
- une augmentation temporaire des plafonds de retrait sur la carte ;
- un retrait en agence avec préavis, lorsque le montant dépasse largement le plafond de carte.
Cette organisation évite une succession de petits retraits sur plusieurs jours, peu confortable et plus exposée au risque de perte ou de vol des billets.
Création d’entreprise et besoins de trésorerie
En phase de création d’entreprise, la gestion des plafonds de retrait et de paiement pèse également dans la structuration de la trésorerie. Même si les flux passent majoritairement par virement ou terminal de paiement, des besoins d’espèces ponctuels apparaissent souvent.
Les plafonds de retrait doivent alors se coordonner avec :
- le business plan et les projections de flux de trésorerie ;
- les besoins de caisse physique pour le démarrage (fonds de caisse, menues dépenses) ;
- le choix de la carte professionnelle ou de la carte associée au compte de l’entreprise.
Un exemple de business plan rédigé montre souvent comment intégrer ces paramètres bancaires : plafonds de cartes, autorisations de découvert, besoins en liquide, etc. Cette approche évite les blocages à l’ouverture ou au lancement de l’activité.
« Un paramétrage cohérent des plafonds de retrait fait partie des fondations bancaires d’un projet. Il sécurise le démarrage et rend les flux plus lisibles pour le dirigeant comme pour le banquier. »
Articulation avec les autres moyens de paiement
Les plafonds de retrait ne se gèrent pas isolément. Ils s’articulent avec :
- les virements instantanés ou classiques pour les paiements importants ;
- les chèques de banque pour les montants élevés (immobilier, véhicule, matériel) ;
- les solutions de paiement mobile pour les dépenses du quotidien.
Dans beaucoup de cas, augmenter les plafonds de paiement par carte et utiliser des virements ou un chèque de banque apporte une réponse plus adaptée qu’un retrait massif d’espèces, surtout pour des montants élevés et facilement traçables.




