
Entre le plafond de retrait imposé par la banque, les limites des distributeurs et les obligations de contrôle au‑delà de 10 000 euros par mois, retirer du liquide ne se résume plus à taper son code et attendre les billets. Chaque carte bancaire obéit à une architecture de plafonds précise, parfois méconnue, qui influence directement vos retraits au quotidien comme lors d’opérations ponctuelles plus importantes.
Ces règles vont encore évoluer avec l’extension du cashback, le développement du cash-in-shop et le renforcement des surveillances Tracfin. Comprendre le plafond de retrait au distributeur permet d’anticiper, d’éviter les blocages et d’organiser sereinement vos paiements, vos projets ou même la trésorerie de votre activité professionnelle.
| Élément clé | Ce qu’il faut retenir | Impact pour l’utilisateur |
|---|---|---|
| Plafond journalier | Montant maximal autorisé par jour selon la banque et la carte. | Peut limiter les retraits importants en urgence. |
| Plafond sur 7 jours glissants | Total cumulé des retraits autorisés sur une semaine. | Explique pourquoi un retrait peut être refusé même si le compte est approvisionné. |
| Limites spécifiques aux distributeurs d’une autre banque | Certains DAB imposent leurs propres plafonds. | Montants parfois plus bas, oblige à multiplier les retraits. |
| Relevé des plafonds | Possible via appli bancaire ou conseiller. | Permet d’anticiper un gros retrait. |
| Augmentation temporaire | Réglable sur demande ou parfois en autonomie. | Utile pour les voyages ou achats importants. |
Plafond de retrait au distributeur : définition, mécanismes et enjeux pratiques
Le plafond de retrait au distributeur correspond au montant maximal de liquide que votre banque vous autorise à retirer avec votre carte sur une période donnée. Cette limite ne dépend pas uniquement de votre solde, mais aussi du type de carte, du contrat signé avec votre banque et des contraintes des distributeurs automatiques (DAB et GAB).
Ce plafond s’apprécie souvent sur plusieurs échelles de temps : par opération, par jour et par semaine ou par mois glissant. Une carte peut donc refuser un retrait, même avec un compte largement créditeur, simplement parce que l’un de ces plafonds est déjà atteint.
Dans une logique de gestion de risque, les banques utilisent ces plafonds pour limiter les pertes en cas de fraude, lisser les retraits de leurs clients et respecter leurs propres contraintes de trésorerie. De votre côté, connaître ces paramètres permet d’adapter vos habitudes : planification de gros retraits, préparation d’un achat important, organisation d’un voyage, ou encore gestion de trésorerie pour un entrepreneur.
Les différents types de plafonds de retrait au distributeur
Un même titulaire de carte se confronte à plusieurs couches de limitations. Les comprendre évite de se retrouver face à un message de refus incompréhensible sur l’écran du DAB.
Plafond par opération : la limite à chaque retrait
Le premier niveau s’exprime par transaction. Chaque retrait est plafonné, indépendamment du cumul journalier ou hebdomadaire. Cette limite est souvent liée à la capacité physique du distributeur et à sa politique de sécurité.
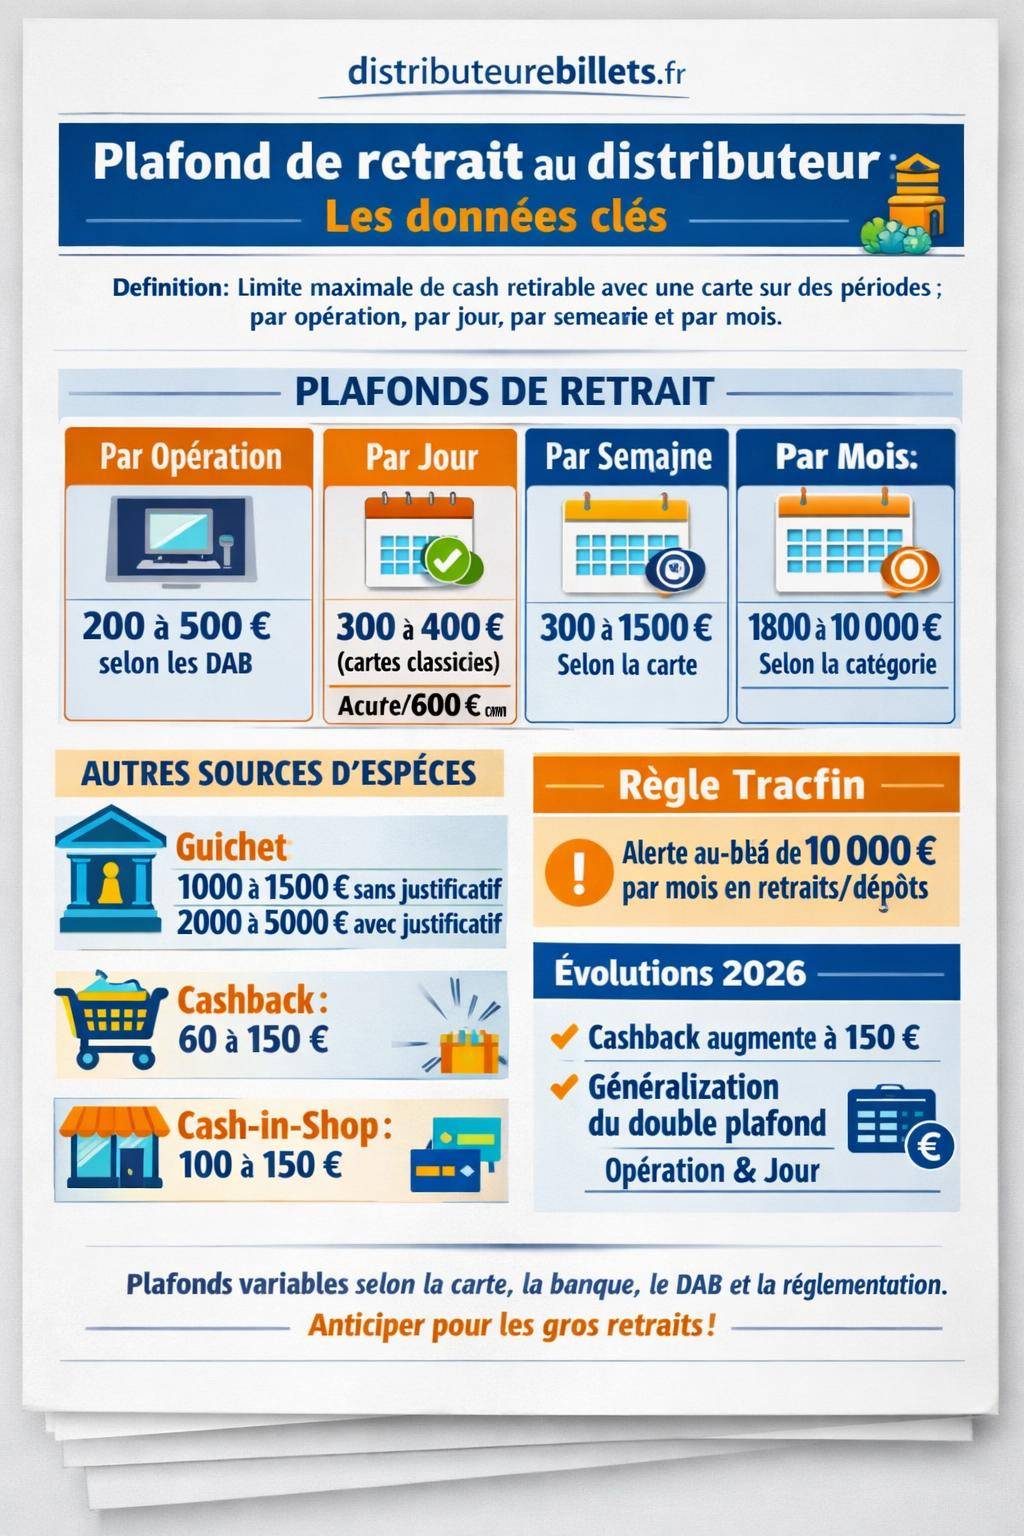
En pratique, beaucoup de distributeurs imposent une limite par retrait située entre 200 et 500 euros, parfois un peu plus sur les automates de votre propre banque. Même avec une carte haut de gamme, le DAB peut donc refuser une somme importante, obligeant à fractionner en plusieurs retraits consécutifs.
Plafond journalier de retrait au distributeur
Le plafond journalier représente le montant cumulé que vous pouvez retirer sur une journée civile. Les données moyennes observées sont les suivantes :
- Plafond journalier moyen : environ 300 euros pour les cartes classiques.
- Limite par opération DAB : entre 400 et 600 euros selon le distributeur, pour certaines cartes plus haut de gamme.
Le cumul de vos retraits sur 24 heures vient se déduire de ce plafond. Si vous avez déjà retiré 300 euros dans la matinée, une nouvelle tentative le soir risque d’être refusée, même s’il vous reste du plafond hebdomadaire ou mensuel.
Plafonds hebdomadaires : un paramètre souvent négligé
La plupart des cartes sont paramétrées sur un plafond de retrait hebdomadaire, calculé sur 7 jours glissants. Les ordres de grandeur habituels sont les suivants :
| Type de carte | Plafond hebdomadaire DAB (retrait) |
|---|---|
| Cartes classiques (Visa / Mastercard standard) | Environ 300 à 500 euros |
| Cartes en ligne (néobanques, offres numériques) | Environ 600 euros |
| Cartes intermédiaires (Gold, Premier d’entrée de gamme) | Environ 800 à 1500 euros |
| Cartes Premium (haut de gamme, Affluent) | Environ 2000 à 3000 euros |
Ces montants dépendent évidemment de votre profil client, de vos revenus, de l’ancienneté de la relation et des politiques spécifiques à chaque établissement. Un rendez‑vous avec votre conseiller permet souvent d’ajuster ces plafonds à vos besoins réels.
Plafonds mensuels : la vision long terme de la banque
Au‑delà de la semaine, les banques paramètrent aussi des plafonds mensuels de retrait par carte, qui jouent un rôle dans la surveillance du compte. On observe fréquemment :
| Type de carte | Plafond mensuel indicatif |
|---|---|
| Cartes classiques | Environ 1800 à 2000 euros |
| Cartes intermédiaires | Environ 3000 à 5000 euros |
| Cartes Premium | Environ 8000 à 10000 euros et plus |
Ce plafond mensuel agit comme un filet de sécurité supplémentaire pour la banque, notamment en cas de carte volée non signalée à temps. Pour vous, ce paramètre conditionne la capacité à gérer en liquide certains projets : travaux, achat de véhicule d’occasion, règlement d’un dépôt de garantie, etc.
Comment connaître et modifier le plafond de retrait de sa carte ?
Chaque contrat de carte définit un plafond de retrait, mais la plupart des clients ignorent le chiffre précis. Plusieurs canaux donnent accès à cette information.
Consulter le plafond dans vos documents et espaces clients
Les premières sources restent :
- les conditions tarifaires reçues à l’ouverture du compte,
- la convention de compte,
- la rubrique « Carte bancaire » ou « Plafonds » de votre espace client en ligne ou de l’application mobile.
De nombreuses banques affichent désormais en temps réel :
- le plafond total autorisé,
- le reste disponible sur la période,
- la date de remise à zéro (jour de recalcul du plafond glissant).
Demander un ajustement personnalisé du plafond
En cas de besoin ponctuel ou régulier, une augmentation du plafond de retrait se gère de plusieurs façons :
- activation temporaire d’un plafond plus élevé via l’application, pour quelques jours ;
- demande d’augmentation durable par message sécurisé ou en agence ;
- changement de gamme de carte pour un plafond structurellement plus élevé.
Les banques peuvent exiger des justificatifs de revenus ou une analyse de votre fonctionnement de compte avant de valider une hausse durable.
Ce qui limite réellement vos retraits au distributeur
Atteindre son plafond ne constitue pas le seul motif de refus. Le fonctionnement concret des DAB entraîne d’autres contraintes, parfois frustrantes lorsque l’on ne les anticipe pas.
Les limites propres aux distributeurs automatiques
Un distributeur automatique possède une capacité physique limitée : cassettes de billets, valeur faciale disponible, nombre de billets par retrait. Certains automates n’acceptent par exemple que des billets de 20 et 50 euros, limités à un certain nombre par opération.
Les données usuelles font apparaître :
- une capacité par transaction souvent située entre 200 et 500 euros selon le modèle ;
- un refus possible si le nombre de billets demandés dépasse la capacité mécanique ;
- des blocages ponctuels si l’automate n’est plus suffisamment approvisionné.
Le DAB peut donc afficher un message de plafond atteint, alors que votre carte dispose encore de marge. Dans ce cas, se tourner vers un autre distributeur ou vers une agence reste souvent la solution la plus efficace.
Approvisionnement insuffisant : pourquoi un retrait est parfois refusé
Un distributeur peut refuser une transaction même si vos fonds sont disponibles et vos plafonds non atteints. En cause :
- un manque de billets dans certaines cassettes ;
- une saturation de la machine en fin de journée ou d’événement ;
- une politique interne limitant le montant maximal par client sur une courte période.
Ces contraintes sont gérées par les banques pour réduire les risques d’agression, d’arrachage de DAB ou de fraude massive. Le client subit cette politique, mais peut contourner partiellement le problème en se rendant en agence ou en planifiant son retrait sur plusieurs jours.
« Le distributeur automatique de billets n’est pas une caisse illimitée connectée à votre compte. Il obéit à une logique de gestion de stock, de sécurité et de flux, qui explique de nombreux refus alors même que le compte est créditeur. »
Solution pour de grosses sommes : la commande de fonds
Pour retirer une somme conséquente en une seule fois, le recours à la commande de fonds en agence reste une méthode efficace. En général :
- un délai de 48 heures est demandé pour préparer la somme ;
- le retrait se fait au guichet, avec pièce d’identité ;
- la banque ajuste ponctuellement ses propres flux de caisse.
Cette procédure devient quasi incontournable dès que l’on souhaite dépasser nettement les plafonds habituels ou éviter de multiplier les passages au DAB sur plusieurs jours.
Retrait au distributeur, guichet et en magasin : quelles différences de plafonds ?
Le recours au distributeur n’est pas la seule manière d’obtenir des espèces. Les banques et commerçants proposent d’autres canaux, chacun avec ses propres plafonds.
Retraits au guichet : souplesse et contrôles renforcés
Au guichet d’agence, les plafonds se gèrent de manière plus souple que sur automate. On observe fréquemment :
- Retrait sans justificatif : autour de 1000 à 1500 euros selon les banques ;
- Retrait avec justificatif potentiel (facture, compromis, devis…) : au‑delà de 2000 à 5000 euros ;
- Retrait exceptionnel en agence : jusqu’à environ 2000 euros par jour, parfois plus selon la relation bancaire et la préparation en amont.
Le conseiller peut adapter la procédure selon la fréquence et le contexte : financement d’un achat, versement de loyers, opérations entre particuliers, etc. Plus la somme est élevée, plus la banque applique une vigilance renforcée.
Cashback et cash-in-shop : retraits chez les commerçants
Le cashback consiste à obtenir des espèces lors d’un paiement par carte chez un commerçant. Historiquement limité à 60 euros, le plafond va être relevé à 150 euros. Vous réglez vos achats, puis le commerçant vous remet en plus un montant d’espèces, débité sur votre compte en une seule opération.
Le cash-in-shop correspond à un retrait en magasin sans achat. Ce service, encore en déploiement, prévoit des plafonds de 100 à 150 euros par retrait après 2026. Il vient compléter les DAB, en particulier dans les zones où les distributeurs se raréfient.
La règle des 10 000 euros : Tracfin, retraits et dépôts en espèces
Au‑delà de votre relation contractuelle avec la banque, la lutte contre le blanchiment impose un cadre réglementaire. En France, les établissements financiers doivent surveiller les opérations en espèces qui dépassent certains seuils.
Le seuil Tracfin de 10 000 euros par mois
La règle de base repose sur un seuil de 10 000 euros cumulés de retraits ou dépôts en espèces par mois. Ce seuil :
- s’applique par personne, et non par compte ;
- prend en compte l’ensemble des opérations du mois (retraits, dépôts, parfois opérations de change) ;
- déclenche une déclaration à Tracfin lorsque le cumul le dépasse.
Cette obligation n’implique pas automatiquement un blocage ou un gel des fonds. Elle signifie que la banque signale l’activité au service de renseignement financier, qui décide ensuite de la suite à donner.
« Les banques déclarent à Tracfin les opérations suspectes ou les flux en espèces supérieurs à 10 000 euros par mois. Cette obligation ne remet pas en cause le droit du client à disposer de son argent, mais renforce la traçabilité des mouvements de cash. »
Impact concret sur vos retraits au distributeur
Sur le terrain, cette règle influence la façon dont les banques paramètrent les plafonds :
- plafonds mensuels calibrés pour rester en‑dessous du seuil pour la plupart des clients ;
- surveillance accrue en cas de retraits ou dépôts répétitifs proches de ce seuil ;
- demande de justificatifs pour des opérations en liquide qui sortent du cadre habituel du client.
Pour un professionnel qui manipule régulièrement du cash (restauration, commerce de détail, services de proximité), une structuration claire de la gestion d’espèces et des encaissements devient indispensable. Le plan de trésorerie et le business plan jouent un rôle pour justifier ces flux auprès de la banque.
Évolutions 2026 : nouveaux plafonds et double limitation
Le paysage des retraits en espèces évolue. Plusieurs changements sont attendus ou déjà engagés, impactant les plafonds et les modes d’accès au cash.
Hausse du plafond de cashback
Le plafond de cashback grimpe de 60 euros à 150 euros. Cette augmentation :
- renforce le rôle des commerces comme points d’accès aux espèces ;
- réduit la dépendance aux distributeurs, notamment en zone rurale ;
- simplifie la gestion de petites sommes en complément du DAB.
Les plafonds resteront intégrés au plafond global de carte. Le cumul des cashbacks vient donc s’additionner avec les retraits DAB classiques dans votre plafond de retrait hebdomadaire ou mensuel.
Généralisation du double plafond : par opération et par jour
Les banques se dirigent vers une double limitation plus systématique :
- un plafond par opération (ex. 300 ou 400 euros par retrait) ;
- un plafond journalier (ex. 300 euros cumulés, ou plus selon la carte).
Ce double plafond renforce la maîtrise du risque tout en gardant une certaine souplesse. Vous pouvez effectuer plusieurs petits retraits, dans la limite d’un plafond journalier, sans concentrer trop de billets sur une seule opération.
Déploiement du cash-in-shop après 2026
Le développement du cash-in-shop après 2026 va élargir les possibilités de retrait en dehors des agences et DAB. Les plafonds annoncés tournent autour de 100 à 150 euros par retrait sans achat.
Ce dispositif devrait toucher en priorité les secteurs où les DAB ferment ou se raréfient. Il ouvre aussi de nouvelles questions pour les commerçants : gestion du fonds de caisse, sécurité, assurances et suivi comptable des opérations.
Retraits importants : comment organiser une forte sortie d’espèces ?
Retirer une somme élevée requiert une organisation méthodique. Agir par étapes évite les blocages techniques et les suspicions inutiles.
Étapes pour un retrait exceptionnel
Pour préparer un retrait de plusieurs milliers d’euros, une stratégie efficace suit généralement ce schéma :
- prendre contact avec la banque quelques jours avant la date prévue ;
- demander une augmentation temporaire du plafond de retrait DAB et/ou un retrait au guichet ;
- évaluer si une commande de fonds est nécessaire (souvent au‑delà de 3000 à 5000 euros) ;
- prévoir une pièce d’identité et, selon les montants, un justificatif (facture, compromis de vente, devis).
Les conseillers apprécient de connaître la nature de l’opération (acompte immobilier, achat de véhicule, donation…). Plus l’information circule clairement, plus les procédures se déroulent simplement.
Retraits fréquents pour une activité professionnelle
Les indépendants, commerçants ou dirigeants de TPE qui manipulent régulièrement du liquide ont intérêt à structurer le fonctionnement dès la création de l’activité. Quelques pistes :
- ouvrir un compte professionnel dédié avec une carte paramétrée sur des plafonds adaptés ;
- négocier en amont des plafonds de retrait et de dépôt cohérents avec le chiffre d’affaires prévisionnel ;
- intégrer ces éléments dès la phase de formalités de création d’entreprise pour éviter les blocages pendant la montée en charge ;
- prévoir une gestion de caisse claire (journal de caisse, remises régulières en banque, sécurité des transports d’espèces).
Un flux d’espèces cohérent avec le business plan de création d’entreprise facilite la relation bancaire, limite les demandes de justificatifs répétées et sécurise la trésorerie.
« La cohérence entre le niveau de retraits en espèces et l’activité réelle déclarée de l’entreprise constitue l’un des critères majeurs de confiance pour la banque. »
Questions fréquentes autour des plafonds de retrait au distributeur
Certaines interrogations reviennent régulièrement chez les particuliers comme chez les professionnels. Les clarifier permet d’utiliser les DAB sans mauvaise surprise.
Peut‑on retirer plus que le plafond indiqué ?
Le plafond contractuel représente une limite ferme. Pour le dépasser, une modification temporaire ou durable doit être validée par la banque. En revanche, vous pouvez parfois effectuer plusieurs retraits dans la même journée, tant que :
- le plafond par opération du DAB le permet ;
- le plafond journalier de la carte n’est pas atteint ;
- le plafond hebdomadaire ou mensuel reste disponible.
Une fois l’un de ces seuils franchi, seul un ajustement par la banque débloque la situation.
Pourquoi ma banque me demande-t-elle un justificatif pour un retrait ?
Au‑delà de 2000 à 5000 euros, certaines banques réclament un document précisant la nature de l’opération : achat de véhicule, travaux, versement à un tiers, etc. Cette demande s’explique par :
- les obligations liées à la lutte contre le blanchiment ;
- la politique interne de conformité ;
- la nécessité de conserver une trace de l’opération pour d’éventuels contrôles.
Un justificatif clair (facture pro forma, compromis, devis détaillé) fluidifie les échanges et limite les allers‑retours.
Retirer au distributeur ou payer par virement : que privilégier ?
Pour des sommes élevées, un virement bancaire offre souvent davantage de sécurité : traçabilité, absence de transport d’espèces, coût généralement nul en zone SEPA. Le virement reste particulièrement adapté :
- aux transactions immobilières ;
- aux achats de véhicules auprès de professionnels ;
- aux règlements importants entre entreprises.
Le retrait en espèces garde sa pertinence pour certains paiements entre particuliers, des professions qui encaissent principalement en liquide ou des contextes où le virement n’est pas pratique. Dans tous les cas, le plafond de retrait au distributeur impose de planifier la sortie d’espèces plutôt que de l’improviser.




