
Le plafond de retrait BNP Paribas conditionne vos retraits d’espèces au distributeur, en France comme à l’étranger. Entre plafonds de base, cartes Visa Classic, Premier ou Infinite et limites spécifiques aux cartes de crédit, l’ensemble forme un cadre précis qu’il vaut mieux maitriser avant un voyage, un achat important ou une période de dépenses plus intense.
En comprenant comment BNP Paribas calcule les plafonds par carte, la logique des périodes glissantes et les leviers pour augmenter vos limites, vous gagnez en marge de manœuvre au quotidien. Surtout, vous réduisez les blocages au distributeur et anticipez les situations où vous avez besoin de liquide rapidement.
| Élément clé | Ce qu’il faut savoir | Astuce pratique |
|---|---|---|
| Plafond de retrait variable | Le montant dépend du type de carte (Visa Classic, Premier, Infinite, etc.). | Vérifier son contrat ou l’espace client BNP pour connaître ses limites exactes. |
| Période de calcul | Les plafonds fonctionnent par période glissante de 7 jours, et non par semaine civile. | Planifier ses retraits pour étaler sur deux périodes de 7 jours. |
| Retraits hors BNP | Les distributeurs non-BNP peuvent appliquer des limites plus basses. | Toujours privilégier un DAB BNP pour profiter du plafond maximum. |
| Augmenter temporairement le plafond | Des hausses sont possibles via l’appli, par téléphone ou en agence. | Anticiper les besoins (voyages, achats importants) pour éviter un refus de retrait. |
| Retraits à l’étranger | Limites parfois réduites selon le pays et le réseau du DAB. | Activer les options voyage et prévenir la banque pour éviter les blocages. |
Plafond de retrait BNP Paribas : principes de base et période glissante
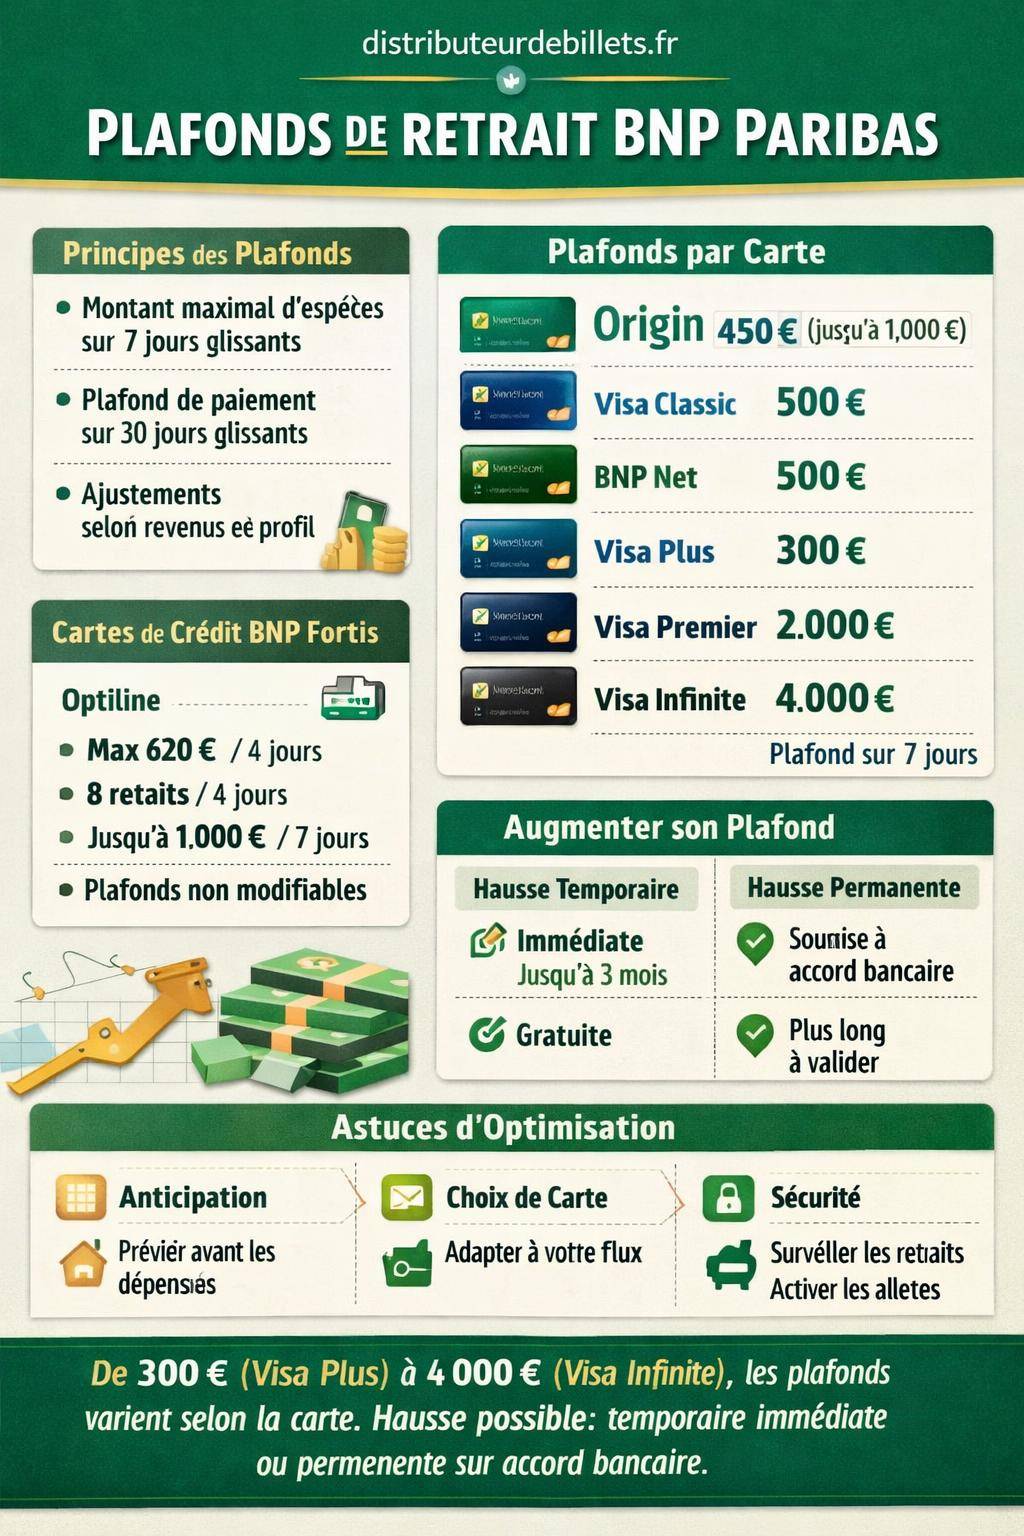
Le plafond de retrait chez BNP Paribas correspond au montant maximal d’espèces que vous pouvez retirer avec votre carte sur une période donnée, appelée période glissante. La banque définit ce plafond selon le type de carte, votre profil client et votre historique bancaire.
Pour les cartes de débit BNP Paribas, les plafonds de retrait sont calculés sur une période de 7 jours glissants. Chaque nouveau retrait remonte sur les 7 derniers jours, jour par jour, pour vérifier si la limite autorisée est atteinte. Cette approche évite les excès ponctuels et l’utilisation frauduleuse de la carte.
Les paiements par carte reposent sur une autre logique. BNP Paribas applique en général une période de 30 jours glissants pour le plafond de paiement, totalement distinct de la limite de retrait. Vous pouvez donc avoir atteint votre plafond de retrait tout en conservant une marge sur vos paiements, et inversement.
Montants des plafonds de retrait BNP Paribas par carte
BNP Paribas propose plusieurs gammes de cartes, avec des plafonds de retrait adaptés à des usages très différents. Voici les montants de base couramment appliqués sur une période de 7 jours glissants, hors ajustement personnalisé.
Tableau récapitulatif des plafonds de retrait par carte BNP Paribas
| Type de carte BNP Paribas | Plafond de retrait standard | Période de calcul | Personnalisation possible |
|---|---|---|---|
| Carte Origin | 450 € (une autre documentation mentionne jusqu’à 1 000 €) | 7 jours glissants | Oui, via application et espace client |
| Visa Classic | 500 € | 7 jours glissants | Oui, temporaire ou permanente |
| BNP Net | 500 € | 7 jours glissants | Oui |
| Visa Plus | 300 € | 7 jours glissants | Oui, selon profil |
| Visa Premier | 2 000 € | 7 jours glissants | Oui, avec validation bancaire |
| Visa Infinite | 4 000 € | 7 jours glissants | Oui, ajustée sur mesure |
Ce tableau montre un écart net entre les cartes d’entrée de gamme, comme Origin ou Visa Plus, et les cartes premium, comme Visa Premier ou Visa Infinite. Les profils qui utilisent régulièrement des montants élevés en espèces trouvent davantage de souplesse avec les cartes haut de gamme.
La carte Origin affiche un plafond de base à 450 €. Certaines sources internes évoquent un plafond paramétrable jusqu’à 1 000 € sur 7 jours. Cette marge de manœuvre dépend toutefois de votre dossier, de vos revenus et de votre relation avec BNP Paribas.
Zoom sur les plafonds des cartes de débit BNP Paribas
Pour un usage quotidien, les cartes Visa Classic, BNP Net et Visa Plus couvrent la plupart des besoins. Leur plafond de retrait reste toutefois limité :
- Visa Classic : 500 € sur 7 jours, adapté à un usage courant, retraits réguliers mais modérés.
- BNP Net : également 500 € sur 7 jours, généralement associée à une gestion à distance plus digitalisée.
- Visa Plus : 300 € sur 7 jours, idéale pour un compte secondaire, un étudiant ou un budget contrôlé.
Pour des usages plus intensifs, les plafonds de retrait s’élèvent :
- Visa Premier : 2 000 € sur 7 jours glissants, qui offre une marge confortable en voyage, lors de travaux ou d’achats d’équipement.
- Visa Infinite : 4 000 € sur 7 jours, pensée pour les clients qui gèrent des dépenses élevées, en France comme à l’étranger.
« Avec ma carte Visa Premier, je retire facilement plusieurs centaines d’euros avant un déplacement à l’étranger, sans me heurter au plafond de retrait classique. J’ai quand même demandé une légère augmentation temporaire via l’application pour un voyage plus long. »
Période de 7 jours glissants : comment BNP Paribas calcule votre plafond
Le fonctionnement en 7 jours glissants surprend souvent les clients, car il diffère d’une simple limite par semaine civile. Chez BNP Paribas, le calcul s’effectue sur les 7 derniers jours, heure par heure, depuis votre dernier retrait.
Exemple concret : si vous disposez d’un plafond de 500 € et que vous retirez 300 € le lundi, puis 200 € le mercredi, vous avez atteint la limite. Vous devrez attendre le lundi suivant, à l’heure exacte du premier retrait, pour récupérer une marge de 300 € sur votre plafond, puis le mercredi suivant pour les 200 € restants.
Cette mécanique protège le compte contre les retraits massifs sur une courte période. Elle renforce aussi la sécurité en cas de vol de carte ou d’utilisation frauduleuse : même en possession du code, l’auteur ne peut pas dépasser la limite autorisée sur 7 jours.
Plafond de retrait et cartes de crédit BNP Fortis / Optiline : restrictions spécifiques
BNP Paribas commercialise également des cartes de crédit via la filiale BNP Fortis ou des solutions comme Optiline. Les plafonds associés à ces cartes suivent des règles spécifiques, souvent plus strictes pour les retraits d’espèces.
Limites de retrait sur cartes de crédit BNP Fortis
Les cartes de crédit BNP Fortis disposent de plafonds fixes, non modifiables par le client, pour les retraits d’espèces :
- Montant maximal sur 4 jours : 620 €.
- Nombre maximal de retraits sur 4 jours : 8 opérations.
- Plafond maximal sur 7 jours : 1 000 €.
- Plafonds non modifiables : le client ne peut pas ajuster ces limites via l’application ou l’espace en ligne.
Ces restrictions reflètent la logique du crédit renouvelable : le retrait d’espèces est généralement plus coûteux que le paiement direct par carte. La banque encadre donc plus strictement les retraits pour limiter les risques d’endettement excessif.
« Les cartes de crédit BNP Fortis ne permettent pas d’augmenter librement le plafond de retrait. La marge de manœuvre reste encadrée car chaque retrait d’espèces est assimilé à une utilisation du crédit disponible. »
Spécificités Optiline : modification uniquement via le service clientèle
Pour les solutions de crédit Optiline, les ajustements de plafond ne s’effectuent pas dans les canaux classiques. Toute modification passe par le service clientèle Optiline.
Coordonnées communiquées :
- Service clientèle Optiline : 02 508 44 40.
- Ajustements étudiés au cas par cas selon votre profil et votre capacité de remboursement.
Les clients qui souhaitent davantage de souplesse pour leurs retraits d’espèces trouvent parfois plus d’intérêt à optimiser leur carte de débit principale BNP Paribas, plutôt que de miser sur une augmentation de plafond via une carte de crédit.
Comment consulter et comprendre votre plafond de retrait BNP Paribas
BNP Paribas offre plusieurs canaux pour consulter votre plafond de retrait et vos limites de paiement. La plupart des clients disposent de toutes ces informations directement dans l’application mobile ou l’espace client en ligne.
Les principaux moyens de vérification :
- Application mobile BNP Paribas : accès rapide à vos cartes, vos plafonds de retrait et de paiement, ainsi qu’à l’historique.
- Espace client web : interface plus détaillée, souvent plus lisible pour comparer plusieurs cartes ou comptes.
- Conseiller en agence ou au téléphone : utile pour interpréter une situation complexe, un blocage ou un besoin récurrent d’augmentation.
Une fois dans la rubrique carte, l’écran affiche généralement :
- Votre plafond de retrait actuel (base + éventuelle augmentation temporaire).
- La période de calcul (7 jours glissants pour les retraits, 30 jours pour les paiements).
- Le montant déjà utilisé et le reste disponible.
Augmenter son plafond de retrait BNP Paribas : démarches et leviers
BNP Paribas permet d’augmenter les plafonds de retrait de deux manières distinctes : augmentation temporaire paramétrée directement par le client, ou augmentation permanente soumise à validation bancaire. La procédure s’effectue principalement via l’application mobile ou l’espace client web.
Accès aux paramètres de plafond via l’application mobile
Pour modifier vos plafonds depuis l’application mobile BNP Paribas, la navigation se fait en quelques étapes :
- Accéder à la rubrique « Mes comptes ».
- Ouvrir le menu « Offres », puis « Cartes ».
- Cliquer sur « Mes limites ».
- Sélectionner la carte concernée et choisir le type de modification souhaitée : temporaire ou permanente.
Depuis cet espace, vous visualisez le plafond en vigueur et les différentes options de modification proposées. Les augmentations temporaires sont généralement applicables immédiatement lorsqu’elles restent dans la fourchette autorisée par la banque pour votre profil.
Modification des plafonds via le site BNP Paribas en ligne
Sur le site internet BNP Paribas, la logique est similaire, avec un cheminement légèrement différent :
- Cliquer sur « Gérer ses comptes ».
- Accéder à « Cartes et moyens de paiement ».
- Ouvrir le menu « Toutes les cartes bancaires ».
- Sélectionner « Mes limites » pour la carte choisie.
Vous arrivez alors sur un écran similaire à celui de l’application, qui vous propose :
- Le choix entre limite temporaire ou limite permanente.
- Une liste de plafonds possibles, par palier.
- Une étape de confirmation finalisant la demande.
« J’ai augmenté temporairement mon plafond de retrait avant un voyage. La validation a été instantanée dans l’application, ce qui m’a permis de retirer davantage au guichet automatique dès le lendemain, sans appel à mon conseiller. »
Augmentation temporaire du plafond de retrait : fonctionnement concret
L’augmentation temporaire du plafond de retrait BNP Paribas cible les situations ponctuelles : vacances, achat de véhicule d’occasion, travaux, projet personnel ou professionnel. Elle offre une solution simple qui reste encadrée dans le temps.
Caractéristiques de l’augmentation temporaire :
- Délai d’application : immédiat, sous réserve de rester dans l’intervalle autorisé par BNP Paribas.
- Durée : jusqu’à 3 mois.
- Coût : gratuit, BNP Paribas ne facture pas de frais supplémentaires pour cette modification.
- Retour automatique : à l’issue des 3 mois, le plafond revient au montant de base prévu dans votre contrat de carte.
Ce mécanisme évite une augmentation durable qui ne correspondrait plus à votre usage normal après la période concernée. Vous renforcez vos marges pour une période définie, puis vos plafonds se réajustent sans démarche supplémentaire.
Augmentation permanente du plafond de retrait : validation par la banque
L’augmentation permanente du plafond de retrait enclenche une analyse plus approfondie par BNP Paribas. La banque vérifie votre capacité financière, votre stabilité de revenus, l’ancienneté de votre compte et la manière dont vous gérez déjà vos moyens de paiement.
Quelques éléments à retenir sur l’augmentation permanente :
- Validation nécessaire : l’augmentation ne devient effective qu’après accord explicite de la banque.
- Délai plus long : la demande en ligne peut impliquer un délai de traitement, surtout pour des montants élevés.
- Contacts possibles : le conseiller peut vous appeler pour préciser le besoin ou vous proposer une solution alternative, par exemple une carte de catégorie supérieure.
Pour les clients qui réalisent régulièrement des retraits élevés, BNP Paribas oriente parfois vers une carte premium :
- Visa Premier pour doubler ou quadrupler la marge de retrait par rapport à une carte Classic.
- Visa Infinite pour accéder à un plafond encore plus important et à des services d’assistance renforcés.
« Au-delà d’un certain niveau de plafond, la banque préfère souvent migrer le client vers une carte Premier ou Infinite plutôt que d’augmenter indéfiniment une carte d’entrée de gamme. »
Stratégies pour gérer et optimiser son plafond de retrait BNP Paribas
Au-delà des démarches techniques, la gestion des plafonds de retrait fait partie d’une stratégie globale d’organisation financière. Selon votre profil, plusieurs approches se complètent.
Anticiper les pics de dépenses
Pour un projet ponctuel, par exemple un lancement d’activité, des frais de notaire, ou une démarche via le guichet unique de création d’entreprise, les besoins de liquidités augmentent temporairement. Dans ce cas, la combinaison suivante fonctionne bien :
- Simuler votre besoin de retrait total sur la période.
- Programmer une augmentation temporaire du plafond, calibrée sur ce besoin.
- Échelonner certains retraits sur plusieurs jours pour lisser l’utilisation de la limite sur 7 jours.
Cette organisation limite les refus au distributeur et évite les opérations dans la précipitation, avec un risque de retirer dans des DAB facturant des frais élevés.
Adapter la carte au niveau de flux financier
Lorsque les besoins en retrait augmentent durablement (développement d’activité, revenus plus élevés, gestion de plusieurs foyers, etc.), une évolution de gamme de carte facilite la vie quotidienne. Une carte Premier ou Infinite offre un plafond de retrait plus élevé, mais aussi un plafond de paiement plus large, pratique pour :
- Régler des acomptes importants.
- Payer des fournisseurs ou des prestataires.
- Financer des dépenses liées à une création d’entreprise et aux formalités auprès de l’INPI.
Avant de changer de carte, comparez les plafonds proposés, les cotisations annuelles et vos usages réels. Un plafond très élevé ne se justifie pas toujours si vous travaillez majoritairement en paiement électronique ou virement.
Sécuriser l’usage du plafond de retrait
Les plafonds de retrait participent à la sécurité de votre compte bancaire. Plus le plafond est élevé, plus une utilisation frauduleuse génère un impact potentiellement fort en cas de vol ou de phishing.
Quelques bonnes pratiques :
- Limiter l’augmentation permanente à vos besoins réels.
- Privilégier l’augmentation temporaire pour les périodes bien identifiées.
- Surveiller régulièrement les retraits dans l’application mobile.
- Activer les alertes SMS ou notifications en cas de retrait supérieur à un certain montant.
Plafond de retrait BNP Paribas et projets de vie : articuler retraits, paiements et virements
La question du plafond de retrait intervient rarement isolée. Elle s’inscrit souvent dans un projet de vie : achat immobilier, préparation d’un voyage long, changement de situation professionnelle ou création d’entreprise. Dans ces contextes, le retrait d’espèces constitue seulement un des maillons de la chaine financière.
Par exemple, un entrepreneur qui se lance peut avoir besoin :
- De retraits d’espèces pour gérer des achats de matériel ou des petites dépenses.
- De plafonds de paiement élevés pour régler des fournisseurs.
- De virements importants pour verser des apports ou des cautions.
Dans ce type de configuration, un échange structuré avec le conseiller permet de coordonner :
- L’ajustement des plafonds de retrait et de paiement.
- La mise en place de facilités de caisse temporaires.
- Le choix du type de carte le plus adapté.
En parallèle, des ressources pédagogiques comme un guide complet sur la création d’entreprise apportent une vision globale : dispositifs administratifs, guichets uniques, protection sociale du dirigeant, et organisation bancaire à prévoir. Le plafond de retrait devient alors un paramètre au service d’un scénario plus large, cohérent avec vos objectifs.




