
Vous arrivez vite au maximum de votre carte dès que vous retirez un peu trop au distributeur ? Entre plafonds hebdomadaires, limites techniques des DAB et nouvelles règles bancaires qui évoluent en 2026, gérer son argent liquide demande une vraie stratégie.
En ajustant intelligemment votre plafond de retrait, vous gagnez en marge de manœuvre pour vos dépenses courantes, vos voyages, vos achats d’urgence ou vos retraits exceptionnels en agence. Les solutions existent, certaines sont méconnues et d’autres évoluent nettement avec les prochaines réformes.
| Solution | Utilité | Avantages |
| Demander une hausse à sa banque | Augmenter temporairement ou durablement le plafond | Rapide et ajusté selon vos besoins |
| Utiliser le retrait en agence | Obtenir plus que le plafond du distributeur | Montants élevés, assistance possible 🏦 |
| Activer une carte haut de gamme | Profiter de limites plus généreuses | Plafonds élevés + assurances premium |
| Répartir les retraits | Limiter le blocage de plafond | Souplesse et meilleure gestion 📅 |
Comprendre le plafond de retrait de sa banque avant de vouloir l’augmenter
Le plafond de retrait correspond au montant maximal de cash que vous pouvez sortir avec votre carte bancaire sur une période donnée. Les banques parlent souvent de plafond sur 7 jours glissants, parfois complété par une limite quotidienne et un plafond mensuel. Ce paramètre influence directement votre liberté de paiement en liquide.
Chaque établissement fixe ses propres limites, en tenant compte de la gamme de la carte (classique, en ligne, premium), de votre profil client, de vos revenus et de votre comportement bancaire. Ces plafonds ne relèvent pas d’un simple détail technique : ils s’inscrivent dans la gestion du risque, la prévention de la fraude et le respect des politiques internes de la banque.
Plafonds de retrait habituels selon le type de carte
Les montants varient fortement d’une carte à l’autre. Les cartes classiques restent calibrées pour des besoins courants, alors que les cartes premium s’adressent à des profils très mobiles ou à forte capacité de dépense. Les banques en ligne se situent souvent entre les deux, avec des plafonds un peu plus généreux.
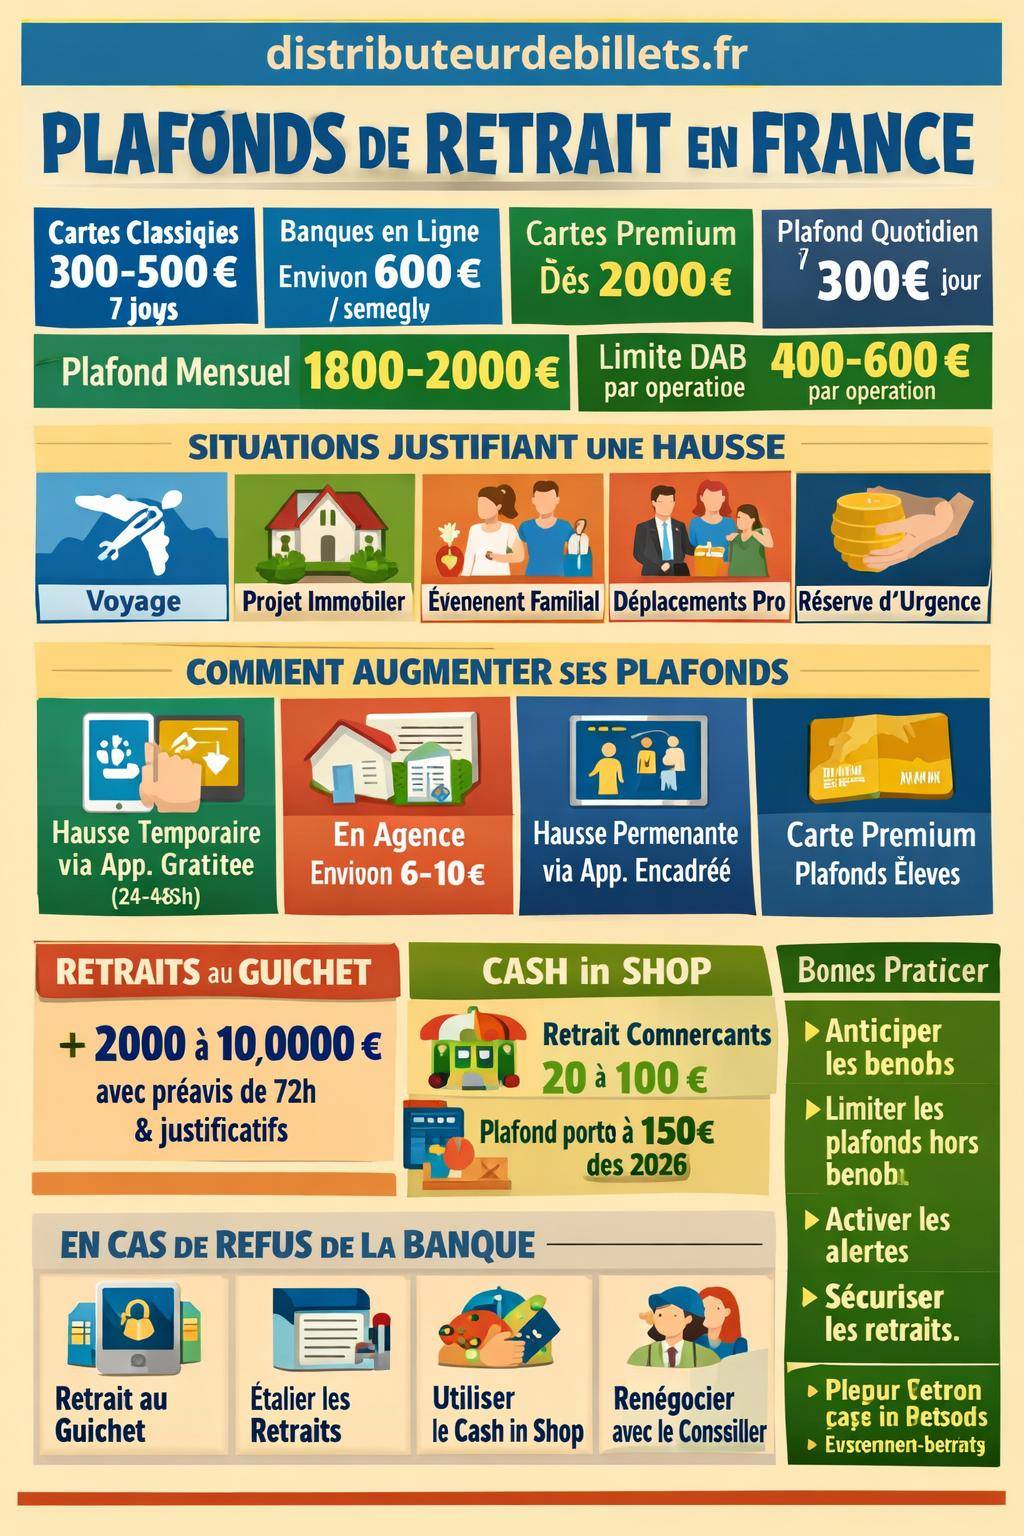
Le tableau ci-dessous récapitule les ordres de grandeur les plus courants en France pour les plafonds de retrait, hors cas particuliers et négociations individuelles.
| Type de carte / canal | Plafond de retrait sur 7 jours | Observations utiles |
|---|---|---|
| Visa Classic / Mastercard Standard | 300 à 500 € | Adapté aux besoins quotidiens et petits retraits réguliers |
| Banques en ligne (cartes standard) | Environ 600 € | Plafonds souvent paramétrables depuis l’application |
| Cartes premium (Gold, Premier, etc.) | À partir de 2 000 € | Plafonds élevés pensés pour voyages et dépenses fréquentes |
| Plafond quotidien typique | Jusqu’à 300 € / jour | Variable selon banque et réseau de distributeurs |
| Plafond mensuel global | 1 800 à 2 000 € | Inclut souvent la somme de plusieurs retraits |
| Limites techniques des distributeurs | 400 à 600 € / opération | Limite propre au DAB, même si le plafond carte est plus haut |
Deux contraintes coexistent : le plafond défini par votre contrat de carte, et les limites techniques du distributeur (DAB) utilisé. Vous pouvez donc atteindre l’une ou l’autre de ces bornes, voire les deux, selon la somme visée.
« Votre plafond carte n’a pas été dépassé, mais le distributeur dispose de son propre plafond par retrait, d’où le refus de l’opération. » – Message type d’assistance bancaire lors d’un retrait élevé.
Quand demander une augmentation de son plafond de retrait ?
Avant de modifier quoi que ce soit, un passage en revue de votre situation apporte de la clarté. Une hausse de plafond reste justifiée dans certains contextes précis et cadrés. Le but n’est pas d’augmenter vos dépenses, mais de fluidifier votre accès à l’argent liquide.
Certains profils ont besoin d’un plafond relevé de manière ponctuelle, d’autres de façon durable. La banque regarde surtout la cohérence entre vos mouvements d’argent, vos revenus et le niveau de plafond demandé.
Situations typiques qui justifient une hausse de plafond
Plusieurs scénarios reviennent régulièrement lorsque les clients sollicitent leur conseiller ou le service client pour modifier leur plafond de retrait.
- Voyage à l’étranger : certains pays restent très orientés vers le paiement en espèces, ou prélèvent des frais importants à chaque retrait. Augmenter le plafond permet de limiter le nombre d’opérations.
- Projet immobilier ou travaux : artisans, déménageurs ou vendeurs peuvent demander un règlement en liquide pour une partie du montant, dans le cadre légal autorisé.
- Événement familial : mariage, grandes fêtes, organisation d’une réception où plusieurs prestataires sont payés en espèces.
- Changement professionnel : missions à l’étranger, déplacements fréquents, frais non pris immédiatement en charge qui nécessitent des avances en cash.
- Constitution d’une réserve de sécurité : certains ménages souhaitent garder une somme en espèces à domicile pour parer une coupure de réseau, un blocage de carte ou une immobilisation de compte.
Dans ces cas, la justification de la hausse apparaît cohérente aux yeux de la banque, surtout si votre historique de compte montre une gestion stable et prévisible.
Les solutions pour augmenter temporairement son plafond de retrait
Une modification temporaire convient lorsque votre besoin de cash reste ponctuel : voyage, achat spécifique, travaux sur une courte période. Dans ce cas, la banque relève le plafond pour quelques jours ou quelques semaines, puis revient automatiquement au niveau d’origine.
Ce mode de fonctionnement limite le risque de surexposition de votre compte sur le long terme, tout en vous donnant la souplesse nécessaire pendant une phase précise.
Augmenter son plafond depuis l’application ou l’espace client
La plupart des banques proposent désormais un réglage direct depuis l’espace client ou l’application mobile. La procédure se déroule en quelques étapes, sous réserve que la banque autorise ce type de paramétrage autonome.
- Accès au menu « Carte bancaire » puis « Plafonds » ou « Gérer mes limites ».
- Choix du plafond souhaité dans la fourchette autorisée par votre contrat.
- Paramétrage de la période de validité (date de début, date de fin).
- Validation avec code SMS ou confirmation sécurisée.
Dans ce cas, le coût annoncé pour 2026 reste simple : les modifications temporaires effectuées en ligne ou via l’application sont annoncées comme gratuites. La prise en compte intervient en général quasi immédiatement, ou sous 24 à 48 heures lorsque la banque applique une validation interne.
« Votre demande de modification de plafond a été prise en compte. Elle sera active au plus tard sous 48 heures. » – Notification type reçue après modification en ligne.
Demande de hausse temporaire au guichet ou via le service client
Pour les clients moins à l’aise avec le numérique, ou lorsque la banque exige un passage en agence pour certaines hausses élevées, la demande s’effectue au guichet ou par téléphone. Un conseiller vérifie alors votre profil et ajuste les plafonds manuellement.
Les informations communiquées pour 2026 indiquent un coût spécifique pour la modification en agence : environ 6,10 € pour traiter une hausse temporaire au guichet. Les délais restent proches des demandes en ligne : mise en place immédiate lorsque le système le permet, ou activation dans les 24 à 48 heures.
La durée de validité d’une hausse temporaire reste limitée : quelques jours pour un retrait ciblé, jusqu’à plusieurs semaines pour un voyage prolongé. Le plafond revient ensuite à son niveau initial, sans action de votre part.
Augmenter durablement son plafond de retrait
Une modification permanente concerne surtout les clients dont le niveau de vie, la nature du métier ou le mode de vie nécessitent un accès plus large à l’espèce tout au long de l’année. Dans ce cas, la banque reparamètre les plafonds de la carte de façon stable.
Les conditions d’acceptation restent plus strictes que pour une hausse temporaire, car le risque d’exposition sur la durée se trouve plus élevé. La banque applique donc des critères plus rapprochés de ceux d’une évolution de gamme de carte.
Demande de modification permanente en ligne
L’interface en ligne de certaines banques propose un ajustement permanent des plafonds. L’option se trouve parfois dans un onglet séparé de la modification temporaire, avec un encadrement plus strict.
Pour 2026, les banques qui ouvrent cette fonctionnalité en libre-service annoncent une gratuité de la modification permanente effectuée en ligne ou via l’application. Cependant, la banque peut :
- Limiter la hausse maximale accessible depuis l’espace client.
- Demander un échange avec le conseiller pour toute demande dépassant une certaine tranche.
- Refuser une hausse si le profil ne présente pas la solidité nécessaire.
Une justification simple renforce la crédibilité de la demande : activité professionnelle, montage d’un projet, volume de dépenses habituel, charges régulières. La banque cherche une cohérence globale plutôt qu’une preuve exhaustive.
Évolution de gamme de carte et hausse de plafond
Passer d’une carte classique à une carte premium constitue une autre manière d’augmenter durablement son plafond de retrait. Les cartes Gold, Premier ou assimilées intègrent par contrat des plafonds de retrait plus élevés, parfois à partir de 2 000 € sur 7 jours.
Cette stratégie transmet un signal clair à la banque : vous assumez aussi un niveau de services et de cotisation en adéquation avec un usage plus intense. La banque se montre alors plus ouverte pour valider un plafond élevé, tant pour les retraits que pour les paiements.
- Avantage : hausse automatique du plafond, souvent sans négociation spécifique.
- Inconvénient : coût de cotisation plus élevé et parfois conditions de revenus minimales.
Retirer de grosses sommes au guichet bancaire : contourner le plafond carte
Le plafond de retrait lié à la carte ne s’applique pas aux retraits effectués directement au guichet de votre agence. Le cadre réglementaire reste différent, notamment en matière de lutte contre le blanchiment et le financement illicite, mais aucune limite légale stricte ne borne les montants retirés.
Dans la pratique, les agences gèrent cependant leur trésorerie de caisse. Elles ne détiennent pas en permanence des sommes très élevées en guichet, d’où des procédures spécifiques pour les retraits importants.
Montants habituels et bonnes pratiques
Les banques acceptent régulièrement des retraits de 2 000 à 10 000 € ou plus, sous réserve de respecter plusieurs étapes. Le processus varie selon les établissements, mais suit une logique similaire.
- Prévenir l’agence quelques jours avant pour tout montant conséquent. L’agence commande éventuellement des fonds supplémentaires à son centre de gestion.
- Présenter une pièce d’identité valide le jour du retrait pour vérifier que le porteur est bien titulaire du compte.
- Fournir des justificatifs si la somme dépasse un certain seuil : compromis de vente, devis de travaux, contrat d’achat, facture, etc.
Cette voie contourne totalement le plafond de carte, mais elle reste moins instantanée. Un retrait massif au guichet se prépare au minimum quelques jours avant la date prévue, en particulier pour des montants à cinq chiffres.
« Pour tout retrait supérieur à 5 000 €, nous vous invitons à prévenir votre conseiller au moins 72 heures à l’avance. » – Extrait de consignes internes fréquemment communiquées aux clients.
Cash in shop : retirer chez les commerçants avec des plafonds renforcés en 2026
Le dispositif de retrait d’espèces chez les commerçants franchit une nouvelle étape avec l’évolution prévue en 2026. Le plafond de ce service, connu sous l’appellation « cash in shop », se réhausse pour élargir les possibilités de retrait en dehors des distributeurs classiques.
Ce mode de retrait repose sur un réseau de commerçants partenaires : bureaux de tabac, enseignes alimentaires, stations-service, voire certaines grandes surfaces dotées de caisses dédiées.
Fonctionnement pratique du cash in shop
Concrètement, le cash in shop vous permet de retirer de l’argent liquide en caisse, en utilisant votre carte bancaire comme pour un paiement classique. Le terminal enregistre une opération spécifique de retrait ou d’achat + retrait selon le modèle choisi par la banque et le commerçant.
Les montants généralement pratiqués par les réseaux partenaires se situent dans une fourchette entre 20 et 100 € par opération. Ce système complète les distributeurs, surtout dans les zones où l’accès aux DAB se réduit.
- Vous présentez votre carte en caisse.
- Le commerçant saisit le montant d’espèces demandé (dans la limite autorisée).
- Vous validez avec votre code PIN.
- Vous recevez le cash directement du commerçant.
Plafond relevé à 150 € en 2026 : impact concret
La nouveauté majeure annoncée pour 2026 concerne le plafond du cash in shop, réhaussé de 60 à 150 €. Ce changement augmente la marge de manœuvre pour les clients qui utilisent ce canal, notamment dans les zones rurales ou dans les quartiers où les distributeurs ferment progressivement.
Autre avantage non négligeable : certains dispositifs permettent un retrait chez des commerçants partenaires sans être client de la banque qui a installé le terminal. Le cash in shop élargit donc le réseau potentiel où accéder à de l’espèce, même en déplacement.
Gérer ses plafonds de retrait sans fragiliser la sécurité de son compte
Augmenter ses plafonds offre davantage de liberté, mais expose aussi à des risques accrus en cas de perte, de vol ou de fraude sur la carte. Une stratégie équilibrée consiste à ajuster les limites en fonction de ses habitudes réelles, en renforçant parallèlement les protections.
Les banques investissent fortement dans la sécurité des cartes : alertes SMS, notifications push, blocage instantané via application, renforcement de l’authentification. De votre côté, un paramétrage attentif des plafonds réduit la surface de risque.
Articuler plafond de retrait, plafond de paiement et sécurité
Le plafond de retrait ne doit pas être géré isolément. Les plafonds de paiement en magasin ou en ligne jouent aussi un rôle clé en matière de sécurité globale. Un compte avec des plafonds très élevés sur tous les axes expose davantage en cas de compromission de la carte.
- Limiter les plafonds hors période de besoin : dès que l’usage intensif de cash se termine (voyage, travaux), revenir à des plafonds plus adaptés.
- Activer les notifications de retrait et de paiement pour détecter rapidement toute opération suspecte.
- Utiliser le blocage temporaire depuis l’application lorsque vous ne trouvez plus votre carte, même quelques heures.
Cette approche vous permet de profiter d’une flexibilité ponctuelle sans transformer durablement votre carte en porte ouverte sur votre compte.
Questions fréquentes sur l’augmentation des plafonds de retrait
Les interrogations reviennent souvent autour des mêmes thèmes : fréquence possible des demandes, délais, justification exigée, impact sur le fonctionnement du compte. Les éléments suivants permettent de clarifier plusieurs zones d’ombre.
Peut-on demander une augmentation de plafond plusieurs fois par an ?
Les banques ne communiquent pas de données chiffrées sur la fréquence moyenne des demandes ni sur un nombre limite par an. En pratique, une hausse ponctuelle pour un voyage ou un projet spécifique reste généralement acceptée, surtout si votre compte présente une gestion régulière.
Une succession de demandes rapprochées attire davantage l’attention des services de conformité, qui surveillent l’usage anormal de cash. Dans ce cas, la banque réclame parfois plus de détails sur l’usage prévu des fonds.
Quels justificatifs prévoir ?
Pour une augmentation temporaire modérée, un simple motif oral ou écrit suffit souvent : voyage, travaux, achat d’un véhicule, événement familial. Pour des hausses importantes ou un retrait massif au guichet, la banque peut demander des documents écrits.
- Devis ou facture d’artisan.
- Compromis de vente ou projet d’acte notarié.
- Contrat de prestation (mariage, événement, réception).
- Éléments prouvant des déplacements fréquents à l’étranger.
L’objectif consistant surtout à vérifier la cohérence entre les flux de cash et la situation globale du client, dans le cadre des obligations légales de lutte contre la fraude et le blanchiment.
Que faire si la banque refuse d’augmenter le plafond ?
Un refus n’interdit pas toute marge de manœuvre. Plusieurs pistes restent ouvertes pour relâcher la contrainte de liquidités, même sans hausse directe de plafond carte.
- Retrait au guichet : permet de contourner le plafond carte, avec un préavis et des justificatifs adaptés.
- Multiplication des retraits étalés dans le temps, dans la limite des plafonds cumulatifs sur 7 jours et au mois.
- Utilisation du cash in shop pour compléter les retraits DAB, surtout une fois le plafond relevé à 150 €.
- Échange avec le conseiller pour comprendre précisément les raisons du refus et ajuster la demande.
Une discussion directe avec votre conseiller ouvre souvent une solution intermédiaire : hausse plus limitée, usage combiné avec un retrait guichet, mise en place progressive plutôt qu’augmentation immédiate.
Structurer sa stratégie de retrait sur la durée
Pour gérer ses plafonds de retrait avec méthode, la meilleure approche consiste à planifier l’année financière : périodes de fortes dépenses, voyages, projets de travaux, changements professionnels. Chaque épisode possédant son propre besoin de cash, les plafonds suivent une courbe d’ajustement plutôt qu’un niveau figé.
En parallèle, une réflexion globale sur la répartition entre espèces, paiements par carte et virements bancaires permet de maintenir un bon équilibre entre fluidité d’usage, traçabilité et sécurité. L’évolution des services comme le cash in shop, ou la possibilité de paramétrer très finement sa carte, renforce cette marge de manœuvre.
Enfin, pour d’autres thématiques liées à la gestion quotidienne et aux contraintes réglementaires, un simple parallèle existe avec d’autres domaines de la vie courante, comme les limites et précautions à respecter pendant la grossesse en matière d’alimentation ou de produits à éviter. Dans tous les cas, un cadre adapté et bien compris offre plus de liberté dans la durée.




