
Retrait DAB maximum : le sujet paraît simple, il soulève pourtant de vraies questions de plafond, de frais bancaires et même de règles douanières. Entre les limites fixées par votre banque, les spécificités des distributeurs automatiques et les contraintes légales, le montant réellement accessible reste moins évident qu’il n’y paraît.
En France comme à l’étranger, les règles changent selon le type de carte, la banque et le pays où vous retirez. Les écarts sont parfois marqués entre une carte classique, une carte premium ou une banque en ligne. Les lignes qui suivent éclairent précisément ces points, avec des chiffres concrets et des cas pratiques.
| Élément clé | Informations essentielles | Pourquoi c’est important ? |
|---|---|---|
| Plafond de retrait bancaire | Généralement entre 300€ et 1 500€ sur 7 jours glissants selon la banque et la carte. | Détermine le montant maximum que vous pouvez retirer en DAB, même si votre solde est supérieur. |
| Limite des distributeurs | Certains DAB limitent le retrait par opération (souvent 200€ à 500€). | Explique pourquoi plusieurs retraits peuvent être nécessaires. |
| Type de carte | Les cartes haut de gamme ont des plafonds plus élevés. | Influence directement votre capacité de retrait en France et à l’étranger. |
| Retraits à l’étranger | Plafonds souvent plus bas + frais possibles. | Impacte les retraits durant les voyages si vous n’optimisez pas vos plafonds. |
| Augmenter temporairement son plafond | Possible via l’application bancaire ou en agence. | Permet d’anticiper un besoin ponctuel en espèces (achat, déménagement, urgence). |
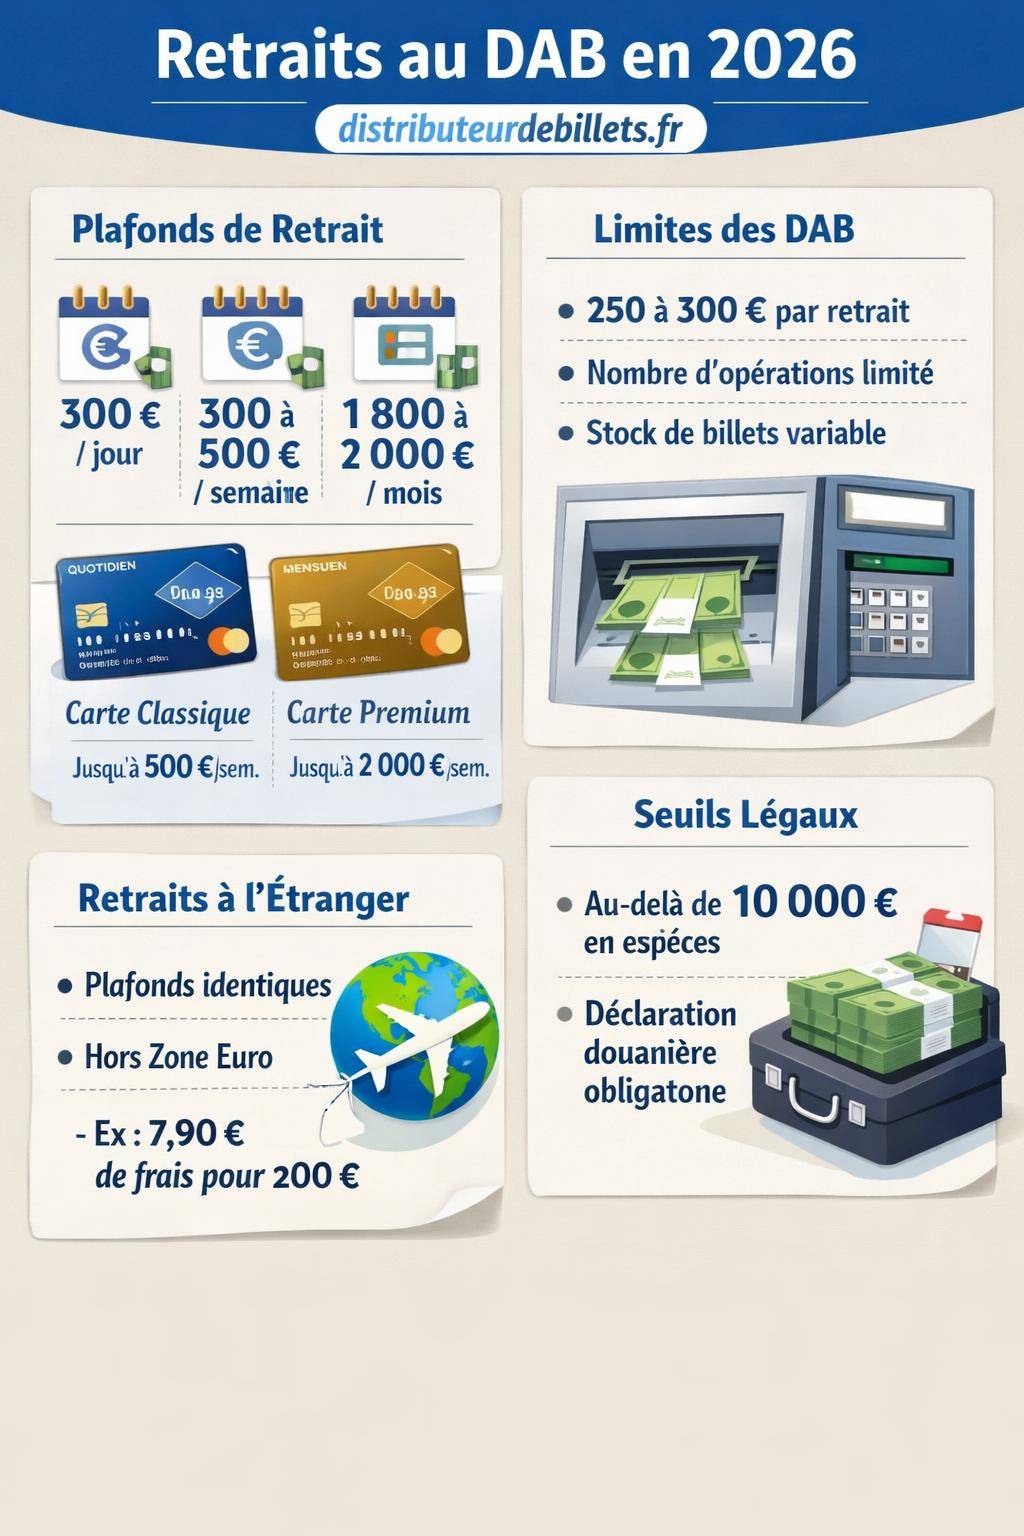
Montants indicatifs constates en France en 2024. Les plafonds reels varient selon la banque et le contrat. Ils sont generalement modifiables sur demande ou via l application bancaire.
Retrait DAB maximum : comprendre les plafonds en France en 2026
Le montant maximum que vous pouvez retirer à un DAB (distributeur automatique de billets) dépend avant tout du plafond de retrait de votre carte bancaire. Ce plafond se distingue du solde de votre compte : même avec 5 000 euros disponibles, vous ne pouvez pas dépasser la limite fixée par votre banque sur une période donnée.
Les plafonds se calculent généralement sur 7 jours glissants, parfois sur 30 jours. La banque additionne tous les retraits effectués avec la même carte sur cette période, en France comme à l’étranger, et bloque le retrait dès que le plafond est atteint.
Plafond de retrait DAB : ordres de grandeur en 2026
En France, en 2026, les plafonds courants se situent dans les fourchettes suivantes pour les cartes les plus répandues :
| Type de carte | Plafond quotidien indicatif | Plafond hebdomadaire indicatif | Plafond mensuel indicatif |
|---|---|---|---|
| Cartes classiques | Environ 300 € | Entre 300 € et 500 € | Environ 1 800 € à 2 000 € |
| Banques en ligne (cartes standard) | Variable selon la banque | Jusqu’à 600 € | Plafond global cartes + retraits selon l’offre |
| Cartes premium / haut de gamme | Variable selon réseau | Jusqu’à 2 000 € | Plafonds mensuels plus élevés, au cas par cas |
Ces chiffres restent indicatifs. Chaque établissement définit sa propre politique, parfois carte par carte, en fonction du profil client, des revenus et de l’historique de compte. Le plafond hebdomadaire se trouve souvent détaillé dans les conditions générales ou sur l’espace client en ligne.
Plafond de retrait et solde du compte : deux notions séparées
Le plafond de retrait maximum ne dépend pas directement du montant présent sur le compte. Vous pouvez disposer d’un solde élevé et rester limité à 300 ou 500 euros par semaine au DAB si la banque a fixé ce plafond par défaut.
Ce fonctionnement répond à une logique de sécurité : en cas de vol ou de perte de la carte, le montant total que l’escroc peut retirer reste limité, surtout si vous faites opposition rapidement. De nombreuses banques segmentent les plafonds selon les types de cartes afin d’adapter le niveau de risque.
« Les plafonds de retrait restent indépendants du solde du compte. Un client dont la carte est paramétrée à 300 € de retrait hebdomadaire ne pourra pas retirer davantage, même avec un solde largement positif. » – Extrait type des conditions générales de banques françaises.
Pour augmenter votre marge de manœuvre, la seule solution consiste à faire ajuster le plafond par votre banque, soit de manière temporaire, soit de façon durable.
Comment augmenter le plafond maximum de retrait DAB ?
Deux stratégies existent : une augmentation ponctuelle, utile dans un contexte précis, ou une révision durable de vos limites de retrait, adaptée à votre niveau de revenu ou votre usage régulier de liquide.
Augmentation temporaire du plafond de retrait
Pour un besoin ponctuel (achat de véhicule, travaux, voyage), les banques françaises prévoient généralement une option de rehaussement temporaire. Le délai de traitement se situe souvent entre 24 et 48 heures, après validation par un conseiller. Certaines banques en ligne permettent même une modification partielle depuis l’application mobile.
Le rehaussement porte sur une période limitée, par exemple une ou deux semaines. Au-delà, la carte revient automatiquement à ses paramètres initiaux. Cette solution convient quand le besoin de cash reste exceptionnel.
Augmentation durable : changement de gamme de carte
Pour un besoin récurrent de retraits élevés, la banque propose parfois un passage vers une carte haut de gamme ou premium. Ce type de carte offre en général :
- Un plafond de retrait hebdomadaire plus élevé (jusqu’à 2 000 euros selon les offres).
- Des plafonds de paiement supérieurs sur 30 jours glissants.
- Des services associés (assurances, assistance, options internationales).
En contrepartie, le coût de la carte augmente. La banque peut demander des justificatifs de revenus ou un niveau de flux régulier sur le compte pour valider ce changement.
Retrait maximum en DAB en France : contraintes techniques des distributeurs
Au-delà du plafond bancaire, un second facteur limite le retrait maximal : le plafond du distributeur lui‑même. Chaque DAB impose ses propres règles, qui peuvent différer d’un réseau à l’autre (banque historique, banque en ligne, grande surface, station‑service).
Limites par opération et limites journalières du DAB
Un distributeur peut limiter le montant d’un retrait par opération ou par jour, indépendamment de la banque émettrice de la carte. Par exemple :
- Limite à 250 ou 300 € par retrait.
- Nombre d’opérations consécutives restreint (2 ou 3 d’affilée).
- Plafond de retrait global par jour pour le DAB, surtout en zone commerciale.
Dans la pratique, un client dont le plafond hebdomadaire est fixé à 2 000 euros peut se voir refuser un retrait de 800 euros sur un DAB paramétré à 300 euros par opération. Dans ce cas, il doit multiplier les retraits (dans la limite du nombre autorisé) ou se tourner vers un autre distributeur.
Risque de saturation du DAB
Un DAB gère aussi son propre stock de billets. En période de forte affluence (week‑end, veille de jours fériés, période estivale), la machine se retrouve parfois limitée par la quantité de liquide disponible. Elle restreint alors les montants possibles ou affiche un message d’indisponibilité pour certains billets.
Retrait DAB maximum à l’étranger en 2026 : zones euro et hors zone euro
Les retraits à l’étranger obéissent aux mêmes plafonds de carte qu’en France. L’usage à l’international consomme donc le plafond hebdomadaire de retrait au même titre qu’un retrait sur le territoire français. En revanche, les frais et conditions bancaires diffèrent selon la zone géographique.
Retraits en zone euro : fonctionnement proche de la France
Dans les pays de la zone euro, les retraits DAB se déroulent dans des conditions similaires à celles de la France :
- Aucun frais supplémentaires imposés par la banque émettrice, dans la plupart des offres courantes.
- Même logique de plafond hebdomadaire et de suivi sur 7 ou 30 jours glissants.
- Affichage des montants directement en euros, sans conversion.
Les seules variations proviennent des paramètres du DAB local (montant par retrait, type de billets disponibles) ainsi que d’éventuels frais facturés par la banque propriétaire du distributeur, selon la réglementation du pays.
Retraits hors zone euro : plafonds identiques, frais supplémentaires
Hors zone euro, les plafonds de retrait restent identiques à ceux appliqués en France, mais s’ajoutent alors les frais liés au retrait en devise. L’exemple suivant, inspiré de la grille tarifaire d’un grand réseau français, illustre le fonctionnement :
| Opération | Montant retiré | Frais fixes | Frais variables | Coût total |
|---|---|---|---|---|
| Retrait DAB hors zone euro | 200 € (équivalent en devise) | 3,30 € | 2,30 % du montant soit 4,60 € | 7,90 € au total |
Dans cet exemple, chaque retrait en devise génère un coût significatif, surtout si vous retirez plusieurs fois de petites sommes. La stratégie la plus rationnelle consiste souvent à limiter le nombre d’opérations et à regrouper les retraits.
« Pour maîtriser le coût des retraits hors zone euro, privilégiez des montants plus élevés, quitte à retirer moins souvent, afin de diluer les frais fixes par opération. » – Recommandation fréquemment formulée par les conseillers bancaires.
Pour les jeunes de 18 à 25 ans, certaines banques appliquent un tarif par retrait forfaitaire (par exemple 2 € par retrait), ce qui rend le coût plus prévisible, mais ne modifie pas le plafond de retrait de la carte.
Options internationales : renforcer les retraits et paiements à l’étranger
Certaines banques proposent une option internationale payante, valable un temps limité. Un exemple type en 2026 : une option facturée 12 € pour 30 jours, avec activation automatique dès le premier paiement ou retrait en devise. Ce type d’option :
- Couvre principalement les paiements en devises, avec suppression d’une partie des frais de la banque (hors frais de change imposés par le réseau Visa ou Mastercard).
- Ne couvre pas les retraits, qui restent facturés, par exemple 2 € par retrait.
L’option améliore donc surtout le coût des paiements par carte dans les commerces, sans modifier directement le plafond maximum de retrait au DAB. Pour augmenter ce plafond à l’étranger, la démarche reste la même que pour la France : demande de rehaussement temporaire ou changement de carte.
Retrait DAB maximum et règles légales : douanes et contrôles
Au‑delà des plafonds bancaires et techniques, le montant d’argent liquide que vous détenez et déplacez est encadré par plusieurs règles juridiques. Ces règles n’agissent pas directement sur le plafond de retrait DAB, mais influencent la façon dont vous gérez l’argent retiré.
Déclaration douanière à partir de 10 000 €
Les autorités exigent une déclaration douanière dès que vous transportez une somme en espèces, chèques ou valeurs assimilées d’un montant global d’au moins 10 000 € (ou équivalent en devises), que ce soit à l’entrée ou à la sortie du territoire.
« Toute personne physique qui transporte, sans l’intermédiaire d’un prestataire de services de paiement, des sommes, titres ou valeurs d’un montant égal ou supérieur à 10 000 € doit les déclarer auprès de l’administration des douanes. » – Principe général issu de la réglementation européenne de lutte contre le blanchiment.
Cette obligation ne bloque pas les retraits au DAB, mais impose une formalité dès que vous franchissez une frontière avec ce niveau de liquidités. En cas d’absence de déclaration, les douanes peuvent saisir une partie des sommes et appliquer des sanctions.
Contrôle en bureaux de change à partir de 1 000 € échangés
Les bureaux de change sont soumis à une réglementation de lutte contre le blanchiment d’argent. Dès 1 000 € échangés (cumulés parfois sur une certaine période), ils doivent :
- Vérifier l’identité du client.
- Conserver une trace de l’opération.
- Signaler des opérations suspectes si nécessaire.
Dans le cadre d’un retrait DAB, cette règle influence surtout la suite : si vous retirez une somme importante en devise pour la reconvertir ensuite, vous serez identifié et vos échanges seront tracés. Mieux vaut réfléchir à l’usage exact de la somme retirée pour limiter les va‑et‑vient inutiles entre devises.
Pas de plafond de retrait DAB harmonisé au niveau européen
Chaque pays applique ses propres règles bancaires et ses pratiques nationales en matière de retraits, sans plafond européen uniforme. La réglementation de l’Union européenne fixe surtout un cadre général de sécurité et de lutte contre la fraude, mais laisse les banques de chaque État définir leurs plafonds.
Exemples de pratiques nationales
En Allemagne, il n’existe pas de plafond légal sur les retraits DAB. Les limites viennent uniquement :
- Du plafond de la carte bancaire.
- Des règles du DAB (montant par retrait, nombre d’opérations).
- Éventuellement de la politique interne de la banque au regard du risque.
Aux États‑Unis, l’usage de la carte laisse encore une place significative à la validation par signature pour les paiements. Pour les retraits, la vérification de la carte et du code PIN reste la base, mais les montants maximums varient beaucoup d’une banque à l’autre et d’un réseau de DAB à l’autre.
Dans plusieurs pays, les banques facturent davantage les retraits effectués sur des DAB d’autres réseaux ou d’autres établissements. Le plafond reste identique, mais le coût par opération augmente. La combinaison d’un plafond limité et de frais élevés renforce donc l’intérêt d’une bonne préparation avant un voyage.
Retrait DAB maximum, sécurité et bonnes pratiques
Réfléchir au plafond de retrait maximum conduit aussi à aborder la question de la sécurité. Un montant élevé retiré en une fois concentre le risque de perte ou de vol. Ajuster le plafond ne consiste pas seulement à lever une contrainte, mais aussi à trouver un équilibre entre besoins et protection.
Limiter les risques physiques
Quelques réflexes réduisent considérablement le risque lié aux retraits importants :
- Choisir un DAB attenant à une agence bancaire ou situé dans un lieu très fréquenté et éclairé.
- Éviter les retraits volumineux la nuit ou dans des lieux isolés.
- Demander à une personne de confiance de vous accompagner pour un retrait élevé.
- Utiliser une pochette discrète ou un sac fermé immédiatement après le retrait.
En complément, recourir autant que possible au paiement par carte limite la quantité de liquide en circulation, donc le montant susceptible d’être perdu en une fois.
Surveillance du compte après un retrait important
Après un retrait supérieur à votre habitude, vérifiez régulièrement vos mouvements de compte. Un échange de carte au DAB, une observation du code PIN ou une copie de la piste magnétique restent rares mais possibles. La consultation fréquente de vos opérations aide à repérer rapidement une anomalie.
Retraits DAB, gestion du budget et autres moyens de paiement
Le plafond maximum de retrait doit se réfléchir dans un cadre plus large : gestion du budget, besoins en espèces, habitudes de paiement numériques, mais aussi contexte de vie. Certains événements modifient spontanément l’usage de la carte et des DAB.
Exemples de situations de vie influençant le plafond de retrait
Plusieurs périodes entraînent souvent une augmentation temporaire du recours aux retraits :
- Voyage à l’étranger où les commerces n’acceptent pas tous la carte.
- Préparation d’un déménagement ou de travaux avec paiements en espèces à des prestataires.
- Événement familial (mariage, fête, anniversaire important) avec règlements partiels en liquide.
Dans ces contextes, une réévaluation anticipée du plafond de retrait évite les blocages : mieux vaut échanger avec son conseiller quelques semaines avant plutôt que de gérer l’urgence devant un DAB refusant l’opération.
Articulation avec d’autres thèmes financiers du quotidien
La question du retrait maximum au DAB rejoint plus largement la manière de structurer son budget et ses choix de paiement. D’autres sujets viennent se greffer à cette réflexion, comme l’organisation des dépenses alimentaires ou les périodes de vie spécifiques. Par exemple, les futurs parents peuvent ajuster leurs habitudes financières au moment d’anticiper l’arrivée d’un enfant, en repensant à la fois les modes de paiement et la répartition des dépenses.
Dans cette logique de gestion globale, il reste cohérent d’examiner aussi des thématiques comme l’alimentation pendant la grossesse, les aliments à limiter ou éviter durant cette période ou l’organisation d’un menu adapté pour une femme enceinte. Ces sujets, bien qu’éloignés en apparence du retrait DAB maximum, touchent pourtant à la même réalité : structurer son quotidien, anticiper ses besoins et aligner ses moyens de paiement sur ses contraintes de vie.




