
Limite de retrait bloquée alors que le compte reste largement créditeur ? Dans la plupart des cas, le responsable se nomme « plafond sur 7 jours glissants ». Ce mécanisme, rarement expliqué en détail par les banques, conditionne pourtant le moindre billet que vous sortez d’un distributeur automatique.
En comprenant comment se calculent ces 7 jours glissants, comment les banques définissent vos plafonds et dans quelles limites vous pouvez les adapter, vous gagnez un vrai pouvoir de négociation et d’organisation de vos dépenses. Les lignes qui suivent lèvent le voile sur ce fonctionnement, avec des exemples concrets et des cas pratiques.
| Élément clé | Explication simple | Astuce pratique |
|---|---|---|
| Définition du retrait sur 7 jours glissants | Montant maximal que vous pouvez retirer en espèces sur une période mobile de 7 jours. | Notez vos retraits pour savoir quand un montant se « libère ». |
| Impact de chaque retrait | Chaque retrait reste comptabilisé pendant 7 jours avant d’être réinitialisé. | Planifiez vos gros retraits en les espaçant. |
| Différence avec un plafond mensuel | Un plafond mensuel se réinitialise à date fixe, celui-ci bouge chaque jour. | Idéal pour optimiser vos retraits sans attendre la fin du mois. |
| Vérification de son plafond | Accessible depuis l’application bancaire ou le contrat de carte. | Activez les notifications pour suivre vos opérations. |
| Motif de cette règle | Sécuriser les comptes et limiter les retraits massifs en cas de fraude. | Gardez plusieurs moyens de retrait pour éviter d’être bloqué. |
Simulateur de plafond de retrait DAB – 7 jours glissants
Calculez combien vous pouvez encore retirer et quand votre plafond se libere
Qu’est-ce que le 7 jours glissants ?| Date | Montant debloque | Disponible cumule |
|---|
Retrait DAB sur 7 jours glissants : définition et logique bancaire
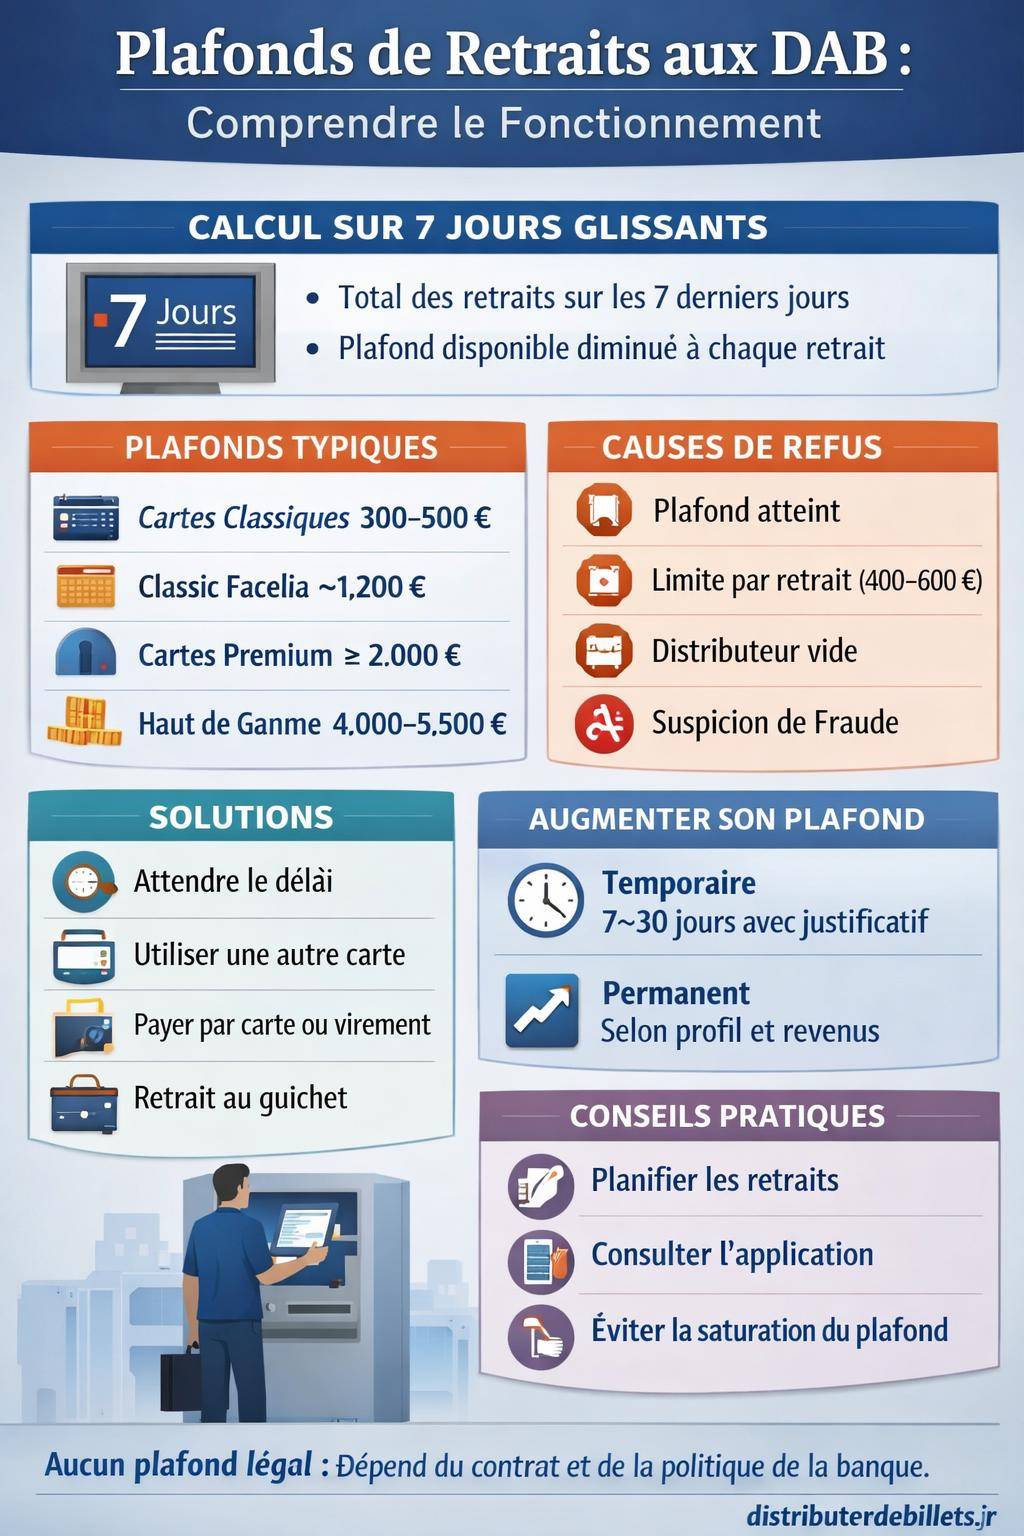
Le fonctionnement des retraits sur 7 jours glissants correspond à un système de suivi continu de vos retraits au distributeur. La banque ne raisonne pas en « semaine civile » (du lundi au dimanche), mais en période mobile de 7 jours qui se décale à chaque nouvelle opération.
Chaque retrait effectué au DAB reste pris en compte pendant 7 jours pleins. Tant que ces 7 jours ne sont pas écoulés, le montant retiré vient réduire la marge encore disponible dans votre plafond de retrait. Ce suivi s’effectue en temps réel par les systèmes informatiques de la banque.
Ce mécanisme vise à limiter les risques pour la banque comme pour le titulaire de la carte : fraude, retraits abusifs, difficultés de gestion de trésorerie, mais aussi respect des accords fixés lors de la délivrance de la carte. Il structure donc la relation entre votre carte bancaire, votre compte et les distributeurs automatiques.
Exemple simple de 7 jours glissants
Supposons un plafond de retrait de 1000 € sur 7 jours glissants. Vous retirez 100 € le lundi matin.
Immédiatement, votre capacité de retrait résiduelle sur la période devient de 900 €. Ce montant reste valable jusqu’au lundi suivant, exactement à l’heure où l’opération a été comptabilisée. À cette date seulement, les 100 € « sortent » du calcul et libèrent à nouveau le plafond.
Exemple type : retrait de 100 € le lundi à 10h00, avec un plafond de 1000 € sur 7 jours glissants. De lundi 10h00 à lundi suivant 9h59, vous disposez de 900 €. Le lundi suivant à 10h00, la capacité remonte à 1000 € si aucun autre retrait n’a été effectué.
La même logique s’applique à chaque retrait : la banque additionne tous les retraits effectués au cours des 7 derniers jours glissants. La somme ne doit pas dépasser le plafond défini dans le contrat de carte.
Quels plafonds de retraits sur 7 jours glissants selon la carte ?
Les plafonds de retraits DAB varient fortement d’une carte à l’autre. Ils dépendent du type de carte (classique, premium, haut de gamme), de la banque (traditionnelle ou en ligne), de la nature du compte et de l’accord individuel avec votre conseiller.
Il n’existe aucun plafond légal imposé par la loi. Les limites sont définies contractuellement. Chaque établissement met en place sa propre grille, puis ajuste, ou non, selon votre profil.
Ordre de grandeur des plafonds pour les cartes classiques
Les cartes dites « classiques » (Visa Classic, Mastercard Standard, cartes à autorisation systématique ou types Facelia Classic) présentent des plafonds plutôt modérés. L’objectif est de sécuriser les retraits tout en conservant une marge d’usage quotidienne correcte.
Les montants moyens observés pour les cartes classiques se situent souvent dans les fourchettes suivantes :
- Plafond hebdomadaire global : environ 300 à 500 € dans de nombreuses banques traditionnelles.
- Plafond de retraits dans les banques en ligne : régulièrement plus élevé, autour de 600 € sur 7 jours glissants.
- Plafond journalier maximal possible : voisin de 300 €, parfois légèrement plus selon les contrats.
- Plafond mensuel typique pour cette catégorie : entre 1800 et 2000 € de retrait cumulé.
- Plafond par opération au distributeur : souvent compris entre 400 et 600 € par retrait isolé.
Pour une Visa classique, les banques fixent fréquemment un plafond autour de 300 € par jour de retrait DAB, dans la limite du plafond sur 7 jours. Une carte type Classic Facelia se voit souvent attribuer un plafond de l’ordre de 1200 € sur 7 jours glissants.
Plafonds renforcés pour les cartes premium et haut de gamme
Les cartes premium (Visa Premier, Gold Mastercard, World Elite, etc.) et les cartes très haut de gamme disposent en général de plafonds de retrait sensiblement supérieurs, tant en montant qu’en flexibilité. Elles s’adressent à une clientèle qui effectue des retraits fréquents, des voyages ou des dépenses importantes.
Quelques repères usuels :
- Cartes premium : plafonds de retraits DAB significativement supérieurs aux cartes classiques, avec par exemple 2000 € de plafond sur 7 jours glissants ou davantage selon la banque.
- Carte Premier Facelia : plafond pouvant atteindre 3000 € sur 7 jours glissants.
- Cartes haut de gamme (certaines World Elite ou Infinite) : amplitude de plafond s’étendant de 4000 à 5500 € par jour dans certains contrats, sous réserve de validation par le conseiller.
- Cartes bancaires métal ou comptes premium en ligne : par exemple, une carte métal Boursobank peut proposer jusqu’à 3000 € sur 7 jours glissants.
- Comptes professionnels en ligne : une offre telle que Revolut Business annonce parfois jusqu’à 3000 € de retrait par jour.
Ces valeurs illustrent l’écart notable entre une carte classique à 300 € par jour et une carte haut de gamme capable d’autoriser plusieurs milliers d’euros de retraits en quelques jours.
Tableau comparatif des plafonds typiques de retraits DAB
| Type de carte | Exemple | Plafond journalier typique | Plafond sur 7 jours glissants |
|---|---|---|---|
| Classique banque traditionnelle | Visa Classic | Jusqu’à ~300 € | ~300 à 500 € |
| Classique banque en ligne | Carte standard | ~300 € | ~600 € |
| Carte à débit classique | Classic Facelia | Variable | ~1200 € |
| Carte premium | Visa Premier / Gold | Jusqu’à 1000 € | Souvent ≥ 2000 € |
| Carte haut de gamme | World Elite / Infinite | 4000 à 5500 € | Plafond très élevé, au cas par cas |
| Carte premium à crédit | Premier Facelia | Variable | ~3000 € |
| Carte métal banque en ligne | Carte métal Boursobank | Variable | ~3000 € |
| Carte pro en ligne | Revolut Business | Jusqu’à ~3000 € | Selon contrat, souvent très élevé |
Ces indications n’ont qu’une valeur de repère. Le contrat de carte et les conditions particulières fournies par la banque restent la seule référence opposable.
Comment la banque fixe votre plafond de retrait sur 7 jours glissants ?
La fixation initiale du plafond intervient lors de la délivrance de la carte. Le conseiller évalue votre profil et propose un niveau de plafond cohérent avec la catégorie de carte choisie. L’accord se matérialise dans la convention de compte ou le contrat de carte bancaire.
Plusieurs facteurs entrent en ligne de compte :
- Type de carte (classique, premium, affinitaires, cartes à autorisation systématique).
- Type de compte (compte standard, compte haut de gamme, compte jeune, compte professionnel).
- Agence et politique interne : chaque banque applique des grilles internes distinctes.
- Accord client-banque : marge de négociation possible selon votre relation avec l’établissement.
Rôle du type de carte et du profil client
Le type de carte reste déterminant. Un client titulaire d’une carte premium, avec des revenus confortables et un historique de compte stable, obtient plus facilement un plafond de retraits élevé qu’un client en début de relation ou au budget plus serré.
Les banques observent notamment :
- Vos revenus réguliers et leur ancienneté.
- La stabilité de vos dépenses et la présence ou non d’incidents (découverts non autorisés, rejets, etc.).
- Vos projets : déplacements fréquents, missions à l’étranger, activité professionnelle avec forts besoins de liquidités.
- Le niveau d’épargne détenu dans la même banque.
En fonction de ces éléments, un plafond initial est proposé. Il peut être revu ultérieurement, à la hausse ou à la baisse.
Absence de plafond légal et rôle du contrat
Le droit français n’impose aucun plafond légal de retrait. Les banques restent libres de fixer les limites qu’elles jugent adaptées, sous réserve de respecter l’information due au client et la transparence.
Les textes qui encadrent la relation banque–client imposent une obligation d’information claire sur les caractéristiques de la carte, dont les plafonds. Le client dispose du droit de demander une adaptation des plafonds, mais la banque n’est pas tenue d’accepter automatiquement.
En pratique, cela signifie :
- La banque doit préciser noir sur blanc les plafonds lors de la conclusion du contrat.
- Elle doit justifier les refus de retrait par des raisons objectives (dépassement de plafond, sécurité, absence de provision).
- Elle doit rester transparente sur les raisons de blocage en cas de contestation.
Le calcul concret des 7 jours glissants : cas pratiques
Le fonctionnement sur 7 jours glissants peut paraître abstrait. Quelques exemples chiffrés permettent de visualiser précisément la mécanique.
Scénario 1 : plusieurs retraits répartis sur la semaine
Vous disposez d’un plafond de 1000 € sur 7 jours glissants. Vous effectuez les opérations suivantes :
- Lundi 10h00 : retrait de 200 €.
- Mercredi 18h00 : retrait de 300 €.
- Samedi 11h00 : retrait de 400 €.
Le suivi des 7 jours glissants se présente ainsi :
- Entre lundi 10h00 et mercredi 17h59, le total des retraits pris en compte est de 200 € → il reste 800 € disponibles.
- À partir de mercredi 18h00, le cumul passe à 500 € (200 + 300) → il reste 500 € de capacité.
- Samedi 11h00, avec 400 € supplémentaires, le total atteint 900 € → il ne reste plus que 100 € possibles jusqu’à la sortie des premiers retraits de la période.
Le lundi suivant, à 10h00, les 200 € retirés le lundi précédent cessent d’être comptabilisés. Le plafond disponible remonte alors à 300 € (1000 - 300 - 400) si aucun autre retrait n’est intervenu entre-temps.
Scénario 2 : retrait impossible malgré un compte provisionné
Autre situation fréquente : vous tentez un retrait de 100 €, alors que votre compte présente un solde largement positif. Le distributeur refuse l’opération. Le plus souvent, la cause tient au dépassement du plafond sur 7 jours glissants.
Imaginons un plafond de 600 € sur 7 jours :
- Dimanche dernier : retrait de 200 € à 9h00.
- Mercredi : retrait de 250 € à 20h00.
- Vendredi : retrait de 150 € à 8h00.
Le vendredi à 18h00, le total pris en compte sur les 7 derniers jours est de 600 € (200 + 250 + 150). Même avec 5000 € de solde sur le compte, un nouveau retrait de 100 € sera refusé. Le système considère que le plafond hebdomadaire est atteint.
Ce retrait de 100 € ne redeviendra possible que lorsque l’un des retraits sortira de la période de 7 jours, c’est-à-dire à partir du dimanche suivant, après 9h00.
Dépassement de plafond : comment la banque gère un retrait DAB refusé ?
Lorsqu’un plafond de retrait sur 7 jours glissants est atteint, toute tentative de nouveau retrait déclenche un refus automatique du système bancaire. L’information remonte en temps réel entre le distributeur et la banque émettrice de la carte.
Sur l’écran du DAB, le message reste souvent vague (« opération impossible », « retrait refusé », « plafond atteint »). Pourtant, le compte peut être largement positif, ce qui génère souvent une incompréhension.
Quelles causes possibles en dehors du plafond ?
Un refus de retrait ne provient pas toujours du dépassement du plafond sur 7 jours. D’autres facteurs interviennent :
- Distributeur non approvisionné : le DAB n’a plus assez de billets pour honorer la demande.
- Plafond par opération atteint : la demande dépasse la limite par retrait, même si le plafond sur 7 jours n’est pas saturé.
- Blocage de sécurité suite à une suspicion de fraude.
- Compensation technique en cours (pannes réseau, maintenance du DAB ou du réseau de paiement).
En cas de doute, la consultation de l’espace client ou de l’application bancaire permet de vérifier le niveau de plafond restant et les mouvements récents.
Solutions concrètes lorsque le plafond de retrait est atteint
Plusieurs stratégies existent lorsque le plafond de retrait DAB est atteint, alors que vous avez besoin d’espèces rapidement.
- Attendre le renouvellement du délai de 7 jours : chaque retrait sort progressivement du calcul. Une simple attente de quelques heures ou quelques jours suffit parfois.
- Utiliser une autre carte bancaire : si vous disposez d’une seconde carte (autre banque, carte professionnelle, compte joint), ses plafonds fonctionnent indépendamment.
- Payer par carte plutôt qu’en liquide : dans de nombreuses situations (commerces, services), le paiement par carte évite le recours au DAB.
- Payer en plusieurs fois lorsque le commerçant l’accepte, afin de limiter le besoin immédiat de cash.
- Répartir les retraits sur plusieurs jours : en anticipant, vous limitez le risque de blocage d’un seul coup.
- Retrait au guichet : certaines banques autorisent des retraits plus élevés directement au guichet, souvent jusqu’à environ 2000 € ou davantage, sur présentation d’une pièce d’identité.
Un client peut, dans certains cas, réaliser un retrait au guichet d’un montant supérieur à celui autorisé au DAB, même si le plafond sur 7 jours glissants est atteint sur la carte. La banque reste alors libre d’accepter ou de refuser selon la situation du compte et les politiques internes.
Les retraits au guichet ne suivent pas toujours les mêmes règles de plafonds que les retraits DAB. Ils peuvent être soumis à une commande préalable de fonds, notamment pour les montants importants.
Augmentation temporaire ou permanente du plafond de retrait
Les plafonds de retraits DAB ne restent pas figés pour toute la durée de vie de la carte. Une augmentation temporaire ou durable s’envisage dans de nombreuses banques, sous conditions.
Augmentation temporaire du plafond
Une augmentation temporaire intervient pour une période limitée, par exemple de 7 à 30 jours. Elle s’adapte à une situation précise : voyage à l’étranger, achat ponctuel, besoin exceptionnel de liquidités.
Les caractéristiques habituelles de cette augmentation sont les suivantes :
- Durée définie à l’avance avec une date de début et une date de fin.
- Justificatif souvent requis : billet d’avion, devis d’achat, facture, courrier expliquant le besoin.
- Activation via l’application bancaire dans les banques en ligne ou les réseaux modernes, parfois en quelques clics.
- Validation par le conseiller dans les réseaux plus traditionnels, avec un contrôle manuel.
À l’issue de la période définie, le plafond revient automatiquement à son niveau initial, sans démarche supplémentaire.
Augmentation permanente du plafond
Une augmentation permanente correspond à une révision à la hausse de vos plafonds de retrait sur la durée. Elle s’appuie sur l’évolution de votre situation : hausse de revenus, passage à une carte premium, changement professionnel, activité plus nomade, etc.
Cette révision dépend de plusieurs éléments :
- La politique interne de la banque (plafonds maximum par type de carte).
- Votre profil de risque : antécédents d’incidents, endettement, comportement de paiement.
- Votre ancienneté client et la qualité de la relation entretenue avec l’établissement.
Les banques indiquent généralement que l’augmentation permanente du plafond reste possible « selon profil » et se négocie avec le conseiller. Le client peut en faire la demande, mais l’établissement conserve la liberté de l’accepter ou de la refuser.
Une discussion argumentée avec votre conseiller, chiffres à l’appui (revenus, historique, besoins prévisibles), offre souvent de meilleurs résultats qu’une demande vague.
Pré-autorisations, locations, hôtels : l’impact caché sur votre plafond
Les pré-autorisations bancaires influencent directement vos plafonds, y compris ceux des retraits sur 7 jours glissants. Une pré-autorisation correspond à une somme « réservée » par un commerçant ou un prestataire, sans débit immédiat définitif.
On les rencontre notamment dans les situations suivantes :
- Locations de voiture.
- Hôtels et résidences de tourisme.
- Stations-service automatiques.
- Plateformes en ligne qui valident une carte avant facturation ultérieure.
Durée et impact des pré-autorisations
Une pré-autorisation peut rester active jusqu’à 30 jours, même si la consommation réelle a été inférieure. Pendant cette période, elle réduit votre plafond de paiements et parfois la marge utile pour les retraits, selon les paramètres de la banque et du réseau de carte.
Une pré-autorisation importante sur un hôtel ou une location peut donner l’impression que le plafond de retrait DAB est atteint, alors que les retraits récents restent modérés. L’espace client permet souvent de visualiser ces montants « en attente ».
Lorsque la facture finale est réglée, une partie de la somme préautorisée se transforme en débit réel. Le reste se libère, mais avec un léger décalage. Pendant ce délai, le plafond apparent ne reflète pas exactement la réalité de vos dépenses.
Anticiper ses retraits : stratégie face aux 7 jours glissants
Une gestion réfléchie des retraits DAB réduit fortement le risque de blocage. Le principe consiste à répartir vos retraits dans le temps et à adapter votre comportement en fonction de vos projets et des jours clés.
Planifier les retraits pour les grosses sommes
Pour les gros retraits en espèces (achat entre particuliers, acompte travaux, frais médicaux à avancer), une simple planification sur 10 à 15 jours améliore votre confort. Vous limitez la pression sur une seule période de 7 jours glissants.
Quelques leviers utiles :
- Commander les fonds au guichet 48 heures avant la date prévue, pour sécuriser la somme.
- Monter progressivement en retraits (par exemple, 300 € puis 300 € puis 400 €) plutôt qu’un seul retrait massif.
- Éviter de saturer le plafond juste avant un week-end ou un départ en déplacement, période où vous pourriez avoir besoin de cash.
Articuler retraits, virements et paiements carte
Les retraits DAB ne sont qu’un mode d’accès à votre argent. Dans bien des cas, un virement ou un paiement carte constitue une alternative plus fluide, sans tension sur le plafond sur 7 jours.
Pour optimiser l’ensemble :
- Privilégier les virements instantanés pour vos paiements importants entre particuliers.
- Utiliser les paiements par carte lorsque le commerçant les accepte, plutôt que de retirer des espèces par habitude.
- Réserver les retraits DAB aux dépenses réellement nécessitant des billets (marchés, petits services, cadeaux en liquide).
Questions fréquentes sur les plafonds de retrait DAB et les 7 jours glissants
Peut-on retirer plus de 1000 € en liquide sans justificatif ?
En pratique, les banques tolèrent rarement des retraits répétés en espèces de montants élevés sans aucune explication. Une seuil moyen autour de 1000 € déclenche souvent des questions ou des vérifications, surtout si les retraits sont rapprochés dans le temps.
Pour des montants nettement supérieurs, la banque réclame fréquemment :
- une preuve de l’usage prévu (achat, travaux, paiement exceptionnel),
- une vérification d’identité renforcée,
- parfois un entretien avec le conseiller.
Ces contrôles visent à respecter les obligations de lutte contre le blanchiment et le financement illicite, imposées à tous les établissements financiers.
Les plafonds de retrait sont-ils les mêmes à l’étranger ?
À l’étranger, les plafonds de retrait DAB restent globalement les mêmes que dans votre pays d’origine, puisque le plafond sur 7 jours glissants se gère au niveau du contrat de carte. En revanche, certains éléments s’ajoutent :
- Limites des réseaux locaux de distributeurs.
- Frais de retrait supplémentaires éventuels.
- Blocages de sécurité si la banque n’est pas prévenue de votre déplacement.
Avant un voyage, un contact rapide avec votre banque permet de :
- vérifier les plafonds actuels de retraits et de paiements,
- solliciter une augmentation temporaire,
- signaler les pays et les dates du séjour pour éviter un blocage par suspicion de fraude.
Comment vérifier son plafond de retrait DAB sur 7 jours glissants ?
La plupart des banques affichent aujourd’hui les plafonds et les montants restants directement dans l’espace client ou l’application mobile. Une rubrique « Plafonds carte » ou « Gérer ma carte » présente généralement :
- le plafond de retrait sur 7 jours en vigueur,
- la consommation actuelle (montant déjà retiré),
- le plafond de paiement sur 30 jours glissants.
En cas d’absence de cette information en ligne, un simple message sécurisé ou un appel au service client fournit le détail des plafonds et la marche à suivre pour une éventuelle modification.
Banque, droit et transparence autour des plafonds de retrait
Le cadre légal qui entoure les plafonds de retrait repose sur quelques principes simples : information du client, droit à la contestation et transparence sur les refus.
Les établissements financiers ont notamment pour obligations de :
- Informer clairement les clients des plafonds de retraits et des modalités de calcul (7 jours, 30 jours glissants, etc.).
- Communiquer les motifs d’un refus de retrait en cas de réclamation (plafond atteint, suspicion de fraude, absence de couverture, problème technique).
- Permettre la demande d’adaptation des plafonds en fonction des besoins, même si l’acceptation reste à leur discrétion.
À la lecture de la convention de compte et des conditions générales de la carte, le client peut identifier le plafond de retrait, le mode de calcul sur 7 jours glissants et les procédures pour solliciter un changement temporaire ou durable. Ces documents contractuels font référence en cas de litige.
En comprenant ces règles, le titulaire de la carte améliore sa capacité à anticiper les blocages, à argumenter une demande d’augmentation et à organiser ses retraits dans le respect des contraintes bancaires.




