
Les dépôts d’espèces attirent de plus en plus l’attention des banques et des autorités. Entre seuils de vigilance, signalement automatique à Tracfin et demandes de justificatifs, chaque versement en liquide laisse une trace précise dans les systèmes de contrôle.
À partir de quel montant une alerte se déclenche réellement, comment les banques repèrent les comportements à risque et jusqu’où vont les vérifications sur l’origine des fonds ? Les règles existent, mais leur application réserve parfois des surprises.
| Situation | Seuils sensibles | Risque de signalement Tracfin | Bonnes pratiques |
|---|---|---|---|
| Dépôt d’espèces régulier | Fréquence élevée sans logique économique | Élevé : incohérence entre revenus déclarés et dépôts | Apporter des justificatifs cohérents (vente, remboursement, économies) |
| Dépôt unique important | Au‑delà de 10 000 € en une fois | Très élevé : dépôt considéré comme atypique | Prévenir son conseiller bancaire en amont |
| Dépôts fractionnés en plusieurs petites sommes | Multiples dépôts proches de 1 000 à 2 000 € | Très élevé : suspicion de dissimulation ou contournement des seuils | Effectuer un seul dépôt regroupé avec preuve d’origine |
| Utilisation professionnelle | Écarts entre activité déclarée et volumes d’espèces | Moyen à élevé selon l’activité | Mettre à jour les documents comptables et déclaratifs |
Tracfin et dépôts d’espèces : comprendre le cadre légal et bancaire
Les dépôts d’espèces sont étroitement surveillés en France. La lutte contre le blanchiment de capitaux et le financement du terrorisme repose sur un dispositif structuré : la cellule de renseignement financier Tracfin, le Code monétaire et financier, mais aussi les politiques internes de chaque établissement bancaire.
Les banques ne se contentent pas d’encaisser les billets remis au guichet ou au automate. Elles analysent les flux, comparent les montants à vos habitudes, croisent les opérations sur plusieurs comptes et appliquent des seuils de déclaration. Chaque dépôt d’espèces s’inscrit ainsi dans un processus de contrôle rigoureux.
Tracfin ne reçoit pas uniquement des signalements liés aux espèces, mais ces opérations restent sensibles. Les billets circulent difficilement de manière traçable, ce qui les rend particulièrement surveillés. Les banques ont donc renforcé leurs algorithmes, leurs scénarios de détection et leurs exigences documentaires.
Les seuils clés : quand un dépôt d’espèces déclenche un signalement
Plusieurs niveaux de seuils se superposent : un seuil légal de signalement automatique, des seuils internes à chaque banque et un niveau où la demande de justificatifs devient quasi systématique. Cette architecture crée un filet de sécurité progressif autour des dépôts d’espèces.
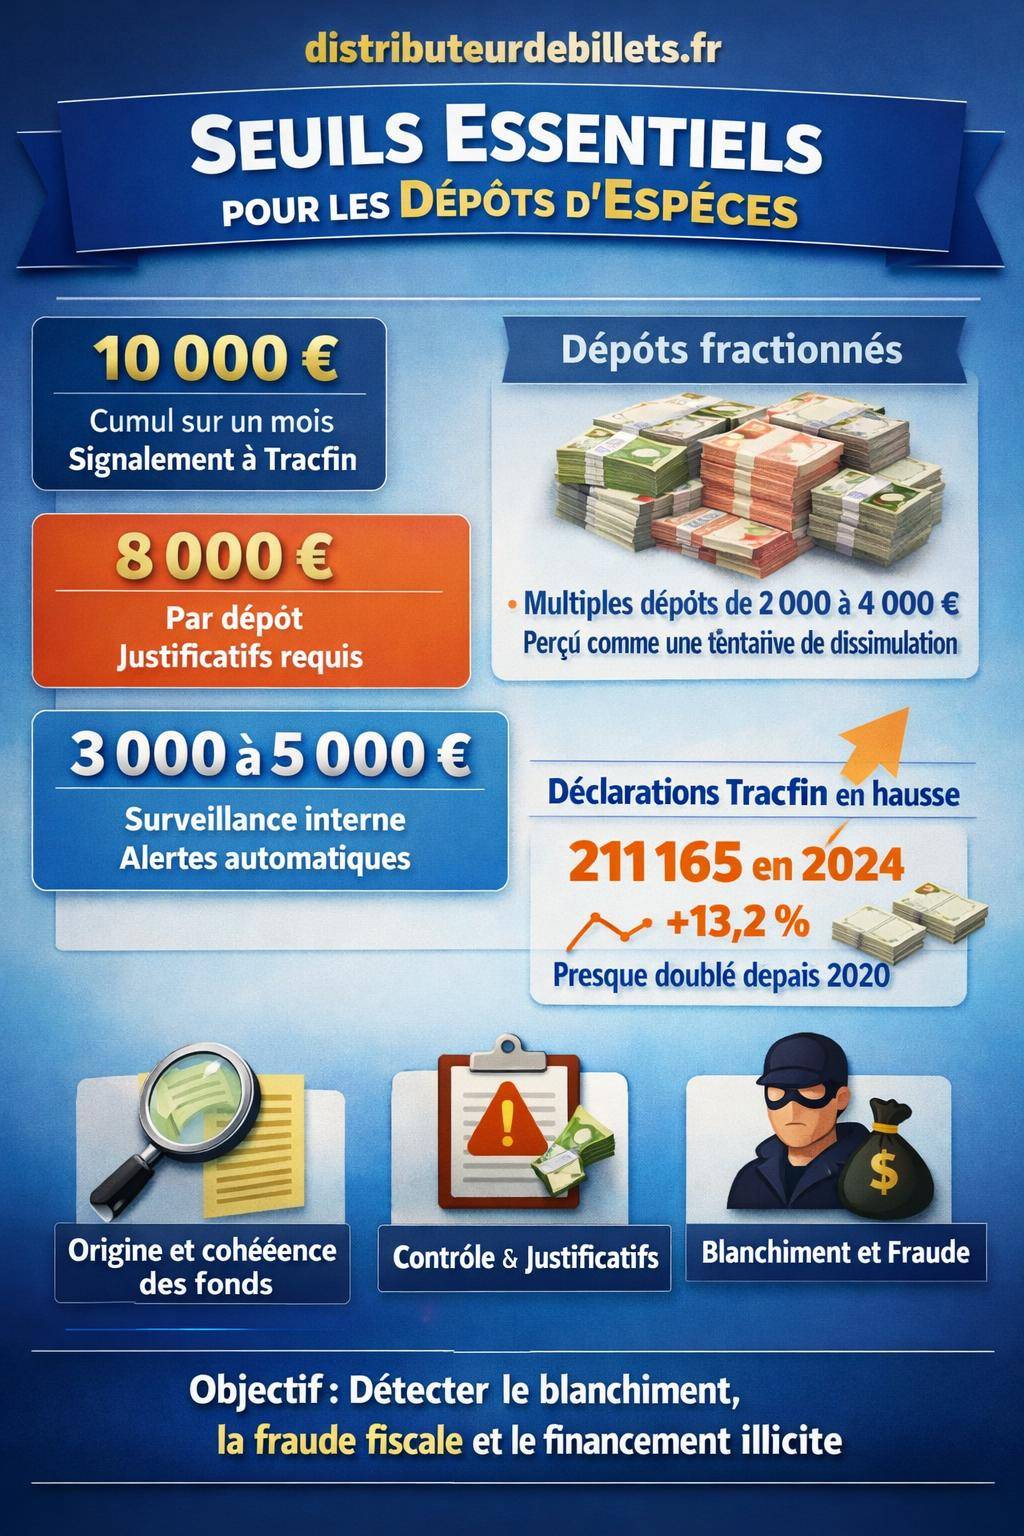
Seuil de 10 000 € sur un mois : signalement automatique à Tracfin
Le seuil de référence pour Tracfin en matière d’espèces est de 10 000 € cumulés sur un mois calendaire. Ce montant s’apprécie en additionnant les dépôts et les retraits d’espèces réalisés sur le même compte sur une période allant du 1er au dernier jour du mois.
Dès que la somme des dépôts et retraits en liquide atteint ou dépasse 10 000 € sur ce laps de temps, la banque procède à un signalement automatique à Tracfin. Cette déclaration ne suppose pas nécessairement une suspicion d’infraction : elle découle d’une obligation réglementaire liée au volume d’espèces manipulé.
« Le seuil de 10 000 € d’opérations en espèces sur un mois calendaire déclenche une transmission automatique d’informations à Tracfin, indépendamment d’une appréciation subjective de la banque. »
Ce signalement ne signifie pas que le client est considéré comme fraudeur. Il intègre une base d’analyse plus large, où Tracfin recoupe les informations pour détecter d’éventuels schémas de blanchiment, de fraude fiscale ou de financement illicite.
Autour de 8 000 € : demandes de justificatifs en banque
En pratique, les banques ne patientent pas jusqu’au seuil de 10 000 €. Elles enclenchent souvent une vigilance renforcée à partir de 8 000 € par dépôt d’espèces. À ce niveau, le guichet ou le conseiller sollicite des justificatifs concrets de provenance des fonds.
Les pièces réclamées varient selon la nature de l’origine des fonds :
- Acte de vente (véhicule, matériel, objet de valeur)
- Attestation de gains (jeux, concours, casino)
- Attestation de don ou de prêt familial
- Document notarié en cas d’héritage ou de partage successoral
- Factures et relevés professionnels pour les commerçants, artisans, indépendants
La banque consigne ces éléments dans son dossier KYC (Know Your Customer) et les relie au dépôt. En cas de contrôle, elle doit prouver qu’elle a cherché à comprendre l’origine de l’argent. Ce travail de justification devient déterminant si les montants augmentent ou se répètent.
Pour approfondir la question des documents à fournir lors d’un versement en liquide, un guide détaillé est disponible sur la page justificatif de dépôt d’espèces.
Seuils internes abaissés : 3 000 € à 5 000 € selon les banques
Au-delà des seuils fixés par la réglementation, chaque établissement définit ses seuils internes de vigilance. Nombre de banques positionnent ces seuils sur une fourchette comprise entre 3 000 € et 5 000 € par opération pour déclencher des alertes internes automatiques.
Ces seuils basés sur la politique de risque permettent à la banque de repérer plus tôt des comportements atypiques :
- Client qui dépose soudainement plusieurs milliers d’euros alors que son compte restait peu mouvementé
- Changements brusques dans la fréquence des dépôts en espèces
- Dépôts récurrents sans cohérence avec les revenus déclarés
Une alerte interne ne mène pas automatiquement à Tracfin. Elle déclenche une revue par le service conformité, qui analyse le contexte, consulte l’historique du compte et interroge parfois le conseiller. En cas d’incohérence manifeste, la déclaration de soupçon devient alors une option envisagée.
Tableau récapitulatif des principaux seuils liés aux dépôts d’espèces
| Type de seuil | Montant | Effet déclenché |
|---|---|---|
| Signalement automatique Tracfin | 10 000 € cumulés sur un mois (dépôts + retraits) | Transmission automatique d’informations à Tracfin |
| Demande fréquente de justificatifs | Environ 8 000 € par dépôt | Réclamation de preuves d’origine des fonds par la banque |
| Seuils de vigilance internes | 3 000 € à 5 000 € selon l’établissement | Alerte interne, revue par la conformité |
Déclaration automatique, déclaration de soupçon : deux mécanismes distincts
Les dépôts d’espèces peuvent déboucher sur deux types de transmissions vers Tracfin : la déclaration automatique liée aux seuils et la déclaration de soupçon. Les banques jonglent en permanence entre ces deux obligations.
Signalement automatique au-delà de 10 000 € en espèces
Le signalement automatique repose sur un critère purement quantitatif. Dès que l’addition des opérations en liquide atteint 10 000 € sur un mois, un flux d’informations part vers Tracfin, sans jugement particulier sur la moralité du client.
Ce mécanisme vise à créer une base de données large sur les flux d’espèces importants. Les informations reçues sont ensuite analysées avec des outils de data-mining, des recoupements interbancaires et, en cas de besoin, des sollicitations complémentaires auprès des établissements.
Déclaration de soupçon : au cœur de la lutte contre le blanchiment
La déclaration de soupçon obéit à une autre logique. Elle intervient lorsqu’un établissement financier, un notaire, un expert-comptable ou tout autre professionnel assujetti identifie un risque d’infraction.
La banque doit saisir Tracfin dès qu’elle estime qu’une opération est susceptible de relever :
- d’une infraction punissable d’au moins un an d’emprisonnement (fraude fiscale, escroquerie, abus de biens sociaux, etc.)
- d’un blanchiment de capitaux ou de financement du terrorisme
Cette déclaration ne dépend pas d’un seuil chiffré précis. Un dépôt modeste peut susciter une déclaration si le contexte semble incohérent ou dissimulé. À l’inverse, un dépôt élevé, parfaitement justifié et cohérent avec le profil du client, peut ne pas entraîner de soupçon.
« La déclaration de soupçon repose avant tout sur une analyse qualitative du comportement, de la cohérence économique de l’opération et de la transparence du client, davantage que sur un simple montant. »
Une dynamique en forte progression : les chiffres récents de Tracfin
Les données récentes illustrent une montée en puissance des déclarations reçues par Tracfin. En 2024, la cellule a enregistré 211 165 déclarations, soit une hausse de 13,2 % par rapport à 2023. Cette progression traduit le renforcement des procédures de vigilance au sein des banques et des professions réglementées.
Sur une période plus longue, l’évolution demeure marquante. Entre 2020 et 2024, le volume de déclarations est passé de 111 000 à 215 410, soit une augmentation d’environ 94 %. Les systèmes de surveillance des flux financiers, notamment en espèces, se montrent ainsi beaucoup plus réactifs et structurés.
Fractionnement des dépôts : une stratégie immédiatement repérée
Certains clients tentent d’éviter les seuils réglementaires en fractionnant leurs opérations : plusieurs dépôts de 2 000 €, 3 000 € ou 4 000 € étalés sur quelques jours pour ne jamais atteindre 10 000 € en une seule fois. Ce comportement déclenche pourtant des alertes puissantes.
Structuration des dépôts : une forme de dissimulation
Ce fractionnement, parfois appelé « structuration », est clairement ciblé par les dispositifs de conformité. Les systèmes informatiques des banques additionnent les dépôts successifs, même lorsqu’ils restent inférieurs au seuil individuel de vigilance.
Aux yeux de la banque, multiplier les petits dépôts pour contourner un seuil s’analyse comme une tentative de dissimulation. Ce comportement peut constituer un indicateur de blanchiment, notamment lorsqu’il n’existe aucune raison économique pour justifier ce morcellement.
Les grilles de risques prévoient des scénarios spécifiques : fréquence élevée des dépôts, montants proches les uns des autres, opérations sur plusieurs agences ou automates, utilisation de comptes liés entre eux. Ces modèles techniques repèrent les structures répétitives.
Exemples de schémas de fractionnement détectés
Les algorithmes des banques identifient plusieurs types de structuration autour des espèces :
- Dépôts de 3 000 € à 4 000 € répétés chaque semaine sur le même compte
- Série de dépôts de 2 500 € à 2 900 € plusieurs fois par mois sans lien avec l’activité déclarée
- Répartition de liquidités sur plusieurs comptes détenus par le même titulaire ou par des proches
- Dépôts sur des agences différentes pour diluer la visibilité locale
Ces modèles déclenchent des alertes internes même si aucun dépôt isolé ne dépasse les 8 000 € ou 10 000 €. Le risque naît de l’addition et de la répétition.
Les signaux de suspicion analysés par les banques
Au-delà des montants, les banques surveillent une série de signaux comportementaux et transactionnels. Ces indicateurs s’additionnent pour constituer un faisceau de présomptions, parfois déclencheur d’une déclaration de soupçon.
Comportements et attitudes qui alertent
Le contact direct au guichet reste une source d’informations précieuse pour la banque. Certaines attitudes renforcent la suspicion :
- Multiples dépôts répétitifs de petites sommes sans explication convaincante
- Pression exercée sur le personnel pour éviter un contrôle ou accélérer l’opération
- Refus de fournir des justificatifs ou documents demandés
- Comportement inhabituel par rapport aux visites habituelles en agence
Le personnel formé à la lutte contre le blanchiment remonte ces observations aux services conformité, qui les croisent avec les données purement financières pour affiner l’analyse.
Anomalies sur le compte et incohérences économiques
Les logiciels d’analyse de transactions détectent également des signaux plus discrets :
- Anomalies dans l’historique du compte : périodes longtemps calmes suivies d’un afflux soudain d’espèces
- Dépôts inhabituels par rapport à l’activité du client (salarié, retraité, étudiant, association, etc.)
- Transactions incohérentes avec les habitudes : changement brutal de rythme, nouveaux canaux, nouveaux bénéficiaires
- Transactions rapides ou augmentation soudaine de la fréquence des opérations
- Hausse brutale des dépôts ou retraits alors que les revenus officiels demeurent stables
- Absence de justification commerciale pour des flux importants sur un compte professionnel
Ces signaux isolés ne suffisent pas toujours. Leur accumulation dans le temps renforce cependant la probabilité d’un examen approfondi, voire d’une transmission à Tracfin.
Profils à risque et opérations complexes
Certaines situations structurent un risque plus élevé aux yeux des banques et des autorités :
- Relations avec des clients non-résidents ou personnes politiquement exposées (PEP)
- Utilisation de comptes multiples similaires au nom de proches, de sociétés écrans ou d’associations
- Transactions offshore ou en lien avec des juridictions perçues comme moins coopératives
- Entités non enregistrées ou non agréées effectuant des mouvements importants
- Manque de documentation récurrent pour des opérations significatives
Dans ce contexte, un dépôt d’espèces, même inférieur à 10 000 €, prend une coloration différente. Il alimente un profil déjà considéré comme sensible, ce qui incite la banque à une plus grande prudence et à une traçabilité renforcée.
Conséquences des signaux : de la demande de justificatifs à Tracfin
Lorsqu’un dépôt d’espèces déclenche une alerte, la banque suit un chemin balisé : analyse interne, contact avec le client, collecte de preuves, puis, le cas échéant, déclaration de soupçon. Chaque étape laisse des traces dans le dossier.
Surveillance renforcée du compte
Un signal de risque ne bloque pas immédiatement le compte. La banque met souvent en place une surveillance renforcée, avec :
- Contrôle plus fréquent des opérations
- Analyse détaillée des flux entrants et sortants
- Suivi spécifique de la récurrence des dépôts d’espèces
Les outils de monitoring remontent automatiquement chaque nouvelle anomalie au service conformité. Celui-ci peut alors décider d’intensifier le dialogue avec le client, voire de limiter certaines opérations en cas de danger manifeste.
Demandes de justificatifs : un passage presque obligatoire
Face à un dépôt significatif ou inhabituel, la banque sollicite des justificatifs. Cette étape intervient souvent avant toute transmission à Tracfin, car elle permet de clarifier la situation et de documenter le dossier.
Les justifications les plus fréquentes concernent :
- Actes de vente (véhicule, mobilier, matériel professionnel)
- Documents de succession ou d’assurance-vie
- Attestations de gains (jeux, loterie, compétitions sportives)
- Justificatifs d’activité professionnelle pour les commerces de détail, la restauration, les activités en espèces
Un dossier solide réduit fortement la probabilité d’un signalement de soupçon, même si un signalement automatique à Tracfin reste déclenché en cas de dépassement du seuil de 10 000 € mensuels.
Pour structurer au mieux ces éléments, une ressource utile est accessible sur la page dépôt d’espèces et déclaration, qui détaille la logique générale des contrôles.
Éventuelle déclaration à Tracfin
Si, malgré les explications fournies, l’opération demeure incohérente ou suspecte, la banque rédige une déclaration de soupçon. Ce document décrit :
- Le contexte du compte et l’historique de la relation
- La nature des opérations en espèces concernées
- Les éléments ayant conduit au soupçon (comportement, incohérences, fractionnement, liens géographiques ou professionnels)
- Les justificatifs fournis ou refusés par le client
Une fois la déclaration transmise, le client n’est pas informé de cette démarche. Tracfin analyse ensuite le dossier en le confrontant aux autres informations disponibles et peut, si nécessaire, saisir les autorités compétentes (fiscales, judiciaires, douanières).
Anticiper un dépôt d’espèces : bonnes pratiques pour éviter les blocages
Un dépôt en liquide ne constitue pas, en soi, une faute. Les particuliers comme les professionnels utilisent toujours les espèces pour certaines opérations. En revanche, une préparation insuffisante mène souvent à des blocages, des retards ou des incompréhensions avec la banque.
Aligner le dépôt sur votre profil financier
La première question que se pose la banque concerne la cohérence du dépôt avec votre situation. Un salarié rémunéré par virement qui verse soudainement 15 000 € en espèces sans vente documentée soulève inévitablement des interrogations.
Avant un dépôt significatif, il reste utile d’évaluer :
- Vos revenus officiels et leur mode de versement
- Vos activités annexes déclarées ou non
- La nature du projet à l’origine des espèces (vente, don, remboursement, collecte familiale, etc.)
Une opération alignée sur vos capacités financières et votre contexte personnel se justifie beaucoup plus facilement auprès du conseiller et du service conformité.
Préparer les justificatifs en amont
Une préparation en amont simplifie nettement la relation avec la banque. Rassembler les documents clé avant de déposer permet d’éviter des allers-retours chronophages. Les pièces demandées recoupent souvent le même schéma :
- Contrats et factures de vente
- Courriers d’assureurs, notaires, avocats
- Contrats de prêt et attestations de remboursement
- Registres de caisse ou rapports comptables pour les professionnels
En présentant spontanément ces éléments, le client montre une démarche transparente. La banque apprécie cette clarté et réduit son niveau de suspicion, même lorsque les montants dépassent les seuils de vigilance.
Limiter les dépôts répétés et les montages complexes
Répéter les versements en billets sur une courte période complique la situation. Réunir les fonds et procéder à un dépôt structuré, accompagné de justificatifs clairs, reste souvent plus simple que multiplier les opérations partielles.
Les montages impliquant plusieurs comptes (personnels, familiaux, associatifs, professionnels) créent aussi des zones d’ombre. Les banques les interprètent souvent comme une volonté de brouiller les pistes, surtout lorsque les flux entre comptes manquent de rationalité économique.
Tracfin, dépôts d’espèces et fiscalité : ce que voit (ou non) l’administration
Les signalements liés aux espèces ne concernent pas uniquement le risque pénal. Ils intéressent aussi fortement l’administration fiscale, notamment lorsque les dépôts ne coïncident pas avec les revenus déclarés.
De Tracfin à l’administration fiscale
Les informations collectées par Tracfin restent confidentielles, mais la cellule collabore régulièrement avec la Direction générale des Finances publiques (DGFiP) dans le cadre de la lutte contre la fraude fiscale. Les dépôts d’espèces massifs, répétés ou incohérents alimentent les analyses de risque fiscal.
Une déclaration de soupçon peut déclencher, à terme, un contrôle fiscal lorsque les flux d’espèces laissent penser que des revenus non déclarés circulent en dehors des circuits habituels. Les autorités croisent alors les informations bancaires avec les déclarations de revenus et de patrimoine.
Dépôts d’espèces et régularisation éventuelle
Pour les personnes ayant accumulé des espèces en marge de leurs revenus déclarés, un dépôt tardif à la banque n’efface pas l’historique. La banque peut considérer qu’elle se trouve face à de l’épargne constituée sans traçabilité fiscale claire et décider d’une déclaration de soupçon.
Dans ce contexte, certains contribuables envisagent des démarches de régularisation volontaire auprès de l’administration fiscale, en parallèle de leurs échanges avec la banque. Cette approche permet de reprendre la main sur le dossier, en exposant l’origine des fonds, les erreurs passées et une volonté de mise en conformité.
Vers une surveillance plus fine des espèces : tendances et évolutions
Les chiffres fournis par Tracfin et les retours des banques montrent une montée progressive de la vigilance sur les espèces. Cette évolution repose autant sur la technologie que sur le cadre réglementaire européen et français.
Montée en puissance des outils de détection
Les systèmes de lutte contre le blanchiment intègrent désormais :
- Scénarios de détection automatisés basés sur des règles (seuils, fréquences, typologies d’opérations)
- Outils d’analyse comportementale qui comparent les opérations à un profil type de client
- Techniques de data-mining et d’intelligence artificielle pour repérer des schémas complexes de fractionnement
Les dépôts d’espèces, du plus modeste au plus élevé, s’inscrivent dans ce cadre. Les banques réévaluent régulièrement leurs seuils internes, ajustent leurs modèles et partagent leurs retours d’expérience avec Tracfin.
Renforcement continu des obligations des établissements
Les évolutions européennes en matière de lutte contre le blanchiment poussent à :
- Une connaissance client plus approfondie (KYC enrichi, mises à jour fréquentes)
- Une traçabilité renforcée des flux, notamment en espèces
- Une responsabilisation accrue des dirigeants et des responsables conformité
Chaque dépôt d’espèces s’inscrit donc dans un environnement réglementaire dense. Les banques préfèrent documenter abondamment les dossiers plutôt que de courir le risque d’une sanction pour manquement à leurs obligations de vigilance.
Impact durable sur les habitudes des clients
Ce niveau de surveillance influence progressivement les comportements. De nombreux particuliers réduisent leur recours aux espèces pour des montants significatifs, privilégient les virements bancaires, les chèques ou les solutions de paiement électronique.
Les professionnels, eux, structurent davantage leurs recettes en espèces et renforcent leur comptabilité pour démontrer l’origine licite des fonds lors de leurs dépôts. Les échanges avec les conseillers bancaires gagnent en technicité, notamment autour de la gestion des caisses et des encaissements quotidiens.




