
Les dépôts d’espèces suscitent souvent des questions : à partir de quel montant la banque signale-t-elle une opération, quelles obligations de déclaration s’imposent réellement et quels sont les risques en cas de contrôle ? Entre seuils légaux, pratiques internes des établissements et lutte contre le blanchiment, le cadre se révèle plus structuré qu’il n’y paraît.
Ce guide clarifie les seuils de déclaration à Tracfin, les montants qui déclenchent une vigilance particulière et les bonnes pratiques à adopter pour déposer du liquide sans stress, que vous soyez particulier ou professionnel.
| Seuil ou Situation | Obligation | À retenir |
|---|---|---|
| Dépôt bancaire en espèces inhabituel | La banque peut demander l’origine des fonds | Contrôle basé sur la fréquence et le comportement, pas seulement le montant |
| Montant supérieur à 10 000 € cumulés sur 30 jours | Déclaration Tracfin par la banque possible | Surveillance des dépôts fractionnés ou réguliers |
| Origine professionnelle (commerçants, activités en liquide) | Justificatifs recommandés | Tenir un registre ou caisse pour prouver la légitimité |
| Dépôts ponctuels de particuliers (cadeaux, ventes occasionnelles) | Aucun seuil légal précis mais traçabilité conseillée | Conserver preuves : attestation cadeau, contrat de vente, etc. |
| Suspicion de fraude ou blanchiment | Analyse automatique par banque + signalement possible | Comportement du client = critère clé pour la banque |
Déclaration de dépôt d’espèces : le cadre légal en France
Les dépôts d’espèces sont étroitement encadrés par la réglementation française liée à la lutte contre le blanchiment de capitaux et le financement du terrorisme. Les banques ont des obligations de surveillance et de déclaration. Ces obligations reposent sur des seuils précis, mais aussi sur l’analyse du profil et des habitudes du client.
Le cœur du dispositif repose sur Tracfin, cellule de renseignement financier du ministère de l’Économie. Les banques signalent à Tracfin les opérations en espèces jugées atypiques, incohérentes ou manifestement liées à une origine de fonds douteuse. Le montant n’est pas le seul critère, mais il structure tout de même une grande partie des contrôles.
Le seuil légal de 10 000 € par mois calendaire
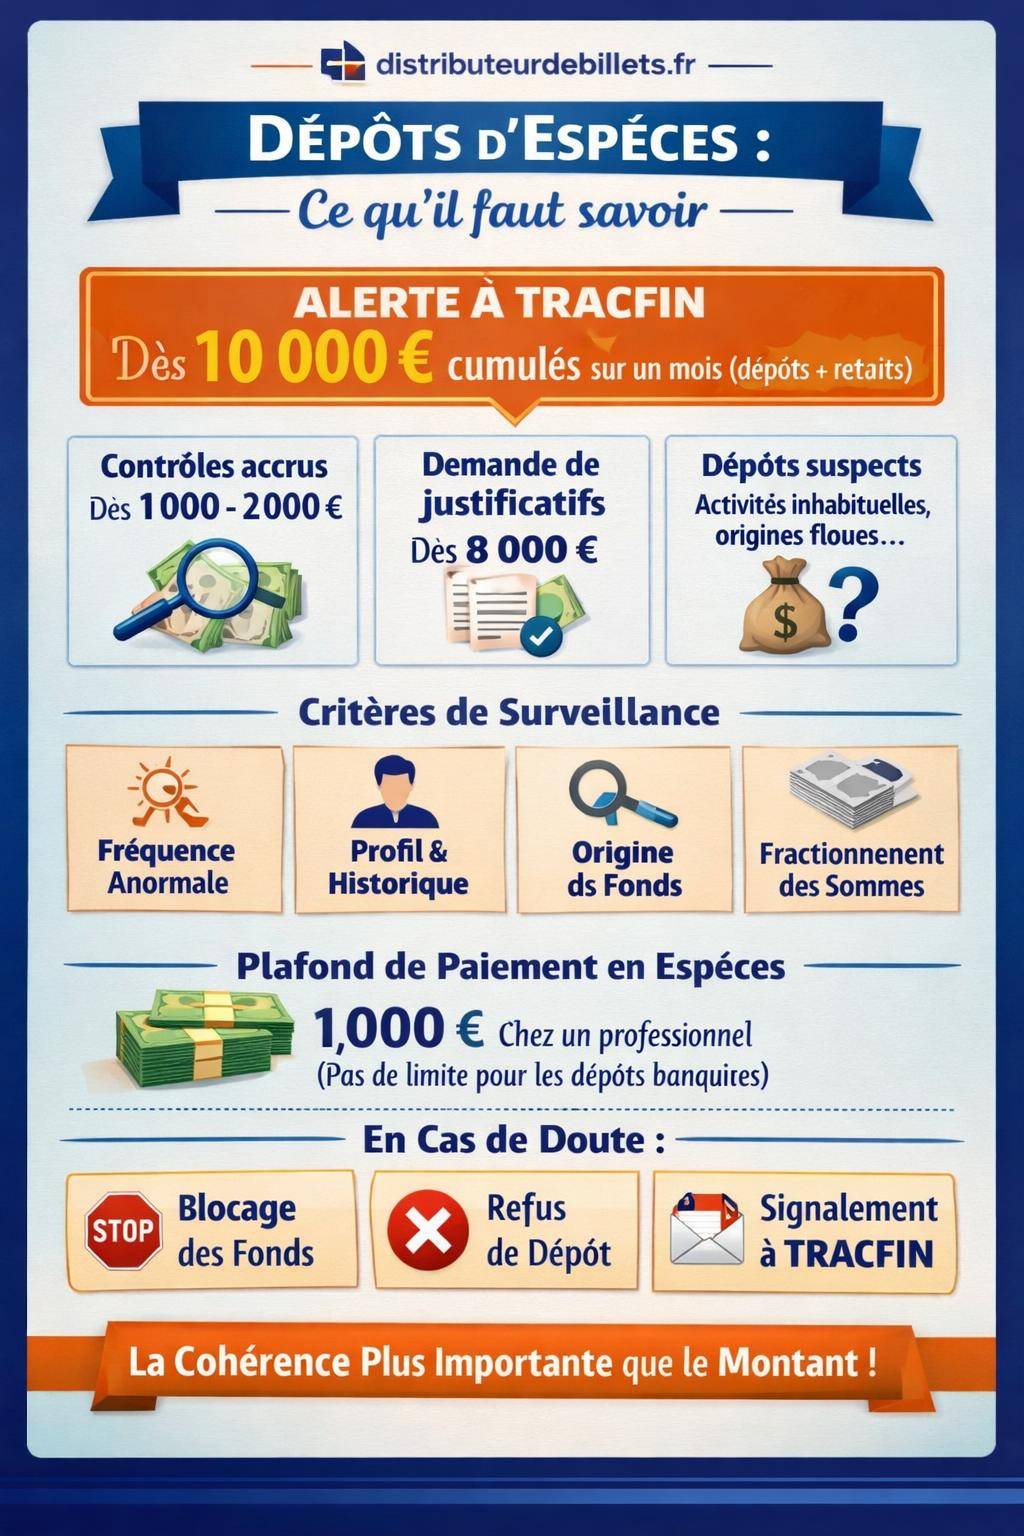
Depuis janvier 2016, les établissements financiers doivent déclarer à Tracfin les opérations de dépôt ou de retrait d’espèces qui dépassent 10 000 € cumulés sur un même mois calendaire. Ce seuil concerne les espèces créditées ou débitées sur un compte, quel que soit le nombre d’opérations.
Concrètement, la banque agrège les dépôts et retraits en liquide d’un même client sur un mois. Dès que le cumul franchit 10 000 €, une déclaration automatique à Tracfin s’impose, même si chaque versement isolé reste inférieur à ce montant.
« Les établissements de crédit déclarent à Tracfin les opérations de dépôt ou de retrait d’espèces d’un montant cumulé supérieur à 10 000 euros par client et par mois calendaire. »
Ce mécanisme vise à repérer les flux d’argent liquide conséquents. Il cible aussi les comportements de fractionnement volontaire (multiplication de petits versements) destinés à contourner la surveillance.
Dépôt d’espèces : la différence entre déclaration et simple contrôle
Un point crée souvent une confusion : la distinction entre déclaration obligatoire à Tracfin et vigilance renforcée de la banque. Le seuil de 10 000 € concerne la déclaration systématique, mais les contrôles commencent bien avant.
Les banques sont tenues d’exercer une vigilance permanente sur l’ensemble des opérations. Elles analysent le contexte, la fréquence, l’origine des fonds, la cohérence avec les revenus déclarés ou l’activité professionnelle. Un dépôt d’espèces de 2 000 € n’entraîne pas nécessairement une déclaration Tracfin, mais il déclenche parfois une analyse interne approfondie.
À partir de quel montant un dépôt d’espèces est déclaré à Tracfin ?
La question du montant déclenchant une déclaration revient souvent. La réponse repose sur deux niveaux : le seuil légal automatique et l’appréciation du caractère suspect des opérations en deçà de ce seuil.
Déclaration automatique au-dessus de 10 000 € cumulés
Pour les dépôts et retraits en espèces, le principe est clair : au-delà de 10 000 € cumulés sur un mois calendaire, la banque transmet une déclaration de soupçon à Tracfin, même en l’absence d’indices de fraude ou de blanchiment. Ce mécanisme est standardisé et ne dépend pas de la volonté individuelle du conseiller.
Ce seuil s’applique quelle que soit la nature du titulaire du compte : particulier, entreprise individuelle, société, association. Seuls le cumul mensuel et le caractère espèces (billets ou pièces) sont pris en compte.
- Dépôts de 3 000 € + 4 000 € + 3 500 € sur un même mois : cumul de 10 500 €, déclaration à Tracfin.
- Dépôt unique de 9 800 € sur le mois : pas de déclaration automatique liée à ce seuil, mais vigilance possible.
- Plusieurs dépôts sur des mois différents : chaque mois est analysé séparément, mois calendaire par mois calendaire.
La banque communique uniquement avec Tracfin, de manière confidentielle. Le client n’est pas informé de la transmission du signalement et ne reçoit pas de copie de la déclaration.
Signalements en dessous de 10 000 € : logique de soupçon
En dessous de 10 000 € cumulés sur le mois, les établissements disposent d’une large marge d’appréciation. Dès qu’une opération en espèces semble anormale au regard du profil du client, ils adressent une déclaration de soupçon à Tracfin, indépendamment du montant. Un dépôt de 1 500 € peut ainsi être signalé s’il présente des caractéristiques troublantes.
Les critères retenus reposent notamment sur :
- la fréquence des dépôts ou retraits en liquide ;
- l’origine déclarée des fonds et sa crédibilité ;
- le métier, la situation professionnelle ou l’activité du client ;
- le pays d’origine des fonds ou les circuits utilisés ;
- les incohérences apparentes avec les revenus et le patrimoine connus.
Les banques exploitent aussi des scénarios de détection internes : multiplications de dépôts juste en dessous d’un seuil récurrent, passage soudain à des montants élevés, opérations réalisées dans plusieurs agences différentes, etc.
Pratiques des banques : à partir de quel montant un dépôt d’espèces est contrôlé ?
Au-delà des textes légaux, chaque banque applique une politique interne de vigilance. Ces pratiques ne sont pas toujours publiques, mais plusieurs seuils reviennent régulièrement dans les retours d’expérience et la documentation professionnelle.
Justificatifs demandés dès 8 000 € d’espèces
De nombreuses banques réclament un justificatif d’origine des fonds dès que le dépôt en liquide atteint ou dépasse 8 000 €. Ce seuil n’est pas fixé par la loi, mais par la politique de conformité de l’établissement. Il sert de garde-fou avant d’atteindre le seuil de 10 000 € déclenchant une déclaration automatique.
Le conseiller peut ainsi demander :
- un contrat de vente (voiture, bien mobilier, matériel) ;
- un acte notarié ou une attestation de notaire ;
- un écrit confirmant un don (don manuel, aide familiale) ;
- une facture réglée en espèces ;
- tout document prouvant une activité professionnelle déclarée.
En l’absence de justificatif solide, la banque peut refuser le dépôt, proposer une alternative (virement, chèque) ou signaler l’opération comme suspecte. La décision s’ancre toujours dans la gestion du risque de blanchiment et de fraude fiscale.
Vigilance renforcée dès 1 000 € par opération ou 2 000 € cumulés
Certains établissements activent une vigilance renforcée à partir de seuils plus bas, par exemple dès 1 000 € par opération ou 2 000 € cumulés sur un mois. Il ne s’agit pas de déclaration automatique, mais d’une analyse plus poussée par les équipes de conformité.
Concrètement, cela se traduit par :
- un examen approfondi de l’historique du compte ;
- une vérification de la cohérence avec les revenus et les mouvements habituels ;
- une demande d’explications orales ou écrites au client ;
- une mise à jour éventuelle du dossier KYC (Know Your Customer).
Ces seuils internes varient d’une banque à l’autre, et même d’une agence à l’autre, selon la typologie de clientèle et le niveau de risque perçu. Ils restent conformes au cadre légal LCB-FT (lutte contre le blanchiment et le financement du terrorisme), mais laissent une large place à l’analyse humaine.
Différence entre dépôt en espèces et paiement en espèces : les plafonds légaux
Le cadre légal distingue nettement le dépôt d’espèces sur un compte bancaire du paiement en espèces dans la vie courante. Les règles de plafonds s’appliquent principalement aux paiements chez les professionnels, et non aux remises de billets à la banque.
Plafond de paiement en espèces : 1 000 € avec un professionnel
En France, la loi limite le paiement en espèces entre un particulier domicilié en France et un professionnel. Le plafond légal s’élève à 1 000 € lorsque le client a son domicile fiscal en France ou agit pour les besoins d’une activité professionnelle.
Concrètement :
- un particulier ne règle pas une facture de 3 000 € en billets chez un garagiste français s’il est résident fiscal en France ;
- un commerçant ne facture pas un achat professionnel au-delà de 1 000 € réglé en espèces par son client domicilié en France ;
- en dessous de 1 000 €, le paiement en liquide reste autorisé.
Ce plafond vise à réduire les flux de liquide hors radar fiscal et à favoriser la traçabilité des opérations (virements, cartes, chèques).
Sanction en cas de refus de paiement en espèces
Les billets et pièces en euros représentent la monnaie ayant cours légal. Un commerçant ou un professionnel ne peut refuser un paiement en espèces, dans la limite des plafonds et sous réserve de certaines conditions (nombre de pièces, état des billets, absence de suspicion de faux).
La loi prévoit une sanction pour le professionnel qui refuse, sans motif valable, un règlement en billets ou pièces :
« Le refus de recevoir des pièces ou des billets de banque ayant cours légal et pouvoir libératoire est puni d’une amende de 150 euros. »
Ce principe ne remet pas en cause la possibilité d’exiger un autre moyen de paiement au-delà du plafond légal, ni la liberté contractuelle (certains services en ligne imposent le paiement par carte, par exemple).
Comment la banque analyse un dépôt d’espèces ?
Au-delà du montant, la banque évalue chaque dépôt à travers une grille d’analyse structurée. L’objectif reste de repérer les flux anormaux, les incohérences flagrantes et les montages destinés à contourner la loi.
Profil du client et historique du compte
Le profil global du client constitue le premier indicateur. La banque s’appuie sur :
- la situation professionnelle (salarié, indépendant, commerçant, profession libérale, inactif) ;
- le niveau de revenus habituels ;
- le patrimoine déclaré et les produits détenus ;
- l’ancienneté de la relation bancaire ;
- les habitudes de fonctionnement du compte (type d’opérations, fréquence des dépôts, paiements à l’étranger).
Un dépôt de 3 000 € en billets ne suscite pas la même réaction : un commerçant habitué aux remises de caisse génère une vigilance mesurée, un étudiant sans revenu déclaré entraîne souvent des questions plus poussées.
Origine des fonds et cohérence économique
La cohérence entre le dépôt et l’origine annoncée des fonds joue un rôle central. La banque cherche à valider que les espèces proviennent d’une activité licite et déclarée. Les explications considérées comme solides sont généralement accompagnées d’un document.
Exemples d’origines fréquemment évoquées :
- vente d’un véhicule avec contrat de cession ;
- économie personnelle progressive, parfois plus difficile à documenter ;
- don familial, idéalement formalisé par écrit ;
- remises de caisse pour un commerçant ;
- règlements de prestations déclarées pour un professionnel.
Une origine floue, contradictoire ou manifestement invraisemblable alerte immédiatement les services de conformité. La banque cherche alors des éléments tangibles avant d’accepter l’opération ou d’effectuer un signalement.
Fractionnement des dépôts et stratégie d’évitement de seuil
Le phénomène de fractionnement (ou smurfing) attire particulièrement l’attention. Il consiste à multiplier les dépôts de petits montants pour rester sous les radars des seuils de déclaration ou de demande de justificatifs.
Quelques signaux typiques :
- plusieurs dépôts de 900 € espacés de quelques jours ;
- remises répétées de 1 900 € juste avant 2 000 € ;
- dépôts dans plusieurs agences différentes ou via plusieurs distributeurs de billets ;
- utilisation de comptes de proches pour disperser les versements.
Les banques disposent d’outils de surveillance automatisés qui repèrent ces schémas et déclenchent des analyses manuelles. Une succession de petits montants peut au final susciter plus de questions qu’un dépôt isolé et clairement justifié de 8 000 €.
Dépôt d’espèces par un particulier : obligations et bonnes pratiques
Pour un particulier, l’enjeu consiste à déposer ses espèces dans le respect du cadre légal tout en limitant les blocages inutiles. La logique s’appuie sur la transparence et la préparation des justificatifs.
Quand un particulier doit-il justifier son dépôt ?
Un particulier n’a pas à remplir lui-même de formulaire de déclaration à Tracfin. La charge de la déclaration repose intégralement sur la banque. En revanche, le client doit être en mesure d’expliquer l’origine des fonds et de fournir des preuves lorsque le montant ou la situation l’exigent.
En pratique, un particulier se retrouve généralement sollicité :
- dès que le dépôt dépasse un certain seuil interne (souvent autour de 8 000 €) ;
- en cas d’opérations répétées en espèces, même pour des montants plus faibles ;
- lorsque le flux apparaît atypique au regard de son profil (étudiant, retraité modeste, personne sans activité déclarée) ;
- en cas de cumul proche ou au-delà de 10 000 € sur un mois.
La coopération rapide et claire avec le conseiller simplifie fortement la gestion du dossier. Un refus systématique de fournir la moindre explication entraîne souvent un signalement.
Quels justificatifs préparer avant un dépôt important ?
Pour un dépôt significatif, préparer en amont des documents fiables évite des échanges prolongés avec la banque. Quelques exemples concrets :
- Vente d’un véhicule : certificat de cession, copie de la carte grise barrée, accusé de réception du paiement si établi.
- Donation familiale : écrit signé mentionnant le montant donné, copie d’une éventuelle déclaration fiscale de don manuel.
- Retrait d’épargne antérieure : relevés d’un ancien livret ou d’un compte clôturé, attestation de retrait si disponible.
- Revenus d’activité : factures, déclarations de chiffre d’affaires, attestations d’un employeur, preuves de prestations déclarées.
Une simple note manuscrite sans autre pièce probante reste généralement insuffisante pour des montants élevés. Plus le document émane d’un tiers identifié (notaire, administration, professionnel), plus il renforce la crédibilité de l’origine des fonds.
Gestion fiscale des dépôts d’espèces
Le dépôt en lui-même n’entraîne pas une imposition automatique. En revanche, il attire parfois l’attention de l’administration fiscale si l’origine des fonds paraît incompatible avec les revenus déclarés. La banque transmet à Tracfin, et Tracfin peut, le cas échéant, relayer des informations à l’administration.
En matière fiscale :
- les sommes issues d’activités non déclarées exposent à des redressements, pénalités et intérêts de retard ;
- les dons familiaux doivent être déclarés au fisc au-delà de certains montants, selon le lien de parenté et les abattements applicables ;
- les revenus professionnels encaissés en liquide doivent figurer dans la comptabilité ou dans les déclarations (micro-entreprise, BIC/BNC, etc.).
La cohérence entre le train de vie, les flux bancaires et les déclarations fiscales reste surveillée. Un dépôt injustifié peut déclencher à terme une demande d’éclaircissement de la part de l’administration, indépendamment de la banque.
Dépôt d’espèces par un professionnel : obligations renforcées
Les professionnels manipulant régulièrement du liquide sont soumis à un cadre encore plus structuré. La banque attend d’eux une traçabilité plus fine des flux, un suivi rigoureux de la caisse et une compatibilité stricte avec la comptabilité.
Dépôts d’espèces pour les commerçants et indépendants
Les commerçants, restaurateurs, taxis, professions de services encaissant des espèces doivent déposer leurs recettes de manière régulière. La banque analyse :
- la cohérence entre les dépôts et le chiffre d’affaires déclaré ;
- la saisonnalité éventuelle de l’activité (périodes de pointe, soldes, saison touristique) ;
- l’adéquation avec les moyens de paiement proposés (espèces, carte, chèques) ;
- la concordance entre les dépôts et les relevés de caisse.
Une forte hausse des remises en espèces sans évolution logique de l’activité, ou totalement déconnectée des déclarations comptables, suscite immédiatement des questions. Le professionnel doit être prêt à présenter ses livres, registres ou données de caisse.
Relations avec la comptabilité et obligations déclaratives
Pour un professionnel, l’enjeu ne se limite pas à la banque. Les dépôts en liquide doivent se refléter dans :
- la comptabilité (livre-journal, livre de caisse) ;
- les déclarations de TVA, quand elles existent ;
- les déclarations de revenus ou de résultats (BIC, BNC, IS).
La banque peut, notamment pour les montants élevés, demander :
- un extrait de livre de caisse ;
- une explication sur certaines journées exceptionnellement fortes ;
- des justificatifs liés à des opérations spécifiques (évènements, soldes, opérations promotionnelles).
Une incohérence marquée entre les flux bancaires et les chiffres comptables expose le professionnel à des risques de redressement fiscal et à des soupçons de dissimulation de recettes.
Contrôles, sanctions et relation avec Tracfin
Les contrôles liés aux dépôts d’espèces s’organisent en plusieurs niveaux : la banque, Tracfin et, le cas échéant, les autorités judiciaires ou fiscales. Pour l’instant, peu de données publiques existent sur les sanctions liées exclusivement aux dépôts d’espèces élevés.
Rôle de Tracfin et suites possibles
Tracfin reçoit les déclarations des banques et d’autres professions obligées (notaires, experts-comptables, avocats dans certains cas, etc.). L’organisme centralise, recoupe et analyse les informations dans un objectif de renseignement financier.
À l’issue de son analyse, Tracfin :
- classe le dossier sans suite si aucun indice sérieux n’apparaît ;
- transmet des notes d’information à l’administration fiscale, douanière ou judiciaire ;
- soutient des enquêtes en matière de fraude, blanchiment, financement du terrorisme.
Le déposant n’est pas informé des échanges entre Tracfin et les autres services. Les effets restent souvent indirects : contrôle fiscal, demande de justificatifs complémentaires, enquête judiciaire si l’affaire présente une gravité avérée.
Blocage de compte et refus de dépôt
La banque peut décider, de manière préventive, de :
- bloquer temporairement les fonds déposés en attendant des justificatifs ;
- refuser un dépôt s’il existe un doute sérieux sur l’origine des espèces ;
- limiter certaines opérations sur le compte (virements vers l’étranger, retraits importants).
En cas de suspicion grave ou de non-coopération du client, l’établissement peut aller jusqu’à envisager la clôture de la relation bancaire, en respectant les procédures légales (préavis, information écrite).
À ce jour, les autorités diffusent peu de statistiques spécifiques sur les sanctions directement liées aux dépôts d’espèces importants effectués par des particuliers ou des professionnels. Les éventuelles pénalités proviennent plutôt d’enquêtes fiscales ou pénales plus larges.
Ressources utiles pour aller plus loin sur les dépôts d’espèces
Pour approfondir la question des dépôts en liquide et mieux maîtriser vos opérations bancaires, plusieurs ressources complémentaires éclairent le sujet sous différents angles : technique, réglementaire et pratique.
Guides pratiques et explications détaillées
Pour mieux comprendre le fonctionnement global des remises de billets, les délais de crédit, les risques de blocage et les attentes des établissements financiers, un guide méthodique sur le dépôt d’espèces offre un panorama complet des enjeux :
Guide complet du dépôt d’espèces en banque
Vous y retrouvez une vision structurée des règles internes, des procédures d’identification et des alternatives possibles aux versements en liquide pour sécuriser vos flux financiers.
Montant maximum à déposer sans alerter la banque
Pour ceux qui souhaitent ajuster leurs dépôts à leur situation personnelle ou professionnelle sans déclencher de contrôle disproportionné, un éclairage spécifique sur les seuils et la gestion des montants s’avère utile :
Montant maximum de dépôt d’espèces : comment rester cohérent
Ce contenu détaille les marges de manœuvre réalistes, les comportements à éviter et les bonnes pratiques pour dialoguer efficacement avec son conseiller.
Cadre Tracfin et lutte contre le blanchiment
Enfin, pour comprendre la logique globale qui guide les banques dans leurs demandes de justificatifs et leurs signalements, un focus consacré au dispositif Tracfin éclaire le contexte réglementaire :
Tracfin et dépôts d’espèces : fonctionnement, seuils et obligations
Ce type de ressource permet de replacer chaque dépôt d’espèces dans le cadre plus large de la lutte contre le blanchiment de capitaux et du financement du terrorisme, et de cerner les attentes concrètes des établissements bancaires.




