
En 2026, le dépôt d’espèces en banque suscite de plus en plus de questions : seuils de contrôle, justificatifs à fournir, suivi par Tracfin, plafonds de paiement en liquide… Les habitudes de paiement évoluent vite, mais les règles autour de l’argent liquide restent strictement encadrées.
Entre volonté de lutter contre le blanchiment et besoin de conserver une part de liberté dans la gestion de son argent, le cadre se précise. Les montants déclenchant des vérifications, les droits et obligations du client, ainsi que le rôle de la banque, obéissent désormais à une logique très structurée que beaucoup sous-estiment encore.
| Point clé | Essentiel à retenir |
| Conditions de dépôt | Dépôt possible en agence ou via automates selon les banques 🏦 |
| Plafonds & contrôles | Les dépôts importants peuvent entraîner une vérification d’origine des fonds ✔️ |
| Délais de disponibilité | Crédit sur le compte généralement immédiat, parfois sous 24-48h |
| Frais éventuels | Certaines banques appliquent des frais, surtout pour dépôts fréquents 💶 |
| Alternatives | Solutions sans agence : points partenaires ou banques en ligne avec accords |
Règles légales 2026 sur le dépôt d’espèces en banque
Le dépôt de billets sur un compte courant reste parfaitement autorisé en France en 2026. Le cadre légal ne fixe aucune limite de montant pour déposer des espèces sur un compte bancaire. En théorie, un client peut déposer 500 euros, 5 000 euros ou 50 000 euros en une seule opération.
En pratique, la banque applique une vigilance renforcée dès que les montants deviennent significatifs, surtout si le profil du client ou l’historique du compte ne correspond pas à ce niveau de liquidités. La réglementation impose aux établissements financiers de surveiller l’origine des fonds pour lutter contre le blanchiment et le financement du terrorisme.
Absence de plafond légal de dépôt en liquide
Contrairement au plafond de paiement en espèces fixé par la loi à 1 000 euros pour un particulier résident fiscal français payant un professionnel, aucun texte ne limite le montant d’un dépôt d’espèces sur un compte bancaire. Cette distinction crée parfois de la confusion : un paiement à un commerçant est limité, mais un dépôt sur son propre compte n’est pas plafonné.
Cette liberté reste néanmoins encadrée par des obligations déclaratives de la banque et des contrôles de cohérence. Les établissements surveillent les dépôts récurrents importants, les flux inhabituels et les mouvements qui ne s’accordent pas avec les revenus déclarés du client.
Seuils déclenchant des justificatifs et contrôles
En 2026, les pratiques convergent autour de quelques repères chiffrés, même si chaque banque conserve sa propre politique interne de vigilance. La plupart demandent un justificatif de provenance des fonds à partir d’un certain niveau de dépôt ou en cas de cumul important sur une période courte.
| Situation | Seuil indicatif | Conséquence habituelle |
|---|---|---|
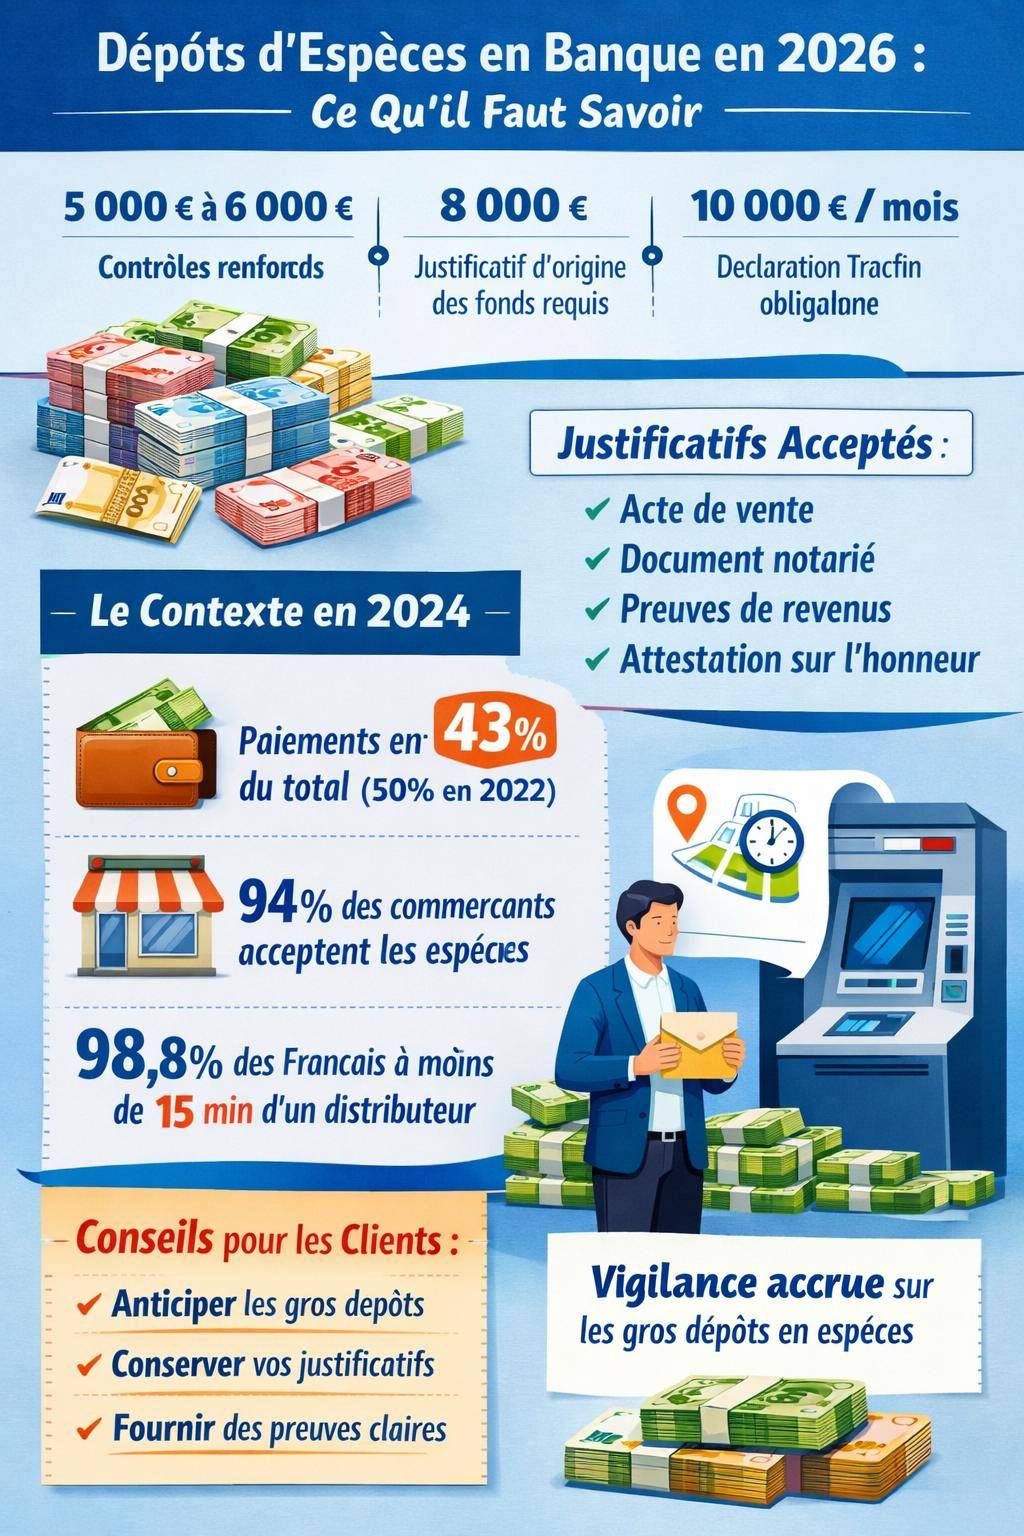
| Dépôt ponctuel d’espèces conséquent | À partir d’environ 8 000 € | Demande de justificatif d’origine des fonds |
| Dépôts cumulés sur un mois calendaire | 10 000 € ou plus | Obligation de déclaration à Tracfin par la banque |
| Seuils internes de certaines banques | Parfois sous 8 000 € | Justificatif exigé selon la politique de risque |
Un client peut déposer des montants élevés, y compris 50 000 euros ou davantage, dès lors que l’origine reste traçable, cohérente et justifiée. L’enjeu se situe donc moins sur le montant lui-même que sur la capacité à démontrer la provenance des espèces.
« La lutte contre le blanchiment impose aux banques de connaître l’origine des fonds. Un dépôt d’espèces conséquent sans justificatif probant expose à des questions approfondies, voire au blocage temporaire des sommes. »
Dépôt d’espèces et obligations Tracfin en 2026
Le dispositif Tracfin occupe une place centrale dans la surveillance des mouvements d’espèces. Les banques doivent déclarer à ce service de renseignement financier certains flux considérés comme sensibles, en particulier lorsque les montants deviennent significatifs ou lorsque le comportement du compte paraît anormal.
La déclaration Tracfin ne vise pas uniquement les criminels. Elle couvre l’ensemble des clients présentant un risque avéré ou un doute sérieux sur l’origine de leurs fonds. La transparence et la cohérence des explications fournies simplifient fortement la gestion de ces contrôles.
Seuil de 10 000 € par mois calendaire
En 2026, la règle reste claire : tout retrait ou versement d’espèces dépassant 10 000 euros cumulés sur un mois calendaire déclenche une obligation de déclaration à Tracfin. Ce seuil s’apprécie en cumulant tous les dépôts et retraits en liquide sur l’ensemble du mois, et non opération par opération.
Un client qui dépose 4 000 euros en début de mois, puis 7 000 euros trois semaines plus tard, franchit le seuil des 10 000 euros cumulés. La banque doit alors transmettre l’information à Tracfin, même si chaque dépôt pris isolément reste en dessous de 10 000 euros.
Rôle de la banque et analyse renforcée
La banque ne se contente pas de transmettre des chiffres. Elle réalise une analyse de la situation globale : profil du client, type d’activité professionnelle, fréquence des dépôts, historique des mouvements, liens éventuels avec d’autres comptes. Cette analyse nourrit le signalement adressé à Tracfin.
Le client ne reçoit pas nécessairement d’information directe sur cette déclaration. Le processus se déroule de manière confidentielle entre l’établissement et les autorités compétentes. En revanche, des demandes complémentaires de justificatifs, voire des délais de disponibilité sur les fonds, apparaissent parfois lorsque le doute persiste.
Justificatifs à fournir pour un dépôt d’espèces conséquent
Au-delà d’un certain seuil, la banque exige un justificatif d’origine des fonds. L’objectif consiste à démontrer que l’argent provient d’une activité légale et déclarée. Les documents attendus varient selon la situation du client, la nature de la somme et le contexte du dépôt.
Un dépôt de 1 000 euros lié à des remboursements familiaux ne soulève pas les mêmes questions qu’un dépôt unique de 20 000 euros issu d’une vente de véhicule ou d’un héritage en liquide. La qualité de la preuve fournie influe largement sur la rapidité d’acceptation du dépôt.
Types de justificatifs acceptés
Les banques s’appuient sur une palette de pièces justificatives pour valider la provenance de l’argent liquide. Selon le cas, le client fournit un ou plusieurs documents complémentaires, parfois accompagnés d’une explication écrite.
- Acte de vente : vente de véhicule, de matériel, de bijoux, acte sous seing privé, facture signée entre particuliers ou avec un professionnel.
- Documents notariés : succession, donation, partage de patrimoine, vente immobilière avec retrait d’une partie du prix en espèces.
- Justificatifs de revenus : bulletins de salaire, bilans d’activité indépendante, déclarations fiscales, attestations d’honoraires.
- Attestations sur l’honneur : en cas de remboursement entre proches, d’économies thésaurisées sur une longue période, ou d’argent épargné en liquide à domicile.
- Relevés d’autres comptes : retraits successifs sur un autre compte, transfert de liquidités d’une autre banque, livret, ou compte professionnel.
Plus le document se révèle précis sur l’origine de la somme, plus le traitement se déroule rapidement. En cas de dossier incomplet, la banque réclame souvent des pièces supplémentaires ou différera la validation du dépôt le temps d’analyser la situation.
Seuils pratiques de demande de justificatif
À partir d’environ 8 000 euros déposés en une seule fois, la plupart des banques déclenchent systématiquement une demande de justificatif. Certaines appliquent un seuil plus bas, par exemple 5 000 ou 6 000 euros, en fonction de leur politique de conformité et de leur appétence au risque.
Des demandes apparaissent également pour des sommes inférieures si le profil du client interroge : absence de revenus déclarés, situation professionnelle instable, compte récemment ouvert, ou mouvements atypiques par rapport à l’historique habituel.
Fonctionnement concret d’un dépôt d’espèces en 2026
Au-delà des aspects réglementaires, la question qui revient souvent reste très pratique : comment se déroule un dépôt d’argent liquide en 2026, pas à pas ? Les canaux de dépôt se diversifient : guichet, automates, enveloppes de dépôt, voire formules spécifiques pour les professionnels.
Chaque canal applique ses propres règles de disponibilité des fonds, de limites opérationnelles et de niveau de contrôle. Le choix du mode de dépôt influence donc directement la rapidité de crédit et la traçabilité de l’opération.
Dépôt au guichet avec un employé de banque
Le dépôt au guichet reste la méthode la plus classique et la plus sécurisante pour des montants significatifs. Le client remet ses billets à un conseiller ou à un caissier, qui compte l’argent, vérifie les faux billets et enregistre l’opération directement sur le compte.
Cette méthode facilite le dialogue. En cas de somme élevée, le client peut expliquer immédiatement l’origine des fonds et, si nécessaire, transmettre les justificatifs au même moment. La banque conserve une trace précise de l’échange, ce qui renforce la sécurité du dossier.
Dépôt via distributeur ou automate de dépôt
Les automates de dépôt progressent encore en 2026. De nombreux clients utilisent un distributeur de billets adapté au dépôt pour alimenter leur compte, notamment en dehors des horaires de guichet. Les billets sont insérés dans une trappe prévue à cet effet, puis comptés et crédités après validation.
Pour aller plus loin sur cette méthode, un lecteur intéressé peut consulter la page dédiée au dépôt d’espèces au distributeur automatique, qui détaille les spécificités de ce canal : horaires, sécurité, délais de prise en compte et limites particulières selon les banques.
Délai de disponibilité des fonds déposés
Le délai de mise à disposition des fonds varie selon la banque et le canal utilisé. En guichet, le crédit s’effectue souvent le jour même ou le lendemain. Via automate, le délai peut s’allonger, surtout en cas de contrôle complémentaire.
Des ressources spécialisées existent sur ce sujet précis. Pour un panorama détaillé des usages et des pratiques des établissements, un lecteur peut se référer à la page dédiée au délai de dépôt d’espèces, qui analyse les cas courants : dépôt en semaine, le week-end, par enveloppe, ou sur un compte professionnel.
Plafond de paiement en espèces et impact sur les dépôts
Le dépôt d’espèces sur un compte et le paiement direct en liquide obéissent à deux logiques différentes. En France, la législation fixe un plafond strict pour les paiements en espèces à un professionnel : 1 000 euros maximum pour un particulier résident fiscal français, sauf exceptions spécifiques (touristes étrangers, certains règlements particuliers).
Ce plafond vise à limiter l’opacité des transactions commerciales et à encourager la traçabilité des paiements. Il n’interdit pas pour autant la détention de sommes plus importantes en liquide, ni leur dépôt ultérieur sur un compte bancaire.
Articulation entre paiements et dépôts
Un particulier peut parfaitement conserver chez lui une somme conséquente en billets, issue par exemple d’une vente ancienne, de dons familiaux au fil du temps ou d’économies en liquide. Tant qu’il ne paie pas un professionnel au-delà de 1 000 euros en espèces, il respecte la règle applicable aux transactions commerciales.
Le dépôt ultérieur de cette somme sur un compte bancaire reste autorisé, sous réserve de pouvoir justifier l’origine. La confusion naît souvent d’un amalgame entre le plafond de paiement, très médiatisé, et l’absence de plafond de dépôt, moins connu.
Acceptation des espèces par les commerçants
En 2026, 94% des commerçants en France acceptent toujours les espèces. Malgré la montée des paiements par carte ou smartphone, l’argent liquide reste très présent dans les transactions du quotidien. Certains secteurs continuent même de l’utiliser largement (petits commerces, marchés, services à la personne).
En parallèle, une minorité de consommateurs signale des refus de paiement en liquide. En 2024, environ 6 % des clients ont rencontré un refus d’espèces. Les motifs invoqués tournent autour de la gestion de caisse, de la sécurité ou de la volonté de favoriser les paiements électroniques, mais le cadre légal impose encore l’acceptation des billets et des pièces en euro, sous certaines limites pratiques (monnaie trop fragmentée, paiement manifestement frauduleux).
Évolution de l’usage des espèces et impact sur les dépôts
La place de l’argent liquide évolue sensiblement depuis plusieurs années. Les statistiques montrent une baisse régulière de son usage, sans disparition. Cette évolution influence directement la fréquence et le volume des dépôts d’espèces en banque, ainsi que la perception des contrôles par les clients.
Les crises sanitaires et les progrès technologiques ont transformé en profondeur les habitudes de paiement, en particulier dans les zones urbaines et chez les générations les plus connectées.
Part des espèces dans les paiements en France
En 2016, 68 % des paiements en France s’effectuaient encore en espèces. En 2022, cette part tombait à 59 % des transactions au point de vente. Entre 2022 et 2024, la baisse s’est accélérée, avec une chute de 7 points, de 50 % à 43 % de paiements en liquide.
En 2024, la carte bancaire est passée en tête avec 48 % des transactions, contre 43 % pour les espèces. En 2026, les projections prolongent cette tendance : l’écart entre carte et liquide continue de se creuser, notamment sous l’effet du sans contact, des wallets mobiles et de la généralisation des terminaux de paiement même chez les petits commerçants.
Comparaison avec la zone euro
La France se distingue légèrement du reste de la zone euro. En 2016, 79 % des transactions dans la zone euro se réalisaient en espèces, soit bien davantage qu’en France. En 2024, la part des paiements en liquide dans la zone euro se situe encore autour de 52 %, contre 43 % en France.
Cette différence reflète une adoption plus marquée des moyens de paiement électroniques en France, notamment dans les grandes enseignes et les services publics. Elle se traduit mécaniquement par une baisse relative du nombre de dépôts de billets au guichet, surtout pour les montants modestes.
Accès au cash, distributeurs et lien avec les dépôts
Une autre question récurrente concerne l’accessibilité physique à l’argent liquide. Malgré les fermetures d’agences et la rationalisation du réseau de DAB, 98,8 % de la population en France se situe toujours à moins de 15 minutes d’un lieu de retrait en 2026.
Les distributeurs de billets restent donc largement disponibles, même si leur localisation se concentre davantage dans les centres urbains et les zones commerciales. Cette présence facilite à la fois les retraits et, de plus en plus, les dépôts pour les établissements qui équipent leurs automates de modules de versement.
Habitudes de retrait et conséquences pour les dépôts
Environ 79 % des Français déclarent utiliser le DAB pour retirer de l’argent. La fréquence des retraits s’ajuste aux nouveaux usages : certains préfèrent effectuer de petits retraits réguliers pour gérer leur budget, d’autres retirent ponctuellement des montants plus élevés.
Ces comportements influencent indirectement les dépôts : une personne qui retire souvent en prévision de dépenses en liquide effectue parfois des redépôts d’espèces lorsqu’une partie du cash n’est finalement pas utilisée. Les flux aller-retour entre compte et espèces deviennent alors un indicateur de gestion de budget plutôt qu’un signal de blanchiment.
Dépôts d’espèces par type de banque
Les conditions de dépôt varient sensiblement d’un établissement à l’autre : banques en ligne, réseaux mutualistes, banques commerciales classiques. Certaines franchises imposent des procédures spécifiques pour les dépôts de fortes sommes, ou exigent un rendez-vous préalable au-delà d’un certain seuil.
Pour approfondir ces différences, une ressource dédiée au dépôt d’espèces par banque permet de comparer les politiques de chaque acteur : seuils de demande de justificatifs, présence ou non d’automates de dépôt, frais éventuels, horaires, fonctionnement des agences sans caisse.
Facteurs de changement : Covid, numérique et paiements en ligne
La crise Covid a servi de catalyseur à la transformation des paiements. Elle a accéléré l’adoption des solutions sans contact, des paiements en ligne et des services bancaires à distance, en réduisant mécaniquement la circulation des espèces pendant plusieurs mois.
Depuis, une partie de ces nouvelles habitudes s’est ancrée durablement. Les clients se montrent plus à l’aise avec les applications bancaires, le virement instantané, les QR codes de paiement et les plateformes de e-commerce, ce qui réduit encore la nécessité de manipuler des billets au quotidien.
Montée en puissance des paiements en ligne
Les paiements en ligne représentent une part croissante des transactions. En 2019, ils comptaient pour 12 % des opérations totales. En 2024, cette proportion atteint déjà 25 %. En 2026, le développement du commerce en ligne, des abonnements dématérialisés et des services numériques renforce encore cette dynamique.
Chaque nouveau service accessible par carte ou par débit direct se substitue à un paiement en liquide potentiel. Le recours aux espèces se concentre alors sur certains usages : petits achats de proximité, dons, pourboires, échanges entre particuliers, ou gestion de budget en enveloppes physiques.
Conséquences pour les contrôles sur les dépôts
Cette numérisation n’efface pas les dépôts d’espèces, mais elle en modifie le profil. Les banques voient moins de petits dépôts fréquents, mais davantage de dépôts ponctuels significatifs. Chaque dépôt élevé attire davantage l’attention dans un contexte général de moindre circulation du cash.
Les équipes conformité adaptent leurs outils de détection. Les algorithmes d’analyse des comptes intègrent la baisse structurelle de l’usage des espèces. Un dépôt qui paraissait banal il y a dix ans peut désormais déclencher un contrôle renforcé, simplement parce qu’il se détache plus nettement de la norme statistique.
Questions fréquentes sur le dépôt d’espèces en 2026
De nombreuses interrogations reviennent régulièrement sur les forums, auprès des conseillers bancaires et dans les échanges entre proches. Les réponses s’appuient sur les règles décrites plus haut, complétées par l’expérience de terrain des établissements.
Les points les plus sensibles concernent les montants élevés, les dépôts réguliers en liquide, et les situations de thésaurisation prolongée à domicile que certains particuliers souhaitent régulariser sur leur compte.
Puis-je déposer 5 000 €, 10 000 € ou 50 000 € en espèces ?
Sur le plan strictement légal, un particulier peut déposer 5 000, 10 000, 50 000 euros ou davantage en espèces sur son compte. L’absence de plafond se confirme. La différence se joue sur le plan pratique :
- À 5 000 euros, la banque peut poser quelques questions, surtout si le compte présente peu de mouvements.
- Autour de 8 000 euros, un justificatif d’origine des fonds devient quasiment systématique.
- Au-delà de 10 000 euros cumulés sur un mois, la banque procède à une déclaration Tracfin.
- Pour 50 000 euros ou plus, un rendez-vous en agence avec dossier complet représente souvent la voie la plus fluide.
Plus la somme augmente, plus la banque vérifie la cohérence entre le montant et le profil du client (revenus, patrimoine, activité professionnelle, historique du compte). Un indépendant avec un chiffre d’affaires conséquent ne se trouvera pas dans la même situation qu’un étudiant sans revenu régulier.
Combien de temps conserver les justificatifs ?
Les banques ne fixent pas toutes la même durée de conservation recommandée, mais une approche prudente consiste à garder l’ensemble des justificatifs d’origine des fonds pendant plusieurs années. En cas de contrôle fiscal ultérieur ou de demande d’explication sur un mouvement passé, ces documents apportent des éléments concrets.
Un classement simple, par nature de transaction (vente, succession, donation, retrait d’un autre compte, etc.), facilite grandement la production de preuves en cas de besoin. À l’ère du numérique, scanner les pièces et les stocker dans un espace sécurisé offre une solution robuste et facilement partageable avec la banque en cas de demande.
Thésaurisation et retour en banque des sommes conservées en liquide
De nombreux particuliers conservent encore de l’argent à domicile, parfois pendant plusieurs années. Lorsqu’ils souhaitent réintégrer ces sommes sur leur compte, la question de la justification se pose vite, surtout si les billets proviennent de retraits anciens, difficiles à retracer.
Dans ce cas, les banques examinent l’historique du compte pour identifier les retraits passés. Des relevés bancaires montrant des retraits réguliers au fil des années constituent un début d’explication. Une attestation sur l’honneur, complétée par tout élément montrant la compatibilité entre les revenus et la somme conservée, apporte un soutien supplémentaire au dossier.
« Plus la somme thésaurisée est importante par rapport aux revenus historiques, plus la banque analysera en détail la situation. L’anticipation et la transparence évitent la plupart des tensions. »




