
La loi sur le retrait d’argent liquide qui arrive en 2026 rebat les cartes : nouveaux plafonds, accès renforcé aux espèces en magasin, redistribution des rôles entre banques et commerçants. Le cadre légal change, mais aussi les usages du quotidien, du retrait au supermarché jusqu’aux paiements en liquide au-delà des frontières.
Entre directives européennes, propositions de loi françaises et restructuration massive des distributeurs automatiques, le paysage du cash se transforme. Les règles de 2026 modifient la façon de retirer, de transporter et d’utiliser l’argent liquide, avec des conséquences directes pour les particuliers, les professionnels et les collectivités.
| Changement clé 2026 | Impact pour les citoyens | À retenir |
|---|---|---|
| Nouvelle limite quotidienne de retrait | Adaptation des retraits habituels, possible nécessité de planifier si gros montants. | Plafond plus strict qu’avant, variable selon établissement. |
| Déclaration automatique des retraits suspects | Surveillance renforcée mais aucune conséquence si retraits justifiés. | Mesure destinée à lutter contre le blanchiment. |
| Extension du retrait en magasin | Plus besoin d’aller en banque pour de petits montants. | Disponible uniquement chez les partenaires agréés. |
| Frais encadrés | Moins de surprises, tarifs plus transparents. | Les banques doivent justifier toute augmentation. |
Loi sur le retrait d’argent liquide 2026 : panorama des nouveaux droits et limites
Le cadre du retrait d’argent liquide en France s’articule désormais autour de trois blocs : la réglementation nationale actuelle, les nouvelles obligations européennes prévues par la directive DSP3, et une proposition de loi française qui renforce le rôle des commerçants dans la distribution de cash. Ce triptyque redéfinit les plafonds, les lieux de retrait et les obligations de contrôle.
La réforme répond à une double tension : une demande sociale de maintien du cash comme moyen de paiement et de secours, et une réduction continue du nombre de distributeurs automatiques. Les pouvoirs publics cherchent un équilibre entre lutte contre le blanchiment, inclusion financière et continuité de l’accès aux espèces sur tout le territoire.
« L’accès aux espèces doit rester garanti, y compris dans les territoires fragiles, malgré la baisse tendancielle de l’usage des paiements en liquide. »
Règles en vigueur aujourd’hui : plafonds et limites sur le retrait et l’usage d’espèces
Avant de comprendre ce qui change en 2026, il reste utile de poser le cadre actuel. La loi française encadre déjà strictement l’usage de l’argent liquide, notamment pour les paiements importants et les retraits en point de vente.
Ces règles forment la base sur laquelle viennent se greffer les nouvelles mesures. Elles conditionnent aussi la stratégie des banques, qui réduisent progressivement le nombre de DAB, et des commerçants, qui commencent à offrir des services de retrait.
Plafonds actuels sur l’usage des espèces en France
En France, la réglementation actuelle impose des limites claires pour les paiements en liquide, afin de tracer les flux et de limiter les risques de fraude ou de blanchiment. Ces plafonds s’appliquent aux particuliers comme aux professionnels.
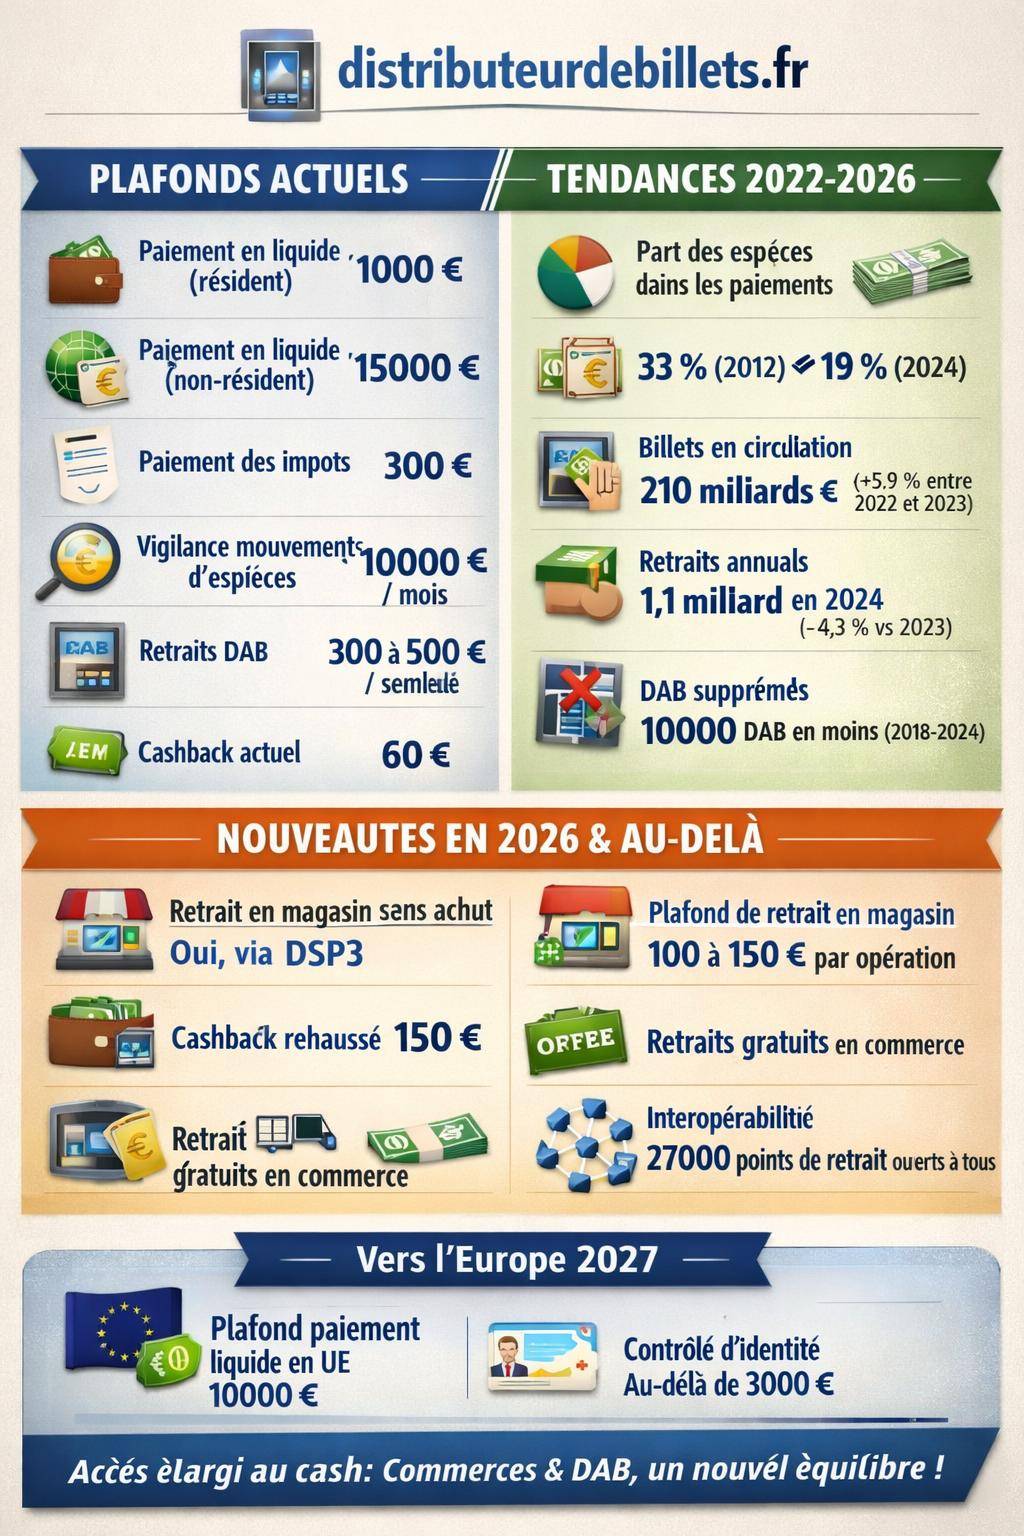
Le tableau suivant synthétise les montants clés à connaître pour les paiements en espèces, en France et à l’international :
| Type d’opération | Plafond actuel | Public concerné |
|---|---|---|
| Paiement en liquide en France (résident) | 1 000 € | Particuliers et professionnels résidents |
| Paiement en liquide en France (non-résident) | 15 000 € | Touristes, expatriés de passage |
| Paiement d’impôts en espèces | 300 € | Contribuables |
| Seuil de vigilance sur les mouvements mensuels en espèces | 10 000 € / mois | Banques, Tracfin |
Ces plafonds structurent le quotidien : achat de voiture d’occasion, règlement de travaux, paiement d’un loyer en liquide ou contribution à un événement familial. Au-delà de ces montants, les paiements doivent passer par des moyens traçables (virement, chèque, CB).
Plafonds de retrait actuels : DAB, carte bancaire et cashback
Les limites de retrait dépendent aujourd’hui du contrat de carte bancaire et de la politique de la banque. On distingue les plafonds imposés par la réglementation, ceux fixés par l’établissement bancaire, et les plafonds spécifiques au retrait chez les commerçants (cashback).
En pratique, la plupart des clients se heurtent surtout à deux types de plafonds : le plafond hebdomadaire ou mensuel de retrait aux distributeurs, et la limite du cashback au moment du passage en caisse.
| Type de retrait | Plafond indicatif actuel | Remarques |
|---|---|---|
| Retrait DAB hebdomadaire | 300 à 500 € (moyenne pouvant atteindre 1 000 € selon la carte) | Fixé par la banque, visible dans le contrat de carte |
| Retrait DAB quotidien | variable selon la banque | Souvent fonction du plafond hebdomadaire |
| Cashback chez les commerçants | 60 € maximum par opération | Retrait conditionné à un achat, selon ce que prévoit la réglementation actuelle |
Le retrait chez les commerçants reste aujourd’hui un service d’appoint, limité et peu valorisé. Cette situation change en profondeur avec la réforme de 2026, qui transforme le magasin en relais d’accès aux espèces.
Contexte 2022–2026 : un usage du cash en recul mais une circulation en hausse
La loi sur le retrait d’argent liquide 2026 n’arrive pas dans le vide. Elle répond à une situation paradoxale : les paiements en espèces reculent dans les dépenses quotidiennes, mais la quantité de billets en circulation augmente encore en valeur.
Entre digitalisation des paiements, disparition des DAB, montée des services bancaires en ligne et inquiétudes sur la traçabilité totale des transactions, le rapport à l’argent liquide évolue.
Moins d’achats en liquide, plus de billets en circulation
Les données récentes montrent une baisse régulière de la part des espèces dans les dépenses. En 2012, les paiements en liquide représentaient environ 33 % des dépenses. En 2024, cette part descend à environ 19 %, sous l’effet des cartes bancaires, du sans contact et des paiements mobiles.
Pourtant, le volume total de cash en circulation progresse encore. Entre 2022 et 2023, la quantité d’espèces en circulation augmente d’environ 5,9 %, pour atteindre près de 210 milliards d’euros. L’argent liquide représente environ 7,4 % du PIB français, ce qui signale un rôle persistant comme réserve de valeur et moyen de précaution.
Les retraits eux-mêmes reculent : environ 1,1 milliard de retraits sont enregistrés en 2024, avec une baisse de 4,3 % par rapport à 2023 et de 7,1 % par rapport à 2022. Les ménages réduisent la fréquence de retrait, mais gardent le cash comme outil de gestion de budget ou de secours.
Disparition des DAB et tension sur l’accès aux espèces
Entre 2018 et 2024, environ 10 000 distributeurs automatiques de billets disparaissent, soit une baisse d’environ 15 %. Dans le même temps, près de 11 000 établissements bancaires ferment ou fusionnent, ce qui réduit l’accès physique aux guichets.
En 2023, environ 30 007 sites sont équipés en automates. En 2024, ce chiffre tombe à 29 442, soit une baisse de 1,9 % en un an. Sur la seule période 2023–2024, 1 545 DAB supplémentaires sont retirés du paysage. Une commune sur quatre se retrouve sans distributeur recensé, y compris dans des zones urbaines denses où les banques réorganisent leur réseau.
Ce que change concrètement 2026 : nouveaux droits de retrait en magasin
Le cœur de la réforme 2026 se situe dans la banalisation du retrait d’espèces chez les commerçants, encadrée à la fois par la directive DSP3 au niveau européen et par une proposition de loi française. L’objectif : recréer un maillage de points de retrait via le commerce de proximité, sans recréer un réseau massif de DAB.
Deux leviers se combinent : l’augmentation des plafonds de retrait en magasin et la suppression de l’obligation d’achat pour accéder aux espèces.
Directive DSP3 2026 : le retrait en magasin devient un service standard
La directive sur les services de paiement (DSP3), qui entre en vigueur autour de 2026, encadre de façon précise le retrait d’espèces en magasin. Elle fixe une fourchette de retrait et impose une interopérabilité entre banques et commerçants.
Les principaux changements liés à DSP3 sont les suivants :
- Retrait en magasin sans obligation d’achat : le client ne doit plus réaliser d’achat pour obtenir du cash en caisse, le retrait devient un service à part entière.
- Montant de retrait encadré : la directive prévoit une fourchette de retrait en magasin entre 100 et 150 € par opération.
- Interopérabilité des cartes : tous les détenteurs de carte bancaire des réseaux concernés peuvent retirer, indépendamment de leur banque, sous réserve d’accords interbancaires.
« À horizon 2026, tout détenteur d’une carte bancaire doit pouvoir retirer des espèces dans un commerce partenaire, dans une fourchette comprise entre 100 et 150 euros, sans condition d’achat. »
Cette évolution donne une nouvelle place au commerçant, qui devient un véritable point de service financier de proximité. Les banques déplacent ainsi une partie du service de distribution de cash vers le tissu commercial, tout en conservant la maîtrise des flux financiers.
Proposition de loi française 2025–2026 : un cashback renforcé et gratuit
En parallèle de DSP3, une proposition de loi française vise à renforcer le retrait d’espèces via les commerçants en élargissant le cashback et en incitant fiscalement les points de vente à offrir ce service.
Les principales mesures envisagées sont :
- Relèvement du plafond de cashback à 150 € par opération, contre 60 € aujourd’hui.
- Gratuité pour l’usager : aucun frais ne doit être facturé au client pour le retrait en magasin dans le cadre du dispositif.
- Incitations fiscales pour les commerçants : dispositifs d’allègement ou de compensation pour ceux qui maintiennent des volumes de cash plus élevés en caisse.
Le passage de 60 à 150 € change l’échelle. Le retrait en magasin ne sert plus seulement à « dépanner » pour quelques billets, mais permet de retirer l’équivalent d’un retrait standard de DAB pour une grande partie des ménages.
Accès aux espèces en 2026 : vers un maillage commerces + DAB
La réforme du retrait d’argent liquide s’inscrit dans une réorganisation plus large de l’accès aux espèces. Les banques réduisent leur parc de DAB, mais construisent en parallèle un réseau de points de retrait privatisés et de partenariats avec les commerces de proximité.
À l’horizon 2026, l’objectif consiste à stabiliser autour de 7 000 automates stratégiques, complétés par un réseau dense de commerces équipés pour offrir du cash.
Points de retrait privatisés : vers une ouverture à tous les clients
Actuellement, environ 27 000 points de retrait privatisés existent, gérés par quelques réseaux bancaires et acteurs spécialisés :
- Crédit Agricole
- Crédit Mutuel
- La Banque Postale
- Nickel
Jusqu’ici, ces terminaux ou automates restent souvent réservés à la clientèle de la banque propriétaire. À partir de 2026, l’ouverture universelle de ces points de retrait est prévue : tout détenteur de carte doit pouvoir y retirer des espèces, même s’il n’est pas client de l’établissement.
Cette interopérabilité rapproche le modèle français d’un réseau de cash partagé, où chaque distributeur ou borne devient potentiellement accessible à l’ensemble des usagers, sous réserve de frais interbancaires à définir.
Rôle central des commerces de proximité
Les commerces se voient confier un rôle pivot dans la garantie de l’accès au cash. Supermarchés, boulangeries, bureaux de tabac, stations-service, mais aussi certains commerces indépendants deviennent des relais de retrait en espèces.
Pour les ménages, cela transforme le parcours type :
- Retrait ponctuel au DAB proche du domicile ou du lieu de travail.
- Retrait complémentaire lors des courses hebdomadaires.
- Retrait d’appoint dans un commerce de proximité en soirée ou le week-end.
Évolution des plafonds d’espèces en Europe : horizon 2027 et cohérence avec la loi 2026
La réforme 2026 ne se limite pas au territoire français. Elle s’articule avec un mouvement européen plus large d’encadrement des paiements en cash, prévu pour 2027, qui harmonise en partie les plafonds et les contrôles dans l’Union européenne.
Deux jalons se détachent : un plafond commun sur les paiements en espèces et un seuil de vérification d’identité renforcé sur les transactions importantes.
Plafond européen de 10 000 € en espèces
L’Union européenne prévoit un plafond commun de 10 000 € pour les paiements en espèces, avec application progressive dans les États membres. Pour la France, ce plafond européen s’inscrit au-dessus du plafond national actuel de 1 000 €, ce qui laisse une marge de manœuvre au législateur français pour conserver des règles plus strictes.
En pratique, la France peut continuer à appliquer son seuil interne de 1 000 € pour les paiements entre un particulier résident et un professionnel, tout en respectant le plafond européen plus large sur d’autres types de transactions. Le cadre français reste donc plus encadré que celui envisagé à l’échelon européen.
Vérification d’identité renforcée à partir de 3 000 €
La réglementation européenne prévoit également une vérification renforcée de l’identité pour les opérations en espèces au-delà de 3 000 €. Ce seuil vise les transactions sensibles : achats de biens de valeur, opérations transfrontalières, services financiers adossés au cash.
Les acteurs concernés (commerçants, banques, prestataires de services de paiement) doivent alors :
- identifier clairement le client (pièce d’identité valide) ;
- consigner l’opération dans leurs systèmes ;
- appliquer, si nécessaire, des obligations de déclaration à Tracfin.
Pour le particulier, retirant au quotidien 100 à 150 €, cette règle reste en arrière-plan. Elle prend tout son sens lors d’opérations exceptionnelles (achat de bijoux, d’équipements coûteux, règlements multiples en espèces de montants élevés).
Conséquences pratiques pour les particuliers : retraits, budget, sécurité
La loi sur le retrait d’argent liquide 2026 influe directement sur la gestion du budget des ménages, la stratégie de retrait et l’organisation des provisions de secours. Les règles évoluent, mais les besoins restent stables : disposer de cash pour la vie quotidienne, pour les imprévus et pour certains usages spécifiques.
Organiser ses retraits avec les nouveaux plafonds
Avec un plafond de retrait en magasin relevé entre 100 et 150 €, chaque porteur de carte dispose de plusieurs leviers :
- Retrait au DAB dans la limite du plafond hebdomadaire ou mensuel de la banque.
- Retrait en magasin de 100 à 150 € lors des courses ou d’un passage en commerce.
- Éventuels retraits aux guichets bancaires, selon les conditions de l’établissement.
Cette combinaison permet d’étaler les retraits dans le temps, de limiter les déplacements dédiés au DAB, et de lisser le risque de perte ou de vol de grosses sommes. Une famille de quatre personnes, par exemple, constitue souvent un kit d’urgence d’environ 200 € en espèces (petites coupures) conservé à domicile pour les pannes de réseau, coupures électriques ou blocages temporaires de carte.
Retraits en voyage et paiements transfrontaliers
Les plafonds français ne s’appliquent pas de la même manière à l’étranger, et la réforme 2026 coexiste avec des pratiques locales différentes. Le plafond de 1 000 € en France ne signifie pas que l’on ne peut jamais transporter plus d’espèces, mais qu’au-delà de ce seuil, les paiements à un professionnel résident en France doivent utiliser un moyen traçable.
En zone euro, la directive européenne sur les plafonds en espèces à 10 000 € donne un cadre harmonisé, mais chaque pays garde des marges de réglage. En pratique, pour un voyageur, la combinaison carte bancaire + une somme raisonnable d’espèces reste la stratégie la plus fluide, complétée par des retraits ponctuels en DAB ou en magasin sur place.
Gérer le risque : vols, pertes et contrôles
L’augmentation des possibilités de retrait en magasin ne signifie pas qu’il devient judicieux de stocker des montants importants en liquide sur soi ou à domicile. Le risque de vol, de perte ou de sinistre (incendie, dégât des eaux) impose des limites de bon sens.
Les bonnes pratiques de sécurité restent valables :
- Fractionner les retraits plutôt que porter plusieurs milliers d’euros en un seul déplacement.
- Éviter de révéler à des tiers les sommes détenues en liquide.
- Utiliser un lieu discret et sécurisé à domicile pour les réserves d’urgence.
- Garder à l’esprit les seuils de contrôle (10 000 € mensuels, 3 000 € pour l’identification renforcée dans le cadre européen).
Pour les questions spécifiques liées au transport de fortes sommes, aux contrôles douaniers ou à la gestion de liquidités importantes, une lecture approfondie des règles sur les limites de retrait d’argent liquide offre un complément utile.
Impact pour les commerçants : service client, trésorerie et fiscalité
Les commerçants se trouvent au cœur de la loi 2026. On leur confie une mission nouvelle : servir de relais pour l’accès aux espèces, en plus de leur activité principale. Cette transformation a des effets sur la fréquentation, mais aussi sur la gestion de caisse et la sécurité.
Les bénéfices attendus pour les points de vente
Proposer le retrait d’espèces en magasin crée plusieurs avantages :
- Augmentation du trafic : un client qui vient retirer en caisse réalise souvent un achat complémentaire.
- Fidélisation : le commerce devient un point de repère pratique pour les habitants du quartier ou du village.
- Ancrage local renforcé : en assurant un service de proximité, le commerçant s’affirme comme acteur du quotidien au même titre que les services publics.
- Service gratuit pour le consommateur : la gratuité renforce l’attractivité du point de vente.
Avec l’augmentation du plafond à 150 €, ce service atteint une taille suffisante pour peser dans la décision des clients, qui peuvent choisir leur commerce aussi pour sa capacité à délivrer du cash.
Contraintes et risques pour la trésorerie des commerces
Les commerçants assument cependant de nouvelles contraintes :
- Tenir plus de liquidités en caisse pour assurer les retraits récurrents.
- Gérer une trésorerie limitée : un commerce à faible marge ou faible rotation de caisse peut se trouver en tension s’il délivre trop de cash.
- Renforcer la sécurité : davantage d’espèces en caisse accroissent le risque en cas de vol ou d’agression.
Impact pour les banques : réorganisation du réseau et nouveaux modèles
Les établissements bancaires adoptent une stratégie double : réduction du parc historique de DAB, jugé coûteux et sous-utilisé, et réorientation vers des solutions partagées ou mutualisées, en partie confiées aux commerçants.
La loi sur le retrait d’argent liquide 2026 accélère cette mutation, en intégrant un cadre interopérable pour les retraits en magasin et en précisant les droits des consommateurs.
Pourquoi les banques réduisent les DAB
Plusieurs raisons structurent la réduction du nombre de distributeurs :
- Coût d’entretien élevé : maintenance, sécurité, télécommunications, alimentation en billets.
- Baisse de l’utilisation des espèces : recul régulier du nombre de retraits annuels.
- Regroupement d’agences : fermetures et fusions d’établissements entraînent la suppression de DAB associés.
Les banques privilégient désormais des DAB mieux positionnés, multi-banques ou hébergés dans des lieux stratégiques (centres commerciaux, pôles de transport), et complètent par des partenariats avec les enseignes de distribution et les réseaux spécialisés.
Vers des frais interbancaires sur les retraits hors réseau
L’interopérabilité totale ne signifie pas gratuité totale entre établissements. En arrière-plan, les banques négocient des frais interbancaires pour les retraits réalisés hors du réseau de la banque du client, en DAB comme en magasin.
Pour l’usager, la loi et certains accords encadrent ces coûts afin de garantir la gratuité en magasin jusqu’à 150 €. En revanche, pour les retraits sur des automates éloignés de la banque d’origine, chaque établissement peut appliquer sa politique tarifaire (nombre de retraits gratuits, frais au-delà d’un certain seuil, etc.).
Accès aux espèces et inclusion financière : qui profite le plus de la loi 2026 ?
Les ménages fragiles, les habitants des zones rurales, les personnes âgées et ceux qui se méfient des paiements entièrement numérisés tirent un bénéfice particulier de la nouvelle organisation du retrait d’espèces. Pour ces publics, la carte bancaire n’est pas toujours un réflexe, ou l’usage reste limité.
La réforme introduit des garanties qui visent à préserver l’accès au cash comme outil d’autonomie financière et de maîtrise du budget.
Habitants des zones rurales et petites villes
Dans les territoires éloignés, la disparition des DAB a parfois transformé chaque retrait en contrainte : plusieurs kilomètres en voiture, horaires limités, saturation ponctuelle des automates. En ouvrant massivement le retrait en magasin, la loi 2026 réduit cette dépendance.
Les objectifs affichés sont clairs :
- Retrait sans achat de proximité pour tous les détenteurs de carte bancaire.
- Maillage équilibré entre automates et commerces dans les zones peu denses.
- Participation active des banques pionnières comme le Crédit Agricole et La Banque Postale, déjà très présentes en milieu rural.
Publics fragiles et gestion de budget en espèces
Pour les personnes en difficulté avec le numérique, les ménages en incident bancaire, ou ceux qui choisissent volontairement une gestion en billets pour mieux suivre leurs dépenses, l’accès au cash reste central.
Plusieurs effets concrets se dessinent :
- Possibilité de retirer des montants modestes mais réguliers (100 à 150 €) dans des lieux familiers.
- Articulation plus simple entre compte de base, carte à autorisation systématique et retrait en magasin.
- Réduction de la distance à parcourir pour obtenir des espèces, en particulier pour les personnes sans véhicule.
« Le maintien d’un accès simple à l’argent liquide participe à l’inclusion financière, en laissant le choix du mode de paiement et du rythme de retrait à chacun. »
Questions fréquentes autour de la loi 2026 sur le retrait d’argent liquide
La réforme soulève de nombreuses interrogations pratiques : combien puis-je retirer en une fois ? Mon commerçant peut-il refuser ? Que se passe-t-il si je dépasse certains seuils ? Ces questions renvoient à des règles parfois anciennes, parfois nouvelles.
Un commerçant peut-il refuser de donner du cash ?
Le droit d’accéder aux espèces en magasin ne signifie pas obligation pour chaque commerce de proposer le service en toutes circonstances. Un commerçant peut refuser un retrait :
- si son niveau de caisse ne permet pas de délivrer le montant demandé ;
- si le système d’encaissement ou le terminal ne fonctionne pas ;
- si la convention avec la banque limite le montant journalier global de retraits.
La loi encadre le cadre général et les plafonds, mais la réalité de terrain dépend des contrats entre banques et commerces, ainsi que des conditions matérielles (sécurité, espèces disponibles).
Combien d’argent liquide peut-on retirer en tout ?
L’addition des plafonds dépend de trois paramètres :
- les plafonds de carte (hebdomadaire/mensuel) fixés par la banque ;
- les plafonds par opération en DAB et en magasin (100–150 € en commerce, selon la directive) ;
- les seuils de vigilance et de déclaration (10 000 € de mouvements mensuels, règles anti-blanchiment).
Pour une vision élargie des plafonds et de la stratégie de retrait à moyen terme (constitution de réserve, achats importants, déplacements), une ressource dédiée aux règles de retrait d’argent liquide reste utile.
Les paiements en liquide restent-ils limités à 1 000 € en France ?
Oui, le plafond de 1 000 € pour les paiements en espèces en France métropolitaine pour les résidents reste une règle centrale, indépendante de la réforme 2026 sur les retraits. Ce plafond vise les paiements à un professionnel pour des biens ou services.
Les non-résidents bénéficient d’un plafond de 15 000 € pour certains paiements en liquide, sous réserve du respect des règles anti-blanchiment et de déclaration. L’arrivée d’un plafond européen à 10 000 € ne remet pas en cause la possibilité pour la France de conserver un seuil national plus restrictif pour certains usages internes.
Retrait d’argent liquide 2026 : une nouvelle architecture plutôt qu’une révolution
La loi sur le retrait d’argent liquide prévue pour 2026 ne supprime ni le cash, ni les DAB, ni les plafonds existants. Elle redessine l’architecture de l’accès aux espèces : moins de distributeurs isolés, plus de commerces partenaires, un encadrement européen des montants et une vigilance accrue sur les flux importants.
Cette évolution ouvre un nouveau paysage dans lequel les ménages, les commerçants et les banques disposent de marges de manœuvre, mais aussi de responsabilités renforcées en matière de trésorerie, de sécurité et de conformité réglementaire.




