
Retirer une somme en espèces au guichet ou au distributeur paraît simple. Dès que les montants augmentent, les règles bancaires, les plafonds cachés et les obligations légales transforment ce geste banal en véritable sujet de vigilance.
Entre libertés du client, contrôles anti-blanchiment, justificatifs exigés et seuils de signalement, de nombreux paramètres entrent en jeu. Les connaître en détail évite les blocages de dernière minute et les échanges tendus avec son conseiller.
| Situation | Ce qu’il faut savoir | Délai moyen | Astuce pratique |
|---|---|---|---|
| Retrait important au guichet | Au‑delà de certains montants, la banque peut exiger un préavis et une justification. | 24 à 72 heures | Appelez la banque avant de vous déplacer pour éviter un refus. |
| Retrait sans carte bancaire | Possible uniquement au guichet avec pièce d’identité valide. | Immédiat | Prévoyez un justificatif de compte si la banque vous connaît peu. |
| Plafond DAB/ATM | Les plafonds varient selon la carte et les banques. | Immédiat | Consultez votre application pour augmenter le plafond temporairement. |
| Retrait suspect ou inhabituel | La banque peut poser des questions pour lutter contre la fraude et le blanchiment. | Variable | Expliquez clairement le motif pour accélérer la validation. |
| Besoin d’une grosse somme urgente | Toutes les agences n’ont pas de grosses réserves de liquide. | Selon disponibilité | Contactez plusieurs agences si nécessaire. |
Retrait d’argent liquide en banque : panorama général des règles françaises
Le retrait d’argent liquide en banque repose sur un cadre composé de trois piliers : les règles internes de l’établissement, la réglementation française et européenne, et la configuration de votre compte et de votre carte bancaire. Comprendre ce triptyque aide à anticiper les limites, les demandes de justificatifs et les délais.
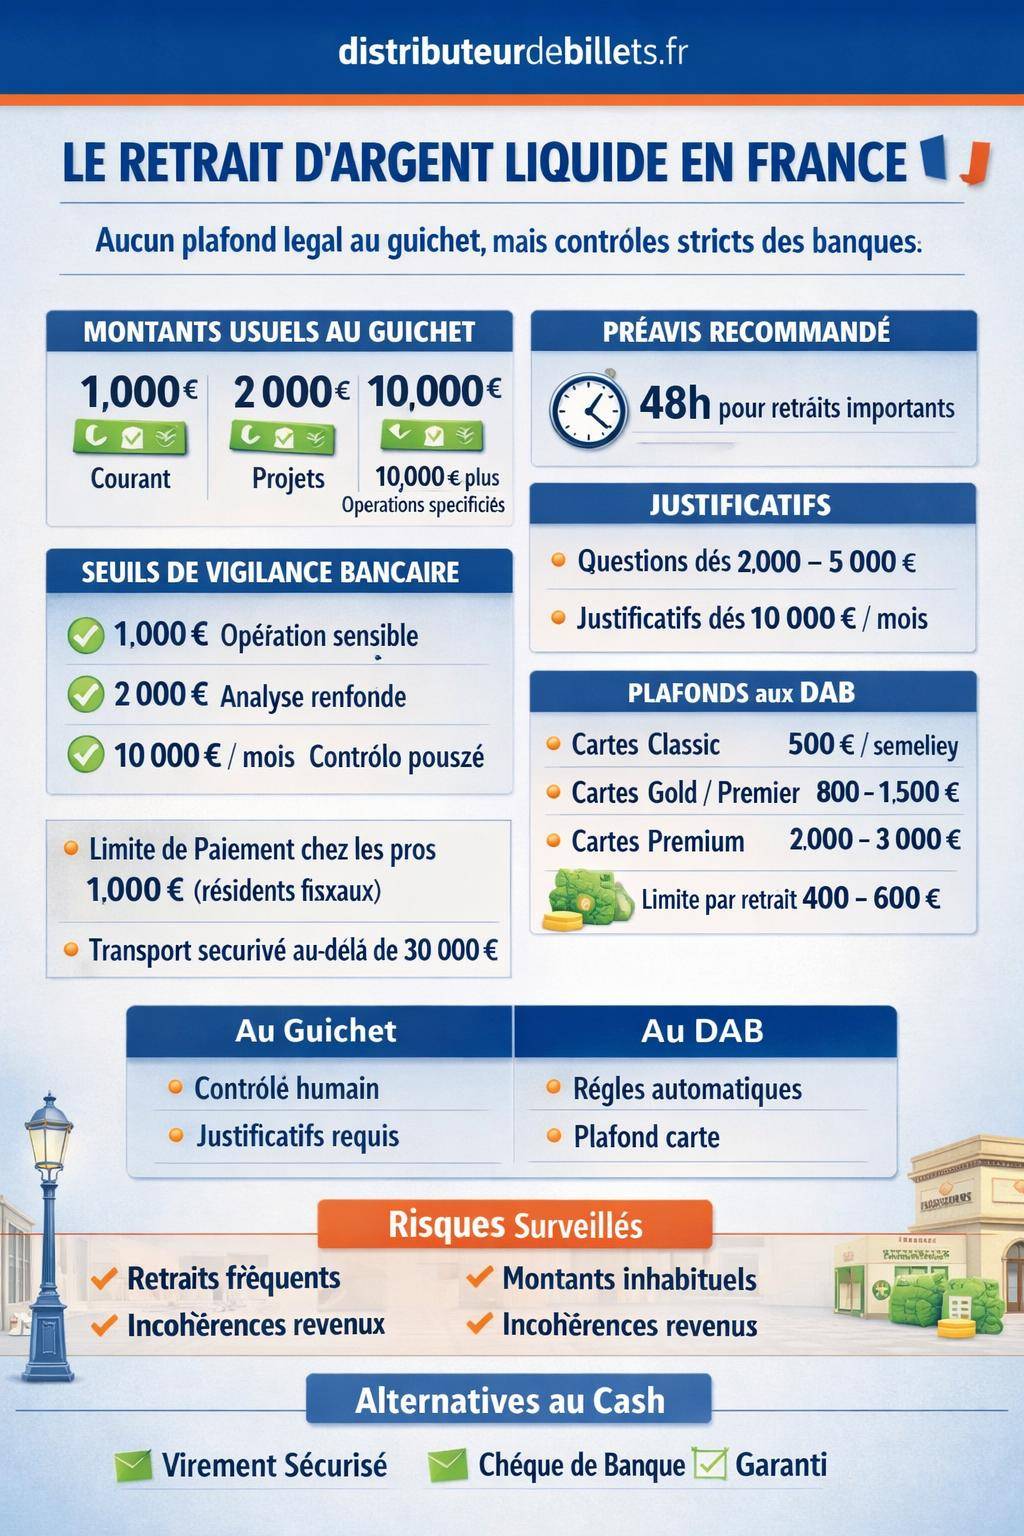
En France, aucun plafond légal n’existe pour les retraits en agence. En pratique, les banques appliquent cependant des procédures internes strictes, notamment pour les montants élevés, afin de respecter leurs obligations de lutte contre le blanchiment d’argent et le financement du terrorisme.
Les règles diffèrent fortement selon le canal utilisé :
- Retrait au guichet : très flexible, sans plafond légal, mais soumis à contrôle et parfois à justificatifs.
- Retrait au distributeur (DAB) : encadré par les plafonds de carte, les limites par opération et les règles de sécurité de la banque.
Retrait d’argent liquide au guichet : liberté théorique, contraintes pratiques
Le guichet en agence reste le canal le plus souple pour retirer une somme importante. La réglementation française ne fixe aucun plafond légal spécifique au retrait d’espèces sur un compte courant. Cependant, ce principe se confronte aux réalités suivantes : disponibilité physique des billets, organisation interne des caisses et politiques de conformité.
Dans la pratique, les montants fréquemment constatés pour un retrait au guichet se situent souvent autour de :
- 1 000 € pour un besoin ponctuel courant ;
- 2 000 € à 5 000 € pour un projet personnel (voyage, achat d’occasion, travaux) ;
- 10 000 € et plus pour des opérations spécifiques (gros achat, projet exceptionnel, passage chez le notaire avec règlement partiel en liquide, etc.).
Conditions pratiques pour retirer au guichet
Pour qu’un retrait en espèces soit accepté en agence, plusieurs conditions cumulatives entrent en jeu. Les banques appliquent des règles homogènes sur ces points, même si le formalisme varie d’un établissement à l’autre.
En général, le retrait au guichet suppose :
- Des fonds réellement disponibles sur le compte : absence d’interdit bancaire, de saisie ou d’opposition spécifique sur les avoirs.
- Des liquidités physiques disponibles en agence : certaines agences détiennent peu de cash, surtout en zone rurale ou dans les petits points de vente.
- Un préavis pour les fortes sommes : très souvent 48 heures pour des retraits significatifs.
- Une vérification systématique de l’identité : pièce d’identité en cours de validité, signature, parfois comparaison avec la base interne.
- Un accompagnement par le conseiller pour les montants élevés : entretien rapide sur le contexte et la finalité de l’opération.
Préavis recommandé pour les grosses sommes
Les banques recommandent un préavis d’environ 48 heures pour les retraits importants, parfois davantage selon le montant. Ce délai sert à :
- organiser l’acheminement sécurisé des billets vers l’agence ;
- vérifier les aspects réglementaires (profil du client, historique du compte, cohérence de l’opération) ;
- s’assurer de la présence du conseiller ou d’un responsable habilité au moment du retrait.
Sans ce préavis, la banque peut proposer :
- un retrait partiel immédiatement, le solde à une date ultérieure ;
- un virement vers un autre compte, si le besoin en espèces n’est pas strictement nécessaire ;
- une opération de retrait fractionnée sur plusieurs jours.
Justificatifs pour un retrait en espèces : quand et pourquoi la banque les exige
En matière de retrait d’argent liquide, la question des justificatifs suscite souvent de l’incompréhension. Le client a le sentiment d’utiliser son propre argent, alors que la banque doit, de son côté, respecter des obligations strictes de vigilance et de traçabilité.
Dans le cadre français, les pratiques suivantes reviennent fréquemment :
- Entre 2 000 € et 5 000 € : la banque interroge souvent le client sur la raison du retrait et consigne une note interne.
- À partir de 10 000 € par mois : des justificatifs concrets sont généralement exigés (factures, contrats, preuves d’achat).
- En cas de comportement inhabituel : même en dessous de ces seuils, la banque peut solliciter une pièce justificative si le retrait semble incohérent avec le profil du compte.
Les établissements financiers sont soumis aux articles du Code monétaire et financier relatifs à la lutte contre le blanchiment de capitaux et le financement du terrorisme. Ces textes imposent une vigilance renforcée sur les opérations en espèces présentant un caractère atypique ou sans justification économique apparente.
Exemples de justificatifs acceptés
Les banques disposent d’une palette de documents considérés comme recevables. L’objectif consiste à démontrer la légitimité économique ou personnelle de l’opération, et non à juger l’usage des fonds.
Parmi les justificatifs couramment acceptés :
- Facture (travaux, achat de véhicule, équipement onéreux) ;
- Contrat (compromis de vente, contrat de prestation, réservation) ;
- Certificat de vente pour un véhicule, un bateau, un bien de valeur ;
- Document attestant la légitimité de l’opération : courrier d’un notaire, devis signé, attestation d’un professionnel, convocation officielle.
Pour approfondir la question des pièces à fournir lors de fortes sorties de cash, une lecture complémentaire de ce guide peut être utile : les justificatifs à fournir pour un retrait d’argent liquide.
Règles légales encadrant les montants en espèces en France
Au-delà des procédures bancaires, la loi encadre plusieurs aspects liés à l’argent liquide : seuils de contrôle, limites de paiement en cash, obligations de signalement et règles de transport. Ces dispositions influencent directement la manière de préparer un retrait conséquent.
Seuils de contrôle et vigilance renforcée
Les banques surveillent en priorité les opérations rapprochées ou les montants cumulés. Un seuil critique de 10 000 € constitue un repère majeur. À partir de ce niveau, sur un mois glissant, la vigilance se renforce nettement.
La réglementation prévoit notamment :
- Seuil de signalement pour les espèces : lorsque les opérations en liquide atteignent ou dépassent certains montants, la banque intensifie ses contrôles internes.
- Opération unique : la barre des 1 000 € focalise l’attention, surtout lorsque le profil du compte ne justifie pas des mouvements en cash.
- Cumul mensuel : un total de 2 000 € en retraits ou dépôts d’espèces entraîne souvent une analyse complémentaire.
Conformément au dispositif Tracfin, les établissements financiers transmettent certaines opérations en espèces lorsqu’elles paraissent incohérentes avec l’activité déclarée, l’historique du client ou les documents fournis. Le client n’est pas systématiquement informé de ces signalements.
Limite de paiement en liquide chez les professionnels
La loi fixe une limite de paiement en espèces à 1 000 € pour les règlements auprès de professionnels (commerçants, artisans, entreprises) lorsque le payeur est résident fiscal en France. Cette limite rend inutiles certains retraits massifs si la transaction finale ne peut pas se dérouler en cash.
Cette contrainte s’applique, par exemple :
- pour le règlement d’une facture d’artisan ;
- pour l’achat d’un équipement chez un commerçant ;
- pour le paiement de prestations de services professionnelles.
Des exceptions existent pour certaines personnes non résidentes, mais la plupart des particuliers restent concernés par le plafond de 1 000 €.
Transport de sommes élevées en espèces
Le transport d’une somme importante en billets soulève aussi des enjeux de sécurité physique et de conformité douanière. En France, un seuil de 30 000 € sert de repère pour envisager une solution sécurisée.
Au-delà de ce niveau, les professionnels privilégient généralement :
- les sociétés de transport de fonds sécurisées ;
- les règlements par virement bancaire ou chèque de banque ;
- la consignation chez un notaire ou un avocat pour les opérations sensibles.
Pour ceux qui s’interrogent de manière plus globale sur l’usage et la gestion du cash au quotidien, cet article apporte un éclairage complémentaire : guide complet sur l’argent liquide.
Plafonds de retrait aux distributeurs automatiques (DAB) : ce que la carte autorise réellement
Le retrait au distributeur automatique de billets obéit à des limites bien plus rigides que le guichet. Ces plafonds combinent les paramètres de votre carte bancaire, les règles de la banque émettrice et parfois celles du réseau (Visa, Mastercard…).
Les principaux points à connaître concernent :
- le plafond de retrait sur 7 jours glissants ;
- la limite par opération au distributeur ;
- les différences de seuils selon le type de carte.
Plafonds classiques selon le type de carte
Les montants ci-dessous correspondent aux fourchettes habituellement pratiquées en France. Chaque établissement peut adapter légèrement ces valeurs, mais l’ordre de grandeur reste assez stable.
| Type de carte bancaire | Plafond de retrait sur 7 jours | Limite courante par opération DAB |
|---|---|---|
| Carte « classic » (entrée de gamme) | 500 € sur 7 jours | En général entre 400 € et 600 € |
| Carte intermédiaire (Gold, Premier équivalentes) | Environ 800 à 1 500 € sur 7 jours | En général entre 400 € et 600 € |
| Carte premium / haut de gamme | Environ 2 000 à 3 000 € sur 7 jours | En général entre 400 € et 600 € |
Ces plafonds se cumulent sur l’ensemble des distributeurs, qu’ils appartiennent ou non à votre banque. Un retrait de 300 € dans un DAB concurrent se déduit du même plafond global que 300 € dans un DAB de votre établissement.
Limites par opération et fonctionnement sur 7 jours glissants
Les DAB imposent une limite par retrait, souvent fixée entre 400 € et 600 €. Pour atteindre le plafond hebdomadaire, il est parfois nécessaire de fractionner les opérations en plusieurs passages.
Le système fonctionne généralement sur 7 jours glissants et non du lundi au dimanche. Si la carte autorise 1 000 € sur 7 jours, et que le client retire 600 € un mercredi, il lui reste encore 400 € possibles entre ce mercredi et le mardi suivant, sous réserve d’autres retraits déjà effectués.
Différences entre banques : guichets, DAB hors agence et politiques internes
Les plafonds au guichet varient peu d’un établissement à l’autre pour les particuliers. La réglementation impose une vigilance similaire à toutes les banques, ce qui homogénéise les pratiques sur les retraits importants au comptoir.
Les principales différences se situent plutôt sur :
- les DAB situés hors agence (dans les gares, centres commerciaux, stations-service) ;
- la localisation des distributeurs appartenant réellement à la banque, ou au réseau interbancaire ;
- la réactivité de l’établissement pour relever temporairement les plafonds sur demande.
Les distributeurs hors agence peuvent appliquer :
- des plafonds plus bas par opération, pour limiter les risques de fraude ;
- des restrictions horaires sur les retraits élevés ;
- des contrôles supplémentaires sur certaines tranches horaires (tard le soir, par exemple).
En résumé, la variabilité se concentre sur le canal DAB et sur la gestion opérationnelle du risque, plus que sur une différence fondamentale de règles entre banques pour les retraits au guichet.
Procédures de retrait : guichet vs DAB, deux logiques différentes
Retirer de l’argent liquide au guichet ou au DAB repose sur des procédures radicalement différentes. Le guichet implique une interaction humaine et un contrôle documentaire, tandis que le DAB applique des règles automatiques purement techniques.
Retrait au guichet : déroulé type d’une opération
Lors d’un retrait significatif en agence, la séquence suit généralement les étapes suivantes :
- le client se présente avec une pièce d’identité et éventuellement ses justificatifs ;
- le conseiller vérifie le solde du compte, l’absence de blocage et l’historique récent ;
- en cas de montant élevé, un entretien rapide a lieu sur le motif du retrait ;
- les justificatifs sont scannés et archivés dans le dossier du client ;
- l’agent de caisse prépare puis remet les billets contre signature d’un reçu de retrait.
Pour les retraits très importants, la banque peut organiser la remise dans un bureau fermé, à l’abri des regards, afin de préserver la confidentialité et la sécurité.
Retrait au DAB : fonctionnement automatisé
Le retrait au distributeur automatique s’effectue sans justificatif. Le système interroge simplement :
- le plafond de la carte (plafonds de retrait en cours) ;
- le solde disponible sur le compte, y compris les autorisations de découvert ;
- les restrictions spécifiques (opposition, carte bloquée, suspicion de fraude).
Si le montant demandé dépasse le plafond ou la limite par opération, le DAB refuse la transaction ou propose éventuellement un montant inférieur autorisé. Aucune explication détaillée n’apparaît à l’écran, d’où certaines frustrations pour l’utilisateur.
Retrait d’argent liquide et contrôles anti-blanchiment : ce que la banque surveille
Chaque retrait en espèces alimente un système de surveillance interne qui cherche à identifier les opérations suspectes ou atypiques. Ce suivi ne vise pas le client en tant que personne, mais la cohérence globale de ses mouvements financiers.
Les banques observent notamment :
- la récurrence de retraits importants sur une courte période ;
- les changements brusques de comportement (compte très peu mouvementé puis retraits massifs) ;
- les incohérences entre les flux déclarés (salaire, revenus) et les montants en espèces ;
- les fractionnements visibles visant à rester en dessous des seuils de contrôle.
Les dispositifs de conformité ne se limitent pas aux dépôts d’espèces. Les retraits importants, répétés ou atypiques peuvent également faire l’objet d’une déclaration à Tracfin lorsqu’ils laissent supposer une origine illicite des fonds ou une tentative de dissimulation.
Pour le client, l’enjeu consiste surtout à préparer et expliquer ses opérations. Un justificatif clair et une communication fluide avec le conseiller réduisent fortement le risque de blocage ou de suspicion injustifiée.
Argent liquide : arbitrer entre cash, virement et chèque de banque
Avant de planifier un retrait en espèces important, une réflexion sur le moyen de paiement le plus adapté apporte souvent des solutions plus sûres ou plus pratiques. Les opérations en cash ne représentent pas toujours la meilleure option, surtout pour les montants élevés.
Comparatif des solutions de paiement pour un gros montant
Le tableau suivant synthétise les avantages et limites des principaux modes de paiement lorsqu’un particulier doit régler une somme significative.
| Solution | Avantages | Limites / Risques |
|---|---|---|
| Retrait d’argent liquide |
|
|
| Virement bancaire |
|
|
| Chèque de banque |
|
|
Pour une vision plus large sur la gestion du cash, les plafonds cumulés et le cadre légal global, ce contenu détaillé apporte des précisions supplémentaires : la loi sur le retrait d’argent liquide.
Préparer un retrait important : méthodologie et bonnes pratiques
Un retrait significatif se prépare comme une petite opération de gestion de trésorerie personnelle. Une méthode simple limite les frictions avec la banque et renforce la sécurité de l’ensemble du processus.
Étapes clés pour organiser un gros retrait au guichet
Une démarche structurée repose sur quelques réflexes :
- Clarifier le besoin : montant exact, date souhaitée, usage (achat, remboursement, projet personnel).
- Vérifier le cadre légal : possibilité ou non de régler en espèces, notamment si un professionnel est impliqué.
- Contacter l’agence : annoncer le montant, la date, et transmettre les justificatifs.
- Prévoir la logistique : transport, confidentialité, lieu de remise des fonds au bénéficiaire.
Cette préparation réduit fortement le risque de refus, de report ou de tension le jour J au guichet.
Adapter la stratégie de retrait selon le profil
Chaque situation appelle un réglage spécifique :
- Salarié avec revenus réguliers : retraits adaptés aux montants habituels, appui possible sur l’historique de compte pour justifier un projet.
- Travailleur indépendant : importance de séparer compte professionnel et compte personnel, et de justifier les sorties de cash liées à l’activité.
- Retraité ou épargnant : retraits plus rares mais parfois élevés, nécessitant un accompagnement renforcé du conseiller.
Conclusion opérationnelle pour le lecteur : transformer les règles en réflexes
Le cadre légal et bancaire du retrait d’argent liquide forme un ensemble cohérent : aucune limite légale stricte pour les retraits en agence, mais une surveillance renforcée au-delà de certains seuils, des plafonds techniques pour les DAB et une série de contraintes liées à la sécurité et à la traçabilité.
En pratique, quelques réflexes structurent une approche sereine : préparer l’opération, anticiper la demande de justificatifs, connaître les plafonds de sa carte, et ne pas hésiter à utiliser des solutions alternatives lorsque le cash devient source de risque ou de complexité.




