
Entre lutte contre le blanchiment, fiscalité, retraits au distributeur et paiements du quotidien, l’argent liquide en France obéit à une mosaïque de règles souvent mal connues. Plafonds chez les commerçants, contrôles bancaires, transport de cash, conservation à domicile : chaque situation suit une logique précise, avec des seuils à ne pas franchir.
Dans cet article, on passe au crible les plafonds en espèces, les obligations de justificatifs, les limites de paiements et de dépôts, mais aussi les nouvelles tendances d’usage du cash. L’objectif : vous permettre d’utiliser vos espèces en toute sérénité, sans mauvaise surprise face à votre banque, au Trésor public ou aux douanes.
| Aspect | Ce qu’il faut retenir | Astuce pratique |
|---|---|---|
| Transport d’argent liquide | Déclaration obligatoire au‑delà de 10 000 € lors d’un voyage entrant ou sortant de France. | Conservez une preuve d’origine des fonds pour éviter tout blocage douanier. |
| Paiements en liquide | Plafond limité à 1 000 € pour les résidents français (hors exceptions). | Pour des achats plus élevés, privilégiez virement ou carte bancaire. |
| Dons en espèces | Les dons familiaux peuvent être faits en liquide mais doivent être déclarés au fisc au‑delà de certains montants. | Utilisez le formulaire en ligne pour simplifier la déclaration. |
| Retraits en banque | Pas de limite légale mais la banque peut demander un justificatif pour des montants importants. | Prévenez la banque avant un retrait supérieur à 5 000 €. |
| Risques et contrôles | Les contrôles anti‑blanchiment sont renforcés : origine des fonds, mouvements suspects, etc. | Gardez toujours des justificatifs (vente, salaire, donation…). |
Plafonds de paiement et obligations lies a l argent liquide en France
Source : Code de la consommation, Code monetaire et financier, reglementation douaniere (2024-2025)
Argent liquide en France : cadre légal et logique des plafonds
L’argent liquide reste un moyen de paiement central en France, malgré la progression de la carte bancaire et des paiements en ligne. Les espèces sont encadrées par plusieurs textes français et européens qui visent surtout la lutte contre le blanchiment, la fraude fiscale et le financement du terrorisme.
Le principe général est simple : l’utilisation du cash est libre, mais certains paiements en espèces sont plafonnés et surveillés. Les autorités cherchent à limiter les transactions anonymes sur de gros montants tout en préservant un usage courant pour les dépenses du quotidien.
Le cadre repose sur plusieurs axes :
- des plafonds de paiement en espèces chez les commerçants ;
- des déclarations obligatoires au-delà de certains montants (banques, douanes) ;
- un suivi renforcé des flux par les établissements financiers (TRACFIN) ;
- un contrôle fiscal possible en cas de discordance entre patrimoine déclaré et montants détenus.
Plafonds de paiement en espèces chez les commerçants
Les paiements en liquide chez un professionnel ne suivent pas les mêmes règles selon le statut de la personne qui paie (résident, non-résident, particulier, professionnel) et le type d’opération. Les montants visent à limiter la circulation discrète de grosses sommes.
Paiements en espèces pour les particuliers résidents
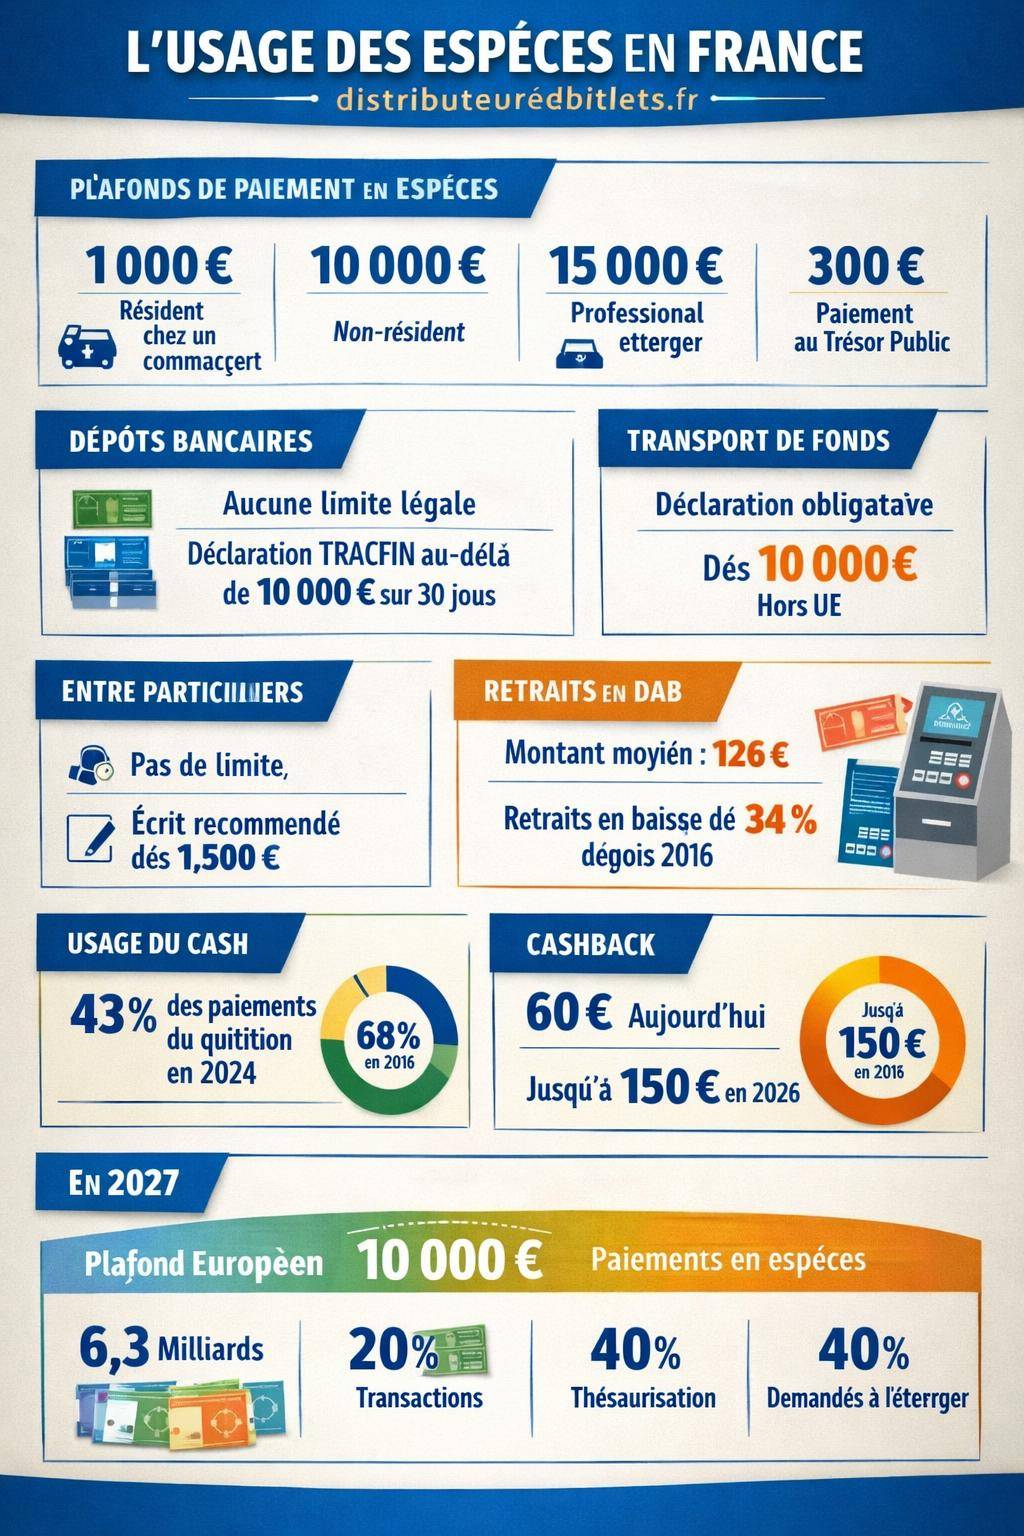
En France, un particulier résident ne peut pas régler en espèces plus de 1 000 € auprès d’un commerçant ou d’un professionnel quand celui-ci est établi en France. Au-delà de ce plafond, le paiement doit passer par un moyen traçable : virement, chèque, carte bancaire ou solution de paiement en ligne.
Ce plafond concerne les achats de biens (électroménager, téléphone, meubles, etc.) et de services (travaux, prestations diverses) lorsque la facture excède 1 000 €. En dessous de ce montant, le règlement en liquide reste possible, même pour l’intégralité de la facture.
| Situation | Plafond de paiement en espèces | Mode de paiement recommandé au-delà |
|---|---|---|
| Particulier résident payant un commerçant en France | 1 000 € | Virement, carte, chèque |
| Particulier non-résident payant un commerçant en France | 10 000 € | Virement, carte, chèque |
| Non-résident professionnel (règles anti-blanchiment) | 15 000 € | Virement professionnel, chèque, paiement sécurisé |
| Paiement au Trésor public (impôts, amendes, etc.) | 300 € | TIP, virement, carte, chèque |
Plafonds spécifiques pour les non-résidents et les professionnels étrangers
Les non-résidents bénéficient d’un plafond plus élevé pour leurs paiements en cash en France : jusqu’à 10 000 € chez un commerçant, à condition de pouvoir justifier leur statut (passeport étranger, justificatif de domicile hors de France, etc.).
Pour les professionnels non-résidents, les règles issues de la lutte contre le blanchiment d’argent autorisent en principe un plafond porté à 15 000 €. Les commerçants restent cependant libres d’imposer un seuil inférieur par prudence ou par politique interne de conformité.
Paiement en espèces des impôts et dettes publiques
Les règlements en liquide auprès du Trésor public (impôts, amendes, redevances) sont soumis à un plafond spécifique : 300 € maximum. Ce seuil a été fixé pour encourager l’usage de moyens de paiement traçables sur les montants plus élevés.
Au-delà, l’administration fiscale oriente vers d’autres canaux : prélèvement, virement, carte bancaire (en ligne ou chez les buralistes agréés), chèque. Cette limitation concerne aussi bien l’impôt sur le revenu que la taxe foncière ou les contraventions.
« Pour les paiements d’impôts supérieurs à 300 € en espèces, les usagers sont invités à utiliser un moyen de paiement scriptural » – Extrait synthétique de la doctrine de la Direction générale des Finances publiques.
Règles sur l’acceptation des pièces et billets par les commerçants
Les commerçants ne sont pas obligés d’accepter toutes les formes de pièces et de billets dans n’importe quelle condition. La réglementation encadre le refus de certaines pièces et la quantité maximale par transaction.
- Un commerçant peut refuser un paiement en pièces si celui-ci dépasse l’équivalent de 50 pièces pour une même transaction.
- Les pièces issues de la Monnaie de Paris / Trésor disposent toutefois d’un cadre d’acceptation particulier, jusqu’à 300 €.
- Un billet ou une pièce manifestement endommagé, douteux ou faux peut légitimement être refusé.
Dans les faits, la plupart des commerçants acceptent les billets courants, mais contrôlent de plus en plus les grosses coupures pour limiter les risques de faux et respecter les procédures internes imposées par leurs banques.
Plafonds et obligations pour les dépôts d’argent liquide à la banque
Contrairement à une croyance répandue, la loi française ne fixe aucune limite légale absolue au dépôt d’espèces sur un compte bancaire. Un client peut déposer la somme qu’il souhaite, à condition de prouver l’origine des fonds lorsque les montants deviennent significatifs.
Seuils déclenchant des contrôles et demandes de justificatifs
Les établissements bancaires doivent respecter les obligations de vigilance et de déclaration de soupçons auprès de TRACFIN. Plusieurs seuils internes structurent cette vigilance :
- Aucune limite légale de dépôt : la loi ne fixe pas de plafond chiffré général d’interdiction.
- 10 000 € d’espèces cumulés sur 30 jours : au-delà de ce volume, la banque exige habituellement des justificatifs d’origine des fonds (vente, héritage, économies retirées d’un autre compte, etc.).
- Déclaration TRACFIN : dès qu’un client dépose plus de 10 000 € en liquide sur un mois glissant, l’établissement est tenu d’effectuer une déclaration de flux en espèces, même sans suspicion particulière.
Ces obligations ne signifient pas que les dépôts sont interdits. Elles imposent à la banque de tracer l’argent, d’identifier l’origine légale des sommes et, le cas échéant, de signaler une opération incohérente avec le profil du client.
Justificatifs d’origine des fonds : ce que les banques attendent
Dès que les dépôts atteignent ou dépassent 10 000 € (ponctuellement ou de manière répétée), le conseiller peut réclamer tout document attestant la provenance du cash. L’objectif consiste à vérifier que les sommes correspondent à une activité licite et déclarée.
Les justificatifs les plus courants :
- acte de vente d’un véhicule ou d’un bien ;
- acte notarié (succession, donation, partage) ;
- relevé d’un autre compte bancaire montrant le retrait préalable ;
- contrat de travail ou fiches de paie si l’argent provient de salaires versés en espèces ;
- facture acquittée pour une activité professionnelle déclarée.
Pour approfondir les spécificités liées au versement de billets sur un compte courant ou un livret, un article détaillé est consacré au dépôt d’argent liquide en banque et à ses implications fiscales et bancaires.
Détenir de l’argent liquide à domicile : liberté et risques
La législation française n’impose aucun plafond à la détention d’argent liquide chez soi. Un particulier peut conserver autant de billets qu’il le souhaite dans son logement, dans un coffre-fort ou dans un coffre bancaire. Il n’existe pas de montant maximal autorisé par la loi.
En revanche, la conservation de sommes importantes en espèces soulève plusieurs enjeux très concrets : sécurité, assurance, transmission, mais aussi justification fiscale lorsqu’un événement impose de révéler l’existence de ce cash (contrôle, succession, séparation, contentieux).
Obligation de justification en cas de contrôle fiscal
La détention en tant que telle n’est pas sanctionnée, mais l’administration fiscale peut exiger des explications si :
- les revenus déclarés paraissent incompatibles avec les sommes détenues ;
- un dépôt important surgit sur un compte à partir de cash stocké depuis longtemps ;
- une enquête ou une procédure judiciaire examine le patrimoine du foyer.
Le contribuable doit alors démontrer que l’argent provient d’une activité régulière et déclarée : retraits anciens, épargne accumulée, vente déjà déclarée, dons enregistrés, etc. Sans preuve, l’administration peut requalifier les sommes en revenus d’origine indéterminée et appliquer une imposition, des pénalités et intérêts de retard.
Toile de fond : sécurité, assurances et succession
Conserver beaucoup d’espèces à domicile expose à des risques de vol, d’incendie ou de perte. La plupart des contrats d’assurance habitation indemnisent très peu, ou dans des limites précises, la disparition de cash, même en cas de sinistre reconnu.
Autre enjeu : lors d’un décès, des sommes importantes non déclarées à la succession créent des conflits entre héritiers et regard fiscal particulier. Les notaires encouragent la transparence sur les montants conservés en liquide, surtout quand ils dépassent quelques milliers d’euros.
Paiements en espèces entre particuliers : libertés et preuves
Les transactions entre particuliers bénéficient d’un cadre beaucoup plus souple que les paiements chez les commerçants. La réglementation française n’impose aucun plafond légal chiffré pour un paiement en espèces entre deux personnes privées, qu’il s’agisse d’une vente ou d’un prêt.
Absence de limite légale stricte entre particuliers
Un particulier peut régler en liquide l’achat d’un véhicule, de meubles, d’objets, voire un prêt familial, sans montant maximal imposé par la loi. Cependant, ce type de transaction attire davantage l’attention de l’administration fiscale lorsque les sommes deviennent élevées.
Au-delà de 1 500 €, les pouvoirs publics recommandent vivement de garder une trace écrite : acte sous seing privé, reconnaissance de dette, contrat de prêt, formulaire de cession. Cette précaution sécurise les deux parties et limite les risques de contestation.
Écrit recommandé au-delà de 1 500 €
Pour tout paiement en espèces entre particuliers supérieur à 1 500 €, l’usage d’un document signé devient un réflexe prudent :
- il formalise le montant, la date, l’objet de la transaction ;
- il sert de preuve en cas de désaccord ultérieur ou de contrôle fiscal ;
- il clarifie la nature du flux : vente, don, remboursement, prêt.
« Un écrit n’est pas réservé aux professionnels. Entre particuliers, il garantit la preuve de la transaction et protège les parties, surtout lorsque l’opération dépasse 1 500 € » – Recommandation fréquemment rappelée par les praticiens du droit.
Dans la même logique, les mouvements d’espèces dans un cadre familial (aide régulière à un proche, participation à des charges, dons importants) gagnent à être documentés pour éviter toute interprétation ultérieure en matière de donation déguisée ou de revenus non déclarés.
Retirer de l’argent liquide : habitudes, plafonds et contrôles
Les retraits d’espèces constituent la principale source d’alimentation du cash en circulation. Les comportements ont nettement évolué en une dizaine d’années : moins de retraits, mais des montants plus élevés à chaque opération.
Évolution des retraits aux distributeurs et aux guichets
Entre 2016 et 2024, le nombre de retraits aux distributeurs automatiques de billets (DAB) a diminué d’environ 34 % : on est passé d’environ 1 600 millions de retraits en 2016 à quelque 1 080 millions en 2024. Parallèlement, les retraits au guichet ont été divisés par trois, sous l’effet de la numérisation des services bancaires.
La fréquence moyenne de retrait par mois est tombée à 1,6 retrait en 2024, contre près de 2 avant la pandémie. Dans le même temps, le montant moyen d’un retrait a augmenté : 82 € en 2014, contre environ 126 € en 2024. Les clients retirent donc moins souvent, mais des sommes plus significatives.
Plafonds de retrait : pas fixés par la loi, mais par les banques
Les plafonds de retrait aux distributeurs ne sont pas définis par un texte légal général. Ils relèvent des conditions contractuelles de chaque banque :
- plafond de retrait hebdomadaire ou sur 7 jours glissants ;
- limite par opération (souvent 300 à 500 €) ;
- plafond global de paiement + retraits lié au type de carte.
Un retrait inhabituel, très élevé ou à l’étranger peut déclencher des mesures de sécurité : alerte, appel du conseiller, blocage préventif de la carte. Ces réactions visent autant à lutter contre la fraude qu’à satisfaire les obligations de vigilance imposées aux établissements.
Pour ceux qui souhaitent mieux maîtriser leurs flux de billets, un dossier spécifique revient sur les bonnes pratiques liées au retrait d’argent liquide, aux plafonds par carte et aux alternatives (cashback, retrait en agence, etc.).
Transport d’argent liquide hors de France et hors de l’UE
Les mouvements transfrontaliers d’espèces constituent une zone de vigilance élevée pour les autorités douanières. Le transport de cash n’est pas interdit, mais il impose une déclaration au-delà d’un certain seuil.
Déclaration obligatoire au-delà de 10 000 €
Lorsqu’une personne transporte de l’argent liquide vers ou depuis un pays hors Union européenne, elle doit déposer une déclaration en douane dès que le montant global atteint ou dépasse 10 000 € (ou l’équivalent en devises). Ce seuil englobe :
- billets de banque et pièces ;
- chèques au porteur, mandats, instruments négociables ;
- certaines cartes prépayées chargées.
La déclaration mentionne l’identité du porteur, l’origine des fonds, leur destination et leur usage prévu. Un défaut de déclaration peut entraîner la saisie partielle ou totale des sommes, des sanctions financières, voire des poursuites pénales selon le contexte.
Circulation au sein de l’Union européenne
À l’intérieur de l’UE, la liberté de circulation des capitaux reste le principe. Cependant, certains pays appliquent aussi des règles ou des exigences de déclaration renforcées, notamment dans le cadre de la lutte contre le blanchiment.
Lorsqu’un voyage implique plusieurs pays, la prudence conduit à vérifier les règles propres à chaque État de transit ou de destination, et à conserver tous les justificatifs d’origine des fonds pour prévenir toute suspicion lors d’un contrôle douanier.
Cashback : retirer des espèces chez le commerçant
Le cashback désigne la possibilité de retirer de l’argent liquide directement en caisse lors d’un paiement par carte bancaire. Ce service se développe en France, notamment dans les commerces de proximité et certaines grandes surfaces.
Plafonds actuels et évolution prévue
Le montant de cashback autorisé est plafonné. Actuellement, le plafond de retrait en caisse tourne autour de 60 € par opération, parfois un peu plus selon les enseignes et les paramétrages bancaires.
Une évolution réglementaire envisage une hausse progressive de ces montants. À l’horizon 2026, les discussions évoquent un plafond porté à environ 150 €, afin de renforcer le rôle des commerces comme points de retrait, particulièrement dans les zones rurales ou touristiques où les distributeurs se raréfient.
Intérêt du cashback pour les particuliers et les commerces
Pour les particuliers, le cashback remplit plusieurs fonctions :
- obtenir des espèces sans chercher un distributeur automatique ;
- limiter les déplacements en zone rurale ou en périphérie urbaine ;
- conserver un suivi bancaire précis puisque le retrait figure sur le relevé de compte.
Pour les commerçants, le dispositif apporte aussi des avantages :
- réduire les stocks de billets en caisse, ce qui limite les risques de vol ;
- offrir un service supplémentaire à la clientèle ;
- agir comme point de retrait de proximité dans les zones sous-dotées en DAB.
Limite d’argent liquide : focus sur la loi, la fiscalité et les contrôles
La question de la limite d’argent liquide revient souvent, tant pour la détention en espèces que pour les paiements ou les dépôts. Il faut distinguer les plafonds de paiement, les seuils de contrôle bancaire, les obligations de déclaration et les risques fiscaux.
Pas de plafond général de détention, mais un suivi des flux
En France, aucun texte ne fixe un montant maximal d’espèces qu’un particulier aurait le droit de posséder. En revanche :
- les paiements en cash chez les pros sont plafonnés (1 000 € pour les résidents) ;
- les dépôts importants déclenchent des demandes de justificatifs au-delà de 10 000 € sur 30 jours ;
- les transports transfrontaliers imposent une déclaration à partir de 10 000 €.
Ce maillage réglementaire vise à suivre les flux significatifs sans toucher directement à la quantité d’espèces détenue par chacun.
Pour une analyse ciblée des seuils légaux et des risques en cas de dépassement, un article dédié traite de la limite d’argent liquide autorisée, en France comme à l’étranger, avec des exemples chiffrés de situations concrètes.
Rôle de TRACFIN et vigilance bancaire
TRACFIN est la cellule française de lutte contre le blanchiment d’argent et le financement du terrorisme. Les banques, notaires, assureurs et autres professionnels déclarants ont l’obligation de lui signaler :
- certains flux d’espèces supérieurs à 10 000 € sur un mois glissant ;
- toute opération jugée atypique ou suspecte par rapport au profil du client, même en dessous des seuils chiffrés.
Ces obligations ne signifient ni blocage automatique, ni présomption de culpabilité. Elles permettent aux autorités de disposer d’éléments pour enquêter sur des circuits financiers illicites. Le particulier de bonne foi qui justifie l’origine de ses fonds reste dans un cadre légal sécurisé.
Perspectives 2027 : nouveaux plafonds européens et français
Les règles entourant l’argent liquide évoluent sous l’impulsion des institutions européennes. D’ici 2027, un plafond européen commun sur les paiements en espèces doit entrer en vigueur, ce qui harmonisera les pratiques des États membres.
Plafond européen de 10 000 €
Les discussions prévoient l’instauration d’un plafond de paiement en espèces à 10 000 € au niveau de l’Union européenne. Les États membres pourront conserver des règles plus strictes, comme la France pour certains paiements professionnels ou de particuliers.
Ce seuil européen vise d’abord les opérations à fort enjeu (biens durables, véhicules, transactions transfrontalières) et s’inscrit dans la continuité des dispositifs de lutte contre la criminalité financière.
Spécificités françaises attendues pour 2027
La France envisage de maintenir, voire de consolider certains plafonds internes. Les projections évoquent notamment :
- un plafond France de 1 000 € pour les paiements en espèces entre particuliers et professionnels installés sur le territoire ;
- une articulation avec le plafond européen de 10 000 € pour les opérations d’envergure et les flux transfrontaliers ;
- un renforcement de l’identification des clients et du suivi des paiements mixtes (part espèces, part virement).
Les professionnels devront adapter leurs procédures internes, leurs logiciels de caisse et leurs consignes de conformité. Les particuliers, eux, s’habitueront à jongler davantage entre espèces, carte et virements pour les montants importants.
Usage du cash en France : tendances, comportements et zones de tension
Au-delà des textes, l’usage réel de l’argent liquide révèle des tensions entre besoins pratiques, habitudes sociales et transformation numérique des moyens de paiement.
Part des espèces dans les paiements du quotidien
En 2016, les espèces représentaient environ 68 % des paiements du quotidien en France. Ce chiffre est descendu à 50 % en 2022, puis autour de 43 % en 2024. Dans le même temps, la carte bancaire atteint environ 48 % des paiements.
La tendance est similaire dans la zone euro : la part des espèces est passée d’environ 79 % en 2016 à 52 % en 2024. Malgré cette baisse, le cash reste un levier central, notamment pour les petites sommes et certaines catégories de population.
Les paiements en ligne progressent rapidement, de 12 % des transactions en 2019 à environ 25 % en 2024. Les paiements mobiles doublent : de 2 % à 4 % entre 2022 et 2024, tandis que d’autres moyens (prélèvements, chèques résiduels, solutions alternatives) représentent autour de 5 %.
Profils des utilisateurs et motivations
Environ 60 % des particuliers considèrent la possibilité de payer en cash comme un élément important de leur liberté. Plusieurs avantages sont mis en avant :
- anonymat relatif des transactions (40 % des répondants) ;
- règlement immédiat, sans délai de traitement (37 %) ;
- aide à la gestion du budget, avec un contrôle visuel des dépenses (31 %) ;
- acceptation large dans les commerces du quotidien (30 %).
Les études montrent que les hommes utilisent plus souvent l’argent liquide que les femmes, que l’usage augmente avec l’âge et qu’il diminue lorsque les revenus et les montants de dépense s’élèvent. Pour les faibles montants, les espèces restent très présentes ; pour les achats importants, la carte et le virement dominent.
Où paie-t-on encore majoritairement en espèces ?
Les espèces conservent une forte présence dans :
- les commerces quotidiens (boulangeries, cafés, petites épiceries) ;
- les vendeurs de rue et les food-trucks ;
- les marchés et foires.
En revanche, leur usage est plus limité pour :
- les biens durables (électroménager, hi-fi, mobilier) ;
- les hôtels et services avec facturation détaillée ;
- les prestations nécessitant une forte traçabilité pour la garantie ou l’assurance.
Les commerces de proximité restent une place forte du cash : environ 73 % des transactions de proximité en 2024 mobilisent encore des espèces, surtout pour les petits montants récurrents.
Impact pour les commerces : gestion du cash et rôle de proximité
Pour les commerçants, l’argent liquide représente à la fois une ressource indispensable et une source de coûts et de contraintes. La baisse des flux ne supprime pas l’obligation de gérer les billets de manière sécurisée et conforme.
Coûts fixes de gestion du cash
Même si le volume global de billets en circulation a reculé d’environ 25 % en dix ans, les coûts de gestion pour les commerces restent significatifs :
- transport de fonds ou déplacements en agence bancaire ;
- temps passé au comptage, au rapprochement de caisse, au dépôt ;
- assurance, matériel de sécurité, systèmes de vidéosurveillance.
Certains frais demeurent presque incompressibles, même lorsque la part des espèces diminue. Les commerçants doivent donc arbitrer entre encourager la carte pour limiter le cash, et conserver les espèces pour ne pas exclure une partie de leur clientèle.
Commerçants comme points de retrait en zones rurales et touristiques
La raréfaction des agences bancaires et des distributeurs automatiques en zones rurales et certaines zones touristiques pousse de nombreux commerces à assumer un rôle de point de retrait. Le cashback, les services de retrait en caisse et même certains accords avec les banques répondent à ce besoin.
Ce rôle renforce le lien de proximité entre le commerce et les habitants, mais implique une gestion plus rigoureuse des flux d’espèces, des procédures de sécurité renforcées et parfois des investissements matériels.
Filière fiduciaire et avenir du billet en France
Derrière chaque pièce et chaque billet utilisé au quotidien se cache une filière fiduciaire structurée : Banque de France, transporteurs de fonds, caisses, distributeurs, centres de tri. Cette organisation évolue avec la réduction graduelle de l’usage du cash.
Volumes de billets en circulation et paradoxes du cash
En 2024, les entrées de billets en Banque de France s’élèvent à environ 5,9 milliards, et les sorties à 6,3 milliards. Les flux reculent d’environ 3,6 %, mais les sorties nettes de billets progressent d’environ 21,7 %, soit près de 444 millions de billets supplémentaires.
On observe un paradoxe du billet :
- environ 20 % des billets servent réellement aux transactions courantes ;
- près de 40 % sont thésaurisés (conservés comme réserve de valeur) ;
- les autres 40 % répondent à une demande étrangère, dont environ 60 % en provenance de l’extérieur de la France.
Le billet d’euro joue ainsi un rôle mondial de réserve, au-delà de son usage domestique. Cette dimension renforce la nécessité pour la Banque de France et l’Eurosystème de maintenir une infrastructure solide, même si les paiements scripturaux progressent.
Restructuration des caisses de la Banque de France
Pour adapter la filière à cette nouvelle donne, la Banque de France a engagé une restructuration de ses caisses. Le réseau est passé d’environ 37 caisses à 23, tout en maintenant une caisse par région et en développant les stocks auxiliaires de billets (environ 42 points).
Cette organisation permet de répondre aux besoins des établissements de crédit, des commerces et des transporteurs de fonds, tout en maîtrisant les coûts logistiques. La filière fiduciaire reste un maillon clé de la stabilité financière et de la confiance dans la monnaie.




