
Une carte bancaire, quelques billets retirés en vitesse et un geste devenu machinal devant un distributeur automatique. Pourtant, derrière cette scène du quotidien se cachent des risques bien concrets : agressions physiques, vols ciblés, pièges techniques et fraudes organisées.
Entre données 2025, nouvelles arnaques au sans-contact et évolutions des protections bancaires, le terrain a changé. Les réflexes à adopter aussi. Les lignes qui suivent détaillent ce que les agresseurs recherchent réellement, comment ils s’y prennent et surtout comment renforcer sa sécurité, étape par étape, sans renoncer à utiliser un distributeur.
| Aspect clé | Points essentiels |
| Avant le retrait | Choisir un distributeur visible et éclairé, éviter les zones isolées, repérer son environnement 👀 |
| Pendant le retrait | Cacher son code, garder sa carte et son portefeuille proches, rester attentif aux personnes autour |
| Réaction en cas de menace | Ne pas résister, s’éloigner rapidement, contacter les secours dès que possible 🚨 |
| Prévention | Favoriser les paiements sans cash, varier les horaires de retrait, éviter les habitudes répétitives |
Agression au distributeur : comprendre les risques réels avant de parler protection
Les agressions au distributeur automatique de billets (DAB) ne relèvent pas uniquement de la violence physique directe. La menace repose aujourd’hui sur un mélange de vols avec violence, de
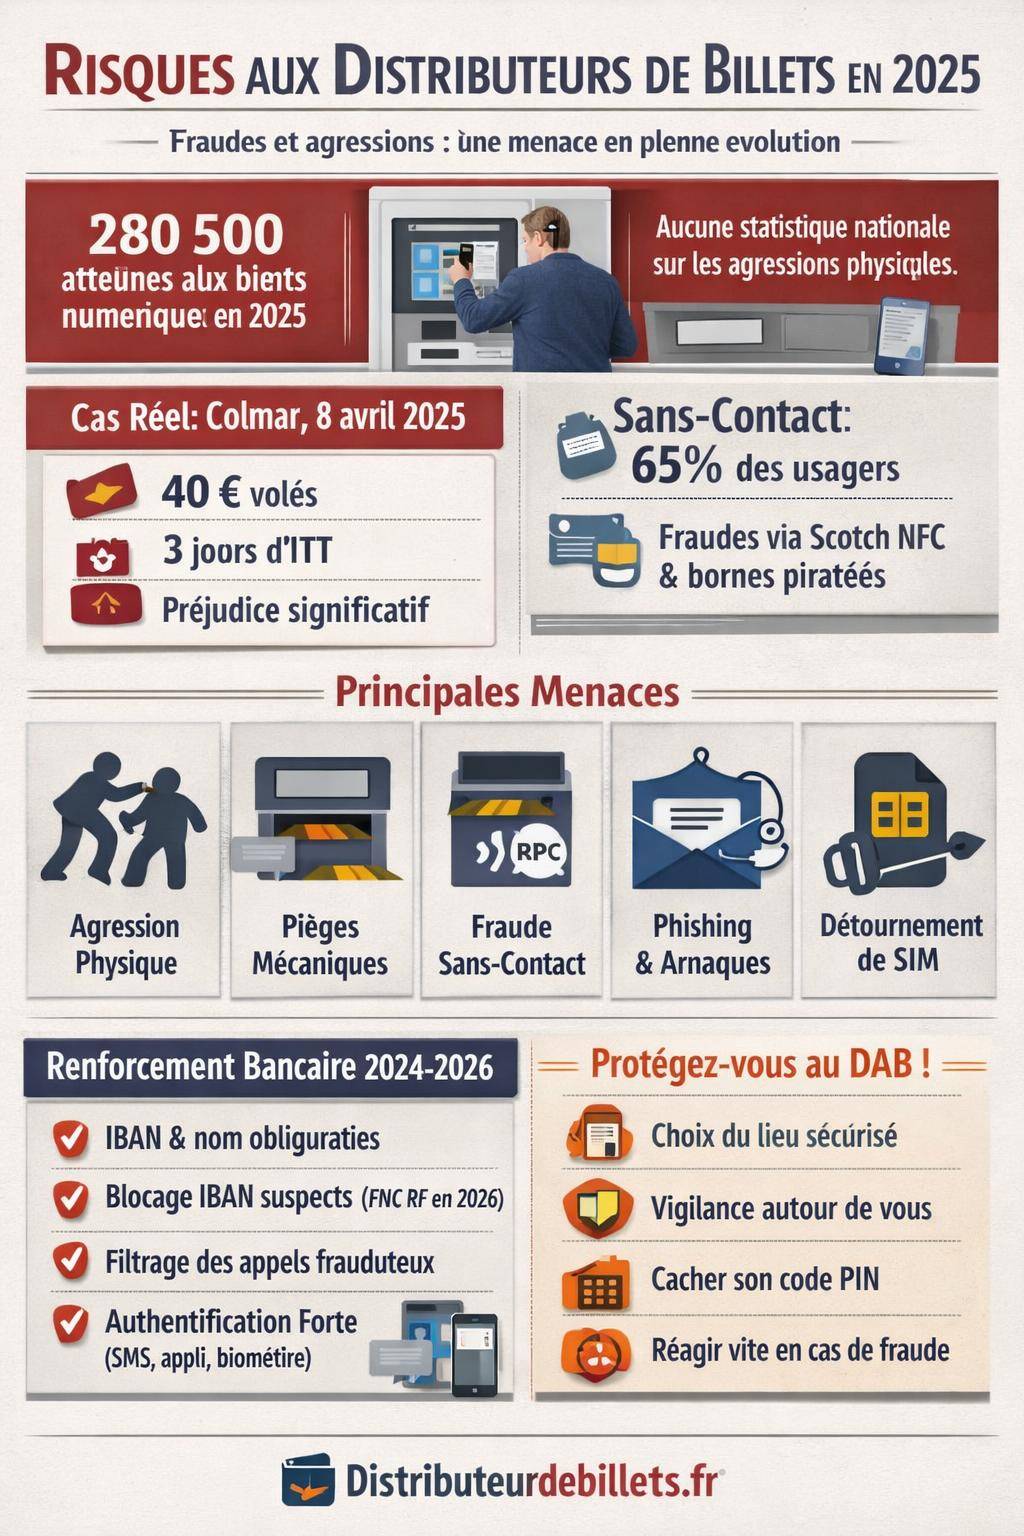
En 2025, aucune statistique nationale centralisée ne recense précisément les agressions physiques au distributeur. On connaît en revanche des cas documentés, comme celui du 8 avril 2025 à Colmar : un vol avec violence devant un DAB, 40 euros dérobés, mais surtout une victime blessée avec 3 jours d’ITT. La somme est modeste, le préjudice humain reste concret.
En parallèle, le paysage de la délinquance financière évolue. Les services de sécurité constatent 280 500 atteintes aux biens numériques répertoriées en 2025, soit une hausse notable de la cybercriminalité. Les attaques à proximité d’un distributeur se combinent désormais avec des fraudes à distance, des arnaques liées au sans-contact et des escroqueries par téléphone ou SMS.
« L’agression au distributeur ne se limite plus à un individu qui arrache un portefeuille. Elle se joue aussi dans la manière de capter un code, de bloquer une carte, ou d’exploiter un moment de panique pour obtenir une validation de paiement. »
Ce contexte hybride impose une approche globale : sécurité physique autour du DAB, protection du code PIN, vigilance face aux montages frauduleux et compréhension des nouvelles protections bancaires 2024–2026.
Les formes d’agression au distributeur : physique, technique et psychologique
Le terme « agression au distributeur » recouvre une palette de situations différentes. Comprendre ces scénarios permet de repérer plus tôt les signaux d’alerte et d’ajuster son comportement.
Agression physique directe au DAB : le scénario classique
La forme la plus visible reste le vol avec violence au moment du retrait ou juste après. L’agresseur cible une personne qui vient d’obtenir du liquide ou qui se prépare à retirer. Il profite :
- d’un environnement peu fréquenté ou mal éclairé,
- d’un isolement relatif, notamment en soirée ou la nuit,
- d’une victime perçue comme pressée, inattentive ou chargée.
L’objectif est simple : obtenir l’argent en main, éventuellement le code, parfois la carte elle-même. L’exemple de Colmar en 2025 illustre un scénario récurrent : un retrait banal, un passage à l’acte rapide, une blessure et un préjudice qui dépasse largement le montant volé.
Ce type de situation implique des réflexes de gestion de l’environnement : choix du DAB, moment de la journée, attitude corporelle, organisation du portefeuille et du sac, anticipation du trajet retour.
Aggression « silencieuse » : techniques de blocage et vol de carte
D’autres agresseurs privilégient une approche moins visible mais structurée. Leur objectif : piéger le distributeur pour amener l’utilisateur à se retrouver en difficulté, puis intervenir au bon moment. Deux méthodes se distinguent.
L’arnaque au scotch NFC : détourner l’habitude du sans-contact
En 2025, environ 65 % des usagers utilisent le sans-contact pour payer dans les transports et sur de nombreux terminaux. Cette habitude est devenue un levier pour certaines fraudes, notamment dans la région lyonnaise sur des distributeurs et bornes de transport (TCL).
Principe de l’arnaque au scotch NFC :
- Un adhésif discret est collé sur la zone sans-contact de la borne ou du DAB.
- La carte n’est pas reconnue, l’usager pense à un simple dysfonctionnement.
- Il se résout à insérer sa carte et taper son code.
- Les fraudeurs observent le code PIN à proximité (ou via un complice / une caméra cachée).
- La carte est volée dans la foulée, parfois par une bousculade ou une diversion.
Cette méthode cible des profils pressés, souvent dans des zones à forte affluence. L’adhésif semble anodin, la victime n’imagine pas une attaque structurée. Pourtant, le couple code observé + carte subtilisée donne un accès direct au compte.
Un article dédié à ce type de montage frauduleux et à d’autres variantes est disponible ici : /arnaque-distributeur/.
Le collet marseillais : blocage mécanique de la carte
Le collet marseillais consiste à installer un dispositif dans la fente de lecture qui bloque la carte à l’intérieur du distributeur. Le scénario se déroule souvent ainsi :
- La victime insère sa carte et compose son code.
- La carte reste bloquée ; le DAB semble en panne.
- Un individu se présente comme « aidant » et observe discrètement le code PIN.
- La victime finit par partir, persuadée que la machine avale la carte.
- Le fraudeur récupère ensuite le dispositif et la carte, avec le code en mémoire.
Ce type d’agression repose sur la confusion et le stress. L’usager se sent pressé, gêné par la file d’attente, convaincu d’une panne technique. Il oublie le réflexe clé : appeler immédiatement sa banque pour opposition et rester sur place le temps de comprendre.
Agressions à distance liées au distributeur : phishing, faux conseillers et détournement de SIM
La menace ne se matérialise pas toujours devant le DAB. Une transaction ratée, une carte bloquée ou un message de validation peut devenir le prétexte idéal pour déclencher une escroquerie à distance.
Les fraudeurs utilisent plusieurs canaux :
- Emails et SMS (phishing, smishing) : messages urgents invitant à « sécuriser » une transaction ou confirmer un paiement.
- Appels téléphoniques : un pseudo conseiller bancaire ou un agent de sécurité prétend protéger ton compte.
- Applications de prise en main à distance : le fraudeur guide l’utilisateur pour installer un logiciel de contrôle de l’ordinateur ou du smartphone.
Les scénarios récurrents incluent :
- Usurpation d’un numéro ressemblant à celui de l’agence bancaire.
- Demande de codes SMS, de validation de « tests » ou de virements vers un compte dit sécurisé.
- Envoi d’un faux coursier chargé de récupérer la carte bancaire « à remplacer ».
- Détournement de la carte SIM de la victime pour intercepter les codes d’authentification forte.
« Aucun conseiller bancaire, aucun service de sécurité, aucun opérateur ne demande un code PIN, un code SMS ou un cryptogramme. C’est une règle sans exception. »
En cas de doute sur une opération que tu n’as pas initiée, la bonne pratique reste de raccrocher, de supprimer les messages, puis de contacter directement la banque via les canaux officiels indiqués sur ta carte ou dans ton application.
Tableau comparatif : agressions physiques vs fraudes techniques au distributeur
Les agressions au DAB mêlent désormais dimension physique et fraude numérique. Le tableau suivant distingue les caractéristiques clés.
| Type de menace | Exemples | Objectif du fraudeur | Signaux d’alerte | Réflexe prioritaire |
|---|---|---|---|---|
| Agression physique directe | Vol avec violence à la sortie du DAB, agression sur le trajet retour | Obtenir immédiatement billets, carte, téléphone | Présence inquiétante, attitude intrusive, zone déserte | Choisir un DAB fréquenté, limiter le liquide, ranger l’argent rapidement |
| Pièges mécaniques au DAB | Collet marseillais, fente modifiée, lecteur suspect | Récupérer la carte et exploiter le code identifié | Carte bloquée, pièces mobiles inhabituelles, « aidant » trop insistant | Rester sur place, appeler la banque, ne jamais donner le code |
| Fraudes au sans-contact | Scotch sur la zone NFC, terminal bricolé | Forcer l’insertion de carte, observer le code, voler la carte | Zone NFC qui ne répond pas, traces d’adhésif, bornes usées anormalement | Changer de borne, couvrir le code, surveiller son environnement |
| Phishing & faux conseillers | Appels, emails, SMS, faux coursier | Récupérer codes, valider des paiements, détourner des virements | Urgence exagérée, demandes de codes, lien inconnu | Ne jamais transmettre de codes, appeler soi-même la banque |
| Piratage & détournement de SIM | Activation d’une nouvelle SIM, perte soudaine de réseau | Contrôler les validations de paiement | Téléphone sans réseau sans raison, SMS inhabituels d’activation | Contacter l’opérateur, vérifier en urgence ses comptes bancaires |
Choisir et utiliser un distributeur : stratégie de sécurité sur le terrain
La sécurité commence bien avant de taper un code. La sélection du distributeur, l’observation des environs et la manière d’organiser son retrait créent un cadre plus ou moins vulnérable.
Bien choisir son DAB : emplacement, environnement et horaire
Certaines implantations de distributeurs exposent davantage aux agressions. Quelques critères concrets aident à réduire les risques :
- Emplacement visible : DAB intégré à une agence bancaire, à un centre commercial ou à une rue animée.
- Éclairage suffisant : zone correctement éclairée le soir, sans recoins sombres immédiats.
- Présence de passage : flux régulier de piétons ou de clients, sans isolement total.
- Caméras et dispositifs de sécurité : présence visible de caméras, portes automatiques, sas bancaire.
Les distributions de billets à des horaires tardifs ou dans des zones désertes multiplient les scénarios d’agression physique. Mieux vaut anticiper ses retraits pour privilégier des horaires d’ouverture de commerces, de banques ou de transports.
Inspecter rapidement le distributeur avant de l’utiliser
Une observation rapide permet de détecter plusieurs types de fraude. Cette vérification ne prend que quelques secondes mais élimine de nombreuses situations à risque.
- Regarder la façade du DAB : éléments mal fixés, couleurs différentes, pièces en plastique ajoutées.
- Examiner la fente de carte : traces de colle, pièce métallique ou plastique anormale, résistance inhabituelle.
- Contrôler le clavier : surépaisseur, film plastique, sensation « molle » ou décalée.
- Observer la zone sans-contact : présence d’adhésif, de scotch, de stickers suspects.
En cas de doute, la meilleure décision reste de ne pas utiliser la borne. Un changement de distributeur ne fait pas perdre de temps par rapport aux conséquences d’une fraude ou d’un blocage de carte.
Pour approfondir les points liés aux dispositifs piégés et aux arnaques spécifiques aux DAB, un article complémentaire est disponible : /securite-distributeur-guide/.
Gérer son corps, ses affaires et son attention pendant le retrait
La posture adoptée devant un DAB influence directement le niveau d’exposition. Quelques réflexes concrêts :
- Position du corps : se placer près du clavier, légèrement de côté, pour empêcher la vue directe sur les touches.
- Protection du code : couvrir le clavier avec la main libre, un portefeuille ou le corps, même si personne ne semble proche.
- Distance avec les autres : garder un espace raisonnable, éviter la promiscuité anormale.
- Gestion du sac et du téléphone : éviter de poser ses affaires au sol ou sur le rebord du DAB.
En cas de pression d’une personne trop proche, l’usager peut légitimement demander de l’espace ou interrompre l’opération. Une vraie transaction se réalise dans un minimum de confidentialité.
Protéger son code PIN : verrou principal contre l’agression au distributeur
Lors d’une agression liée à un DAB, l’accès au code PIN détermine la gravité des conséquences. Une carte volée sans code reste moins exploitable ; une carte volée avec code offre un accès direct au compte.
Règles strictes autour du code PIN
Le code PIN n’est pas une information négociable. Les conseils des établissements financiers vont tous dans le même sens :
- Ne jamais communiquer son code, même à un proche, même à un pseudo agent de la banque.
- Ne jamais noter le code sur un papier rangé avec la carte, sur le téléphone ou dans un email.
- Modifier le code si une personne a pu le voir, même partiellement.
- Refuser de taper le code sous la pression de quelqu’un, y compris d’un soi-disant technicien ou commerçant.
La logique est simple : sans code, un agresseur rencontre une barrière forte. Avec le code, chaque seconde gagnée au distributeur se transforme en retrait, en paiement ou en transaction internet non autorisée.
Observer les alentours pour protéger le code
Au moment de composer le code, l’usager doit adopter des réflexes d’observation :
- Regarder brièvement autour de soi avant de commencer à taper.
- Chercher des miroirs, vitres ou surfaces réfléchissantes qui pourraient dévoiler le clavier.
- Identifier toute personne qui semble regarder plus le clavier que l’écran.
- Refuser catégoriquement l’« aide » d’un inconnu lors de la saisie du code.
Si quelqu’un insiste pour aider ou se rapproche physiquement, interrompre la transaction et annuler l’opération reste un choix sain. Une personne de bonne foi acceptera cette prudence sans difficulté.
Gestion de l’argent et du trajet après le retrait : limiter l’exposition
L’agression survient parfois après la transaction, une fois les billets récupérés et rangés. La manière de quitter le DAB influence le risque réel.
Ranger l’argent et la carte immédiatement
Une habitude robuste consiste à :
- Compter les billets rapidement, sans les exposer longtemps.
- Les ranger au même endroit (portefeuille, poche intérieure, sac fermé).
- Ranger la carte dès la fin de l’opération, avant de quitter le DAB.
Tenir les billets à la main en marchant constitue une source d’attention pour un agresseur potentiel. La discrétion visuelle réduit l’attrait de la cible.
Adapter son trajet et son comportement juste après le retrait
Après avoir quitté le DAB, certains réflexes contribuent à la sécurité :
- Éviter de s’arrêter immédiatement pour consulter son téléphone.
- Prendre un itinéraire éclairé et fréquenté, même s’il est légèrement plus long.
- Rester attentif aux personnes qui semblent suivre ou observer.
- Rejoindre rapidement un lieu connu, un commerce ou un point de rassemblement.
Si une impression d’être suivi se confirme, entrer dans une boutique, un café ou un lieu animé et demander de l’aide a plus de sens que de précipiter son retour vers un endroit isolé.
Arnaques liées au distributeur : scotch NFC, collet marseillais et autres montages
Les fraudes les plus fréquentes couplent manipulation matérielle du DAB ou de la borne avec observation et récupération de données. Quelques techniques reviennent régulièrement sur le terrain.
L’arnaque au scotch NFC en détail
Le développement des paiements sans contact a créé de nouveaux points d’attaque. Sur certains distributeurs ou bornes de transport, notamment dans l’agglomération lyonnaise, des groupes organisés ont multiplié les scénarios d’arnaque au scotch NFC.
Déroulé type :
- Les fraudeurs repèrent une borne très utilisée par les usagers pressés.
- Ils collent un scotch très discret sur la zone NFC.
- Ils restent à proximité, parfois en se faisant passer pour des usagers ordinaires.
- Ils observent les personnes qui abandonnent le sans-contact pour insérer leur carte et composer le code.
- Ils organisent ensuite un vol de carte (dérobade dans la cohue, bousculade, confusion).
Le succès de ce type d’arnaque repose sur quatre facteurs :
- usage massif du sans-contact,
- absence de code pour les petits montants,
- file d’attente pressée,
- discrétion offerte par l’affluence.
Collet marseillais et dispositifs de blocage de carte
Le collet marseillais fait partie des montages « classiques » mais reste exploité dans certaines zones. Le principe : piéger la fente d’insertion pour bloquer la carte. Les variantes s’adaptent aux modèles de DAB, mais la logique se maintient : stress, confusion, départ précipité, récupération de la carte par les fraudeurs.
Pour limiter ce risque :
- ne jamais accepter qu’un inconnu touche la carte ou le clavier,
- refuser toute proposition de retaper le code plusieurs fois,
- appeler sa banque depuis son propre téléphone, avec le numéro officiel,
- attendre la confirmation d’opposition avant de quitter les lieux.
Une fois l’opposition réalisée, la carte devient inutilisable, même si le fraudeur parvient à la récupérer. Le scénario d’agression perd alors une grande partie de son intérêt pour lui.
Autres arnaques au distributeur et ressources complémentaires
Les fraudeurs testent régulièrement de nouvelles combinaisons de techniques : faux techniciens, fausses affiches avec numéros de téléphone frauduleux, dispositifs de capture de carte, micro-caméras miniatures pour filmer le clavier.
Un panorama élargi de ces montages et des signaux d’alerte associés est présenté sur la page dédiée : /arnaque-distributeur/. Ce type de lecture complète l’approche centrée sur l’agression physique en montrant comment un distributeur peut être instrumentalisé sans contact direct avec la victime.
Se protéger aussi en ligne : phishing, faux conseillers et validation à distance
Une agression au distributeur peut se combiner avec une escroquerie à distance. Un agresseur qui connaît l’heure du retrait ou une tentative ratée peut déclencher un message ou un appel pour se faire passer pour un service de sécurité.
Reconnaître les signaux typiques du phishing et des faux conseillers
Plusieurs éléments reviennent dans ces tentatives :
- Urgence artificielle : « Votre carte sera bloquée », « Dernier avertissement », « Opération suspecte détectée ».
- Demande de clic sur un lien dans un email ou un SMS vers un site imitant celui de la banque.
- Numéro de téléphone ressemblant au numéro officiel de l’agence, parfois avec un seul chiffre différent.
- Demande d’informations confidentielles : code PIN, cryptogramme, codes SMS, mots de passe.
La meilleure protection consiste à maintenir une règle non négociable : aucun code ni identifiant ne se transmet par téléphone, email, SMS ou application de messagerie. En cas d’appel, on ne valide jamais une opération que l’on n’a pas initiée soi-même.
Détournement de carte SIM et validation des paiements
Les systèmes d’authentification forte s’appuient souvent sur :
- un code SMS,
- une notification d’application,
- un appareil dédié,
- ou une validation biométrique.
Pour contourner ces protections, certains fraudeurs demandent à l’opérateur un changement de carte SIM au nom de la victime. Les codes arrivent alors sur leur téléphone, sans que l’utilisateur en ait conscience.
Signaux d’alerte :
- perte soudaine de réseau sans raison (pas de déplacement, pas de problème matériel),
- SMS étranges liés à une activation de ligne,
- notifications d’authentification alors qu’aucune opération n’est en cours.
En cas de suspicion, le réflexe clé reste de contacter l’opérateur téléphonique, puis de vérifier ses comptes bancaires et de signaler immédiatement toute opération suspecte.
Mesures de protection bancaires 2024–2026 : comprendre le cadre qui te protège
Les banques et le législateur ont renforcé le cadre de protection contre la fraude aux paiements, y compris dans les scénarios liés aux DAB. Connaître ces mécanismes aide à agir rapidement après une agression ou une tentative de fraude.
Nouvelles règles pour les virements et les IBAN suspects
Depuis 2025, une vérification de concordance IBAN / nom du bénéficiaire est devenue obligatoire pour les virements SEPA réalisés en ligne. Ce contrôle limite les détournements de virements vers des comptes frauduleux.
Une fonctionnalité supplémentaire, dite FNC RF, programmée pour mai 2026, vise à bloquer préventivement les virements vers des IBAN identifiés comme suspects. En pratique, la banque peut refuser un virement jugé douteux et demander une confirmation explicite.
Filtrage des appels et authentification forte
En 2024, une mesure de type « MAN » a introduit un blocage des appels non authentifiés sur certains canaux, ce qui complique le travail des fraudeurs qui usurpent des numéros de service client.
Parallèlement, l’authentification forte s’est généralisée sous plusieurs formes :
- code unique reçu par SMS,
- notification à valider dans l’application bancaire,
- validation biométrique (empreinte, reconnaissance faciale),
- ou appareil dédié fourni par la banque.
Une loi du 6 novembre 2025 renforce encore la protection contre la fraude aux paiements SEPA et aux chèques. Elle encadre davantage la responsabilité des banques et des clients en cas de litige, notamment lorsque la fraude résulte d’une manipulation (phishing, faux conseiller, pression psychologique).
« Un client qui n’a pas communiqué volontairement ses codes, qui a respecté les consignes de sécurité de base et qui signale rapidement la fraude bénéficie en général d’une protection juridique renforcée. »
Consignes de sécurité concrètes : DAB, en ligne et au téléphone
Pour renforcer sa sécurité au distributeur, les réflexes ne se limitent pas au moment du retrait. Ils couvrent aussi l’usage d’internet, du téléphone et la surveillance régulière des comptes.
Sécurité au DAB et sur les bornes de paiement
Quelques règles s’appliquent à chaque utilisation de distributeur ou de borne :
- changer de borne en présence d’adhésif, d’élément suspect ou de bricolage apparent ;
- signaler toute anomalie au gestionnaire du site (banque, transporteur, commerçant) ;
- surveiller son environnement immédiat, particulièrement en cas de retrait d’un montant élevé ;
- refuser l’aide d’un inconnu sur la saisie du code ou le fonctionnement du DAB.
Les mêmes principes valent pour les bornes de transport, distributeurs de tickets et terminaux en libre-service, qui sont de plus en plus ciblés par les fraudes au sans-contact.
Navigation en ligne et sécurité des opérations bancaires
Pour éviter de transformer une agression au DAB en fraude étendue en ligne, plusieurs consignes méritent d’être intégrées au quotidien :
- taper soi-même l’adresse du site de la banque dans le navigateur,
- vérifier la présence du https et du cadenas avant toute saisie de données,
- refuser d’utiliser un Wi-Fi public pour gérer ses comptes ou valider des transactions,
- ne pas télécharger de pièces jointes provenant d’expéditeurs inconnus,
- ignorer les QR codes collés sur des affiches ou des messages non vérifiés.
En cas de doute sur un email ou un SMS, l’option la plus fiable reste d’ouvrir l’application bancaire par un raccourci déjà enregistré ou de contacter le service client via le numéro de la carte.
Surveillance des comptes et réaction rapide en cas de fraude
Les établissements recommandent une vérification régulière des comptes, au moins une fois par semaine. Cette routine permet de repérer :
- des débits inconnus,
- des paiements internet non reconnus,
- des retraits en DAB que l’on n’a pas réalisés.
En cas d’opération suspecte :
- contacter la banque sans délai,
- faire opposition si nécessaire,
- refuser de valider toute nouvelle demande d’authentification tant que la situation n’est pas éclaircie.
Un guide spécifique sur les bonnes pratiques pour retirer de l’argent en sécurité et gérer ses alertes est accessible ici : /retirer-argent-securite/.
Que faire après une agression au distributeur : démarches et reconstruction
Malgré toutes les précautions, une agression ou une fraude peut survenir. La manière de réagir dans les heures qui suivent réduit l’ampleur du préjudice, financier et psychologique.
Priorité à la sécurité personnelle
En cas d’agression physique, la priorité absolue reste la mise à l’abri :
- chercher un lieu sécurisé (commerce, banque, café, habitation ouverte au public),
- demander de l’aide à des témoins,
- appeler les services d’urgence si nécessaire.
Tenter de retenir physiquement un agresseur ou de poursuivre un individu en fuite expose à des risques supplémentaires. L’identification ultérieure reposera sur la description, les caméras de surveillance et l’enquête, pas sur une confrontation directe.
Blocage des moyens de paiement et dépôt de plainte
Une fois la sécurité immédiate assurée, les démarches financières s’enchaînent :
- appel au centre d’opposition pour bloquer la carte,
- signalement à la banque des retraits ou paiements contestés,
- dépôt de plainte auprès des forces de l’ordre.
Le dépôt de plainte sert de base juridique pour les demandes de remboursement et les procédures d’indemnisation. Il fournit aussi aux enquêteurs des éléments sur le contexte (lieu du DAB, horaire, description des faits).
Suivi psychologique et retour à l’usage du distributeur
Une agression au distributeur laisse souvent une trace émotionnelle forte : peur de retourner à un DAB, méfiance généralisée, sentiment de vulnérabilité. S’autoriser à en parler avec des proches, un professionnel ou une association d’aide aux victimes contribue au rétablissement.
Pour reprendre confiance, certains usagers choisissent :
- de se faire accompagner lors des retraits suivants,
- de limiter les montants retirés,
- de passer progressivement à davantage de paiements dématérialisés.
L’objectif ne consiste pas à renoncer durablement au distributeur, mais à retrouver un usage maîtrisé, éclairé par une meilleure compréhension des risques et des protections disponibles.




