Retirer de l’argent au distributeur reste un geste du quotidien, mais les techniques de fraude évoluent vite. Entre dispositifs de skimming, arnaques au clavier filmé, agressions ciblées et manipulations psychologiques, chaque étape à l’automate mérite une vraie stratégie de protection.
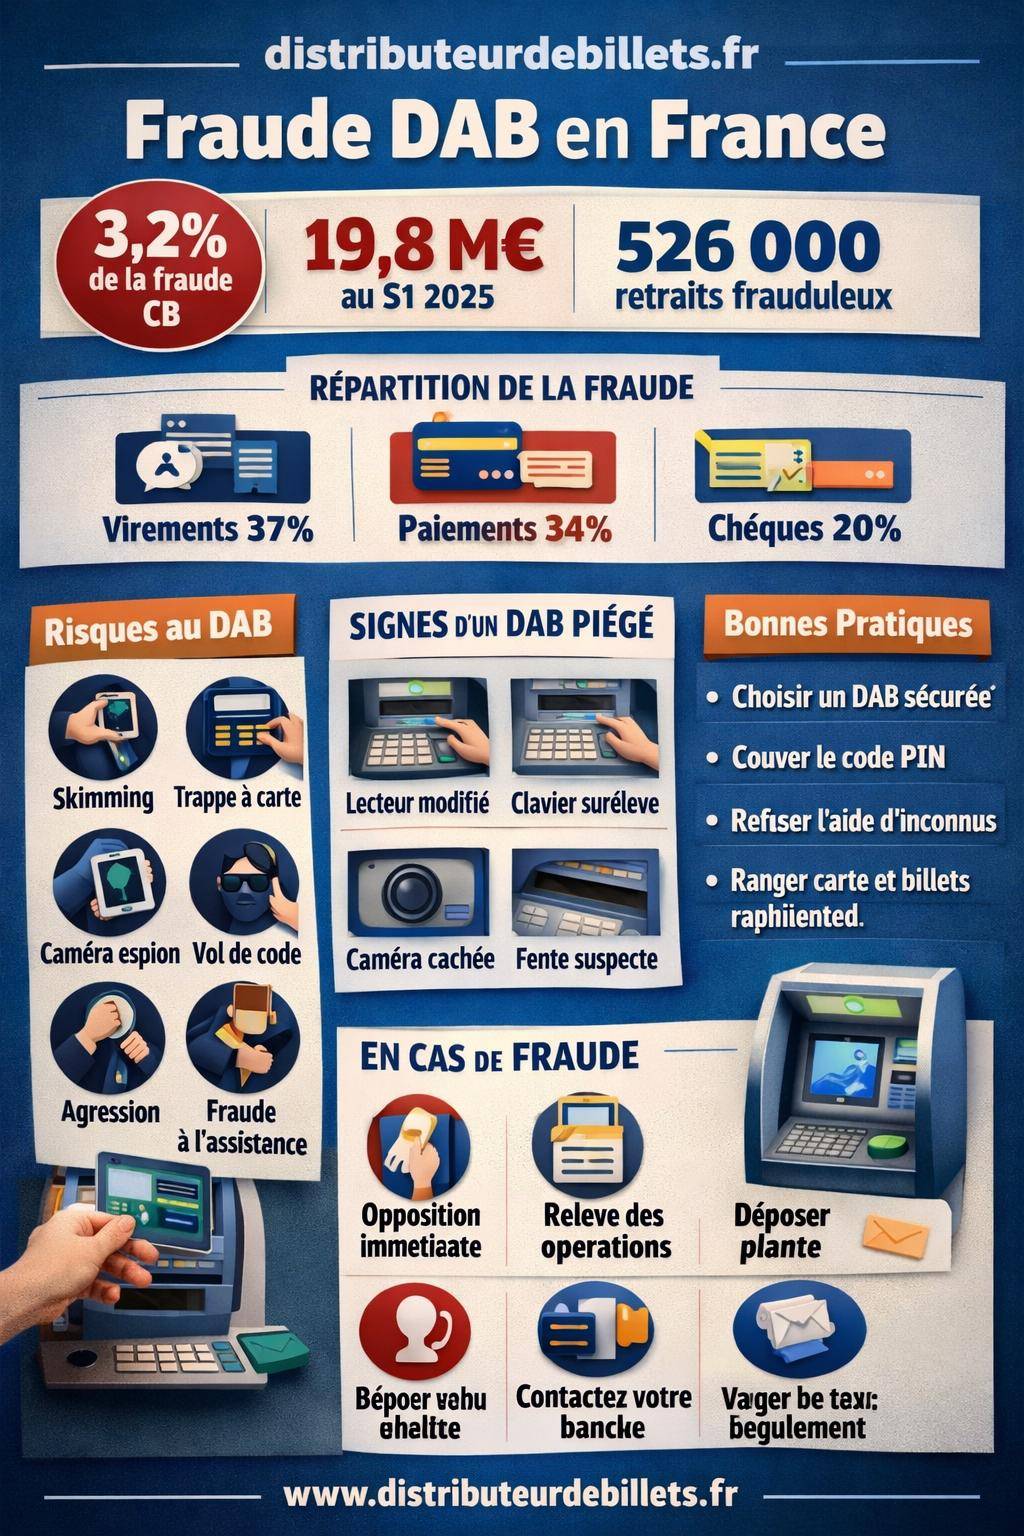
Les chiffres de la Banque de France indiquent que les retraits au DAB représentent encore 3,2 % de la valeur totale de la fraude carte20 millions d’euros
Retirer du liquide semble banal. Pourtant, un distributeur de billets concentre plusieurs menaces : vol de données, agression physique, interception du code confidentiel, escroquerie au « dépannage ». Connaître ces scénarios aide à adapter ses réflexes dès l’approche de la machine. Les données récentes montrent que la fraude sur les retraits DAB en France pèse encore 3,2 % de la fraude totale sur carte bancaire, soit environ 19,8 millions d’euros pour le seul premier semestre 2025, avec près de 526 000 transactions fraudées. La part des transactions de retrait touchées par la fraude reste contenue, autour de 1,4 % en 2024, mais le risque persiste, notamment dans certains lieux très fréquentés. En parallèle, la fraude se concentre désormais davantage sur les paiements par carte (environ 34 % de la fraude totale), les virements (37 %) et les chèques (20 %). Cette évolution ne supprime pas le danger au distributeur ; elle le rend simplement plus ciblé, souvent plus organisé, avec des fraudeurs qui sélectionnent leurs victimes. Une grande partie de la sécurité d’un retrait se joue avant même d’introduire la carte. Observer, choisir l’automate adapté et gérer le moment du retrait réduisent nettement les risques d’agression ou de manipulation. Privilégiez un distributeur situé : Évitez autant que possible les retraits tard dans la nuit, en état de fatigue ou après consommation d’alcool. La baisse de vigilance favorise les erreurs de manipulation et les réactions tardives en cas d’approche suspecte. « Je pensais que le hall d’immeuble avec DAB était sûr. Un soir, une personne est entrée derrière moi, a observé mon code puis a arraché la carte dans la confusion. Depuis, je retire uniquement dans l’agence, aux heures d’ouverture. » – Témoignage d’un client victime d’une agression au distributeur. Pour des conseils plus détaillés sur les situations d’agression au distributeur et les démarches à engager, vous pouvez consulter ce guide spécifique : /agression-distributeur/. Avant d’insérer la carte, prenez quelques secondes pour examiner physiquement l’automate. Les dispositifs de skimming et les caméras miniatures sont souvent discrets, mais laissent des indices. En cas de doute, annulez le retrait, reprenez votre carte et signalez l’anomalie à la banque ou au commerçant voisin. N’essayez pas de retirer vous‑même un élément collé : vous risqueriez de dégrader le distributeur ou d’alerter les fraudeurs à proximité. Le code secret reste la clé de votre compte. Une fois qu’un voleur détient à la fois la carte et le code, les retraits frauduleux s’enchaînent très vite. La maîtrise de quelques gestes réduit nettement ce risque. Adoptez un réflexe systématique : couvrez le clavier avec votre main libre lorsque vous composez le code. Ce geste bloque la vue : Composez le code calmement, sans parler en même temps, sans le dicter à haute voix et sans le taper avec un rythme exagérément lent. La lenteur rend l’observation plus facile à distance. Un code secret ne doit jamais apparaître en clair sur un support. Bannissez : Pour faciliter la mémorisation, associez vos 4 chiffres à une date personnelle transformée (pas de date de naissance inchangée), à une suite logique propre ou à un chemin mental sur le clavier. En cas de doute sur la mémorisation, demandez un changement de code dès que possible plutôt que de l’écrire. « Votre code confidentiel est strictement personnel. Vous devez le mémoriser et ne jamais le communiquer à un tiers, y compris à votre banque. » – Extrait type des conventions de compte bancaire. Les fraudes aux DAB combinent souvent techniques physiques et manipulation psychologique. Connaître les scénarios récurrents limite le risque de se laisser surprendre. Le skimming consiste à copier la piste magnétique de la carte grâce à un dispositif posé sur le lecteur. Couplé à une caméra filmant le clavier, il permet à des escrocs de fabriquer une copie de la carte et d’effectuer des retraits. Autre technique, la trappe à carte ou « cash trapping » : un système retient la carte ou les billets à la sortie. Le client pense à un dysfonctionnement, s’éloigne, puis les complices viennent récupérer carte ou liquide. Une arnaque fréquente repose sur la complicité d’un faux « assistant » qui se place près de la victime, propose son aide pour « réinsérer le code », détourne l’attention et mémorise la combinaison. Un complice subtilise ensuite la carte par vol à la tire, échange de carte ou bousculade. Réflexes à adopter : Pour approfondir les méthodes d’arnaque modernes liées aux automates et aux cartes bancaires, un article dédié détaille de nombreux scénarios : /arnaque-distributeur/. Structurer son comportement au DAB offre un cadre simple et efficace. Chaque retrait suit une séquence, de l’arrivée jusqu’au rangement de l’argent. La sécurité d’un retrait ne se joue pas uniquement sur le lieu ou la machine, mais aussi sur le montant et la régularité. Une stratégie de gestion du cash réduit l’exposition, surtout dans les zones sensibles. Un retrait très élevé attire l’attention et augmente l’impact d’un vol. À l’inverse, multiplier les petits retraits accroît le nombre d’occasions d’exposition au risque. Les statistiques récentes montrent que la fraude se concentre davantage sur les paiements, mais les dispositifs de protection progressent vite : 3D Secure, notifications temps réel, plafonds ajustables, blocage temporaire de la carte via l’application. Ces outils apportent une granularité que le retrait en liquide ne permet pas. Dans certains cas, limiter le cash et privilégier des moyens de paiement traçables réduit l’exposition à l’agression physique liée à la détention de grosses sommes en espèces. Le risque d’agression varie selon les quartiers, les horaires et l’attitude adoptée. Adopter une posture de prévention et connaître les bons réflexes en cas d’attaque augmente les chances de limiter les dommages. Une posture vigilante agit comme un signal dissuasif. Sans adopter une attitude paranoïaque, vous pouvez : Face à une menace directe, la priorité reste votre intégrité physique. L’enjeu financier se gèrera ensuite avec la banque et les assurances. Un article détaillé traite spécifiquement de ces situations d’agression au distributeur et des recours possibles : /agression-distributeur/. Les banques et les entreprises financières déploient de plus en plus de méthodes issues de la cybersécurité, inspirées notamment des architectures Zero Trust, déjà adoptées par environ 60 % des grandes organisations. L’objectif consiste à vérifier en continu les comportements à risque. Votre application bancaire devient un allié direct lors des retraits au DAB : Ces fonctions complètent les systèmes internes de la banque, qui analysent les comportements inhabituels : retrait soudain à l’étranger, montant inhabituel, répétition d’opérations rapprochées, etc. Les distributeurs modernes intègrent une multitude de protections techniques : L’approche Zero Trust appliquée au monde bancaire consiste à limiter la confiance accordée par défaut à chaque point du système (automate, réseau, terminal), à vérifier en continu les identifiants, à corréler les signaux pour identifier une possible fraude. Le client bénéficie indirectement de ces filtres, à condition de garder ses propres identifiants et appareils sécurisés. Malgré toutes les précautions, une fraude reste possible. La rapidité et la précision de la réaction influent directement sur les chances de remboursement et sur la limitation des dégâts. Si vous repérez un retrait non autorisé sur votre compte ou si votre carte a été volée : Les textes encadrant les moyens de paiement prévoient un socle de protection pour l’utilisateur, sous réserve qu’il ait respecté les règles de sécurité élémentaires et agi sans négligence grave. En pratique : « Le payeur supporte toutes les pertes liées aux opérations de paiement non autorisées si celles-ci résultent d’un agissement frauduleux de sa part ou s’il n’a pas satisfait intentionnellement ou par négligence grave aux obligations de préservation de ses données de sécurité personnalisées. » – Extrait type inspiré du Code monétaire et financier. Une fois la réclamation déposée, suivez le dossier, conservez tous les échanges avec la banque et mettez à jour vos coordonnées de contact. En parallèle, adaptez immédiatement vos habitudes de retrait pour éviter une nouvelle fraude, par exemple en changeant de carte, de code ou de banque si nécessaire. Pour un panorama plus technique des dispositifs mis en place par les banques autour des distributeurs et des comportements à adopter, un guide spécifique est accessible ici : /securite-distributeur-guide/.
Étapes clés
Bonnes pratiques
Choisir le distributeur
Privilégier lieux éclairés, banques, zones fréquentées 🌆
Protéger son code
Cacher le clavier, vérifier l’absence de dispositifs suspects 🔐
Retirer l’argent
Gardez vos billets près de vous et rangez-les avant de partir 💵
Rester attentif
Observer l’environnement et éviter les sollicitations inconnues 👀
Comprendre les risques au distributeur automatique de billets (DAB)
Analyser son environnement avant de retirer de l’argent
Choisir le bon distributeur : emplacement, horaires, affluence
Repérer les signes d’un distributeur manipulé
Protéger son code confidentiel (PIN) de manière stricte
Masquer le clavier à chaque saisie
Gérer et mémoriser son code sans l’écrire
Se protéger des principales arnaques au distributeur
Skimming, trappes à cartes et vol discret
La fraude à l’assistance et la manipulation au clavier
Respecter une procédure de retrait sécurisée, étape par étape
Avant d’insérer la carte
Pendant la transaction
Après le retrait
Gérer le montant du retrait et la fréquence pour limiter les risques
Adapter le montant aux besoins réels
Préférer les paiements sécurisés lorsque c’est possible
Moyen
Forces en matière de sécurité
Vulnérabilités
Bon usage
Retrait DAB
Pas de trace immédiate au point de vente, autonomie totale
Risque d’agression, de skimming, de vol de code
Montant adapté, lieu sécurisé, vigilance physique élevée
Paiement carte
Plafonds modulables, blocage rapide, 3D Secure
Phishing, paiement sans contact abusif en cas de vol
Suivi des alertes, désactivation sans contact si besoin
Virement
Traçabilité, double authentification
Fraude à l’IBAN, faux conseillers bancaires
Vérification systématique du bénéficiaire, canaux officiels
Prévenir et gérer les agressions au distributeur
Attitude préventive avant et pendant le retrait
Que faire en cas d’agression ou de menace ?
Exploiter les outils technologiques pour sécuriser ses retraits
Alertes, plafonds et blocages en temps réel
Renforcement des automates et filtrage des transactions
Réagir efficacement en cas de retrait frauduleux
Les premiers gestes en cas de soupçon
Droits du titulaire de la carte et démarches bancaires