
Les distributeurs automatiques concentrent aujourd’hui un volume massif de retraits et d’opérations sensibles. Les escrocs le savent et exploitent chaque faille possible : gestes de routine, distraction, confiance dans l’écran, pression du temps. Derrière une façade banale, un DAB peut masquer des dispositifs sophistiqués, des manipulations psychologiques subtiles ou des techniques numériques très avancées.
En France, les chiffres récents montrent une réalité contrastée : le taux de fraude reste faible en proportion, mais les montants détournés et la diversité des méthodes inquiètent les autorités. Entre skimming, arnaques par SMS, usurpation d’identité ou détournement de carte, plusieurs signaux forts se multiplient… et annoncent un changement dans la façon dont les fraudeurs ciblent les utilisateurs de distributeurs.
| Arnaque | Principe | Conseil clé |
| Skimming 📝 | Copie de la carte via un faux lecteur inséré dans le distributeur. | Vérifier l’aspect du lecteur et couvrir le clavier. |
| Piège au clavier 🎭 | Faux pavé numérique pour récupérer le code secret. | Tirer légèrement sur le clavier pour vérifier qu’il n’est pas factice. |
| Main sur main 🤝 | Un individu tente d’observer ou détourner l’attention pour voler la carte. | Garder ses distances et refuser toute aide proposée. |
| Blocage de carte 🔒 | Le DAB est saboté pour bloquer la carte puis la récupérer. | Ne jamais quitter le DAB si la carte reste bloquée et appeler sa banque. |
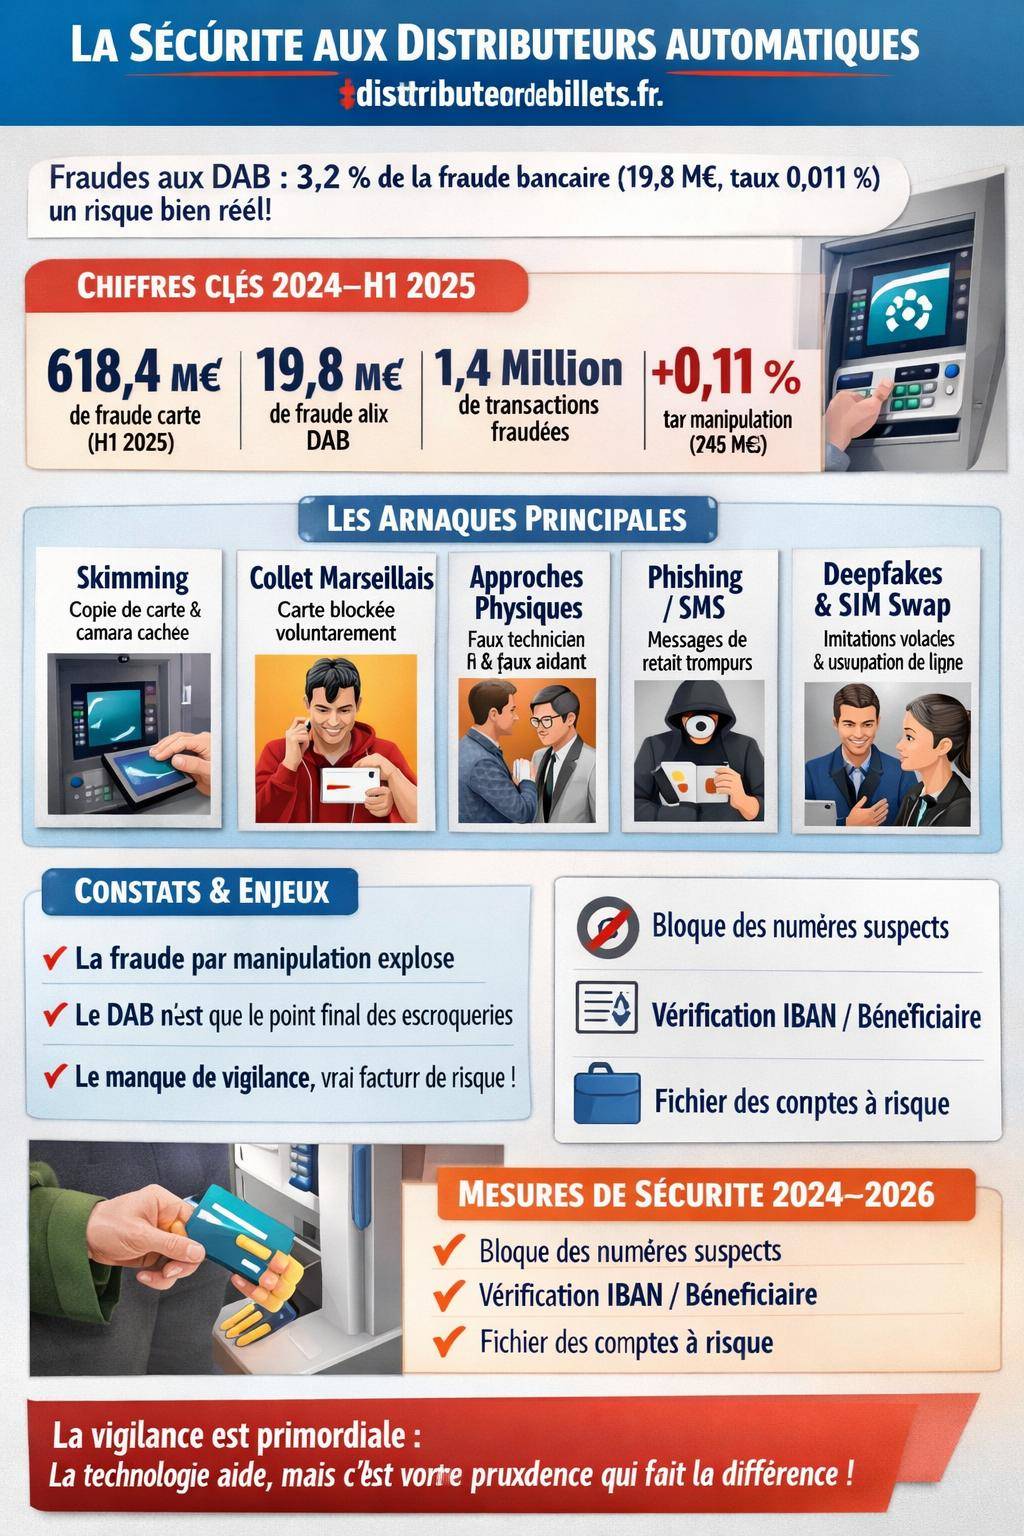
Sécurité aux distributeurs automatiques : un enjeu bien plus large que le simple retrait
Les distributeurs automatiques de billets (DAB) occupent une place centrale dans le quotidien bancaire. Retraits, consultation de solde, dépôt d’espèces, impression de RIB… chaque opération ouvre une fenêtre d’attaque potentielle pour les fraudeurs. Même si les banques renforcent les dispositifs techniques, la vulnérabilité majeure reste souvent le comportement de l’utilisateur.
Les données récentes confirment une évolution nette des menaces. Sur le premier semestre 2025, la fraude liée aux retraits DAB représente 3,2 % de la fraude totale, soit 19,8 millions d’euros sur un volume global de 618,4 millions d’euros. Le taux de fraude sur les opérations DAB se situe autour de 0,011 %, avec environ 1,4 million de transactions fraudées. Le ratio paraît faible, mais les pertes restent significatives pour les victimes individuelles.
Dans ce contexte, la sécurité aux distributeurs ne repose plus uniquement sur le code confidentiel. Elle combine désormais vigilance comportementale, reconnaissance des signaux d’alerte, compréhension des nouvelles arnaques numériques et bonne utilisation des outils de protection mis en place par les banques et les pouvoirs publics.
Panorama des principales arnaques aux distributeurs automatiques en 2025–2026
Les arnaques liées aux DAB se répartissent aujourd’hui en plusieurs grandes familles : manipulation physique du distributeur, vol ou collecte des données de carte, escroquerie à distance autour de l’opération de retrait, et fraude par usurpation d’identité. Les voyants passent progressivement du simple vol de carte vers des scénarios plus élaborés, mêlant technologie et ingénierie sociale.
Skimming et dispositifs d’espionnage de carte
Le skimming reste une méthode répandue, même si les systèmes de détection progressent. Les escrocs installent sur le lecteur de carte un module discret qui copie la piste magnétique et, parfois, couple ce dispositif à une mini-caméra ou un faux clavier pour récupérer le code PIN.
Le principe : l’utilisateur insère sa carte dans un lecteur qui semble normal. La carte fonctionne, le retrait se déroule, mais les données sont dupliquées à son insu. Les fraudeurs réutilisent ensuite ces informations pour fabriquer une carte clonée ou effectuer des retraits dans d’autres pays où la bande magnétique est encore largement exploitable.
- Faux lecteur superposé sur le lecteur officiel
- Mini-caméra dissimulée au-dessus du clavier
- Clavier factice posé sur le clavier réel
- Récupération ultérieure du matériel par les escrocs
Sur un DAB ciblé, plusieurs dizaines voire centaines de cartes passent avant que l’anomalie ne soit détectée. Même avec un taux de fraude global de 0,011% sur les DAB, chaque opération touchée entraîne souvent un préjudice conséquent pour le porteur, surtout si le compte est peu surveillé.
« Je n’ai rien remarqué d’anormal au distributeur. Le retrait a fonctionné. Deux jours plus tard, ma banque m’a signalé des retraits en Espagne alors que je n’ai pas quitté la France. Ma carte était toujours dans mon portefeuille. » – Témoignage typique de victime de skimming
Arnaque au « collet marseillais » et blocage mécanique de la carte
Le collet marseillais est une méthode ancienne, mais encore utilisée. Les fraudeurs insèrent un dispositif dans la fente du DAB qui bloque la carte après son introduction. L’utilisateur s’inquiète, tente d’éjecter sa carte sans succès, puis quitte le distributeur en pensant que la banque la retiendra ou qu’un incident technique explique le blocage.
Pendant ce temps, le fraudeur réintervient discrètement. Il retire le dispositif avec la carte prisonnière, profitant parfois d’un code PIN observé par-dessus l’épaule de la victime ou obtenu par ruse (pseudo aide d’un « gentil passant », pression au moment où la victime tape son code, etc.).
- Blocage volontaire de la carte dans la fente
- Observation ou obtention du code confidentiel
- Récupération de la carte peu après le départ de la victime
- Retraits immédiats avant opposition
Dans un tel scénario, la victime a souvent l’impression que sa carte a été « avalée » par le distributeur. Pour approfondir les bons réflexes dans ce type de situation, une ressource utile se trouve ici : carte avalée distributeur.
« Le distributeur a indiqué une erreur puis plus rien. Ma carte ne sortait plus. J’ai attendu, puis je suis parti. Dix minutes plus tard, plusieurs retraits avaient été réalisés sur mon compte. »
Manipulation directe de l’utilisateur : arnaques par approche physique
Les escrocs misent aussi sur l’ingénierie sociale. La pression du temps, la file derrière soi, une carte refusée, un code oublié : chaque situation de stress constitue une opportunité pour manipuler la victime.
Les scénarios typiques incluent :
- Une personne « aide » à utiliser le DAB et jette un œil sur le clavier au moment du code
- Un complice distrait la victime (chute de billets, question, papier à faire signer) pendant qu’un autre intercepte la carte ou les billets
- Un faux technicien se présente comme mandaté par la banque pour résoudre un « problème de mise à jour » sur le DAB
Ces arnaques reposent moins sur la technologie que sur la psychologie. Une simple hésitation, une gêne face à quelqu’un qui insiste, et les fraudeurs obtiennent ce qu’un système informatique très sécurisé refuse : le code PIN.
« Un homme m’a dit que le DAB avait un bug et qu’il fallait valider deux fois le code. Je me suis senti bête, j’ai obéi. Quelques minutes plus tard, la carte avait disparu et mon compte était presque vidé. »
Fraudes à distance liées aux retraits : le DAB au cœur de scénarios plus vastes
Les distributeurs ne sont plus isolés du reste de l’écosystème de fraude. Les escrocs intègrent désormais le retrait d’espèces dans des montages plus larges : usurpation d’identité, phishing bancaire, détournement de numéro, deepfakes vocaux… Les chiffres de H1 2025 montrent une hausse marquée de la fraude par manipulation : +37 %, soit 245 millions d’euros, représentant près de 40 % de la fraude totale.
Phishing, SMS et e-mails imitant les banques
Les campagnes de phishing ne se limitent plus à voler des identifiants de connexion. Elles visent aussi à pousser la victime à réaliser elle-même un retrait ou un dépôt sur un compte contrôlé par les escrocs. Les messages prennent souvent l’apparence :
- D’alertes de sécurité : « transaction suspecte », « compte bloqué »
- D’avertissements officiels : « contrôle fiscal », « vérification identité »
- De notifications logistiques : « colis en attente », « frais supplémentaires »
Les fraudeurs exploitent les canaux variés :
- SMS envoyés depuis des numéros 06/07, parfois insérés dans le fil de discussion légitime de la banque
- E-mails imitant parfaitement logos, chartes graphiques et signatures officielles
- Appels téléphoniques se présentant comme le « service fraude » de la banque
Une fois la confiance établie, les escrocs orientent la victime vers une opération très concrète : changer un RIB, transférer des fonds, effectuer un retrait puis un dépôt sur un autre compte, voire communiquer des codes reçus par SMS d’authentification forte.
Usurpation d’identité et deepfakes vocaux
Les fraudeurs exploitent désormais le clonage vocal et les deepfakes pour imiter la voix d’un proche ou d’un conseiller. L’objectif : créer un sentiment d’urgence émotionnelle et obtenir une action immédiate, parfois un retrait d’espèces suivi d’un transfert via un tiers ou un dépôt sur un compte inconnu.
Exemples concrets :
- Appel imitant la voix d’un enfant ou d’un parent demandant de l’argent pour une urgence
- Faux conseiller bancaire pressant la victime de se rendre immédiatement à un DAB pour annuler une prétendue opération
- Message vocal semi-automatisé qui redirige vers un faux service client
« La voix ressemblait à celle de mon fils. Il était paniqué, il parlait d’un accident. Il m’a demandé de retirer de l’argent et de le donner à quelqu’un devant la banque. Tout était faux. »
Ces techniques utilisent souvent des données personnelles glanées sur les réseaux sociaux ou via des fuites de données. Le DAB devient alors l’outil final pour transformer la manipulation numérique en perte d’argent bien réelle.
Détournement de numéro (SIM swap) et contrôle à distance des opérations
Le SIM swap consiste à prendre le contrôle de la ligne téléphonique de la victime auprès de l’opérateur. Une fois la carte SIM duplicata activée sur un téléphone contrôlé par les fraudeurs, ceux-ci reçoivent les SMS d’authentification forte, dont les codes validant des opérations bancaires.
Ce scénario peut inclure :
- Changement de plafond de retrait
- Activation d’options de retrait à l’étranger
- Modification de codes d’authentification
Le porte-monnaie électronique du fraudeur ou une carte clonée sert ensuite à effectuer des retraits sur des DAB, parfois dans différents pays. Pour une victime, le signe initial prend souvent la forme d’une perte soudaine de réseau mobile alors que tout fonctionnait quelques instants auparavant.
Statistiques récentes : comprendre l’ampleur réelle du risque aux distributeurs
La perception du risque aux DAB reste souvent biaisée. Certains clients se sentent en insécurité permanente, d’autres considèrent ces fraudes comme marginales. Les données chiffrées récentes apportent un éclairage plus précis.
Les chiffres clés des fraudes aux distributeurs
Sur l’année 2024 et le premier semestre 2025, plusieurs tendances se dégagent :
- Environ 1,4 million de transactions DAB fraudées pour 7,8 millions de transactions totales, soit un taux de fraude de 0,011 %
- Pour le seul H1 2025, la fraude liée aux retraits DAB représente 3,2 % de la fraude totale, avec un montant de 19,8 millions d’euros
- La fraude carte globale atteint 618 millions d’euros sur H1 2025, avec un taux de 0,048 %, en légère baisse d’environ 9 % malgré une hausse du volume de fraudes de +7 % pour une croissance des paiements de +5 %
Autrement dit, les distributeurs ne concentrent pas la majorité des fraudes, mais ils restent un point stratégique : un lieu physique où la fraude numérique se matérialise.
| Indicateur | Retraits DAB | Fraude carte globale (H1 2025) |
|---|---|---|
| Montant fraudé estimé | 19,8 M€ | 618,4 M€ |
| Part dans la fraude totale | 3,2 % | 100 % |
| Taux de fraude | 0,011 % | 0,048 % (baisse de 9 %) |
| Transactions fraudées | ≈ 1,4 million | +7 % en volume vs période précédente |
Ce tableau met en lumière un point crucial : la proportion de fraude aux DAB reste contenue, mais chaque incident individuel a un impact fort. Les utilisateurs ont donc tout intérêt à maîtriser les réflexes adaptés, sans céder à une peur excessive qui pousserait à retirer moins souvent ou à stocker trop d’espèces à domicile.
Explosion de la fraude par manipulation : quel lien avec les DAB ?
La fraude par manipulation, qui s’élève à 245 millions d’euros au premier semestre 2025 (+37 %), repose massivement sur :
- Usurpation d’identité
- SMS frauduleux
- Appels téléphoniques malveillants
Même si ces techniques visent d’abord les virements et les paiements en ligne, les escrocs n’hésitent pas à inclure le passage par un DAB dans leur scénario. L’utilisateur devient alors l’« exécutant » de la fraude, ce qui complexifie parfois le remboursement.
« Le client a validé lui-même les opérations, sous influence d’un tiers frauduleux » – Argument fréquemment invoqué dans les litiges liés aux fraudes par manipulation
Dispositifs de sécurité et cadre réglementaire autour des distributeurs
Face à l’évolution des menaces, banques, opérateurs télécom et pouvoirs publics déploient plusieurs dispositifs de protection. Ces mesures ne suppriment pas le risque, mais réduisent significativement l’ampleur des fraudes et facilitent la détection des comportements suspects.
Authentification forte et dispositifs techniques bancaires
Les banques utilisent désormais des couches de sécurité multiples, y compris pour les opérations liées aux DAB :
- Authentification forte : combinaison de plusieurs facteurs (carte + code + appareil ou biométrie) pour les opérations sensibles
- 3D Secure : validation spécifique des paiements en ligne, qui limite la réutilisation frauduleuse de données volées au distributeur
- Cartes virtuelles ou éphémères : numéros temporaires pour les paiements à distance, réduisant l’intérêt de dérober les données de la carte principale
Ces dispositifs complètent les sécurités propres aux DAB : cryptage des communications, surveillance des anomalies de retrait, mises à jour régulières des logiciels, blindage physique des appareils. Les organismes financiers ajustent aussi les plafonds de retrait et les règles de détection en fonction des profils de clients et des zones géographiques.
Nouvelles mesures anti-fraude 2024–2026
Plusieurs mesures récentes renforcent l’écosystème de sécurité autour des opérations bancaires, y compris les retraits :
- Mécanisme d’authentification des numéros (fin 2024) : cible les appels frauduleux en vérifiant l’authenticité des numéros affichés
- Blocage des appels non authentifiés (depuis 1er octobre 2024) : limite les démarchages et appels frauduleux de masse
- Vérification IBAN/nom bénéficiaire (depuis 9 octobre 2025) : réduit les erreurs et fraudes liées au changement frauduleux de RIB
- Fichier national des comptes signalés (opérationnel mai 2026) : vise à repérer plus rapidement les comptes recevant des fonds d’origine frauduleuse
- Loi du 6 novembre 2025 : renforcement global de la lutte contre la fraude aux paiements SEPA et aux chèques, avec un impact indirect sur les circuits de blanchiment d’espèces issues de DAB
« Le renforcement progressif des dispositifs de sécurité réduit l’attractivité des fraudes les plus simples et pousse les escrocs vers des scénarios plus complexes, mêlant technologie et manipulation. » – Analyse d’un spécialiste en cybersécurité bancaire
Comportements à adopter au distributeur : la méthode en 3 temps
La technologie ne remplace jamais totalement la vigilance. Un ensemble de réflexes simples réduit très nettement le risque de devenir la cible d’une arnaque aux distributeurs.
Avant le retrait : préparer l’opération
Avant même d’insérer la carte, plusieurs points méritent une attention systématique :
- Choix du DAB : privilégier les distributeurs situés dans une agence bancaire, un centre commercial ou un lieu fréquenté plutôt qu’un appareil isolé
- Inspection rapide : vérifier visuellement le lecteur de carte, le clavier, la fente de remise des billets
- Éviter la routine évidente : ne pas retirer toujours le même montant, au même endroit, aux mêmes heures
- Préparation du code : le mémoriser et ne jamais le noter sur un papier ou le stocker en clair dans le téléphone
Pendant le retrait : vigilance sur les gestes
Pendant l’opération, quelques gestes structurent une véritable « hygiène » de sécurité :
- Masquer systématiquement le clavier avec la main libre ou le portefeuille, même en l’absence apparente de témoin
- Refuser toute aide d’une personne inconnue, même en cas de dysfonctionnement apparent
- Rester concentré sur l’écran et la fente de billets, ne pas répondre aux sollicitations pendant que vous tapez votre code
- Vérifier le montant saisi avant validation finale
Ce comportement décourage la plupart des escrocs opportunistes, qui se tournent alors vers des cibles plus faciles.
Après le retrait : sécuriser l’issue de l’opération
Une fois les billets en main, l’opération ne se termine pas encore :
- Ranger immédiatement l’argent dans un portefeuille ou un sac, sans compter les billets devant le DAB
- Attendre l’éjection complète de la carte et du ticket éventuel, puis vérifier que vous avez tout récupéré avant de partir
- Surveiller l’environnement proche sur les quelques mètres suivant le distributeur (suivi anormal d’un individu, tentative de contact insistante)
- Consulter régulièrement le relevé ou les notifications pour repérer toute transaction inhabituelle
« La rigueur gestuelle au distributeur conditionne en grande partie le niveau de risque. Un code bien masqué neutralise une grande quantité de tentatives de fraude. »
Choix du code secret : erreurs courantes et bonnes pratiques
Le code PIN reste la clef de voûte de la sécurité de la carte au distributeur. Même avec un skimming ou un collet marseillais, l’escroc a besoin de ce code pour exploiter la carte.
Codes à proscrire absolument
Certains codes sont tellement fréquents qu’ils constituent des cibles prioritaires pour les tentatives de devinette ou de test :
- 0000
- 1234
- 123456 (pour les systèmes à 6 chiffres)
- Toutes les suites logiques : 1111, 2222, 1230, 4321, etc.
- Les dates significatives : année de naissance, date d’anniversaire, date de mariage, etc.
Ces choix facilitent le travail d’un fraudeur qui vient de subtiliser la carte via une arnaque au DAB ou dans un lieu public. Une simple connaissance sommaire du profil de la victime (année de naissance, âge approximatif) fournit souvent des indices.
Construire un code mémorisable et robuste
Un bon code respecte deux principes :
- Difficile à deviner par un tiers, même proche
- Facile à mémoriser pour vous, sans support écrit
Quelques méthodes efficaces :
- Combiner des chiffres liés à un détail personnel peu connu (score sportif, numéro de rue d’une connaissance, etc.)
- Utiliser une transformation systématique (ajouter 1, 2 ou 3 à chaque chiffre d’un nombre connu)
- Éviter de partager le même code sur plusieurs cartes et services sensibles
Comment réagir en cas d’arnaque ou de suspicion de fraude au distributeur
La manière de réagir joue un rôle décisif dans la limitation des pertes et dans les chances d’obtenir un remboursement. Plus la réaction est rapide et structurée, plus les dommages se réduisent.
Carte avalée, bloquée ou volée : la marche à suivre
En cas de carte retenue par le DAB sans explication claire, l’hypothèse d’une arnaque comme le collet marseillais ne doit jamais être écartée. La chronologie d’action recommandée :
- Rester devant le distributeur plusieurs minutes pour vérifier qu’il ne s’agit pas d’un simple retard d’éjection
- Appeler immédiatement le numéro d’opposition (inscrit au dos de la carte ou sur l’écran du DAB)
- Demander le blocage immédiat de la carte et noter la date, l’heure, le nom de l’interlocuteur
- Si possible, prendre en photo l’écran du DAB ou l’environnement immédiat
Pour aller plus loin sur les démarches spécifiques liées à ce type de situation, un guide détaillé est consultable ici : carte avalée distributeur.
« Plus le délai entre la perte de la carte et l’opposition est court, plus la banque limite les retraits suspects et plus la discussion sur le remboursement se simplifie. »
Opérations inconnues après retrait : contestation et dépôt de plainte
Si vous constatez des retraits inconnus, que ce soit immédiatement après une utilisation de DAB ou plus tard, la démarche se déroule en plusieurs étapes :
- Contact immédiat avec la banque pour signaler les opérations contestées
- Demande de blocage de la carte si ce n’est pas déjà fait
- Remplissage d’un formulaire de contestation fourni par la banque, détaillant les transactions litigieuses
- Dépôt de plainte auprès des forces de l’ordre, en précisant le lieu et l’heure approximative de la fraude
Les banques analysent ensuite les conditions de la fraude : code utilisé ou non, lieu des retraits, contexte (carte en possession du client ou non), éventuelle négligence grossière. Les règles de responsabilité influent sur la prise en charge et sur les délais de remboursement.
Signaler les distributeurs suspects et enrichir la prévention collective
Au-delà de sa propre situation, chaque utilisateur peut contribuer à la réduction globale de la fraude en signalant :
- Tout distributeur présentant une anomalie physique (fente déformée, élément mal fixé, caméra suspecte)
- Tout comportement étrange autour d’un DAB (personnes qui observent, restent proches de la file sans raison)
- Tout SMS ou appel se présentant comme la banque et incitant à se rendre en urgence à un distributeur
Les banques, les forces de l’ordre et les autorités de régulation adaptent leurs campagnes de prévention et de contrôle en fonction de ces signalements. Certaines arnaques aux distributeurs sont détaillées plus en profondeur dans des ressources dédiées, par exemple à travers des dossiers sur le piratage distributeur ou sur l’arnaque distributeur.
« La prévention repose autant sur les dispositifs techniques que sur la circulation d’information entre clients, banques et autorités. Un DAB signalé rapidement évite souvent de nombreuses victimes supplémentaires. »




