
Votre carte reste coincée dans un distributeur automatique de billets et l’écran se fige. Quelques secondes suffisent pour perdre ses repères, surtout quand le DAB se trouve dans la rue, tard le soir ou loin de votre agence.
Ce type d’incident déclenche souvent stress et précipitation. Pourtant, une suite d’actions précises permet de sécuriser votre compte, limiter les risques de fraude et faciliter la récupération de votre carte ou de votre argent.
| Situation | Actions immédiates |
| Carte avalée par un distributeur |
• Rester sur place quelques minutes pour vérifier si la carte est restituée • Contacter immédiatement la banque via le numéro indiqué sur le DAB • Bloquer la carte si le distributeur n’est pas celui de votre banque 🔒 • Demander une nouvelle carte si nécessaire |
| Cas particulier : distributeur hors réseau bancaire |
• Signaler l’incident à votre banque • Surveiller vos opérations pour éviter toute fraude |
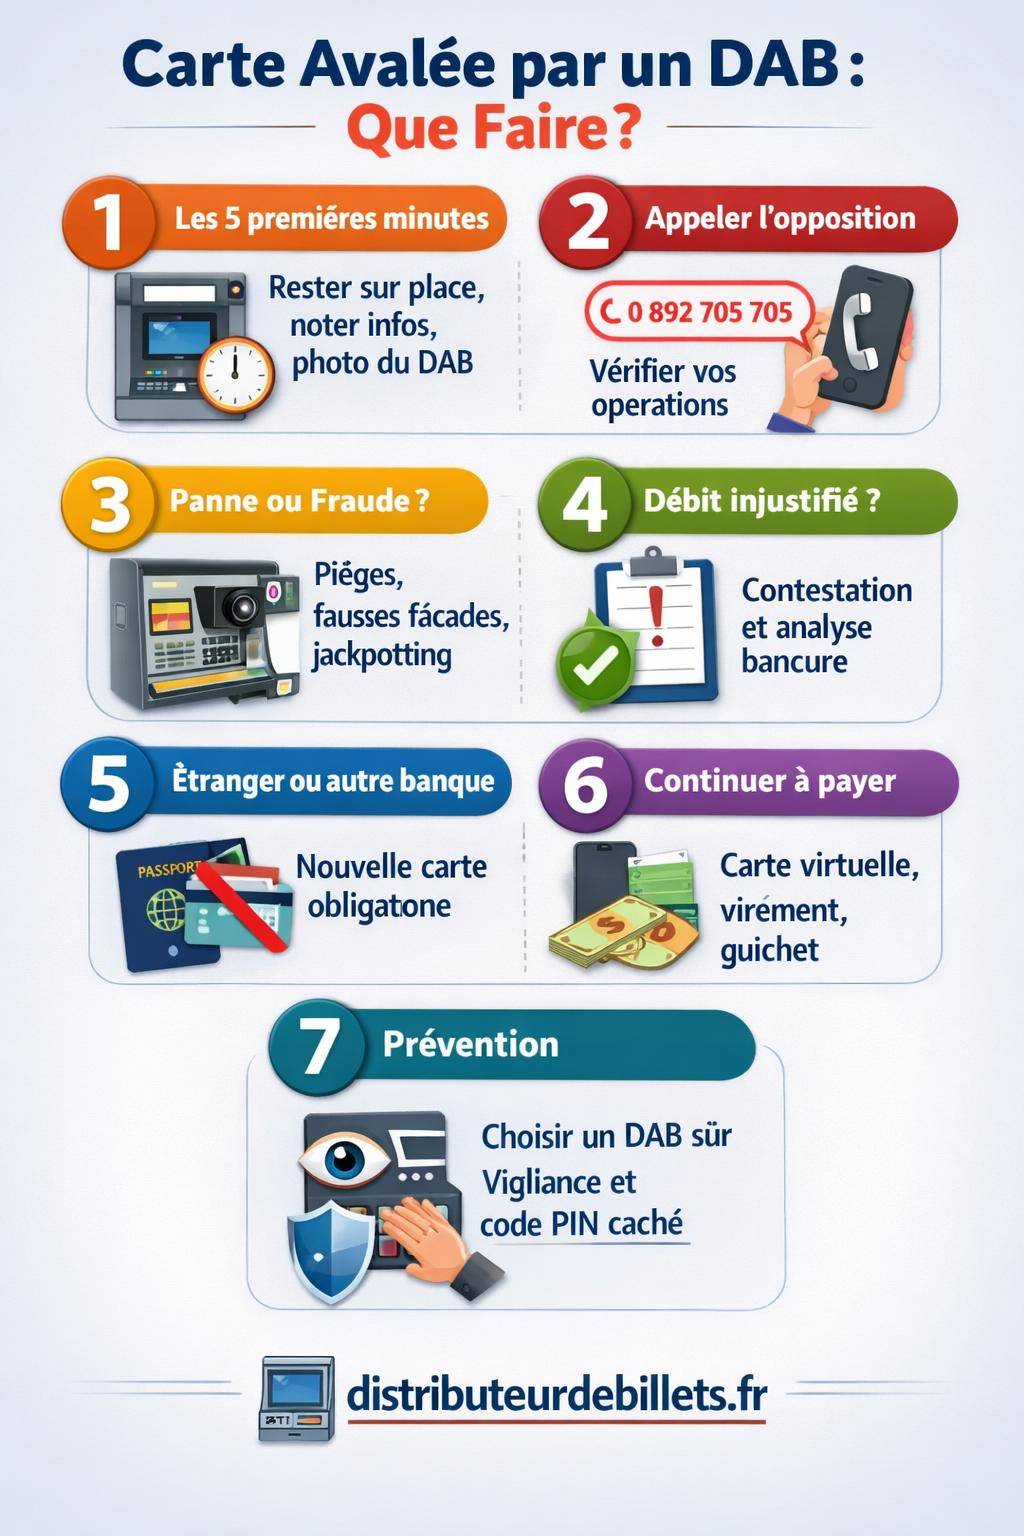
Carte avalée par le distributeur : les bons réflexes dans les 5 premières minutes
Quand un DAB avale une carte bancaire, chaque geste compte. Une réaction structurée réduit les risques de retrait frauduleux et simplifie vos démarches avec la banque. L’objectif consiste à sécuriser vos moyens de paiement, rassembler des preuves et éviter les erreurs fréquentes.
Le scénario le plus courant ressemble à ceci : vous insérez votre carte, le distributeur affiche un message d’erreur, puis la carte n’est pas restituée. Le DAB peut rester bloqué, redémarrer ou se mettre hors service. Dans certains cas, l’écran n’affiche rien et la façade semble simplement figée.
1. Rester devant le DAB et observer précisément la scène
Vous devez rester physiquement devant le distributeur. Ne vous éloignez pas, même si une file se forme derrière vous. Votre présence sur place vous permet de noter les informations essentielles et d’éviter qu’un tiers profite de la situation.
Regardez attentivement l’écran du DAB : un message d’erreur, un code, un simple « opération annulée » ou « carte retenue » fournissent déjà des indices utiles pour la suite. Un distributeur qui redémarre immédiatement après l’incident mérite une vigilance accrue, surtout en zone non surveillée.
2. Noter toutes les informations visibles sur le distributeur
Pour faciliter les démarches, notez sur votre téléphone ou sur un papier :
- Le nom de la banque ou du réseau du DAB (BNP, Crédit Agricole, Banque Postale, etc.).
- L’adresse exacte ou le lieu précis (magasin, station-service, centre commercial, rue…).
- L’heure et la date de l’incident.
- Le type d’opération en cours (retrait, consultation de solde, dépôt, autre).
- Le message affiché sur l’écran au moment où la carte a été avalée.
Ces éléments serviront de base au service client, à votre conseiller et, si besoin, à une enquête plus poussée en cas de fraude ou de dysfonctionnement technique.
3. Surveiller discrètement votre environnement immédiat
Certains fraudeurs exploitent le stress lié à une carte avalée. Ils peuvent se présenter comme des « employés de la banque », proposer leur aide ou tenter d’obtenir votre code confidentiel. Refusez toute demande de code PIN, même si la personne semble rassurante ou porte un badge.
Évitez également de vous laisser distraire. Un complice peut tenter de fouiller votre sac, de subtiliser votre téléphone ou votre portefeuille pendant que vous vous affolez devant le DAB.
« Aucun employé de banque, aucun service technique, aucune hotline ne demande un code PIN complet, ni au téléphone ni devant un distributeur. »
Appeler rapidement sa banque : opposition, vérifications et suivi
Après l’incident sur le DAB, l’étape suivante consiste à contacter les bons interlocuteurs. Même si vous pensez que la carte est retenue de manière sécurisée, vous devez protéger votre compte contre tout usage abusif.
Dans certains cas, le distributeur ré-ingère la carte sans la détruire et un technicien la récupère plus tard. Dans d’autres, la carte peut être capturée puis subtilisée par un fraudeur à l’aide d’un dispositif pirate. La procédure d’opposition reste donc une mesure de précaution incontournable.
1. Contacter immédiatement le numéro d’opposition
Appelez sans délai :
- Le numéro d’opposition de votre banque (indiqué au dos de vos relevés, sur le site de la banque, dans votre application mobile).
- Ou le numéro d’urgence interbancaire 24/7 (en France, le 0 892 705 705, facturé, ou le numéro spécifique communiqué par votre établissement).
Indiquez que votre carte a été avalée par un DAB, précisez :
- Le lieu exact du distributeur.
- L’heure de l’incident.
- Le type de carte (débit immédiat, différé, carte pro, etc.).
- Le type d’opération lancée (montant demandé, solde consulté, etc.).
Le service d’opposition bloque immédiatement tous les paiements et retraits futurs sur la carte concernée. Votre compte reste toutefois actif, vous pouvez toujours effectuer des virements ou utiliser d’autres moyens de paiement associés.
2. Vérifier les dernières opérations sur votre compte
Dès que possible, connectez-vous à votre espace bancaire en ligne ou à l’application mobile. Contrôlez :
- Les retraits effectués le jour même sur la carte avalée.
- Les paiements récents, notamment dans les minutes qui entourent l’incident.
- Les éventuels paiements en ligne inhabituels ou dans des pays où vous ne vous trouvez pas.
Si une opération suspecte apparaît, notez le montant, la date, l’heure, le lieu ou le commerçant, puis signalez immédiatement l’anomalie à votre banque. Vous aurez besoin de ces éléments pour un éventuel dossier de contestation.
3. Prévenir votre agence ou votre conseiller
Après l’opposition, contactez directement votre agence (par téléphone, messagerie sécurisée ou prise de rendez-vous). Expliquez le contexte de l’incident : type de DAB, lieu, présence ou non de caméra, environnement (centre-ville, commerce, station-service isolée…).
Votre conseiller indiquera la marche à suivre pour :
- Commander une nouvelle carte bancaire.
- Activer éventuellement une carte virtuelle ou temporaire pour vos achats en ligne.
- Mettre en place des solutions intermédiaires (chèques, retraits au guichet, virements instantanés, etc.).
Distributeur avaleur ou arnaque organisée : comment faire la différence
Tous les incidents de carte avalée ne proviennent pas d’une panne technique. Certains fraudeurs utilisent des dispositifs physiques ou logiciels pour piéger les cartes. Comprendre les mécanismes d’arnaque aide à mieux repérer les indices et à adapter votre réaction.
Les banques renforcent progressivement la sécurité matérielle des DAB, mais les criminels adaptent leurs méthodes. Entre arnaque au « Lebanese loop », fausse façade de DAB ou attaque informatique sophistiquée, le contexte reste mouvant.
Les pannes techniques classiques d’un DAB
Une carte peut être retenue à la suite :
- D’un dysfonctionnement mécanique du lecteur de carte.
- D’une surchauffe ou d’un bug logiciel du distributeur.
- D’une coupure électrique ou d’une perte de connexion avec le réseau bancaire.
- D’une procédure interne de sécurité (carte expirée, signalée volée, code PIN saisi plusieurs fois de manière erronée).
Dans ces situations, le DAB avale la carte de manière standard et la conserve dans un compartiment interne jusqu’au passage d’un technicien. Les renforts physiques modernes (plaques anti-perçage, verrous internes, accès difficiles aux ports USB et série) réduisent le risque qu’un individu accède manuellement à ce compartiment.
Les arnaques physiques : pièges à carte et dispositifs frauduleux
Les fraudeurs installent parfois des accessoires autour de la fente du DAB pour retenir la carte et la récupérer ensuite. Parmi les techniques connues :
- Le « Lebanese loop » : un petit dispositif inséré dans la fente bloque la carte à l’intérieur du lecteur, sans qu’elle soit vraiment avalée par le mécanisme interne.
- Les fausses façades ou habillages en plastique qui masquent le lecteur et redirigent la carte vers un compartiment pirate.
- Les claviers factices et microscopiques caméras orientées vers le pavé numérique pour capturer le code PIN.
Dans ce type d’arnaque, le fraudeur surveille souvent le DAB à proximité. Il peut proposer de l’aide, tenter d’observer la saisie du code, ou attendre que vous partiez pour récupérer la carte coincée.
Les attaques informatiques : jackpotting et détournement de commandes
Une autre catégorie de crimes vise le cœur informatique des distributeurs. Les attaques dites de jackpotting cherchent à forcer un DAB à distribuer des billets sans transaction légitime. À l’échelle internationale, les chiffres les plus récents font état de plusieurs centaines d’attaques de ce type en 2025, pour un montant volé estimé à près de 20 millions de dollars.
Pour y répondre, les banques déploient des architectures zéro confiance sur leurs automates. Le principe repose sur un chiffrement de bout en bout entre le processeur central du DAB et le système bancaire autorisé. Le distributeur ne libère plus un billet sans une commande signée de manière cryptographique par le logiciel bancaire.
Ce dispositif protège notamment contre :
- Les branchements pirates sur des ports internes (USB, série…).
- Les tentatives de falsification logicielle du DAB.
- Les attaques de type « boîte noire », où un boîtier illégal commande la distribution de billets en court-circuitant le logiciel d’origine.
« Même si un dispositif pirate se branche physiquement sur le distributeur, l’architecture zéro confiance empêche toute libération d’argent sans autorisation cryptographique valide. »
Carte avalée sans retrait effectué : quels recours pour votre argent ?
Un scénario fréquente se produit lorsque le DAB avale la carte avant la remise des billets, ou après un message d’erreur. Dans ce cas, votre inquiétude porte sur deux points : l’intégrité de votre carte et le sort de la somme que vous souhaitiez retirer.
La question clé consiste à savoir si le retrait a été comptabilisé ou non sur votre compte. La réponse ne correspond pas toujours à ce que vous avez vu à l’écran.
1. Vérifier la présence ou non du débit sur le compte
Sur votre espace bancaire en ligne, surveillez :
- Les « opérations en cours » ou « opérations à venir ».
- Le détail des retraits, parfois différés dans l’historique de compte.
Si le montant réclamé au DAB apparaît comme débité alors que vous n’avez reçu aucun billet, vous devrez signaler immédiatement le litige à votre banque. Un formulaire de contestation de retrait DAB existe généralement dans l’espace client ou sur simple demande.
2. Engager une réclamation en cas de débit injustifié
La banque vérifie alors les journaux électroniques du DAB (journal d’événements, tickets, vidéo associée, données de transaction). Les solutions de sécurité unifiées mises en place dans de nombreux réseaux d’automates combinent :
- La vidéosurveillance liée à chaque opération.
- Le contrôle d’accès aux automates et aux locaux techniques.
- Une analyse centralisée des incidents et anomalies.
Ce type d’infrastructure simplifie les enquêtes : les équipes techniques peuvent confirmer si le DAB a effectivement remis ou non les billets, si un incident mécanique est survenu, ou si une tentative de fraude a été détectée par les systèmes de surveillance d’intrusion.
| Situation | Impact sur votre compte | Action à mener |
|---|---|---|
| Carte avalée, aucun billet remis, aucun débit | Solde inchangé | Faire opposition par précaution, signaler l’incident à la banque |
| Carte avalée, aucun billet remis, retrait débité | Montant prélevé sur le compte | Remplir une contestation de retrait DAB avec le service client |
| Carte avalée, billets remis, retrait débité | Situation normale côté compte | Se concentrer sur la sécurisation de la carte et la demande de nouvelle carte |
| Carte avalée, opérations suspectes ensuite | Mouvements frauduleux possibles | Opposition immédiate, dépôt de plainte, dossier de fraude |
3. Délais de traitement et remboursement possible
Les délais varient d’une banque à l’autre. La plupart des établissements mènent d’abord une analyse technique avant de statuer sur le remboursement. En cas de retrait non abouti, la régularisation peut intervenir après quelques jours, le temps de confirmer la non-dispensation des billets par le DAB.
Vous disposez généralement d’un délai légal pour contester une opération de retrait ou de paiement non autorisée. En France, ce délai se situe souvent à 13 mois maximum pour les opérations en zone SEPA, mais chaque cas doit être vérifié dans les conditions générales de votre contrat.
Carte avalée dans un DAB d’une autre banque ou à l’étranger
Une carte peut être avalée dans un distributeur qui n’appartient pas à votre banque, voire dans un pays étranger. Le traitement diffère alors sur certains aspects, notamment pour la récupération matérielle de la carte et la coordination entre établissements.
1. DAB d’une autre banque en France
Si le DAB appartient à une autre banque que la vôtre :
- Contactez d’abord le numéro d’opposition de votre propre banque, non celui de la banque propriétaire du DAB.
- Signalez toutefois l’incident à l’agence responsable du DAB si elle est ouverte (par exemple dans un hall de banque ou d’enseigne commerçante).
- Demandez, si possible, un document ou un simple mail attestant que vous avez signalé l’incident sur place.
En pratique, la carte avalée par un DAB tiers n’est presque jamais restituée directement au client pour des raisons de sécurité et de responsabilité. Votre banque émet généralement une nouvelle carte et considère l’ancienne comme définitivement inutilisable.
2. DAB à l’étranger : spécificités et précautions renforcées
À l’étranger, les enjeux se renforcent : barrière de la langue, distances, différences de réglementations. Dès que la carte est avalée :
- Appelez le numéro international d’opposition indiqué par votre banque avant votre départ ou dans votre application.
- Notez précisément le pays, la ville, le type de DAB (banque locale, distributeur indépendant dans une boutique, aéroport, hôtel…).
- Demandez un justificatif à l’établissement propriétaire du DAB si vous parvenez à les joindre.
Selon votre localisation, le délai de réception d’une nouvelle carte peut devenir long. Vous devrez alors utiliser des solutions alternatives pour vos dépenses (espèces, virements, paiements en ligne avec carte virtuelle, services de transfert d’argent).
Carte avalée : impact sur la sécurité de votre compte bancaire
L’incident de carte avalée soulève une question centrale : vos fonds restent-ils protégés ? En pratique, les systèmes bancaires modernes reposent sur plusieurs couches de sécurité matérielle et logicielle pour limiter les risques de détournement.
Les banques renforcent aujourd’hui la gestion et la surveillance de leurs distributeurs : détection d’intrusions, alarmes, vidéos couplées à des capteurs physiques, et procédures d’alerte automatisées vers les forces de l’ordre.
Les dispositifs matériels de protection des DAB
Les DAB récents intègrent des mesures physiques avancées pour réduire les attaques :
- Renforts de coffre : plaques anti-perçage, blindage du compartiment à billets.
- Verrous internes améliorés : accès restreint aux modules de lecture de carte, aux porte-billets et aux interfaces de maintenance.
- Accès difficiles aux ports internes : protection des ports USB et série, limitations matérielles pour empêcher le branchement de dispositifs pirates.
Certains DAB utilisent aussi des alarmes couplées à un GPS. En cas d’arrachement du distributeur ou d’ouverture forcée du coffret, une alerte est transmise automatiquement à la police locale et au centre de supervision de la banque. Ce niveau de protection n’annule pas l’ensemble des risques, mais complique fortement les attaques physiques de type casse ou arrachement.
Surveillance numérique et collecte de preuves
Au-delà du matériel, les banques structurent des plateformes centralisées de gestion des preuves numériques. Concrètement, les systèmes enregistrent :
- Les journaux d’événements du DAB (erreurs, coupures, tentatives d’accès non autorisé).
- Les images vidéo associées à une plage horaire donnée.
- Les alertes issues des capteurs d’intrusion (ouverture de trappe, vibrations anormales, etc.).
En cas d’incident, ces données sont partagées de manière sécurisée avec les équipes de sécurité internes et, le cas échéant, avec les forces de l’ordre. Ce socle probatoire permet de reconstituer les faits, d’identifier d’éventuels fraudeurs, et de trancher les litiges sur les retraits contestés.
« La combinaison vidéosurveillance, contrôle d’accès et analyse centralisée accélère les enquêtes sur les transactions aux distributeurs, et renforce la protection des utilisateurs. »
Gérer l’urgence au quotidien : comment continuer à payer après une carte avalée
Une carte avalée complique tout de suite la vie quotidienne : courses, essence, paiements en ligne, abonnements. Une organisation méthodique permet de limiter l’impact sur votre budget, surtout si vous dépendez fortement de cette carte pour vos dépenses courantes.
Mettre en place des solutions de paiement alternatives
Discutez avec votre banque des options disponibles :
- Seconde carte liée au compte : carte conjointe, carte secondaire, carte professionnelle si adéquate.
- Carte virtuelle pour les paiements en ligne (numéro généré dans l’application, durée de validité limitée).
- Relevé d’identité bancaire (RIB) pour régler certains frais par virement plutôt que par carte.
- Retraits d’espèces au guichet sur présentation d’une pièce d’identité pendant la période de transition.
En parallèle, ajustez vos habitudes : privilégiez les paiements par virement pour les sommes importantes, et anticipez les dépenses incontournables (loyer, factures, transport).
Informer les services qui utilisent votre carte en prélèvement ou en garantie
Si votre carte avalée servait de support pour :
- Des abonnements en ligne (plateformes de streaming, logiciels, services cloud…).
- Des paiements automatisés (télépéage, transports, parkings…).
- Des garanties pour des locations ou des réservations régulières.
Surveillez les messages de refus de paiement et préparez-vous à mettre à jour vos coordonnées bancaires une fois la nouvelle carte reçue. Certaines plateformes permettent de basculer temporairement sur un paiement par virement ou par compte PayPal, en attendant la solution définitive.
Prévenir les incidents : bonnes pratiques avant, pendant et après l’utilisation d’un DAB
Personne n’élimine totalement le risque de voir sa carte avalée, mais une série de bons réflexes réduit nettement la probabilité d’incident et les conséquences financières éventuelles. La prévention repose autant sur le choix du DAB que sur votre comportement pendant la transaction.
Choisir soigneusement le distributeur automatique
Avant d’insérer votre carte, évaluez l’environnement :
- Privilégiez les DAB intégrés dans une agence bancaire ou un lieu très fréquenté.
- Observez la façade : élément mal fixé, plastique qui bouge, fente de carte anormalement épaisse, traces de colle.
- Évitez les distributeurs isolés, mal éclairés, sans caméras apparentes, surtout la nuit.
Un DAB propre, bien entretenu et intégré à une agence offre généralement un niveau de risque plus faible que certains distributeurs autonomes peu surveillés.
Adopter une posture vigilante pendant l’opération
Pendant l’opération de retrait ou de consultation de solde :
- Masquez toujours le pavé numérique avec votre main lors de la saisie du code PIN.
- Ne laissez personne se tenir trop près de vous, même en cas de forte affluence.
- Gardez un œil sur la fente de distribution des billets et sur la zone autour du DAB.
Si le DAB réagit de manière étrange (temps d’attente très long, redémarrage intempestif, bruit inhabituel), annulez l’opération en appuyant sur la touche « Annulation » et, si possible, insérez votre carte dans un autre distributeur de la même banque ou d’un autre réseau.
Connaître les procédures officielles en cas de panne ou d’incident
Pour gérer au mieux les imprévus autour des distributeurs, informez-vous sur :
- Les instructions fournies par votre banque en cas de panne de distributeur aujourd’hui.
- Les numéros d’urgence à enregistrer dans votre téléphone (opposition, service client, assistance internationale).
- Les démarches à suivre pour récupérer une carte avalée selon le type de DAB et la banque concernée.
- Les conseils de sécurité partagés par votre établissement autour des distributeurs (fiches, emails, notifications dans l’application).
Une bonne connaissance des procédures rassure et permet de réagir avec méthode plutôt qu’avec stress. De nombreuses banques publient aussi des guides dédiés à la sécurité autour des distributeurs automatiques, utiles pour compléter vos propres pratiques.




