
Un distributeur hors service au moment de payer votre plein ou de régler une note entre amis crée vite un blocage. Les dépenses du quotidien ne s’arrêtent pas parce qu’un DAB affiche « temporairement indisponible ».
Heureusement, plusieurs solutions pratiques permettent de retirer ou d’obtenir du liquide sans passer par un distributeur automatique classique. Certaines restent peu connues, d’autres demandent quelques réflexes simples au bon moment.
| Alternative | Description rapide |
| Cashback en magasin 🛒 | Retirer des espèces en payant par carte dans certaines enseignes. |
| Autre distributeur 🏧 | Chercher un DAB d’une autre banque proche, souvent accessible en ville. |
| Guichet bancaire 🏦 | Retirer directement au comptoir, parfois avec pièce d’identité. |
| Retrait chez bureau de tabac ou point agréé 💶 | Certains réseaux permettent le retrait via services partenaires. |
Distributeur hors service : comprendre la panne pour mieux réagir
Un distributeur automatique de billets en panne ne signifie pas forcément absence totale de solution. En comprenant les différents types d’indisponibilités, vous adaptez plus facilement votre stratégie pour retirer de l’argent.
Un DAB peut être indisponible pour des raisons techniques, de sécurité ou de logistique. Chaque situation entraîne des conséquences différentes sur vos possibilités de retrait à proximité.
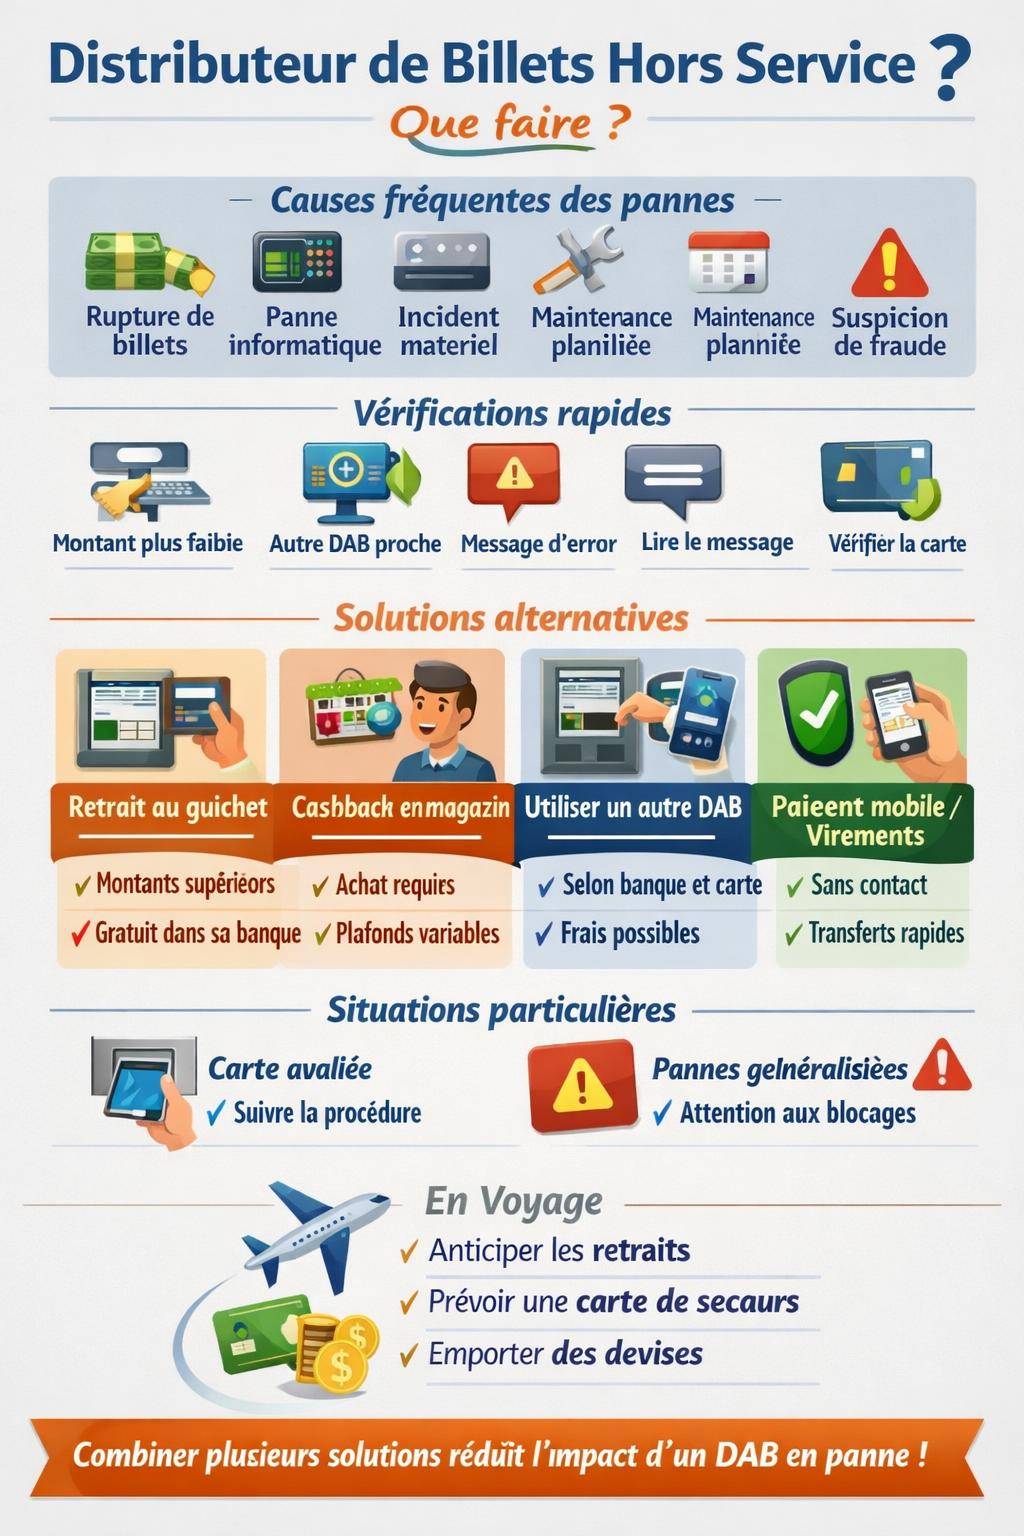
Les principales causes d’un distributeur hors service
Plusieurs scénarios expliquent un distributeur hors service. Certains se résolvent en quelques minutes, d’autres durent plusieurs heures voire plusieurs jours.
- Rupture de billets : le distributeur a vidé son stock de coupures, souvent après un week-end, un jour férié ou un marché local.
- Panne informatique : problème de connexion au réseau bancaire, bug logiciel, serveur indisponible.
- Incident matériel : blocage du lecteur de carte, bourrage de billets, écran ou clavier défectueux.
- Maintenance planifiée : intervention programmée par la banque ou l’opérateur de transport de fonds.
- Suspicion de fraude : distributeur mis hors service à titre préventif après détection d’un dispositif de skimming ou d’une activité anormale.
Dans certains cas, le distributeur affiche un message explicite, par exemple « distributeur en maintenance » ou « retrait impossible ». Dans d’autres, le message reste vague, voire inexistant, ce qui oblige à basculer directement vers une alternative.
Réagir calmement : vérifications de base avant de chercher une alternative
Avant de partir à la recherche d’un autre moyen de retirer de l’argent, quelques vérifications rapides évitent un déplacement inutile.
- Tester un montant de retrait différent (plus faible) en cas de suspicion de rupture de certaines coupures.
- Essayer un autre distributeur de la même agence lorsqu’il y en a plusieurs côte à côte.
- Observer les messages d’erreur : code affiché, mention de carte refusée, problème de réseau, etc.
- Vérifier sur votre espace client que la carte n’est pas bloquée (plafond atteint, opposition, compte débiteur).
Si le problème vient clairement du DAB, l’étape suivante consiste à identifier la solution la plus adaptée à votre situation : proximité d’une agence, horaires, montant souhaité, niveau d’urgence.
« En cas de distributeur hors service, la première question à se poser reste : ai-je réellement besoin d’espèces immédiatement ou existe-t-il un moyen de paiement alternatif pour cette dépense précise ? »
Retirer de l’argent directement au guichet de la banque
Quand un distributeur ne fonctionne plus, le passage par le guichet bancaire constitue souvent l’option la plus simple. Le guichetier remet des espèces contre vérification de votre identité et de vos droits sur le compte.
Cette solution rassure les personnes peu à l’aise avec les automates, et offre parfois plus de souplesse sur les montants ou la composition en billets.
Fonctionnement du retrait au guichet
Le retrait au guichet repose sur une procédure encadrée. Le conseiller ou l’hôte d’accueil s’assure que vous êtes bien titulaire du compte, puis procède à une opération de débit accompagnée d’un paiement en espèces.
Dans certaines banques, ce retrait nécessite un formulaire papier, dans d’autres tout se fait de manière informatisée à partir de votre carte bancaire ou de votre pièce d’identité.
| Élément | Retrait au guichet |
|---|---|
| Pièces à présenter | Carte bancaire et/ou pièce d’identité valide |
| Montant possible | Variable selon la banque, parfois supérieur aux plafonds DAB |
| Horaires | Limité aux heures d’ouverture de l’agence |
| Frais éventuels | Généralement gratuits dans votre propre banque, parfois facturés dans une autre |
| Délai | Immédiat, hors forte affluence |
Pour approfondir le sujet des retraits en agence et des conditions appliquées, une lecture de la page retrait au guichet de banque apporte des précisions opérationnelles utiles.
Conditions et limites des retraits au guichet
Même si la procédure reste souple, le retrait au guichet respecte certaines contraintes. Les banques appliquent des règles internes de sécurité, mais aussi des obligations réglementaires liées à la lutte contre le blanchiment.
- Montants élevés : au-delà d’un certain seuil, l’agence demande parfois un préavis pour préparer les fonds.
- Justificatifs : pour des sommes importantes, un justificatif d’utilisation peut être réclamé (achat de véhicule, travaux, etc.).
- Disponibilité des billets : toutes les agences ne stockent pas les mêmes coupures.
« Le retrait d’espèces au guichet reste soumis aux mêmes règles de contrôle que les autres opérations bancaires, notamment en matière de lutte contre le blanchiment de capitaux et le financement du terrorisme. »
Cashback en magasin : retirer de l’argent lors d’un paiement par carte
Le service de cashback, parfois appelé « retrait d’espèces chez le commerçant », offre une alternative particulièrement utile en cas de distributeur hors service, surtout en dehors des heures d’ouverture des agences.
Le principe reste simple : vous effectuez un achat en carte bancaire et le commerçant ajoute un montant en espèces à remettre en main propre, intégré dans la transaction.
Comment fonctionne le cashback en pratique ?
Lors du passage en caisse, vous demandez au commerçant un retrait en espèces en plus de votre achat. Le terminal de paiement affiche alors le total achat + retrait, que vous validez avec votre carte et votre code PIN.
Une fois l’opération acceptée, le commerçant vous remet le montant demandé en liquide, comme s’il s’agissait d’un rendu de monnaie. Le tout apparaît sur votre relevé bancaire en une seule opération carte.
| Aspect | Cashback en magasin |
|---|---|
| Montant minimum d’achat | Imposé par la réglementation ou la politique du commerçant |
| Montant maximum retiré | Plafond légal et/ou plafond interne du magasin |
| Frais | Généralement gratuits côté banque, variable selon le commerçant |
| Horaires | Alignés sur les heures d’ouverture du commerce |
Avantages et limites du cashback
Le cashback résout de nombreuses situations où l’accès à un DAB s’avère compliqué, par exemple dans une zone rurale avec peu de distributeurs ou un centre commercial à forte affluence.
- Disponibilité élargie : horaires souvent plus larges que ceux des agences bancaires.
- Regroupement des opérations : un seul débit sur votre compte pour achat + retrait.
- Flexibilité géographique : solution accessible dans les supermarchés, stations-service, commerces de proximité partenaires.
Cette solution reste cependant encadrée par des plafonds de retrait et ne remplace pas toujours un retrait classique lorsque vous avez besoin d’un montant important.
Utiliser un autre distributeur : anticiper frais et plafonds
Lorsque le distributeur habituel tombe en panne, la réaction la plus naturelle consiste à chercher un autre DAB à proximité. Ce réflexe fonctionne dans de nombreuses zones urbaines, mais demande parfois une attention particulière aux frais et aux plafonds.
Les réseaux bancaires se partagent le territoire. Chaque distributeur applique les règles de la banque propriétaire, avec parfois des conditions différentes selon votre établissement d’origine.
Localiser rapidement un DAB fonctionnel à proximité
Plusieurs outils facilitent la recherche d’un distributeur alternatif, surtout lorsqu’on se trouve dans une ville inconnue ou en déplacement professionnel.
- Applications mobiles bancaires avec localisation des distributeurs partenaires.
- Services de cartographie en ligne indiquant les agences et automates les plus proches.
- Signalétique en ville : panneaux « distributeur de billets », « agence bancaire », « point retrait ».
Certaines banques mettent en place des accords entre établissements pour limiter les frais lors d’un retrait sur un DAB d’un autre réseau, ce qui élargit efficacement vos options.
Frais, plafonds et règles selon les réseaux de distributeurs
Retirer dans un distributeur d’une autre banque n’implique pas forcément un surcoût, mais la situation varie selon les contrats de compte, les cartes bancaires et les accords interbancaires.
Pour évaluer rapidement la pertinence d’un retrait sur un distributeur tiers, plusieurs paramètres entrent en ligne de compte.
| Paramètre | Impact sur le retrait |
|---|---|
| Type de carte (débit immédiat, différé, haut de gamme) | Plafonds de retrait différents, parfois sans frais supplémentaires |
| Zone géographique (France, zone euro, hors zone euro) | Frais de retrait et taux de change éventuels |
| Accords entre banques | Retraits gratuits ou facturés à partir d’un certain nombre d’opérations |
Paiement mobile et solutions dématérialisées : alléger le besoin d’espèces
Face à un distributeur indisponible, réduire la dépendance au liquide représente une piste très efficace. Les paiements mobiles et les solutions dématérialisées prennent le relais pour de nombreuses dépenses courantes.
Wallets sur smartphone, cartes virtuelles, virements instantanés et applications de paiement entre particuliers modifient progressivement la manière dont chacun gère son argent au quotidien.
Utiliser le paiement sans contact et le mobile wallet
Les applications de paiement mobile (Apple Pay, Google Pay, applications bancaires propriétaires…) permettent de régler de nombreux achats sans présenter la carte physique. Le smartphone ou la montre connectée fait office de moyen de paiement.
Cette approche prend tout son sens lorsque le distributeur le plus proche ne fonctionne pas et que vous disposez encore d’un compte approvisionné mais peu de billets en poche.
- Activation préalable : enregistrement de la carte dans le wallet sécurisé.
- Sécurisation : authentification biométrique, code ou schéma de déverrouillage.
- Acceptation : terminal de paiement compatible NFC chez le commerçant.
Limiter le besoin de liquide grâce aux virements et paiements entre particuliers
De nombreuses situations qui nécessitaient historiquement des espèces s’accommodent désormais de paiements instantanés entre particuliers. Partage d’addition, remboursement d’un covoiturage, participation à un cadeau commun se gèrent facilement depuis une application mobile.
Le recours systématique à ces outils diminue l’urgence de trouver un distributeur opérationnel en cas de panne isolée.
« La meilleure gestion d’un distributeur hors service repose souvent sur un mélange de solutions : un peu de liquide pour les dépenses incompressibles, et un maximum de paiements dématérialisés pour tout le reste. »
Paiement par carte chez les commerçants : substitut temporaire au retrait
Lorsque le distributeur refuse toute opération, le paiement direct par carte bancaire remplace utilement le retrait, au moins pour les dépenses immédiates. Beaucoup de situations se résolvent en payant directement avec la carte plutôt qu’avec des billets.
Cela concerne aussi bien les achats du quotidien que certaines prestations de service, dès lors que le professionnel dispose d’un terminal de paiement.
Élargir l’usage de la carte bancaire au quotidien
Nombre de commerçants ont abaissé, voire supprimé, le montant minimum pour accepter un paiement par carte, en particulier depuis la généralisation du sans contact. Réserver le liquide à quelques usages ciblés facilite votre organisation financière.
- Paiement de courses alimentaires en grande surface ou commerce de proximité.
- Règlement des services du quotidien (coiffeur, pressing, station-service).
- Gestion des abonnements et services récurrents par prélèvement ou paiement en ligne.
Chaque dépense réglée en carte au lieu d’espèces diminue la pression liée à l’indisponibilité temporaire d’un distributeur de billets.
Gérer les situations où seule l’espèce reste acceptée
Certains contextes imposent encore le paiement en liquide : certains marchés, petits artisans, clubs sportifs ou activités associatives. Quand un distributeur est hors service à proximité, l’anticipation devient déterminante.
Pour ces situations, constituer une petite réserve d’espèces dans un endroit sûr chez soi reste une stratégie utile, dans la limite d’un montant raisonnable et assuré.
Situations particulières : carte avalée, suspicion de fraude, panne généralisée
Les pannes de distributeur ne se limitent pas à un simple message d’indisponibilité. Dans certains cas, la carte reste bloquée dans la machine ou l’écran affiche une erreur inquiétante, ce qui appelle une réaction spécifique.
Anticiper ces scénarios réduit nettement le stress sur le moment et permet de retrouver rapidement une solution pour accéder à ses fonds.
Carte avalée par un distributeur : démarches et alternatives
Lorsque le distributeur avale votre carte, la priorité consiste à sécuriser vos moyens de paiement et à comprendre le protocole de récupération. Selon la localisation du DAB (en façade d’agence, dans un commerce, dans la rue), la procédure varie.
Une ressource détaillée, accessible via la page carte avalée par un distributeur, expose les réflexes à adopter, les numéros à contacter et les délais moyens de restitution.
Panne généralisée ou suspicion de fraude sur un DAB
Parfois, plusieurs distributeurs d’une même zone rencontrent simultanément des problèmes. Il peut s’agir d’une panne réseau étendue ou d’une mesure de sécurité temporaire liée à une tentative de fraude.
Dans ce type de contexte, multiplier les essais sur des DAB successifs risque de provoquer un blocage de carte ou une suspicion de comportement anormal. Mieux vaut alors se tourner vers une agence ou un autre moyen de paiement.
« Lorsque plusieurs distributeurs affichent des anomalies proches, l’hypothèse d’un incident réseau généralisé ou d’une mesure de sécurité mérite d’être envisagée. La solution ne réside pas toujours dans un énième essai de retrait. »
La page dédiée à la panne de distributeur aujourd’hui offre des éclairages utiles sur les types de dysfonctionnements fréquents et les moyens d’obtenir une information fiable.
Voyages, week-ends et jours fériés : organiser ses retraits à l’avance
Les pannes de distributeurs se révèlent particulièrement gênantes lors des déplacements, voyages à l’étranger, week-ends prolongés ou événements familiaux. Une légère préparation réduit fortement le risque de se retrouver bloqué sans espèces.
La variété des réseaux bancaires, des devises et des habitudes de paiement selon les pays impose une réflexion plus large que le simple retrait local.
Préparer ses besoins en espèces avant un déplacement
Avant un voyage, un festival ou un long trajet, une estimation des besoins en espèces évite une dépendance totale à un DAB isolé. Cette anticipation concerne autant les petits paiements que les montants plus conséquents.
- Identifier les moments où le liquide reste privilégié (péages non électroniques, parkings, petits commerces, pourboires).
- Réaliser un retrait en agence ou en DAB à proximité de son domicile, plusieurs jours avant le départ.
- Vérifier les plafonds temporaires de retrait auprès de la banque, avec possibilité d’augmentation sur une période donnée.
Gestion des espèces à l’étranger en cas de distributeur hors service
À l’étranger, une panne de distributeur complique l’accès à la devise locale, surtout lorsqu’on ne maîtrise pas l’environnement bancaire. Diversifier les moyens d’accès aux fonds rassure et limite le risque de blocage.
Plusieurs approches se combinent :
- Carte bancaire principale + carte de secours rangée à un endroit distinct.
- Possession d’une petite somme en devises déjà échangée avant le départ.
- Utilisation des guichets de change ou des agences bancaires locales comme alternative au DAB.
Stratégie globale : combiner plusieurs alternatives au retrait DAB
Au-delà de la réaction à chaud face à un distributeur hors service, la gestion des espèces s’inscrit dans une approche plus globale. En diversifiant les solutions de paiement et d’accès à l’argent, l’indisponibilité ponctuelle d’un DAB devient un simple contretemps.
Chaque personne construit sa propre combinaison selon ses habitudes de consommation, son rapport au numérique, la fréquence de ses déplacements ou encore son environnement (urbain, périurbain, rural).
Panorama des alternatives complémentaires
Les solutions ne se concurrencent pas toutes. Elles s’additionnent et se complètent pour former un éventail d’options mobilisables selon la situation.
| Alternative | Contexte d’usage idéal |
|---|---|
| Guichet de banque | Montants plus élevés, besoin d’accompagnement humain, retrait planifié |
| Cashback en magasin | Courses ou achats déjà prévus, besoin modéré de liquide, horaires étendus |
| Autre DAB | Zone urbaine dense, accords interbancaires, besoins ponctuels |
| Paiement mobile / carte | Dépenses du quotidien, réduction durable de la dépendance au liquide |
| Paiement entre particuliers | Remboursements, cagnottes, partages de frais |
En combinant ces leviers, un distributeur hors service ne compromet plus vos projets immédiats. La question n’est plus « comment retirer à tout prix », mais « quel moyen d’accès à mon argent s’adapte le mieux à la situation présente ».




