
Le distributeur annule le retrait, aucun billet ne sort… mais le compte affiche pourtant un débit. La scène surprend, déstabilise, et laisse souvent un vrai sentiment d’injustice, surtout lorsque le montant est élevé ou que la situation financière est tendue.
Derrière ce simple incident, se cachent des règles bancaires précises, des délais de remboursement variables et des démarches bien cadrées. En comprenant ce qui se joue techniquement et juridiquement, il devient plus simple de défendre ses droits et de récupérer son argent dans de bonnes conditions.
| Problème | Actions recommandées | Délais / Résultats |
| Retrait annulé mais somme prélevée 💸 | Vérifier relevé bancaire et ticket de retrait ; contacter la banque immédiatement. | Souvent remboursé automatiquement sous quelques jours. |
| Erreur du distributeur | Déclarer l’incident au service client ou via espace en ligne. | La banque ouvre une enquête pour ajuster le débit. |
| Remboursement retardé | Demander une contestation officielle si la somme n’est pas recréditée. | Délai variable selon la banque (généralement sous 30 jours). |
Retrait annulé mais compte débité : comprendre le dysfonctionnement du distributeur
Un retrait annulé mais débité correspond à une opération où le DAB ou GAB (distributeur automatique de billets ou guichet automatique bancaire) ne délivre pas les espèces alors que l’opération apparaît comme « réussie » sur le compte. Le client se retrouve sans argent liquide mais avec un solde diminué.
Ce type d’incident repose souvent sur un décalage entre le système informatique de la banque et le mécanisme physique du distributeur : l’ordre de retrait est validé, mais l’appareil bloque, annule ou reprend les billets avant la remise au client.
Les scénarios les plus courants de retrait annulé mais débité
Plusieurs situations se répètent régulièrement lors d’un retrait avorté. Les connaître aide à décrire précisément le problème au service client.
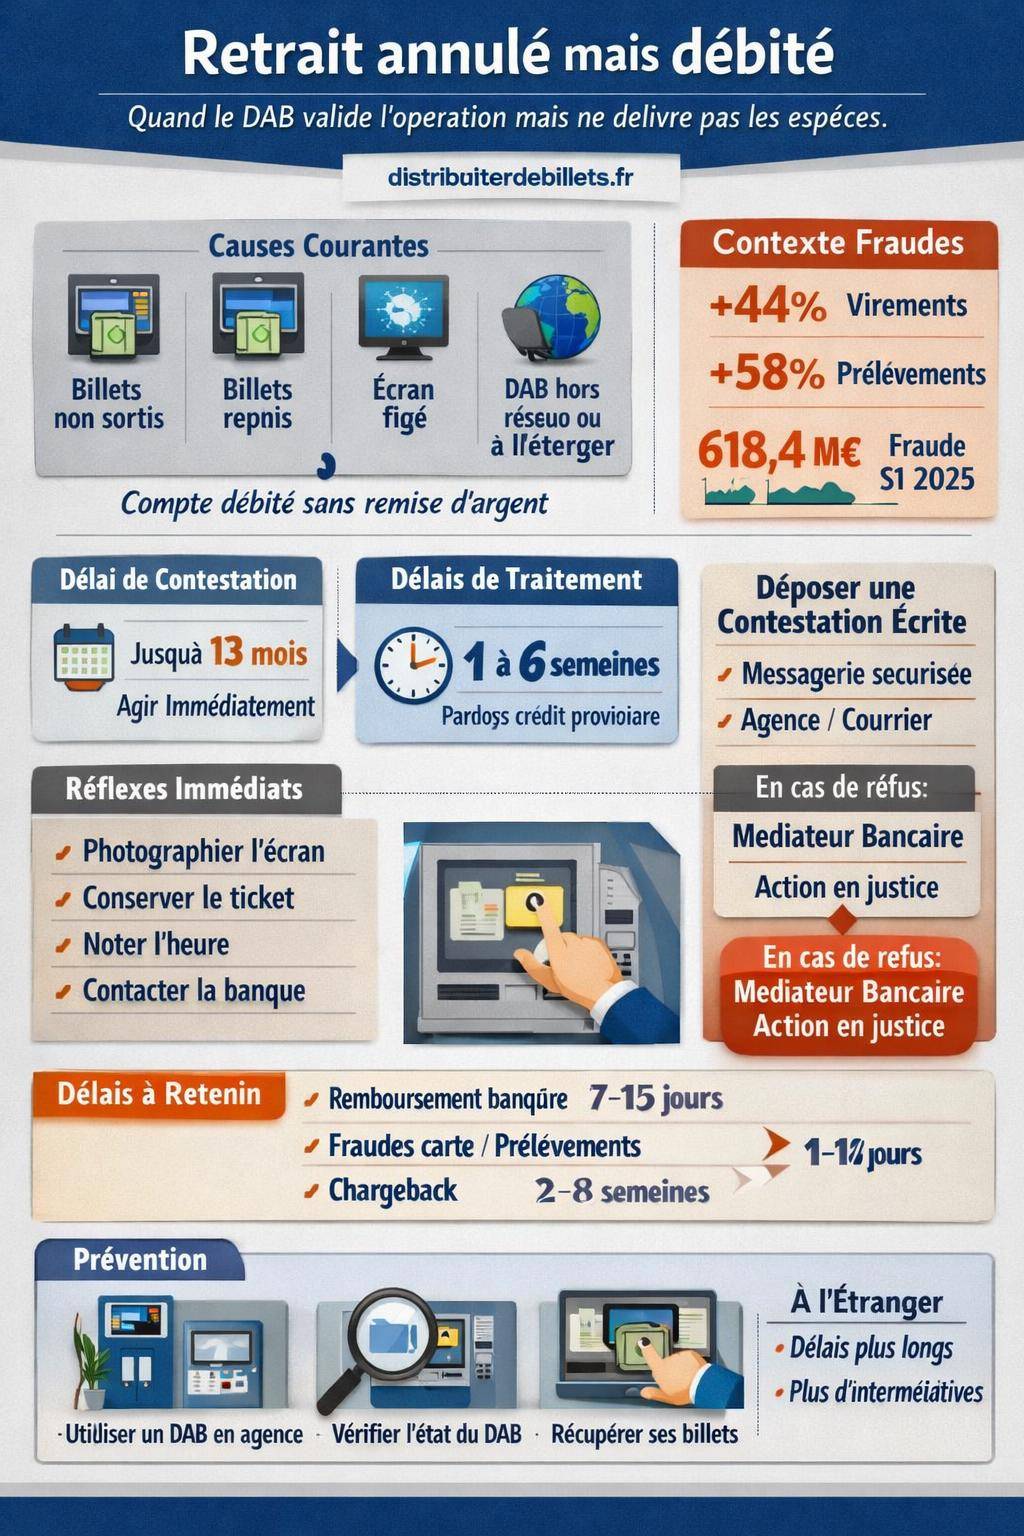
- Billets non sortis : le ticket ou l’écran indique une erreur, le retrait est stoppé et aucun billet n’est présenté, mais le compte affiche un débit immédiat.
- Billets avalés après sortie : les espèces apparaissent, mais ne sont pas saisies à temps. Le distributeur reprend les billets et l’opération reste marquée comme débitée.
- Écran figé ou redémarrage : la machine plante, se met en maintenance ou redémarre alors que l’opération semble validée côté système.
- Retrait à l’étranger ou hors réseau habituel : un DAB d’une autre banque ou dans un autre pays génère parfois des anomalies de synchronisation avec la banque émettrice de la carte.
Dans tous ces cas, le client se heurte au même résultat : un compte débité sans remise d’espèces, situation qui s’apparente à une opération non exécutée, voire à une anomalie de traitement.
Cadre légal : quels sont vos droits en cas de retrait non délivré ?
Un retrait annulé mais débité s’inscrit dans le cadre des opérations de paiement non exécutées correctement. Le droit bancaire organise la contestation et le remboursement, même si les données publiques se concentrent surtout sur les virements, prélèvements ou paiements par carte.
Délai légal pour contester une opération non autorisée ou mal exécutée
Les règles européennes et le Code monétaire et financier encadrent le délai de contestation. Le client dispose, en principe, d’un délai étendu pour signaler une anomalie concernant une opération non autorisée ou mal exécutée.
Le cadre légal mentionne un délai de contestation d’opération non autorisée de 13 mois après la découverte de l’anomalie, sous réserve que le relevé de compte ait été mis à disposition du client.
Dans la pratique, les banques traitent les incidents de retrait DAB dans un horizon plus court, afin de se baser sur les journaux techniques du distributeur et les traces d’encaissement des billets. Plus la contestation est rapide, plus la preuve reste simple à établir.
Différence entre incident technique et fraude
Un retrait annulé mais débité se distingue d’une fraude classique. Aucun tiers ne s’approprie les fonds : l’argent reste prisonnier du réseau bancaire ou de l’automate.
- Incident technique DAB : le client est présent, lance l’opération, mais ne reçoit pas les espèces. La banque ou l’exploitant du DAB doit régulariser après vérification.
- Fraude carte bancaire : un escroc utilise la carte ou ses données pour réaliser un retrait ou un paiement non autorisé.
Pour la fraude carte ou les prélèvements indus, les délais de remboursement sont plus structurés. Les données récentes illustrent les pratiques de marché.
| Type de remboursement | Délai indicatif |
|---|---|
| Erreur bancaire / double prélèvement | 7 à 15 jours |
| Geste commercial | 15 à 30 jours |
| Prélèvement SEPA frauduleux | 1 à 10 jours |
| Fraude carte bancaire | 1 à 10 jours |
| Chargeback carte bancaire | 2 à 8 semaines |
| Levée de FCC (Fichier Central des Chèques) | 2 à 10 jours après régularisation |
Les retraits annulés mais débités ne figurent pas toujours clairement dans ces statistiques. La catégorie « retraits annulés mais débités » reste sans données publiques précises, ce qui oblige à se référer aux pratiques internes des banques et aux délais moyens relevés sur le terrain.
Statistiques récentes sur la fraude bancaire : un contexte à connaître
Les incidents de DAB s’inscrivent dans un environnement où la fraude aux moyens de paiement progresse. Les banques renforcent les contrôles, ce qui a un impact sur les investigations lorsqu’un client signale un débit anormal.
Panorama de la fraude au premier semestre 2025
Les chiffres globaux révèlent une augmentation de la fraude sur plusieurs instruments, notamment le virement et le prélèvement. Même si un retrait annulé mais débité n’est pas toujours qualifié de fraude, cette tendance influence la vigilance des établissements.
| Type de fraude | Montant S1 2025 | Évolution |
|---|---|---|
| Fraude par virement | 230 millions d’euros | +44 % |
| Fraude par prélèvement | 23,8 millions d’euros | +58 % |
| Fraude totale tous moyens | 618,4 millions d’euros | +7,4 % |
En volume, 3,7 millions de transactions ont été fraudées sur la période. Les retraits DAB représentent une part limitée, mais non négligeable, dans la répartition par type d’opération.
Part relative du retrait DAB dans les fraudes par montant
Les données par type de fraude mettent en avant les opérations à distance et les virements en ligne, loin devant les retraits en espèces.
| Type d’opération | Part dans le montant total de fraude (S1 2025) |
|---|---|
| Paiement carte à distance | 29,5 % |
| Virement en banque en ligne | 28 % |
| Chèque | 19,9 % |
| Paiement carte de proximité | 4,7 % |
| Virement télématique | 4,7 % |
| Autres virements | 4,4 % |
| Prélèvement | 3,9 % |
| Retrait DAB | 3,2 % |
Les retraits DAB génèrent donc une fraction modérée des montants fraudés. Les banques concentrent souvent leur énergie de lutte sur les virements et paiements distants, ce qui explique les processus parfois plus rigides lors d’une réclamation liée à un distributeur.
Réflexes immédiats en cas de retrait annulé mais compté comme débité
Le comportement dans les minutes qui suivent l’incident oriente souvent la qualité de la preuve. L’objectif consiste à constituer un dossier solide pour faciliter le remboursement.
Sur place : vérifier, documenter, alerter
Juste après l’anomalie, plusieurs gestes structurent la suite du dossier.
- Observer le message affiché : erreur technique, opération annulée, remise de carte sans billets, appareil en maintenance… Chaque mention aide à qualifier l’incident.
- Récupérer le ticket : même si le DAB indique une erreur, le ticket mentionne parfois un numéro d’autorisation ou de transaction.
- Photographier l’écran et le DAB : modèle du distributeur, logo de la banque, adresse ou nom de la borne, horodatage sur l’écran ou à proximité.
- Noter la date et l’heure exactes : idéalement à la minute près, car les services techniques recoupent ces données avec les journaux d’événements.
- Relever la localisation précise : agence bancaire, centre commercial, station-service, pays étranger, référence du DAB quand elle est indiquée.
Si un guichet d’agence se trouve à proximité, un passage immédiat permet de signaler l’incident et parfois d’obtenir un accusé de réception sur place.
Réaction vis-à-vis de la banque
Les chiffres montrent que tous les clients ne réagissent pas de la même manière face à une fraude ou à une anomalie.
| Réaction des victimes de fraude | Part des victimes |
|---|---|
| Contact de la banque | 32 % |
| Opposition immédiate | 28 % |
| Dépôt de plainte | 18 % |
Concernant un retrait annulé mais débité, l’action prioritaire reste le contact rapide avec la banque, sans attendre le relevé papier mensuel. Plus le délai s’allonge, plus l’analyse technique devient complexe.
En cas de doute sur une utilisation malveillante de la carte (par exemple si d’autres opérations anormales apparaissent), l’opposition doit être lancée sans tarder. Le fonctionnement précis de l’opposition et de la sécurité des DAB est détaillé dans le guide dédié : sécurité et bon usage des distributeurs automatiques.
La démarche de contestation auprès de la banque
La contestation du retrait litigieux s’effectue par une procédure formalisée. Une réclamation structurée augmente nettement les chances d’un remboursement rapide.
Quels canaux utiliser pour signaler l’incident ?
La plupart des banques ouvrent plusieurs canaux pour les contestations d’opérations :
- Agence : prise de rendez-vous ou passage au guichet pour expliquer l’anomalie et déposer un écrit.
- Messagerie sécurisée de l’espace client : envoi d’un message détaillé avec pièces jointes (photos, tickets, capture d’écran du compte).
- Service réclamations centralisé : courrier postal ou formulaire web dédié, parfois obligatoire pour lancer un examen approfondi.
- Téléphone : utile pour alerter immédiatement, mais toujours à compléter par un écrit.
Une trace écrite horodatée sert de point de départ. Elle favorise le respect des délais internes de traitement et clarifie les responsabilités.
Contenu idéal d’une lettre ou d’un message de contestation
Une réclamation efficace contient plusieurs éléments structurants :
- Coordonnées complètes : nom, prénom, adresse, téléphone, e-mail.
- Références bancaires : numéro de compte, numéro de carte concernée.
- Détails de l’incident : date, heure, lieu du DAB, montant du retrait, type de carte.
- Description factuelle : message affiché, absence de billets, éventuel avalement de billets, comportement du DAB.
- Référence de l’opération : numéro de transaction si disponible, capture d’écran du débit sur le compte.
- Pièces jointes : photo du distributeur, ticket, attestation d’un témoin si présent.
« Le [date] à [heure], j’ai effectué une tentative de retrait de [montant] € au distributeur [banque / adresse précise]. Aucune somme ne m’a été remise, le distributeur indiquant [message d’erreur]. Pourtant, mon compte n° [référence] a été débité du même montant. Je vous demande la vérification de cette opération et la régularisation du débit. »
Ce type de formulation claire et circonstanciée facilite le travail du service réclamations. En cas de difficulté persistante, un modèle de courrier détaillé semblable à ceux utilisés pour une réclamation après un retrait DAB problématique peut être transposé à cette situation.
Enquête technique de la banque : ce qui se passe en coulisses
Une fois la contestation déposée, la banque engage une analyse technique de l’opération litigieuse. Le client ne voit que le résultat final, mais plusieurs acteurs interviennent.
Rôle des journaux du DAB et de la banque
L’enquête repose sur le croisement de plusieurs sources d’information :
- Journaux d’événements du DAB : liste détaillée des retraits, tentatives, annulations, erreurs mécaniques, avalements de billets.
- Comptage de la cassette de billets : comparaison entre les sommes insérées et les sommes effectivement distribuées sur la période.
- Traces d’autorisation de paiement : enregistrements côté banque émettrice de la carte (demande d’autorisation, réponse, montant, code d’erreur).
- Flux interbancaires : si le DAB appartient à une autre banque, échanges entre les deux établissements.
En pratique, lorsque le DAB annule le retrait sans délivrer les billets, les journaux enregistrent un écart. Cet écart fonde habituellement la régularisation.
Délais de traitement et de remboursement
Les délais varient selon la banque, l’appartenance du DAB (même réseau ou non) et la localisation (France ou étranger). À titre indicatif, plusieurs repères aident à se situer.
- Traitement global d’un dossier : souvent entre 1 et 6 semaines pour les investigations complètes.
- Délai total dépôt / résultat : entre 2 et 10 semaines avant d’obtenir une réponse définitive, surtout si un autre établissement ou un exploitant externe intervient.
- Crédit provisoire : certaines banques accordent un remboursement temporaire le temps de vérifier, en particulier pour les clients fragiles ou pour des montants élevés.
Ces fourchettes restent indicatives et dépendent de l’organisation interne des établissements. Les banques cherchent souvent à s’aligner sur les délais appliqués pour les autres anomalies de paiement, par exemple les erreurs bancaires ou doubles prélèvements, corrigés en moyenne sous 7 à 15 jours.
Et si la banque refuse le remboursement ? Recours et médiation
Dans certains dossiers, la banque conclut à une absence d’anomalie sur le DAB ou estime que les espèces ont été délivrées. Le client reçoit alors une réponse négative. Plusieurs voies de recours existent.
Réclamation de second niveau et médiateur bancaire
Avant toute action externe, un second niveau de recours interne à la banque s’impose souvent :
- Réclamation complémentaire : réponse détaillée à la décision, en exposant les points de désaccord, en ajoutant des éléments factuels (témoin, vidéosurveillance d’un commerce voisin, nouveaux relevés).
- Saisine du service client national : certaines banques disposent d’une entité centrale qui réexamine les dossiers complexes.
- Médiateur bancaire : recours indépendant et gratuit, saisi par courrier ou via un formulaire en ligne après épuisement des démarches internes.
Le médiateur analyse le dossier, échange avec la banque, puis rend un avis écrit. Celui-ci ne s’impose pas juridiquement, mais les banques respectent la plupart des recommandations, surtout lorsque la réclamation repose sur un argumentaire structuré.
Action en justice : solution de dernier ressort
Si le litige persiste malgré la médiation, une action devant le tribunal judiciaire reste ouverte. Cette voie mobilise du temps et des ressources, mais se justifie parfois pour des montants élevés ou des situations répétées.
Le client rassemble alors :
- Tous les relevés de compte concernés, mentionnant l’opération litigieuse.
- Les courriers échangés avec la banque et le médiateur.
- Les preuves matérielles : photos du DAB, témoignages, éventuels constats.
Une consultation juridique préalable aide à évaluer l’intérêt réel de cette démarche et les chances d’obtenir un jugement favorable, au regard du coût et des délais.
Prévenir les incidents de retrait : bonnes pratiques à adopter
Même si tous les incidents ne se contrôlent pas, plusieurs habitudes réduisent fortement les situations de retrait annulé mais débité. Ces réflexes améliorent également la sécurité face aux fraudes plus classiques.
Choisir soigneusement le distributeur
Le choix du DAB influe directement sur le niveau de risque technique ou frauduleux.
- Privilégier les DAB en agence : bornes à l’intérieur ou sur la façade des agences bancaires, mieux entretenues et plus surveillées.
- Éviter les distributeurs isolés : bornes peu fréquentées, en extérieur, peuvent présenter davantage de pannes ou de manipulations frauduleuses.
- Observer l’état du DAB : clavier ou fente de carte endommagés, mouvements anormaux, éléments ajoutés (lecteur suspect, plaque plastique) justifient une abstention.
- Étudier l’environnement : caméra de vidéosurveillance visible, éclairage correct, présence d’un commerce ou d’une agence à proximité.
Les enjeux de sécurité autour des distributeurs, y compris contre les dispositifs de skimming ou les arnaques par observation de code, sont détaillés dans le dossier spécialisé : guide de sécurité des distributeurs.
Adopter les bons gestes lors du retrait
Quelques gestes concrets limitent les incidents et facilitent la preuve en cas de dysfonctionnement.
- Rester devant le DAB jusqu’à la fin : ne pas partir avant la remise de la carte et la clôture complète de la session.
- Récupérer rapidement les billets : certains DAB reprennent les espèces après quelques secondes sans action. Le délai précis varie selon les modèles.
- Demander un ticket systématique : ce justificatif reste précieux, même lorsque tout semble normal sur le moment.
- Vérifier le solde après coup : au moins pour les montants significatifs, via l’application mobile ou l’espace client.
Un contrôle régulier du compte repère rapidement une anomalie. Une réclamation lancée dans les heures ou les jours suivant l’incident s’appuie sur des souvenirs frais et des données horodatées récentes.
Retrait annulé mais débité à l’étranger : spécificités et précautions
Les incidents de retrait surviennent aussi lors de voyages, avec quelques subtilités supplémentaires liées au réseau international et aux conversions de devises.
Particularités des retraits hors de France
À l’étranger, un retrait combine plusieurs couches techniques : réseau local, réseau international (Visa, Mastercard, etc.), banque émettrice et banque acquéreuse. Ce schéma multiplie les points de défaillance possibles.
- Conversion de devises : montant affiché en devise locale, montant débité en euros, frais éventuels.
- Décalage horaire : heure locale différente de l’heure de traitement bancaire, ce qui impose une précision accrue dans la chronologie.
- Banques intermédiaires : un ou plusieurs établissements peuvent intervenir entre le DAB et la banque du client.
En cas de retrait annulé mais débité à l’étranger, la démarche reste similaire : collecte de preuves sur place, contestation rapide auprès de la banque en France, puis enquête technique étendue aux partenaires internationaux.
Délais et recours spécifiques
Les délais de vérification tendent à se rallonger pour les opérations internationales, car les demandes doivent circuler entre plusieurs systèmes. Le traitement global s’inscrit souvent dans la partie haute de la fourchette de 1 à 6 semaines, voire au-delà dans des contextes complexes.
Si la banque française invoque l’absence de réponse d’un partenaire étranger, une relance écrite ciblée permet de clarifier les responsabilités et d’exiger un engagement sur les étapes suivantes. La saisine du médiateur bancaire reste également possible pour ces opérations internationales.
Interactions avec les autres incidents de compte : virements, prélèvements, fraudes carte
Un retrait annulé mais débité ne survient pas toujours isolément. Certains clients découvrent simultanément des prélèvements suspects, des virements inexpliqués ou des paiements par carte inconnus. Dans ce cas, la stratégie de défense s’élargit.
Quand le retrait litigieux révèle une fraude plus large
Un incident de retrait peut servir de signal d’alerte, par exemple si :
- d’autres retraits non reconnus apparaissent sur le compte ;
- des paiements en ligne ou en magasin inconnus se multiplient ;
- des prélèvements SEPA non autorisés se combinent au retrait problématique.
Les statistiques récentes illustrent l’ampleur financière de ces fraudes : 230 millions d’euros pour les virements frauduleux au premier semestre 2025 (+44 %) et 23,8 millions pour les fraudes sur prélèvements (+58 %), avec un montant moyen de 581 € par prélèvement frauduleux.
Face à un faisceau d’anomalies, la priorité consiste à sécuriser immédiatement les moyens de paiement : opposition sur la carte, blocage ou révocation des mandats SEPA litigieux, vérification des bénéficiaires de virement, voire fermeture du compte en cas d’usurpation étendue.
Articulation avec les procédures de chargeback et de réclamation
Pour les paiements par carte, la procédure de chargeback offre un canal de contestation spécifique, dont les délais s’étalent entre 2 et 8 semaines selon les réseaux. Pour les prélèvements frauduleux, les remboursements interveiennent souvent dans un délai de 1 à 10 jours après contestation formelle.
La gestion coordonnée de ces différentes procédures évite les incohérences de dossier. Centraliser la réclamation auprès d’un interlocuteur dédié au sein de la banque simplifie le suivi global, notamment quand un retrait litigieux vient s’ajouter à une série d’anomalies.
En cas de panne de distributeur associée à d’autres dysfonctionnements dans l’agence ou le réseau, une analyse plus large peut s’imposer. Des ressources complémentaires existent pour mieux comprendre ces situations : panne de distributeur aujourd’hui, ses causes possibles et ses impacts sur les opérations.




