
Retirer de l’argent au guichet ne se limite pas à tendre sa carte et donner un montant. Entre plafonds spécifiques, formulaires, justificatifs et frais éventuels, chaque détail influence la rapidité du retrait, la somme accessible et même le coût de l’opération.
En comprenant précisément comment fonctionne le retrait d’espèces au guichet, il devient possible de contourner certaines limites des distributeurs, de négocier un peu plus de souplesse avec son conseiller et d’anticiper les contrôles renforcés sur les montants élevés.
| Élément clé | Synthèse |
| Objectif | Retirer des espèces directement auprès d’un conseiller bancaire 💶 |
| Documents requis | Pièce d’identité valide et, selon la banque, moyen de paiement associé au compte. |
| Étapes principales | Se présenter au guichet, confirmer son identité, préciser le montant souhaité, signer si nécessaire. |
| Montant disponible | Limité par les fonds en agence et les règles internes ; possible plafond quotidien. |
| Conseil pratique | Pour de grosses sommes, prévenir la banque à l’avance pour garantir la disponibilité des billets. |
Retrait au guichet : fonctionnement général et enjeux pratiques
Le retrait au guichet reste un service central des banques de détail, même si les distributeurs automatiques (DAB) se sont largement imposés dans le paysage. En agence, le client interagit avec un employé, présente ses justificatifs et obtient des billets de banque directement en caisse. Cette opération suit des règles internes strictes : contrôle d’identité, vérification du compte débité, respect des plafonds et procédures de sécurité.
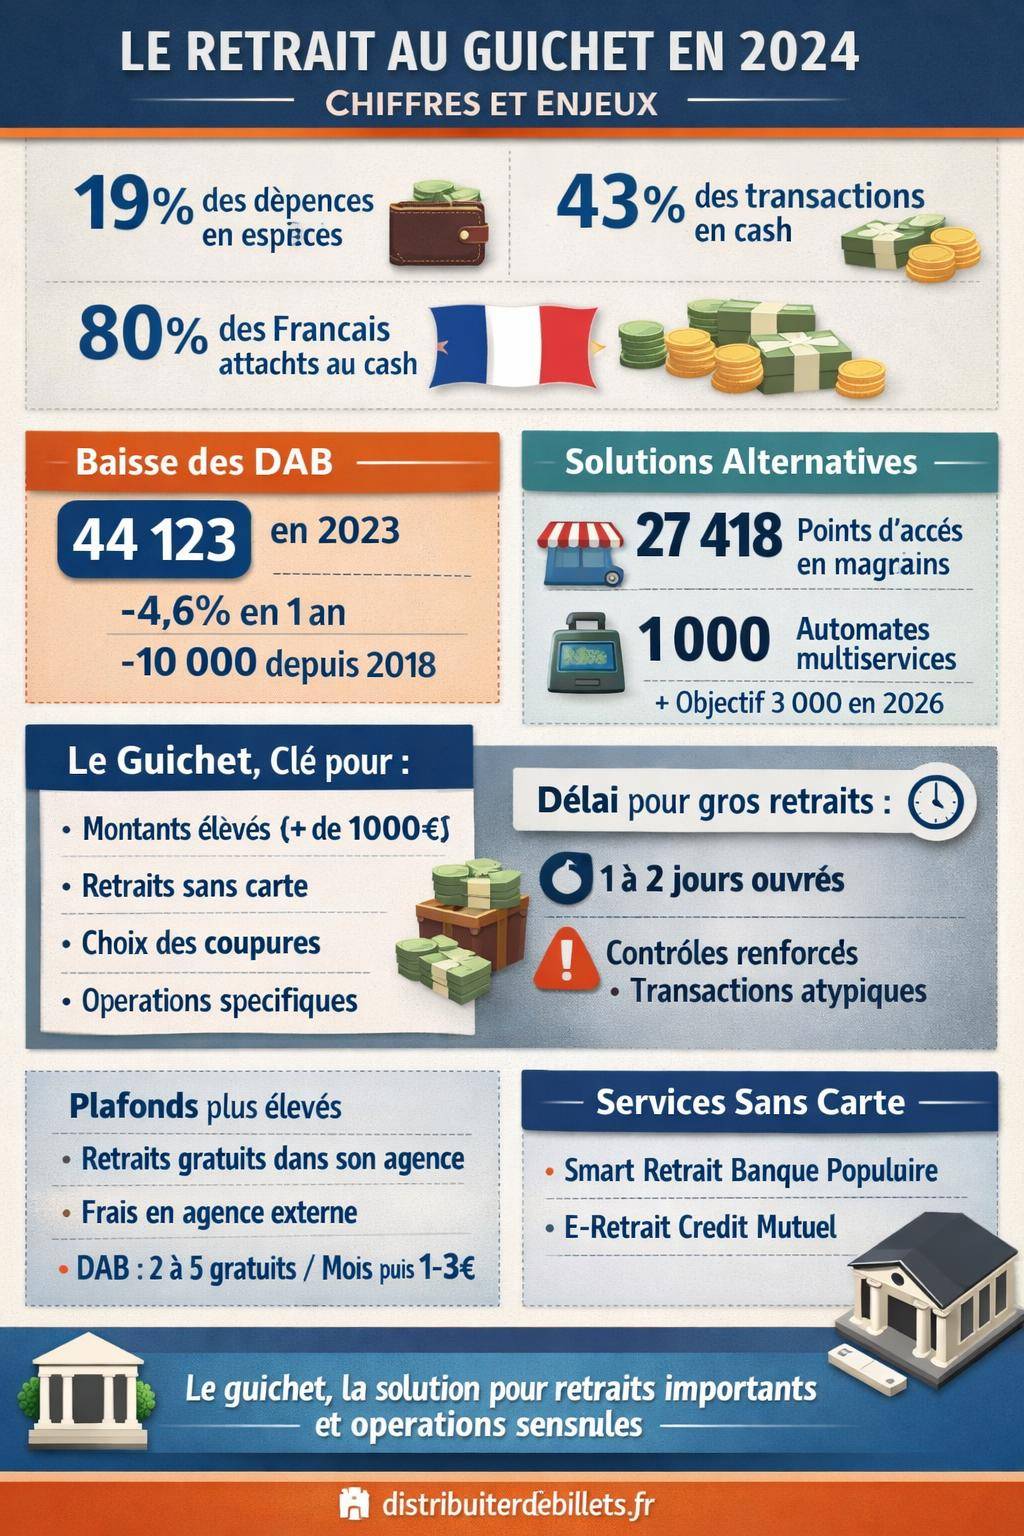
En France, les espèces représentent encore 19 % des dépenses en 2024, mais 43 % des transactions en volume. Une majorité de la population, environ 80 %, reste attachée au paiement en liquide. Parallèlement, les points d’accès aux espèces évoluent fortement : baisse du nombre de DAB, montée des automates multiservices et usage du guichet pour les opérations plus sensibles ou les montants atypiques.
Le retrait au guichet répond donc à plusieurs besoins : obtenir une somme élevée en une seule fois, contourner un plafond de carte, retirer sans carte bancaire, ou encore disposer de billets dans certaines coupures. Les modalités changent selon le type de banque (traditionnelle ou en ligne), le montant demandé, le support utilisé (bordereau, chèque de caisse, carte), voire le canal de validation (SMS, application mobile, jeton numérique).
Pourquoi choisir le guichet plutôt que le distributeur automatique ?
Alors que le parc de DAB diminue (44 123 DAB en 2023, soit une baisse de 4,6 % sur un an et près de 10 000 machines en moins depuis 2018), le guichet redevient un point d’accès stratégique pour les personnes qui gèrent encore une partie de leur budget en espèces. Seules 18,6 % des communes disposent d’un DAB, ce qui accentue le rôle des agences bancaires et des solutions alternatives.
Le guichet offre plusieurs avantages par rapport au retrait classique au distributeur. Le client interagit avec un agent, ce qui limite les erreurs de montant, permet de demander des billets dans certaines coupures (par exemple beaucoup de petites coupures pour une caisse de commerce), et de poser des questions sur la situation du compte, les plafonds ou les opérations en cours.
Les principaux atouts du retrait en agence
Le retrait au guichet répond à des cas d’usage précis que le DAB ne gère pas toujours correctement. Il s’adresse autant aux particuliers qu’aux professionnels, notamment ceux qui manipulent du liquide pour leur activité (commerçants, artisans, professions libérales).
- Plafonds de retrait plus élevés que sur les DAB, surtout pour les clients fidèles ou les comptes bien provisionnés.
- Accompagnement humain pour vérifier le solde, expliquer le fonctionnement des plafonds, sécuriser un retrait inhabituel.
- Retrait sans carte bancaire via chèque à ordre, chèque de caisse, bordereau spécifique ou dispositif de retrait sans carte.
- Gestion de montants élevés avec préparation en agence, parfois sur commande, pour éviter les problèmes de disponibilité de billets.
- Choix des coupures (petits billets, billets moyens, mélange) utile pour constituer une caisse ou payer plusieurs fournisseurs.
Les guichets restent aussi le lieu privilégié pour les clients qui rencontrent des difficultés avec le numérique ou qui n’ont pas l’habitude des interfaces de DAB. Dans ces situations, l’employé de banque accompagne pas à pas, depuis la vérification de l’identité jusqu’à la remise des espèces.
Les différentes modalités pour retirer de l’argent au guichet
Un retrait au guichet ne se fait pas toujours avec une carte bancaire. Les banques traditionnelles mettent en place plusieurs supports pour adapter l’opération à la situation du client, au montant et au niveau de sécurité exigé. Chaque support déclenche une procédure interne spécifique, avec des vérifications supplémentaires pour les montants élevés.
Les modalités de retrait traditionnelles en agence regroupent :
- le chèque à ordre personnel,
- le chèque de caisse,
- le bordereau de retrait,
- la carte de retrait à usage unique ou jeton de retrait.
Retrait avec chèque à ordre personnel
Le chèque à ordre personnel consiste à établir un chèque à son propre nom, tiré sur son compte, puis à le présenter au guichet pour encaissement immédiat en espèces. Le conseiller ou le caissier vérifie le chèque, l’identité du porteur et la provision disponible sur le compte.
Cette méthode sert souvent pour des retraits intermédiaires, lorsque le client n’a pas sa carte ou souhaite encadrer l’opération par une trace écrite plus formelle. Le chèque à ordre reste un moyen de paiement scriptural, ce qui renforce la traçabilité des fonds et facilite le suivi en cas de contestation.
Retrait avec chèque de caisse
Le chèque de caisse est un chèque émis par la banque elle-même, tiré sur son propre compte. Il intervient principalement pour des montants significatifs ou des transactions sensibles (acquisition d’un véhicule, acompte important, remise à un notaire…). L’émission du chèque de caisse suppose un débit effectif du compte du client, la banque garantissant alors la provision.
Pour transformer ce chèque de caisse en espèces, le client se présente au guichet avec une pièce d’identité et le document original. Selon les politiques internes et les seuils de sécurité, la banque remet les billets immédiatement ou planifie un retrait à une date précise pour organiser l’approvisionnement de la caisse.
« Le chèque de caisse constitue un instrument de paiement sécurisé : la provision est prélevée lors de l’émission et la banque s’engage sur le paiement. En contrepartie, les procédures de retrait en espèces s’effectuent dans un cadre renforcé pour limiter les risques de fraude et de blanchiment de capitaux. »
Retrait avec bordereau de retrait
Le bordereau de retrait est un formulaire papier mis à disposition en agence. Le client y indique son identité, le numéro du compte à débiter, le montant souhaité et signe le document. Le caissier procède ensuite au retrait et remet les espèces contre vérification d’identité.
Cette modalité vise surtout les clients détenteurs d’un compte courant qui souhaitent un retrait simple, parfois sans carte, mais avec un contrôle systématique par l’employé de banque. Les bordereaux contribuent à la traçabilité des opérations, car ils restent archivés en interne avec la signature et le détail de la transaction.
Carte de retrait à usage unique et dispositifs spéciaux
Certains établissements mettent à disposition des cartes de retrait à usage unique ou des supports temporaires, souvent reliés à des services numériques. L’objectif : autoriser un retrait ciblé, avec un plafond précis, sans fournir la carte bancaire principale.
Par exemple, un parent peut générer un retrait unique pour un enfant, ou un titulaire peut autoriser un proche à retirer une somme encadrée. Cette approche limite le risque en cas de perte ou de vol, tout en offrant une certaine souplesse dans la gestion des espèces.
Banques traditionnelles vs banques en ligne : quelles différences au guichet ?
Les banques traditionnelles et les banques en ligne n’offrent pas le même accès au guichet. Les premières disposent d’un réseau d’agences physiques, avec hôtesses d’accueil, guichetiers et parfois caisses dédiées. Les secondes fonctionnent principalement à distance et n’ouvrent que rarement l’accès au guichet d’un réseau partenaire.
Le tableau suivant synthétise les principales différences liées au retrait d’espèces, que ce soit en agence ou via DAB :
| Critère | Banques traditionnelles | Banques en ligne |
|---|---|---|
| Retrait au guichet | Disponible dans l’agence de référence, service central | Service au guichet rare, voire inexistant |
| Retrait au guichet dans une autre agence | Souvent possible mais avec frais ou conditions | Généralement non prévu |
| Retrait DAB en France | Entre 2 et 5 retraits gratuits, puis 1–3 € par retrait | Gratuits et illimités sur une large plage de DAB |
| Retrait DAB en zone euro | Frais fréquents, souvent 2–4 % du montant | Généralement gratuit ou très limité en frais |
| Plafonds de retrait carte | Plafonds plus élevés, modulables avec le conseiller | Plafonds plus faibles, réglages via l’application |
| Retrait sans carte | Chèque à ordre, chèque de caisse, bordereau, dispositifs internes | Quelques solutions via partenaires, mais usage restreint |
| Frais de retrait à l’international | En général 2–4 % du montant | Environ 0–2 % selon la carte et la zone |
Les banques traditionnelles permettent donc un retrait au guichet gratuit dans l’agence de référence, avec une certaine souplesse pour les montants élevés. En revanche, un retrait dans une autre agence du même réseau entraîne souvent des frais ou un traitement plus contraignant. Les banques en ligne s’appuient surtout sur les DAB et sur les retraits en France et en zone euro, souvent sans frais sur une large plage d’opérations.
Procédure étape par étape : comment se déroule un retrait au guichet ?
Le déroulé d’un retrait au guichet suit une trame assez stable, même si chaque banque applique ses propres règles internes. L’enjeu pour le client consiste à anticiper les justificatifs, respecter les délais pour les montants importants et choisir la méthode la plus adaptée à son besoin du moment.
1. Préparer la visite à l’agence
Avant de se présenter au guichet, le client vérifie plusieurs éléments : solde disponible, présence de découverts autorisés, plafonds de retrait habituels, indication de l’agence de rattachement sur le contrat ou sur l’espace client. Un appel préalable au centre de relation client ou à l’agence clarifie souvent les montants possibles sur simple présentation et ceux qui exigent une commande.
Pour un retrait élevé, au-delà de 1 000 € (seuil fréquemment considéré comme « montant important » par les banques traditionnelles), l’agence demande parfois une prise de rendez-vous. Cela permet d’organiser la logistique des espèces et de mener, si nécessaire, des contrôles complémentaires au titre de la lutte contre le blanchiment et le financement du terrorisme.
2. Documents à présenter au guichet
Le jour du retrait, le client se rend à l’agence muni de :
- sa pièce d’identité officielle (carte nationale d’identité, passeport, titre de séjour en cours de validité),
- sa carte bancaire liée au compte ou, à défaut, du numéro de compte complet,
- pour certaines opérations, du chèque à ordre personnel ou du chèque de caisse déjà complété,
- éventuellement d’un justificatif lié à l’origine ou à la destination des fonds pour les montants jugés très élevés.
L’agent d’accueil ou le guichetier enregistre ensuite la demande, vérifie l’identité, ouvre la fiche client, contrôle le solde et la cohérence du retrait au regard de l’historique du compte. Pour un retrait inhabituel, le conseiller peut demander des précisions sur l’usage prévu des liquidités, afin de s’assurer de la conformité avec les obligations réglementaires.
3. Validation de l’opération et remise des fonds
Une fois la demande validée, la caisse prépare les billets. Selon les banques, le client choisit les coupures ou accepte une répartition standard. L’agent compte les billets devant le client, puis invite celui-ci à compter à son tour avant de signer le bordereau ou le reçu final.
Le retrait est immédiatement débité du compte, et l’opération apparaît dans l’historique, au même titre qu’une opération carte ou un virement. En cas de retrait par chèque à ordre ou chèque de caisse, l’image du chèque reste conservée par la banque comme pièce justificative.
Montants importants : délais, plafonds et contrôles renforcés
Les banques traditionnelles traitent différemment les retraits de grands montants. Dès que la somme dépasse un seuil interne, souvent autour de 1 000 €, la procédure change : préavis demandé, approvisionnement spécifique de la caisse, questions sur l’usage prévu des fonds et parfois échange avec le directeur d’agence.
Délais pour les retraits élevés
Pour les banques disposant d’une agence de référence, la plupart des montants standards sont disponibles immédiatement. En revanche, pour des sommes plus élevées, le délai habituel tourne autour de 1 à 2 jours ouvrés. Ce délai couvre :
- le transfert d’espèces depuis un autre site,
- la coordination avec la société de transport de fonds,
- les vérifications de conformité internes.
Pour certains montants très significatifs, l’agence peut proposer une remise partielle aujourd’hui et un complément ultérieurement. Cette répartition limite les risques de manipulation de gros volumes de billets et répartit la charge sur plusieurs jours.
Plafonds de retrait au guichet
Les plafonds de retrait au guichet ne sont pas toujours clairement indiqués dans la documentation commerciale. Ils dépendent du profil client, de la nature du compte, de l’historique des opérations et des règles propres à la banque. De manière générale :
- les plafonds de retrait au guichet sont plus élevés que ceux des DAB,
- les clients « haut de gamme » ou professionnels bénéficient souvent de marges supplémentaires,
- les comptes sous surveillance (incidents, découverts non régularisés, contentieux) se voient appliquer des limitations plus strictes.
Une discussion directe avec le conseiller permet d’ajuster un plafond de façon ponctuelle, par exemple pour financer un achat en liquide ou pour constituer un fonds de caisse. Cette demande s’accompagne parfois d’une note au dossier et d’une mention dans les systèmes de contrôle.
Contrôles réglementaires et traçabilité
Les banques sont tenues de respecter les règles relatives à la lutte contre le blanchiment de capitaux et le financement du terrorisme. Les retraits d’espèces volumineux, répétitifs ou inhabituels attirent une attention particulière. L’établissement doit être en mesure de justifier que les fonds proviennent d’une source licite et que l’usage n’entre pas dans un schéma frauduleux.
« Les établissements de crédit mettent en œuvre des dispositifs de vigilance renforcée pour les opérations d’un montant élevé ou présentant un caractère inhabituel. Ils vérifient l’origine et la destination des fonds et, le cas échéant, déclarent les opérations suspectes auprès de Tracfin. » (Interprétation des obligations issues du Code monétaire et financier)
Concrètement, un retrait massif peut entraîner :
- un questionnement sur la finalité de l’opération,
- une demande de justificatifs (facture, compromis de vente, contrat),
- une trace particulière dans les systèmes internes de la banque,
- une éventuelle déclaration à l’administration compétente si l’opération semble incohérente avec le profil du client.
Retraits gratuits, frais au guichet et coûts cachés
En agence, le retrait au guichet demeure généralement gratuit dans l’agence de rattachement pour les banques traditionnelles. En revanche, plusieurs types de coûts indirects se cachent derrière cette gratuité apparente : frais dans une autre agence, commissions sur certains moyens de retrait, facturation récurrente pour des services spécifiques.
Les données comparatives montrent que :
- les banques traditionnelles incluent souvent 2 à 5 retraits DAB gratuits par mois, puis facturent 1 à 3 € par retrait supplémentaire,
- les retraits à l’étranger entraînent des frais proportionnels, en général 2 à 4 % du montant,
- les banques en ligne adoptent une logique différente, avec des retraits DAB gratuits illimités en France et des frais plus modérés à l’étranger (0–2 %).
Au guichet, des frais spécifiques apparaissent parfois pour :
- le retrait dans une agence autre que celle de rattachement,
- le traitement de certains chèques de caisse,
- la mise à disposition exceptionnelle d’espèces en grande quantité (service de commande spéciale),
- les dossiers clients sous mesure particulière (saisie, contentieux, tutelle).
Solutions de retrait sans carte : services spécifiques en agence
Plusieurs groupes bancaires déploient des dispositifs de retrait sans carte, souvent adossés à un service numérique sécurisé. Ces solutions répondent à des situations concrètes : carte perdue, volée, en opposition, oubli du portefeuille, besoin de transmettre de l’argent de façon encadrée à un proche.
Smart Retrait Banque Populaire
Le Smart Retrait de Banque Populaire repose sur un jeton numérique généré dans l’application bancaire. Ce jeton permet de retirer des espèces au distributeur ou, selon les configurations locales, de faciliter une opération au guichet sans utiliser la carte physique.
La procédure d’activation varie selon le mode de validation :
- par SMS, un délai d’activation pouvant aller jusqu’à 72 heures est annoncé,
- par Secur’Pass (validation via l’application), l’activation intervient sans délai supplémentaire.
Le client choisit alors un montant, génère un jeton à usage limité et présente ce jeton au distributeur ou à l’agent, qui réalise la remise en espèces dans le cadre habituel de contrôle d’identité.
E-retrait Crédit Mutuel
Le E-retrait du Crédit Mutuel permet d’effectuer un retrait d’espèces sans carte grâce à un code ou une référence générée via l’espace client. Cette fonction s’utilise principalement sur les automates, mais elle accompagne aussi les démarches en agence lorsque le client signale une perte de carte ou une situation d’urgence.
L’intérêt de ce type de service réside dans la limitation des risques liés à la carte principale : en cas de vol, un blocage rapide est possible tout en conservant une solution d’accès aux fonds. Les montants et la durée de validité des codes sont restreints, ce qui réduit la surface d’exposition à la fraude.
« Les services de retrait sans carte offrent une continuité d’accès aux espèces en cas d’aléa (carte perdue ou en opposition). Ils fonctionnent sur la base d’autorisations ponctuelles, limitées dans le temps et dans le montant, avec une authentification renforcée via l’application ou un SMS sécurisé. »
Évolution des accès aux espèces : guichets, DAB et nouveaux automates
Le paysage des retraits d’espèces évolue rapidement. Alors que le nombre de DAB diminue, de nouveaux formats émergent : points d’accès privatifs dans les commerces, automates multiservices, dispositifs de cashback chez les commerçants, services de retrait assisté.
En 2023, la France comptait 27 418 points d’accès privatifs dans les magasins (retraits d’espèces possibles dans certains commerces) en parallèle des 44 123 DAB. Par ailleurs, une vague d’automates multiservices se déploie : 1 000 automates installés depuis juin 2025, avec un objectif de 3 000 installations d’ici 2026. Ces automates permettent souvent de combiner dépôt, retrait, consultation de compte et autres opérations de base.
Le client dispose ainsi d’un éventail plus large de solutions :
- guichet en agence pour les opérations complexes,
- DAB pour les retraits courants,
- automates multiservices pour les zones moins denses en agences,
- points d’accès privatifs dans les commerces pour compléter l’offre en milieu rural ou périurbain.
Questions fréquentes autour du retrait au guichet
Au-delà de la procédure détaillée, plusieurs questions reviennent régulièrement lorsque les particuliers envisagent un retrait au guichet. Les réponses varient selon la banque, mais quelques repères se dégagent.
Peut-on retirer au guichet sans carte bancaire ?
Oui, les banques traditionnelles acceptent généralement les retraits sans carte, à condition de présenter :
- une pièce d’identité valide,
- un bordereau de retrait dûment complété, ou un chèque à ordre personnel,
- éventuellement un code ou un jeton numérique dans le cadre d’un service de retrait sans carte.
Le conseiller vérifie alors la cohérence de l’opération et lève les éventuels doutes avant de remettre les fonds. Dans certaines banques, un retrait sans carte en dehors de l’agence de référence reste restreint ou soumis à approbation.
Peut-on retirer au guichet dans n’importe quelle agence ?
La plupart des banques autorisent les retraits dans une agence différente de l’agence de rattachement. Néanmoins, ces opérations entraînent parfois :
- des frais spécifiques,
- des montants limités par défaut,
- des délais supplémentaires lorsqu’il s’agit de montants élevés.
Avant un déplacement dans une autre région, un appel à votre agence habituelle ou au service client permet d’organiser un retrait ponctuel dans une succursale différente, avec un plafond adapté et une consigne claire pour l’équipe locale.
Combien retirer en une seule fois au guichet ?
Le montant accessible en une fois dépend de nombreux paramètres : solde du compte, statut du client, politique de la banque, niveau de risque perçu. Les plafonds au guichet se situent en général bien au-dessus des plafonds des DAB, mais ne sont pas illimités pour autant.
Pour un besoin ponctuel conséquent, il est judicieux de :
- prévenir l’agence quelques jours avant,
- justifier l’usage envisagé en cas de somme très importante,
- pour les montants exceptionnels, examiner si une autre modalité (virement, chèque de banque, séquestre notarial) ne serait pas plus adaptée.
Retrait au guichet et suivi budgétaire
Les retraits en espèces au guichet réduisent parfois la lisibilité du budget, car les paiements ultérieurs n’apparaissent plus en détail dans l’historique de compte. Pour garder un suivi précis, plusieurs habitudes s’avèrent utiles :
- noter la destination prévue de chaque retrait important,
- réaliser un relevé manuscrit ou numérique des dépenses réglées en liquide,
- utiliser les catégories proposées par certaines applications bancaires pour marquer les retraits.
Cette discipline évite la sensation de « trou noir » dans les comptes et facilite le dialogue avec la banque en cas de question ultérieure sur les flux d’espèces.




