
Garder un peu d’argent liquide chez soi rassure, surtout quand les réseaux bancaires connaissent des pannes ou que l’on veut réagir vite à un imprévu. Pourtant, une simple mauvaise cachette suffit à transformer ce petit matelas de sécurité en source de stress permanent.
Entre les cambriolages ciblés, les exclusions de garantie d’assurance et les erreurs de rangement, choisir la bonne planque demande une vraie stratégie. Certaines habitudes des Français, les statistiques sur les vols et le cadre légal donnent des repères très concrets… à condition de savoir les lire.
| Catégorie | Idée essentielle |
| Sécurité 🏠 | Privilégier des lieux discrets uniquement comme mesure temporaire, sans remplacer un vrai moyen de stockage sécurisé. |
| Choix de la planque | Utiliser des espaces du quotidien peu évidents mais non essentiels, en évitant tout endroit fragile ou exposé. |
| Accès | Opter pour un emplacement accessible pour vous mais difficile à repérer par un visiteur inattentif. |
| Précautions 🔐 | Toujours garder trace de l’endroit choisi et éviter de multiplier trop de cachettes pour ne pas perdre le contrôle. |
Pourquoi tant de Français cachent encore de l’argent liquide chez eux
Le rapport des Français à l’argent liquide reste très fort, malgré la montée en puissance du paiement par carte, du sans contact et des applications de paiement mobile. Les études récentes montrent un attachement profond aux billets et aux pièces, non seulement pour les dépenses courantes, mais aussi comme réserve de valeur à domicile.
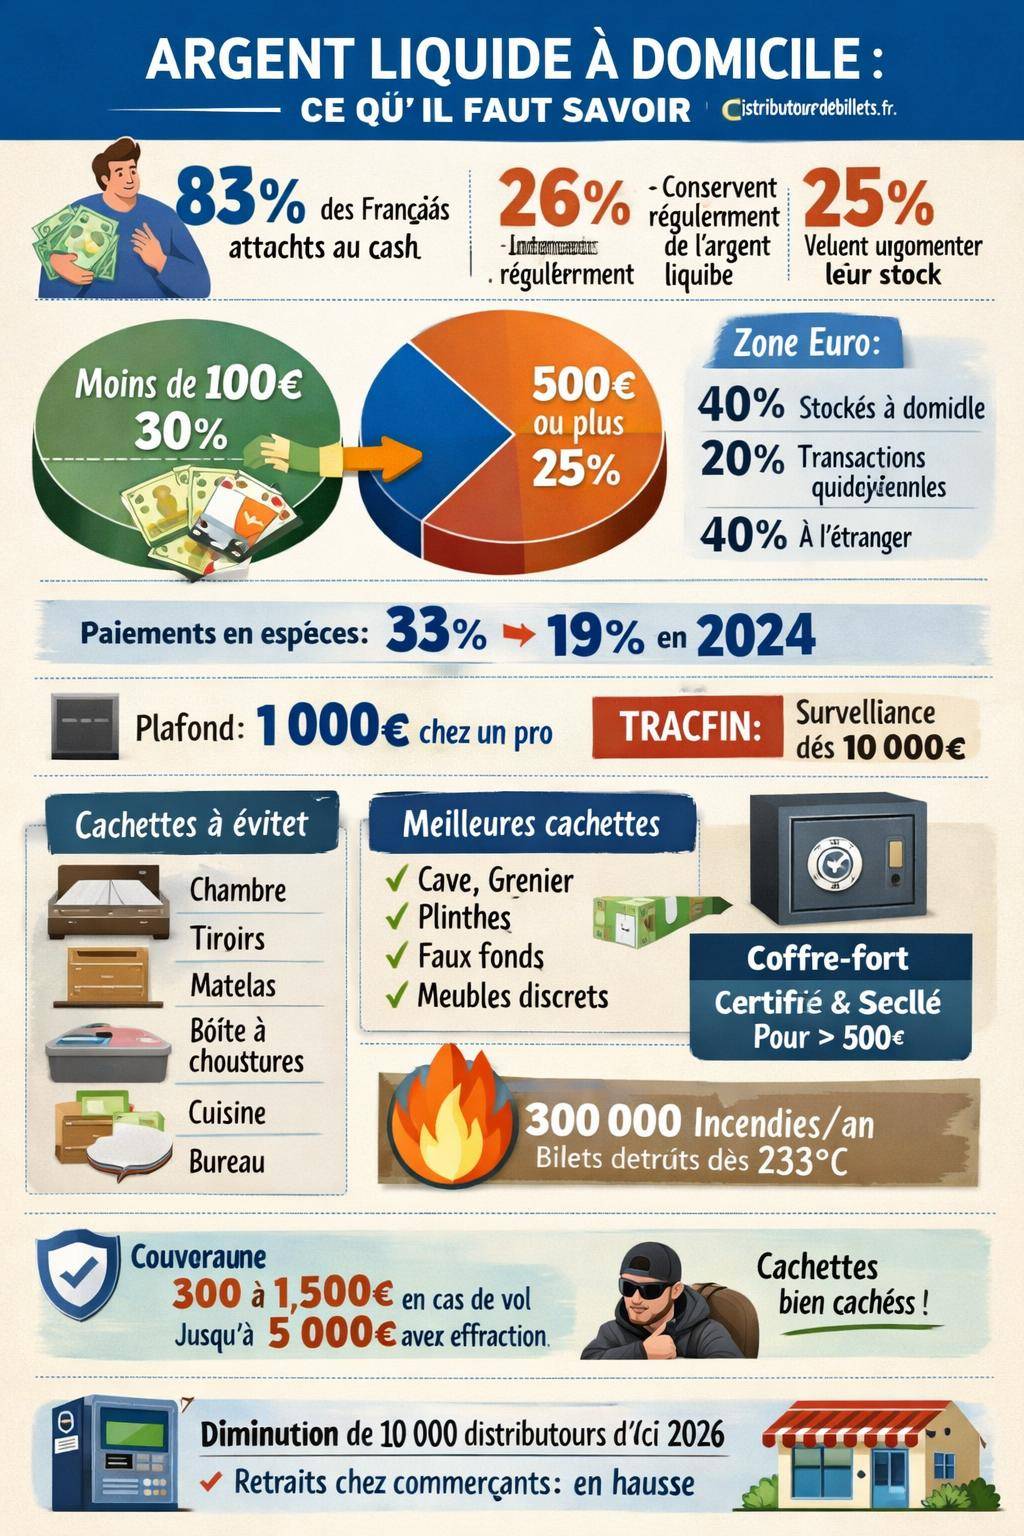
Les données disponibles sont parlantes : environ 83 % des Français déclarent rester attachés aux espèces. Une partie significative de la population continue donc à stocker des billets chez soi, en complément des comptes bancaires traditionnels.
D’après les chiffres fournis :
- 26 % des Français conservent de l’argent liquide à domicile de façon régulière.
- 25 % souhaiteraient encore augmenter la part de cash qu’ils gardent chez eux.
- Environ 30 % stockent moins de 100 €, ce qui correspond à un petit secours immédiat.
- Près de 25 % gardent 500 € ou plus en billets chez eux, ce qui commence à représenter un enjeu financier réel.
- 80 % des ménages qui conservent des espèces le font sous forme de billets plutôt que de pièces.
La Banque centrale européenne (BCE) conseille un matelas de sécurité compris entre 70 € et 100 € en liquide pour parer aux imprévus du quotidien. Dans la pratique, de nombreux foyers dépassent largement ces montants, notamment par méfiance envers le système bancaire ou par goût pour la discrétion.
Argent liquide et maison : usages, limites et tendances actuelles
L’argent liquide ne sert plus uniquement à payer le pain ou le marché. Une partie croissante des billets circule hors des canaux visibles, en France comme dans l’ensemble de la zone euro. Ce phénomène porte un nom : la thésaurisation, c’est‑à‑dire le stockage de billets comme réserve de valeur, en dehors des comptes bancaires.
Les données récentes indiquent que dans l’ensemble de la zone euro :
- Environ 40 % des billets en circulation seraient conservés au domicile ou dans des lieux privés.
- Environ 20 % servent réellement aux transactions quotidiennes.
- Les 40 % restants sont stockés à l’étranger, notamment dans les pays où l’euro est utilisé comme monnaie de réserve.
En France, les habitudes de paiement ont beaucoup évolué en dix ans. En 2024, la carte représente environ 48 % des paiements, contre 43 % pour les espèces. Sur une décennie, la part du cash a reculé d’environ 25 points. Pourtant, pour les petits montants et les transactions de proximité, l’espèce reste bien présente.
Les paiements en espèces dans les transactions courantes sont passés :
- de 33 % en 2012,
- à 24 % en 2019,
- puis 19 % en 2024.
Autrement dit, les espèces circulent moins au quotidien, mais restent très stockées. Ce paradoxe nourrit la question centrale de cet article : où cacher son argent liquide chez soi, sans augmenter les risques ?
Pour un panorama plus global sur la gestion de cash domestique, un guide dédié à l’argent liquide chez soi offre un complément utile à ce contenu focalisé sur les cachettes.
Ce que les cambrioleurs fouillent en priorité : les pires cachettes à éviter
Avant de parler des bonnes cachettes, un détour par les mauvaises paraît indispensable. Les cambrioleurs connaissent par cœur les réflexes les plus répandus. Ils ciblent systématiquement certains endroits de la maison, parfois en quelques minutes seulement.
Les statistiques de cambriolage montrent des schémas d’intervention très similaires d’un logement à l’autre. Les malfaiteurs vont droit aux zones où les habitants rangent bijoux, enveloppes d’argent et objets de valeur faciles à revendre.
Les pièces et meubles systématiquement fouillés
Les lieux suivants figurent presque toujours en tête de liste lors d’un cambriolage :
- Chambre principale : tiroirs de table de nuit, dessous de matelas, boîtes à bijoux, coffrets décoratifs.
- Armoires et placards : boîtes à chaussures, boîtes en haut des placards, vêtements suspendus avec poches garnies.
- Cuisine : tiroir à couverts, boîtes de biscuits, pots à biscuits, bocal à sucre, pots à ustensiles.
- Bureau : tiroirs du bureau, classeurs, enveloppes non fermées, faux livres évidés trop visibles.
Ces emplacements restent pratiques pour l’habitant… et tout aussi commodes pour un cambrioleur qui agit vite. Y laisser de grosses sommes en liquide revient à les offrir sur un plateau.
Les cachettes “cliché” que les voleurs connaissent par cœur
Certaines cachettes reviennent si souvent dans les témoignages d’enquête que les équipes de police les citent régulièrement lors des campagnes de prévention. Elles ne résistent pas plus de quelques secondes à une fouille méthodique.
Par exemple :
- sous le matelas ou sous le lit ;
- dans les chaussettes ou sous‑vêtements rangés au même endroit ;
- dans une boîte à chaussures en haut du placard ;
- dans un pot de farine, de riz ou de sucre de la cuisine ;
- dans un faux livre au milieu d’une petite bibliothèque ;
- dans le congélateur, emballé dans une boîte alimentaire.
Ces idées rassurent, car elles paraissent originales à l’échelle d’un foyer. En réalité, elles font partie de la base de données mentale de tout cambrioleur expérimenté.
« La plupart des gens pensent être les seuls à avoir eu l’idée de glisser des billets dans un paquet de pâtes ou derrière un tiroir. En pratique, les malfaiteurs connaissent ces endroits par cœur et ne mettent pas longtemps à les fouiller. »
— Témoignage d’un officier de police spécialisé dans les cambriolages
Tableau récapitulatif des “mauvaises” cachettes
| Cachette | Pourquoi elle pose problème | Niveau de risque |
|---|---|---|
| Sous le matelas / dans la table de nuit | Vérifié quasi systématiquement pendant un cambriolage | Très élevé |
| Boîte à chaussures dans l’armoire | Réflexe classique, facile à repérer et à emporter | Très élevé |
| Pot de farine, riz ou sucre | Cachette très répandue, surtout en cuisine | Élevé |
| Congélateur, boîte alimentaire | Planque connue, risque d’humidité et de détérioration des billets | Élevé |
| Faux livre classique | Objet reconnaissable au premier coup d’œil, fouillé rapidement | Élevé |
| Enveloppe dans un tiroir de bureau | Trop accessible, repérable en quelques secondes | Élevé |
Cadre légal : a‑t‑on le droit de stocker de grosses sommes en espèces chez soi ?
Contrairement à une idée répandue, aucune limite légale ne plafonne le montant d’argent liquide que l’on peut garder à domicile. La loi française n’interdit pas la détention de billets chez soi, que ce soit dans un coffre, un meuble ou une cachette murale.
En revanche, plusieurs règles encadrent l’origine et l’usage de ces fonds. Elles ont un impact direct dès que l’on retire de grosses sommes, que l’on effectue des dépôts répétés ou que l’on réalise un paiement important en espèces.
Les principaux seuils à connaître
Le cadre en vigueur repose notamment sur des seuils chiffrés, qui déclenchent des obligations de justification ou des signalements par les banques.
| Règle | Seuil | Conséquences |
|---|---|---|
| Justification de l’origine des fonds | 10 000 € | Banque et administration peuvent demander des justificatifs en cas de retraits ou dépôts importants |
| Signalement TRACFIN (lutte contre le blanchiment) | 10 000 € de dépôts en espèces par mois | La banque signale automatiquement les mouvements suspects ou répétés |
| Paiement en espèces à un professionnel | 1 000 € maximum | Au‑delà, obligation d’utiliser un moyen de paiement traçable (virement, carte…) |
| Acte écrit entre particuliers | 1 500 € | Au‑delà, un écrit est requis pour sécuriser la transaction |
La détention à domicile n’est donc pas en cause. Les autorités se concentrent surtout sur la circulation de sommes importantes, en particulier lorsque les flux restent difficiles à justifier.
« Conserver des billets chez soi n’est pas illégal. En revanche, l’origine des fonds et les mouvements importants en espèces doivent rester explicables et traçables. »
— Rappel synthétique inspiré des recommandations de l’administration fiscale
Pour ceux qui souhaitent approfondir ces aspects, un contenu dédié à la limite d’argent liquide et aux plafonds de paiement en espèces permet d’aller plus loin sur la dimension réglementaire.
Assurance habitation et argent liquide : jusqu’où êtes‑vous vraiment couvert ?
La protection de l’argent liquide en cas de cambriolage, d’incendie ou de sinistre ne dépend pas uniquement de la cachette. Le contrat d’assurance habitation fixe un cadre précis, souvent mal compris, qui limite fortement l’indemnisation des espèces.
Les études montrent que les incendies domestiques restent fréquents en France, avec environ 300 000 sinistres par an. Les billets brûlent à partir d’une température proche de 233 °C. Un feu domestique dépasse largement ce seuil, ce qui rend les espèces extrêmement vulnérables.
Plafonds de prise en charge de l’espèce
La plupart des contrats d’assurance habitation prévoient une indemnisation très encadrée. En cas de vol simple, le plafond dédié à l’argent liquide reste généralement bas :
- souvent entre 300 € et 1 500 € pour le vol d’espèces ;
- dans certains contrats mieux dotés, la couverture du « vrai vol » (vol caractérisé avec effraction ou agression) peut monter entre 2 000 € et 5 000 €.
Au‑delà de ces montants, la somme non couverte est perdue. Une planque efficace limite donc le risque de vol… mais ne remplace jamais une analyse précise des garanties d’assurance.
Comparatif : espèces, compte bancaire et coffre‑fort
Pour raisonner sereinement, il aide de comparer les différentes solutions de conservation des valeurs : argent liquide libre, compte bancaire classique, coffre‑fort (domicile ou banque).
| Solution | Atouts principaux | Limites / risques |
|---|---|---|
| Argent liquide caché chez soi | Accès immédiat, anonymat, autonomie en cas de panne bancaire | Risque de vol, d’incendie, couverture d’assurance limitée |
| Compte bancaire | Sécurité juridique, traçabilité, protection des dépôts, pas de gestion physique | Dépendance au système bancaire, restrictions sur les retraits en cas de crise |
| Coffre‑fort à domicile | Protection renforcée contre vol et incendie si modèle adapté | Coût du matériel, nécessite une installation sérieuse, pas toujours couvert par l’assurance sans déclaration |
| Coffre bancaire | Lieu sécurisé, environnement contrôlé, dissuasion élevée | Accès limité aux horaires d’agence, frais de location, confidentialité relative |
Pour ceux qui envisagent de stocker des sommes plus élevées chez eux, un contenu spécifique sur le coffre‑fort pour argent liquide permet d’examiner les modèles, les normes de sécurité et les bonnes pratiques d’installation.
Quel montant garder chez soi : équilibre entre sécurité et autonomie
Les données collectées montrent qu’en 2024, 30 % des ménages gardent moins de 100 € en espèces chez eux. Ce niveau correspond à un matelas de sécurité minimal, en ligne avec les recommandations de la Banque centrale européenne (70 à 100 €).
En parallèle, environ 25 % des ménages conservent 500 € ou plus. Au‑delà, la question ne se résume plus au confort : elle touche à la gestion du risque, à la vulnérabilité du logement, mais aussi à la capacité à justifier l’origine des fonds en cas de contrôle ultérieur.
Comment définir son “matelas de sécurité” en liquide
Pour calibrer ce montant, plusieurs critères entrent en jeu :
- le niveau de confiance dans la banque et les moyens de paiement électroniques ;
- la fréquence des pannes réseau vécues dans le quotidien (zones rurales, problèmes d’infrastructure) ;
- les dépenses imprévues à régler immédiatement (artisan, médecin, garde d’enfant, transport) ;
- la solidité de la protection physique du logement (porte, alarme, voisinage, présence régulière) ;
- la couverture d’assurance disponible pour les espèces.
Une répartition raisonnable consiste souvent à garder un montant limité, accessible rapidement pour les urgences, et à placer le reste sur des supports sécurisés (compte courant, livret, coffre bancaire ou coffre‑fort homologué).
Les meilleures cachettes chez soi : principes généraux
Une bonne cachette ne repose pas uniquement sur l’originalité. Elle suit une logique précise, qui combine plusieurs leviers de sécurité. L’objectif reste simple : rendre la découverte des billets coûteuse en temps, en effort et en prise de risque pour le cambrioleur.
Plusieurs principes guident la réflexion :
- Ne jamais concentrer tout l’argent au même endroit ;
- Éviter les zones fouillées systématiquement (chambre principale, bureau évident) ;
- Utiliser des cachettes qui ne ressemblent pas à des cachettes (dissimulation dans l’ordinaire) ;
- Rester capable de retrouver les emplacements sans hésitation, même sous stress ;
- Limiter les personnes informées de l’existence exacte des planques.
Fausse bonne idée : la cachette trop sophistiquée
Un dispositif ultra‑complexe, difficile à ouvrir, n’améliore pas toujours la sécurité. Si vous rencontrez une urgence, un système trop élaboré peut devenir un obstacle. Une planque efficace conjugue discrétion, accessibilité raisonnable et résistance à une fouille rapide.
Exemples de cachettes plus stratégiques dans chaque pièce
Les emplacements suivants ne constituent pas des garanties absolues, mais ils exploitent mieux les habitudes des cambrioleurs et la configuration typique d’un logement. L’idée n’est pas d’installer toutes ces cachettes, mais de s’en inspirer pour construire une stratégie sur mesure.
Dans le salon et les pièces de vie
Le salon concentre souvent l’électronique, les consoles, la télévision et parfois les objets de valeur visibles. Les voleurs s’y intéressent, mais ils restent souvent plus focalisés sur ce qui se transporte facilement que sur les recoins de mobilier ordinaires.
Quelques idées de dissimulation :
- Compartiment discret dans un meuble TV ou bibliothèque, dissimulé derrière un fond amovible peu visible.
- Fausse séparation à l’intérieur d’un cadre photo épais, sans aspect clinquant.
- Utilisation de mobilier bas de gamme ou ancien pour cacher une petite somme (les voleurs ciblent plutôt les meubles de valeur).
Ces astuces restent efficaces si le logement ne donne pas l’impression globale de cacher un trésor. Plus un appartement ou une maison semble modestement équipé, moins le cambrioleur aura tendance à fouiller longuement chaque recoin.
Dans la cuisine et les pièces d’eau : jouer la discrétion, pas l’originalité
La cuisine fait partie des lieux visités, mais les voleurs y recherchent surtout de l’argent vite accessible, dans les tiroirs habituels ou les pots trop évidents. L’objectif consiste à se fondre dans le paysage, sans attirer l’attention.
Exemples de dissimulation plus réfléchie :
- Faux fond fixé à l’intérieur d’un meuble bas peu accessible, derrière des casseroles lourdes.
- Cache discrète dans la plinthe d’un meuble de cuisine, si la configuration le permet.
- Enveloppe étanche intégrée dans un élément de plomberie apparent (sous évier), sans gêner l’accès aux tuyaux.
Dans la salle de bain, les cambrioleurs peuvent jeter un œil rapide, mais ils y recherchent surtout bijoux, parfums haut de gamme, médicaments de valeur. Une dissimulation sous un revêtement ou un meuble fixé au mur reste moins évidente, à condition de conserver un aspect totalement banal.
Dans les espaces techniques : caves, greniers, locaux annexes
Les dépendances restent parfois négligées par les cambrioleurs pressés, surtout lorsqu’elles paraissent peu entretenues. Cette zone peut donc accueillir un montant plus élevé, à condition de maîtriser les risques de feu, d’humidité et de rongeurs.
Pistes possibles :
- Boîte métallique vissée derrière une étagère fixée au mur, masquée par des cartons ou des outils.
- Compartiment dissimulé dans un faux conduit ou une gaine technique non utilisée.
- Petit coffret encastré dans un mur de cave ou de grenier, recouvert d’une couche de peinture ou de poussière naturelle.
Dans ce type d’espace, l’attention doit surtout se concentrer sur la résistance au feu et à la corrosion. Un contenant ignifuge ou métallique correctement isolé protège les billets des principaux risques matériels.
Coffre‑fort chez soi : quand et comment y recourir pour son argent liquide
Lorsque les montants conservés dépassent quelques centaines d’euros, la question du coffre‑fort domestique se pose régulièrement. Ce dispositif renforce nettement la protection contre l’effraction et l’incendie, mais seulement s’il respecte certains critères.
Choisir un coffre adapté aux espèces
Un coffre destiné à recevoir de l’argent liquide se choisit selon plusieurs paramètres techniques :
- la norme de sécurité (résistance à l’effraction mesurée, certification éventuelle) ;
- la résistance au feu (durée pendant laquelle le contenu reste protégé à haute température) ;
- le système de fixation (scellement au mur ou au sol, ancrages solides) ;
- le type d’ouverture (mécanique, électronique, combinaison), en tenant compte de la facilité d’usage.
Un coffre mal fixé ou simplement posé dans une armoire fournit une illusion de sécurité. Un cambrioleur outillé peut l’emporter en quelques minutes, puis l’ouvrir à l’abri des regards.
Combiner coffre‑fort et cachettes secondaires
Une stratégie courante consiste à placer l’essentiel des économies en espèces dans un coffre‑fort, tout en conservant quelques billets dans des cachettes secondaires. En cas de cambriolage, ces petites sommes peuvent limiter la fouille agressive, tandis que le cœur de l’épargne reste protégé.
Pour approfondir ce sujet, un dossier complet sur le choix d’un coffre‑fort pour argent liquide détaille les critères techniques, les normes d’homologation et les conditions de reconnaissance par les assureurs.
Stratégies de cachettes avancées : penser comme un enquêteur
Pour améliorer sensiblement la sécurité, une approche analytique aide à se projeter dans la tête d’un cambrioleur. L’objectif consiste à identifier les zones peu rentables à fouiller et les éléments du logement qui paraissent sans intérêt immédiat.
Multiplier les cachettes en fonction des montants
Une répartition par paliers apporte une protection supplémentaire :
- Petite somme (50 à 150 €) : planque accessible, proche du lieu de vie principal, pour l’urgence.
- Montant intermédiaire (150 à 500 €) : emplacement plus discret, dans une zone moins évidente, nécessitant un peu de temps pour y accéder.
- Somme plus élevée (au‑delà de 500 €) : coffre‑fort ou cachette renforcée dans une zone technique ou murale préparée.
Cette organisation évite de tout perdre en cas de cambriolage partiel ou de découverte d’une seule cachette.
Utiliser la “psychologie de la fouille”
La majorité des cambriolages restent rapides. Les voleurs consacrent rarement plus d’une quinzaine de minutes à un logement standard. Ils ciblent donc en priorité les zones à rendement élevé. Exploiter ce point revient à privilégier :
- les espaces qui demandent un effort physique (déplacement de meubles lourds, accès en hauteur) ;
- les éléments qui semblent banals ou peu intéressants (vieilles étagères, cartons visiblement anciens) ;
- les zones secondaires éloignées des trajectoires évidentes (grenier poussiéreux, cave encombrée).
Une cachette qui demande plusieurs minutes de démontage discret devient moins rentable pour un intrus pressé, qui craint de se faire surprendre.
« Le temps est l’ennemi du cambrioleur. Plus une cachette oblige à ralentir la fouille, plus elle réduit les chances que l’argent soit trouvé. »
— Synthèse des observations issues de dossiers de cambriolage
Évolutions à venir : accès au cash et diminution des distributeurs
Les habitudes de stockage d’argent liquide chez soi ne se décident pas isolément. Elles s’inscrivent dans un contexte plus large, marqué par les transformations du réseau bancaire et des automates de retrait.
D’ici 2026, plusieurs tendances se confirment :
- une facilitation de l’accès au cash par des dispositifs alternatifs (commerçants offrant du retrait, nouveaux points de distribution) ;
- une baisse prévue du nombre de distributeurs automatiques de billets, estimée à environ 10 000 unités ;
- l’application de nouvelles mesures réglementaires d’ici fin 2026, touchant l’usage de l’espèce et la protection du consommateur.
Ces évolutions influencent directement la manière de gérer un stock d’espèces à domicile. Moins de distributeurs signifie parfois des retraits moins fréquents, donc des montants plus élevés gardés chez soi. À l’inverse, des facilités d’accès au cash via les commerçants peuvent encourager des réserves plus modestes.
Précautions pratiques : éviter les erreurs courantes avec ses cachettes
Au‑delà du choix d’un emplacement, plusieurs erreurs de gestion exposent inutilement l’argent liquide. Une bonne stratégie de dissimulation inclut aussi des réflexes simples au quotidien.
Limiter la tentation et les indiscrétions
Une partie des vols provient d’un cercle relativement proche : intervenants réguliers, voisins, connaissances de passage. Une indiscrétion, une habitude trop visible ou une remarque répétée suffisent à alerter un individu mal intentionné.
Quelques bonnes pratiques :
- éviter de manipuler des gros volumes de billets en présence d’autrui ;
- ne pas raconter, même sur le ton de l’humour, où l’on garde l’argent liquide ;
- ne pas laisser traîner d’enveloppes partiellement remplies ou de liasses visibles lors de rangements ;
- limiter à un cercle très restreint (voire à une seule personne de confiance) la connaissance globale du dispositif.
Gérer la mémoire des cachettes sans se perdre
Multiplier les cachettes pose une difficulté : se souvenir avec précision de chaque emplacement et du montant approximatif stocké. Oublis, déménagement, travaux ou succession compliquent ensuite la situation.
Pour éviter ces écueils :
- tenir un référentiel discret (par exemple, un document codé, sans mention explicite, rangé dans un endroit séparé) ;
- mettre à jour ce référentiel lors de chaque ajout ou retrait significatif ;
- prévoir une transmission d’information minimale à un proche de confiance, notamment pour anticiper les situations imprévues (accident, hospitalisation prolongée).
Mettre en place sa stratégie personnelle de planques à la maison
Au final, le choix de l’emplacement idéal pour cacher son argent liquide chez soi dépend toujours d’un contexte personnel : type de logement, environnement, montant stocké, tolérance au risque, rapport psychologique au cash. L’enjeu consiste à construire une stratégie cohérente plutôt qu’à accumuler des cachettes improvisées.
Une démarche structurée repose sur quelques étapes clés :
- évaluer le montant global réellement nécessaire à domicile ;
- déterminer la part à garder sous forme d’espèces et celle à laisser en banque ou en coffre ;
- choisir plusieurs sites de dissimulation, en combinant cachettes rapides et emplacements plus techniques ;
- valider la cohérence avec l’assurance habitation et, si besoin, ajuster les garanties ;
- mettre en place un suivi discret des montants et des lieux.
Pour prolonger cette réflexion, le guide général sur l’argent liquide à domicile complète les aspects très concrets abordés ici, en élargissant la perspective à la gestion globale du cash, à la fiscalité et aux alternatives bancaires.




