
Garder de l’argent liquide chez soi rassure, surtout en période d’incertitude économique ou de méfiance envers les banques. Entre besoin d’urgence, stratégie de sécurité et envie de contrôler son budget, les billets dissimulés à la maison prennent une place réelle dans le patrimoine des ménages.
Mais entre absence de plafond légal, seuils fiscaux à ne pas ignorer et risques bien concrets en cas de vol, la frontière entre prudence et imprudence se révèle fine. Les chiffres, les règles et les bonnes pratiques racontent une histoire moins intuitive qu’il n’y paraît…
| Point essentiel | Ce qu’il faut retenir | Conseil pratique |
|---|---|---|
| Montant légal à garder | Aucun plafond spécifique, mais l’origine des fonds doit pouvoir être justifiée. | Conserve les preuves d’origine (retraits, ventes, justificatifs). |
| Risques associés | Vol, incendie, perte totale : l’argent liquide n’est pas assuré. | Ne garde pas plus que ce dont tu pourrais te passer en cas de perte. |
| Utilité réelle du liquide | Idéal pour l’urgence, les pannes bancaires ou petits achats. | Prévois une somme d’urgence entre 100 et 300€. |
| Stockage sécurisé | Un endroit discret et résistant, loin des lieux évidents. | Utilise une cache sécurisée ou un mini-coffre fixé. |
| Contrôle fiscal | De grandes sommes en liquide peuvent susciter un contrôle. | Évite de retirer d’un coup des montants trop élevés. |
Sources : Code monetaire et financier, Direction generale des douanes, Tracfin
Il n existe aucune limite legale au montant conservable chez soi en France. Ce diagramme presente les seuils declenchant des obligations declaratives ou des restrictions d usage.
Argent liquide chez soi : que dit vraiment la loi en France ?
Beaucoup de Français pensent qu’au-delà d’un certain montant, conserver de l’argent en espèces à la maison devient illégal. En droit français, cette idée reste fausse. Aucune loi n’interdit à un particulier de garder une somme importante en billets chez lui, même bien au-delà de 50 000 €.
Le cadre légal se concentre surtout sur la lutte contre le blanchiment, la fraude fiscale et le financement d’activités illicites. La question n’est donc pas « combien ai-je le droit d’avoir ? », mais plutôt « comment justifier l’origine de ces fonds si l’administration pose des questions ? ».
| Aspect | Règle applicable | Conséquence pratique |
|---|---|---|
| Montant d’espèces à domicile | Aucune limite légale | Montant illimité, sous réserve de pouvoir en justifier l’origine |
| Justification de l’origine des fonds | Contrôle possible à tout moment | Conserver des preuves (retraits, ventes, dons, héritage) |
| Re-dépôt massif en banque | Signalements possibles à partir de certains seuils | Questions de la banque, voire déclaration à Tracfin |
En pratique, l’absence de limite légale ne signifie pas liberté totale sans conséquence. Les flux d’argent liquide restent surveillés, en particulier lors des passages par le système bancaire ou par les frontières.
« En France, un particulier peut conserver chez lui autant d’argent liquide qu’il le souhaite, dès lors qu’il peut en justifier l’origine en cas de contrôle. »
Combien garder en liquide chez soi ? Recommandations et seuils de vigilance
Les autorités monétaires ne fixent pas de plafond légal d’espèces à domicile, mais elles recommandent un niveau raisonnable pour couvrir les urgences. La Banque centrale européenne évoque souvent l’image du « pneu de secours » financier.
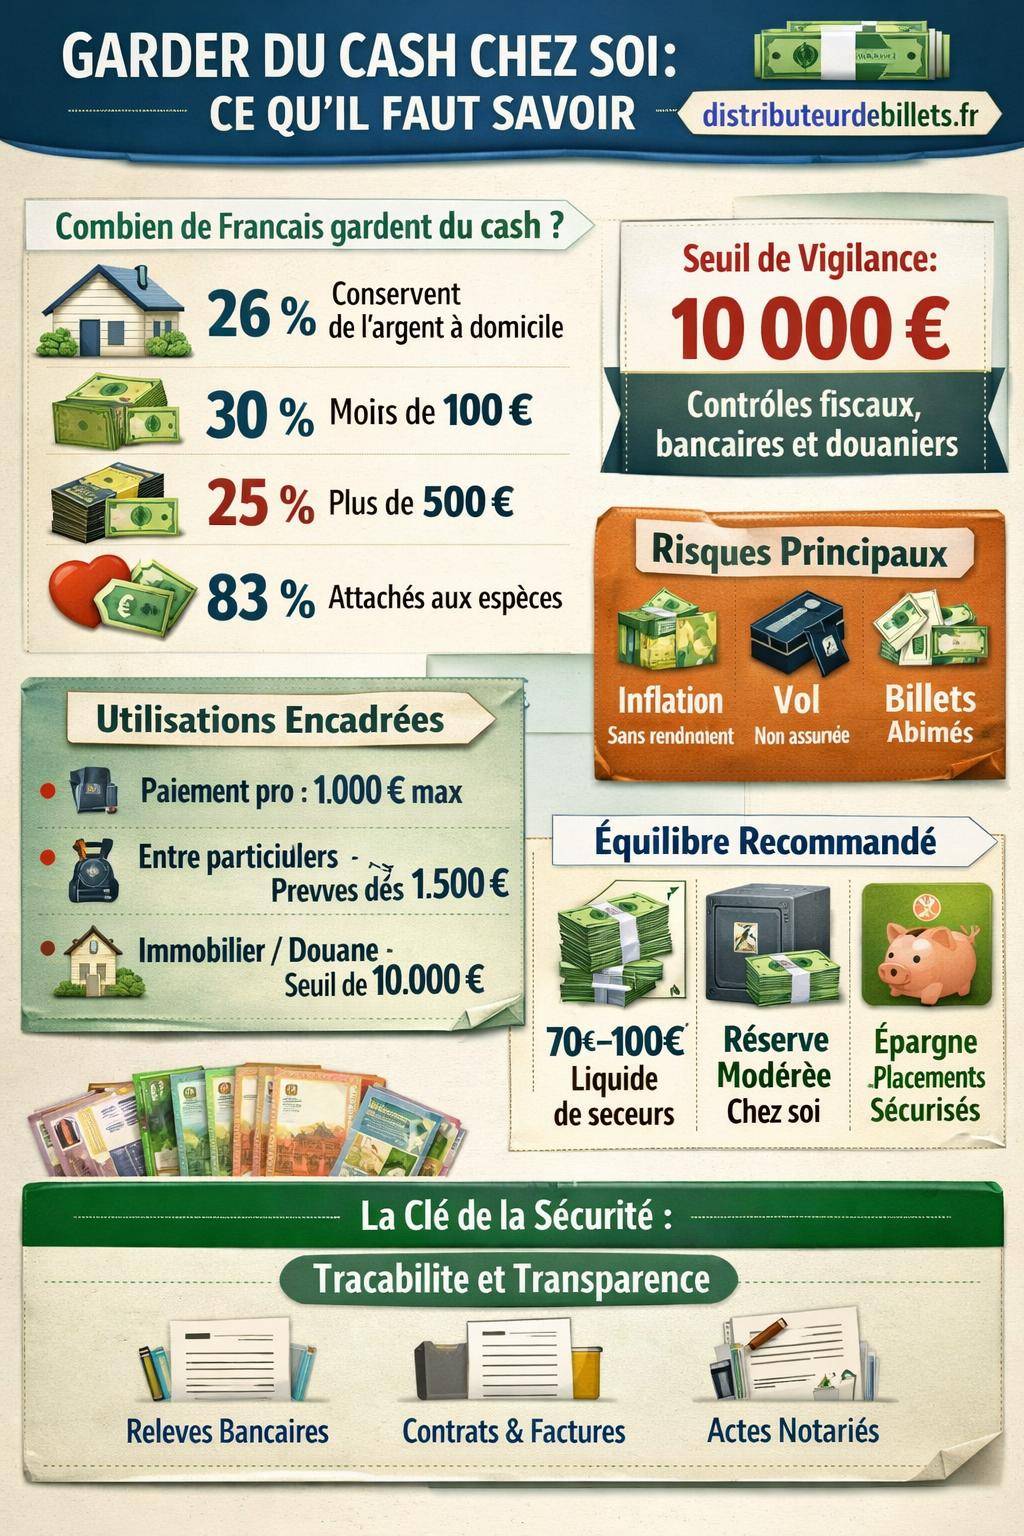
Dans cette logique, une réserve d’environ 70 à 100 € en billets et pièces suffit pour faire face à une panne de carte, une coupure de réseau ou une petite urgence du quotidien. Au-delà, la somme répond à d’autres objectifs : stratégie de sécurité personnelle, méfiance bancaire, ou thésaurisation.
Le seuil de 10 000 € : une zone de vigilance fiscale
Juridiquement, même 30 000 ou 50 000 € en liquide à domicile restent autorisés. Cependant, le chiffre de 10 000 € constitue un repère souvent évoqué, car il revient dans plusieurs dispositifs de contrôle.
- Au-delà de 10 000 €, l’administration fiscale peut demander une justification détaillée de l’origine des fonds en cas de contrôle ou de re-dépôt sur un compte.
- En dessous de 10 000 €, une vérification reste possible si le montant semble incohérent avec les revenus déclarés ou la situation patrimoniale.
Le seuil ne crée pas d’interdiction, mais une zone de vigilance accrue. Un salarié au SMIC qui réinjecte en banque 15 000 € en liquide éveillera plus de questions qu’un chef d’entreprise très rémunéré avec des prélèvements réguliers documentés.
Combien les Français gardent-ils réellement en liquide chez eux ?
Les billets dans les tiroirs ne relèvent pas du mythe. En France, la conservation d’espèces à la maison fait partie des habitudes de nombreux ménages. Les chiffres montrent une relation forte, presque affective, aux pièces et billets.
Environ 26 % des Français déclarent conserver régulièrement de l’argent liquide à domicile. Parmi eux, les montants varient fortement : de la simple petite caisse pour le quotidien à une réserve bien plus conséquente.
- Moins de 100 € à la maison : environ 30 % des personnes concernées.
- Plus de 500 € en espèces chez soi : près de 25 % des répondants.
- Un quart des Français souhaiteraient même augmenter leurs réserves en liquide à domicile.
L’attachement aux espèces reste très solide : environ 83 % des Français se déclarent attachés à l’argent liquide. Dans l’ensemble de la zone euro, on estime qu’environ 40 % du stock de billets circule hors des circuits bancaires ou commerciaux, en majorité sous forme de thésaurisation, c’est-à-dire de réserves conservées par les ménages.
« Les billets ne servent pas seulement à payer. Ils rassurent, matérialisent l’épargne et donnent le sentiment d’un contrôle direct sur son argent. »
Pourquoi autant de ménages thésaurisent-ils de l’argent liquide ?
Derrière la simple enveloppe de billets, plusieurs motivations se combinent :
- Méfiance envers les banques : peur d’un blocage de compte, d’un bug informatique, d’une faillite ou de frais jugés excessifs.
- Besoin d’urgence : disposer d’un fonds immédiatement mobilisable en cas de pépin de santé, de panne ou d’imprévu professionnel.
- Épargne immédiate et tangible : certains trouvent plus simple de mettre des billets de côté physiquement que d’utiliser uniquement des produits bancaires.
- Stratégie de liquidité : volonté d’avoir une marge de manœuvre en liquide, sans délai de virement ou contrainte de plafond de carte.
Ces comportements s’articulent avec une forte capacité d’épargne globale : environ 75 % des ménages français réussissent à épargner, au moins ponctuellement, et 31 % déclarent ne pas avoir eu à retirer d’argent sur leur épargne récemment. L’argent liquide vient alors compléter des placements plus classiques.
Limiter l’argent liquide chez soi : risques financiers, sécuritaires et fiscaux
Conserver beaucoup de billets à la maison rassure en apparence, mais crée un ensemble de risques rarement perçus dans leur globalité. Trois dimensions reviennent systématiquement : perte de valeur, sécurité et fiscalité.
Risque financier : inflation et absence de rendement
Un billet de 100 € gardé dix ans dans un tiroir reste un billet de 100 €, mais ne permet plus d’acheter la même chose. L’inflation réduit le pouvoir d’achat de l’épargne immobilisée en espèces, tandis que la même somme placée sur un support rémunéré conserve une partie de sa valeur réelle.
En 2026, le taux d’épargne des ménages français avoisine 18,7 %, mais une part significative reste orientée vers des placements garantis qui versent un intérêt, contrairement aux billets stockés à la maison.
- Argent liquide : aucun rendement, seulement une réserve de valeur nominale.
- Livret A et autres livrets réglementés : taux autour de 1,5 % en 2026, malgré une légère baisse par rapport à 1,7 %.
- Assurance-vie en fonds garantis : alternative sécurisée, recherchée pour l’épargne à moyen ou long terme.
Résultat : une grosse somme gardée en liquide finit par perdre une part notable de sa valeur réelle, surtout sur plusieurs années, alors qu’une épargne placée bénéficie au moins d’un rendement de base. Garder un matelas liquide reste utile, mais uniquement pour une fraction raisonnable du patrimoine.
Risque de vol, de perte et de détérioration
À domicile, l’argent liquide s’expose à des aléas concrets :
- Vol ou cambriolage : un intrus qui découvre une cache bien fournie repart avec une partie immédiate du patrimoine, en général non couverte par l’assurance habitation.
- Incendie, dégât des eaux, humidité : les billets brûlent, se déchirent, se collent ou moisissent dans des lieux mal protégés.
- Oubli ou disparition : cachette jamais retrouvée, héritiers qui ignorent l’existence de la réserve, ou famille qui jette un support contenant des billets.
La Banque de France peut parfois échanger des billets très abîmés ou partiellement brûlés, mais à des conditions strictes, et sans garantir la récupération du montant total. Plus le volume de liquide augmente, plus l’exposition à ce type d’incidents devient critique.
Risque fiscal et bancaire lors du redepôt
Le véritable point sensible émerge au moment où l’on veut réinjecter l’argent liquide dans le système bancaire. Un dépôt massif sur un compte attire l’attention de la banque, puis éventuellement de l’administration fiscale.
- 10 000 € de dépôts ou retraits cumulés en liquide sur un mois : la banque procède à un signalement à Tracfin (service anti-blanchiment), surtout si les opérations paraissent inhabituelles au regard du profil du client.
- Dépôts répétés et inexpliqués : demandes d’explication, blocage temporaire de certaines opérations, ou contrôles ciblés.
En cas de contrôle, l’administration attend des preuves claires : relevés montrant des retraits anciens, héritage documenté, cession d’un véhicule déclarée, etc. Sans ces éléments, la somme risque d’être requalifiée en revenu non déclaré, avec impôt, pénalités et majorations.
Paiements en espèces : plafonds, règles et usages autorisés
Conserver beaucoup d’espèces à domicile n’a de sens que si l’on peut les utiliser. Or, la loi encadre strictement les paiements en liquide, en particulier lorsqu’un professionnel ou une entreprise entre en scène.
Particulier vers professionnel : plafond de 1 000 €
Pour lutter contre le blanchiment et favoriser la traçabilité, le paiement d’un particulier à un professionnel en espèces reste limité à 1 000 € maximum par transaction, dès lors que le client est résident fiscal en France et que la facture dépasse ce montant.
Au-delà du plafond, il faut recourir à un moyen de paiement traçable : virement, chèque, carte bancaire. Les commerçants, artisans, médecins, avocats, agences immobilières et tous les professionnels soumis à la TVA sont concernés par ce plafond.
Transactions entre particuliers : liberté encadrée par la preuve
Entre particuliers, la loi ne fixe aucun plafond légal strict pour les paiements en espèces. Il reste possible de vendre une voiture, des meubles ou du matériel entre particuliers en liquide, même au-delà de 1 000 €.
En revanche, au-delà d’environ 1 500 €, un écrit solide devient prudent : contrat de vente, reconnaissance de dette, mention manuscrite avec signatures des deux parties. Ce document protège l’acheteur comme le vendeur en cas de litige ou de contrôle fiscal.
Autres plafonds spécifiques : immobilier et professions réglementées
Certaines opérations à forte valeur imposent des règles supplémentaires :
- Paiements immobiliers (achat de maison, appartement, terrain) : l’usage d’espèces se trouve limité à un seuil faible, généralement 3 000 €, le reste devant transiter par des moyens traçables.
- Opérations professionnelles sensibles (luxe, bijouterie, véhicules haut de gamme) : obligations renforcées en matière de lutte anti-blanchiment, avec vigilance accrue pour les paiements en liquide.
- Règle européenne 2027 : une limite commune de 10 000 € pour les paiements en espèces doit s’appliquer à l’échelle de l’UE sur certaines transactions.
En parallèle, les professionnels soumis à la réglementation anti-blanchiment doivent déclarer à Tracfin tout paiement en liquide suspect, notamment dès 15 000 € pour certaines opérations. Un acheteur qui souhaite régler un véhicule ou un bien coûteux intégralement en espèces attire donc l’attention.
Transport et franchissement des frontières : déclaration obligatoire dès 10 000 €
Garder de grosses sommes chez soi soulève une autre question : que se passe-t-il si l’on voyage avec ces billets hors de France ? Là, la règle change nettement : l’Union européenne impose une déclaration en douane lorsque l’on transporte des espèces et équivalents au-delà d’un certain seuil.
À partir de 10 000 € (ou équivalent en devises), toute personne qui entre ou sort de l’UE doit déclarer le montant transporté. Sont pris en compte :
- Billets et pièces en euros ou en devises étrangères.
- Chèques au porteur ou anonymes.
- Certaines cartes prépayées ou instruments assimilés.
La déclaration ne constitue pas une interdiction, mais une formalité obligatoire. L’absence de déclaration peut entraîner saisie des fonds, amendes, voire procédures pénales en cas de soupçon d’origine illicite.
« Transporter 15 000 € en billets dans un sac n’est pas illégal en soi, mais le voyageur doit en informer la douane et être en mesure d’expliquer l’origine des fonds. »
Où cacher son argent liquide à la maison ? Logique de sécurité et bons réflexes
La question des cachettes pour l’argent liquide revient naturellement dès que la somme augmente. Les solutions « évidentes » (boîte à bijoux, dessous de matelas, tiroir de commode) restent souvent les premières fouillées en cas de cambriolage.
Pour envisager une réserve domestique, la réflexion doit articuler trois enjeux : dissimulation, protection physique et facilité d’accès. Toute cachette doit résister au regard d’un visiteur pressé, limiter les dégâts en cas d’incident domestique, tout en restant accessible pour le propriétaire.
- Éviter les lieux trop prévisibles : coffre à jouets, table de nuit, pot à biscuits dans la cuisine.
- Diversifier les emplacements pour des montants significatifs, plutôt qu’une cache unique.
- Privilégier un petit coffre-fort dissimulé, fixé au mur ou au sol, pour les sommes les plus sensibles.
Pour une réflexion plus poussée sur les emplacements possibles et les erreurs à ne pas commettre, un guide dédié comme les meilleures cachettes pour l’argent liquide à domicile apporte des repères concrets et une approche plus méthodique.
Combien garder chez soi versus en banque ? Arbitrer entre sécurité, liquidité et rendement
La vraie question n’est pas uniquement « combien peut-on garder ? » mais « quel équilibre trouver entre argent liquide à domicile et épargne bancaire ou financière ? ». Chaque ménage arbitre selon sa situation, son rapport au risque et ses projets.
Le rôle du matelas de précaution en billets
Un petit matelas de billets à la maison joue un rôle spécifique :
- Assurer quelques jours de dépenses en cas d’incident bancaire.
- Payer des petits travaux, des services ponctuels ou des achats de seconde main.
- Servir de réserve psychologique pour celles et ceux qui ont besoin de visualiser leur épargne.
Dans cette optique, une somme de l’ordre de 70 à 100 € couvre les urgences immédiates. Certains montent à quelques centaines d’euros pour gérer les aléas plus confortablement, surtout dans les zones où beaucoup de services s’échangent encore en espèces.
Quand le montant devient disproportionné
Au-delà de quelques centaines, voire de quelques milliers d’euros, la réserve commence à poser question. Une somme de 5 000 à 10 000 € en liquide immobilise un capital qui pourrait générer des intérêts sur un support de trésorerie liquide ou sur un livret rémunéré.
En 2026, 82 % des ménages privilégient d’ailleurs les livrets pour stocker leur épargne, 43 % utilisent le compte courant comme réservoir et 19 % s’orientent vers l’assurance-vie en fonds garantis. L’argent liquide devrait rester l’outil de court terme, pas le socle principal de la stratégie patrimoniale.
| Support | Objectif | Avantage principal | Inconvénient principal |
|---|---|---|---|
| Argent liquide à domicile | Urgence, petite réserve | Accessibilité immédiate | Aucun rendement, risque de vol |
| Compte courant | Gestion au jour le jour | Traçabilité, paiements facilités | Rendement quasi nul |
| Livret A et livrets réglementés | Épargne de précaution | Sécurité, disponibilité rapide | Rendement modéré |
| Assurance-vie en fonds garantis | Épargne moyen/long terme | Cadre fiscal avantageux | Moins de liquidité immédiate |
Une rubrique dédiée à la limite d’argent liquide à conserver aide à structurer cette réflexion, en fonction du profil de risque et des habitudes de paiement de chacun.
Traçabilité, preuves et bonnes pratiques pour éviter les problèmes
Qu’un ménage conserve 500 € ou 20 000 € en liquide chez lui, la clé pour éviter les difficultés se résume en un mot : traçabilité. Sans preuve claire de l’origine, toute somme réintroduite dans le circuit officiel risque de susciter soupçon et contestation.
Conserver systématiquement les justificatifs
Pour chaque entrée significative de liquide dans le patrimoine, quelques réflexes sécurisent la situation :
- Archiver les relevés de compte montrant les retraits d’espèces.
- Garder une copie des actes notariés de succession ou de donation.
- Rédiger des reçus et contrats de vente lors de transactions entre particuliers.
- Noter la date et le contexte lorsque l’on retire une somme importante en prévision d’un projet.
Un simple classeur physique ou un dossier numérique dédié, correctement organisé, suffit souvent pour rassembler ces éléments. En cas de contrôle, cette préparation fait toute la différence.
Dialoguer avec sa banque en amont
Les établissements bancaires ont l’obligation de surveiller les mouvements suspects. Un dépôt massif d’espèces n’est pas interdit, mais nécessite une explication cohérente. Mieux vaut anticiper la discussion plutôt que la subir.
- Prévenir son conseiller avant un dépôt important d’espèces.
- Apporter les justificatifs dès le dépôt : facture, contrat de vente, attestation de don.
- Éviter les dépôts fractionnés artificiels, perçus comme un contournement des seuils de déclaration.
Un guide complet sur l’argent liquide permet d’aller plus loin sur ces interactions avec la banque, les obligations Tracfin et les bonnes pratiques pour rester dans un cadre clair et serein.
« Un dépôt d’espèces expliqué, documenté et cohérent avec les revenus passe bien mieux qu’une succession de versements opaques, même de montants modestes. »
Argent liquide chez soi : construire une stratégie personnelle cohérente
Entre confort psychologique, sécurité matérielle, contraintes légales et optimisation financière, chacun doit élaborer sa propre stratégie d’argent liquide. L’essentiel consiste à articuler plusieurs niveaux de réserve et de placement, plutôt que de tout concentrer dans un seul support.
- Un petit fond de caisse (70 à 100 €) pour les imprévus immédiats.
- Une réserve domestique modérée pour les paiements en espèces utiles au quotidien, adaptée au mode de vie de la famille.
- Une épargne de précaution sur des supports bancaires liquides (livrets), mobilisable en quelques jours.
- Une épargne de projet et de long terme sur des produits plus rémunérateurs (assurance-vie, placements garantis, voire bourse ou cryptomonnaies pour ceux qui l’acceptent).
La part en billets à domicile doit rester proportionnée au patrimoine global, aux revenus et aux besoins courants. Un ménage très exposé au risque de cambriolage ou vivant dans un logement peu sécurisé gagne à limiter le montant stocké physiquement, au profit de supports bancaires.




