
Le dépôt d’espèces au CIC intrigue souvent : présence d’un plafond, contrôle des billets, formalités administratives, délais de crédit sur le compte… Les idées reçues circulent, alors que la réglementation et les procédures internes suivent une logique précise.
Entre automates de dépôt, guichets en agence, justificatifs au-delà de certains montants et déclarations Tracfin, chaque geste en caisse laisse une trace. Comprendre ces règles évite les blocages, rassure lors d’un dépôt important et permet d’organiser ses opérations d’argent liquide sans mauvaise surprise.
| Aspect clé | À savoir pour un dépôt d’espèces au CIC |
|---|---|
| Où déposer | Distributeurs automatiques CIC compatibles ou guichet agence selon les villes. |
| Horaires possibles | 24h/24 sur automates; horaires classiques en agence. |
| Délais de mise à disposition | Généralement instantané sur automate, 24 à 48h via guichet. |
| Montants à privilégier | Dépôts numéraires classés et en bon état pour éviter les rejets. |
| Limites à surveiller | Contrôles renforcés au-delà de 8 000 € ; justification parfois demandée. |
| Bonnes pratiques | Conserver le reçu, éviter plusieurs dépôts élevés rapprochés, vérifier plafond personnel. |
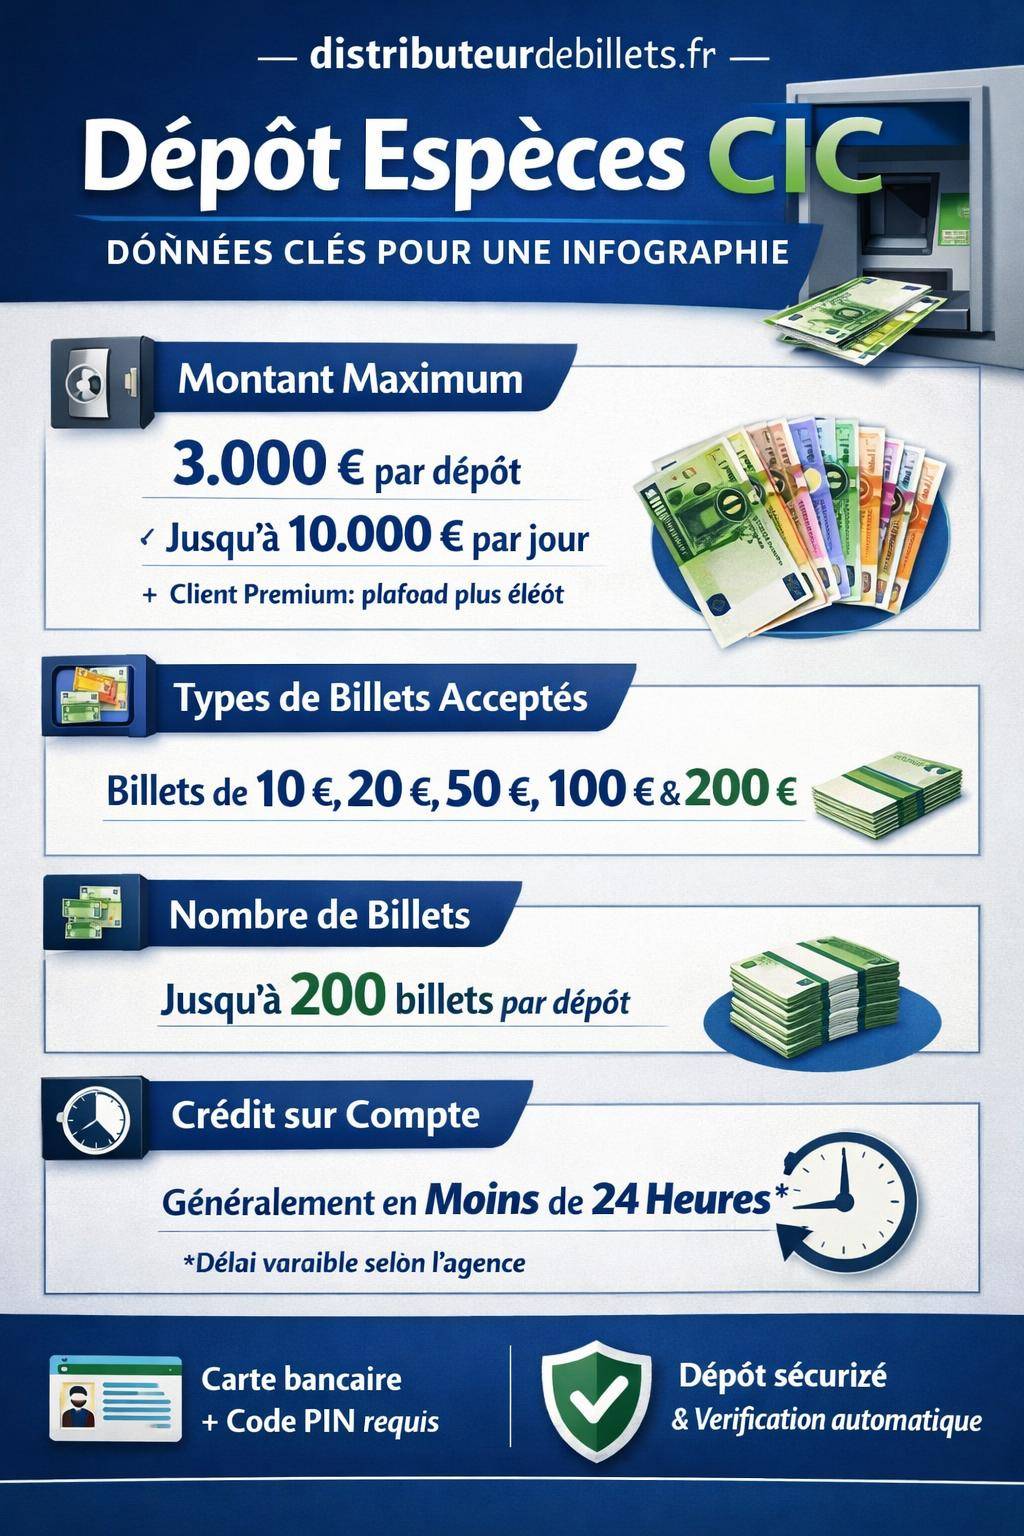
Dépôt d’espèces au CIC : principe, acteurs et canaux disponibles
Le dépôt d’espèces au CIC repose sur un cadre bancaire commun à tous les établissements, complété par des procédures internes spécifiques. Le client apporte des billets, parfois des pièces, et les verse sur son compte courant ou sur un autre compte ouvert au CIC. Chaque opération est ensuite tracée, contrôlée et enregistrée dans le système d’information de la banque.
Le CIC gère ces flux de liquidités en lien avec la Banque de France et l’ACPR. Les équipes en agence, les automates de dépôt et les services de conformité travaillent ensemble pour garantir la traçabilité des fonds, lutter contre le blanchiment et sécuriser le circuit de l’argent liquide. L’objectif reste simple : créditer le compte tout en respectant strictement la réglementation.
Où déposer des espèces au CIC : automates, guichets et alternatives
Un client CIC dispose de plusieurs solutions pour déposer son argent liquide. Le choix dépend du montant, de l’urgence, de l’habitude du client et du niveau d’accompagnement souhaité au moment du dépôt.
- Automates de dépôt CIC / Crédit Mutuel : bornes situées en agence ou dans des sas sécurisés, souvent accessibles en libre-service étendu.
- Guichets en agence : dépôt assisté par un conseiller ou un chargé d’accueil, adapté aux opérations complexes ou aux montants élevés.
- Bornes communes CIC – Crédit Mutuel : les réseaux étant liés, certains automates Crédit Mutuel acceptent les cartes CIC.
Pour comparer les logiques de dépôt d’espèces entre différents établissements, il reste utile de consulter aussi les pratiques du Crédit Mutuel ou de la Banque Populaire, qui partagent une organisation similaire autour des automates et des guichets.
Limites de dépôt d’espèces au CIC : réglementation et pratiques courantes
La question d’un plafond de dépôt en espèces revient souvent. En réalité, le droit français ne prévoit aucune limite légale maximale pour déposer des espèces sur son propre compte bancaire. Le client a donc la possibilité d’apporter une somme importante en une seule fois, sous réserve de fournir les explications nécessaires.
La banque, en revanche, dispose d’obligations strictes en matière de lutte contre le blanchiment des capitaux et le financement du terrorisme. Ces obligations se traduisent par des contrôles renforcés, des demandes de justificatifs et, dans certains cas, par des déclarations à Tracfin.
Existe‑t‑il un plafond de dépôt en espèces au CIC ?
Sur le plan légal, aucun texte ne fixe un montant maximal au‑delà duquel un dépôt serait interdit. Le client n’est pas limité par un plafond général pour déposer de l’argent liquide sur son compte CIC. En revanche, le dépôt devient plus encadré au‑delà de certains seuils internes ou réglementaires.
Le CIC peut ainsi adapter ses contrôles selon le profil du client, l’historique du compte, le type d’activité (particulier, professionnel, association) et le montant de l’opération. La conformité ne réagit pas de la même manière face à un dépôt de caisse régulier d’un commerçant que face à un dépôt unique très élevé sans explication.
Tableau récapitulatif des seuils et obligations lors d’un dépôt d’espèces CIC
| Seuil ou règle | Conséquence pour le client | Obligation pour le CIC |
|---|---|---|
| Montant de dépôt | Aucune limite maximale légale | Contrôles proportionnés, selon le risque |
| Dépôt > 8 000 € | Justificatif écrit obligatoire | Conservation des preuves et traçabilité renforcée |
| Dépôt à partir de 1 000 € | Le CIC peut demander une justification | Analyse de cohérence avec le profil du client |
| 10 000 € d’opérations en espèces cumulées sur un mois | Les dépôts restent possibles | Déclaration automatique des opérations à Tracfin |
Ces seuils structurent la relation avec la banque. Au‑dessus d’un certain niveau, le client doit présenter des éléments précis : origine des fonds, documents de vente, preuves de retrait antérieur, justificatif de don, etc.
Justificatifs à fournir : origine des fonds et traçabilité
Le CIC exige un justificatif écrit pour tout dépôt en espèces au‑delà de 8 000 €. En dessous de ce montant, la banque garde la liberté de demander des explications dès 1 000 €, notamment lorsque le profil du client ou la fréquence des dépôts soulève une interrogation.
Parmi les justificatifs les plus fréquents, on retrouve :
- Attestation de don signée lors d’une aide familiale ou amicale, avec indication de l’identité du donateur.
- Contrat de vente pour une transaction ponctuelle : vente d’un véhicule, d’un bien mobilier, d’un équipement professionnel, etc.
- Justificatif de retrait antérieur, si l’argent provient du même compte ou d’un autre établissement bancaire.
- Pièces comptables pour les professionnels : relevé de caisse, rapport de Z de caisse enregistreuse, justificatif d’encaissement.
« Lors d’un dépôt d’espèces significatif, le CIC ne “soupçonne” pas systématiquement le client. La banque applique un cadre légal de lutte contre le blanchiment et doit vérifier l’origine des fonds de manière proportionnée. »
Un justificatif clair, lisible et cohérent avec le montant versé simplifie l’opération et limite les échanges supplémentaires avec l’agence ou le service conformité.
Rôle de Tracfin et seuil de 10 000 € par mois
Au‑delà de 10 000 € d’opérations en espèces cumulées sur un mois calendaire (dépôts, retraits, autres mouvements en liquide), les banques ont l’obligation d’effectuer une déclaration automatique à Tracfin. Ce mécanisme concerne tous les établissements, pas uniquement le CIC.
Cette déclaration ne bloque pas le dépôt. Elle transmet simplement les informations à l’organisme chargé de la lutte contre le blanchiment des capitaux et le financement du terrorisme. Le client n’a, en général, aucune formalité directe à accomplir, en dehors de la fourniture des justificatifs habituels.
« La déclaration à Tracfin ne signifie pas que le client est en faute. Elle répond à un cadre légal uniforme, déclenché automatiquement à partir d’un certain volume d’opérations en espèces. »
Dépôt d’espèces aux automates CIC : conditions, fonctionnement et délais
Les automates de dépôt CIC occupent une place centrale dans le traitement des espèces. Ils combinent rapidité, autonomie et disponibilité étendue, tout en offrant un niveau élevé de traçabilité des opérations.
Ces appareils, souvent mutualisés avec le réseau Crédit Mutuel, acceptent les billets et parfois les pièces selon les modèles. Chaque dépôt donne lieu à l’édition d’un reçu et à une inscription automatique dans le système d’information.
Conditions d’accès aux automates de dépôt CIC
Pour déposer des espèces sur un automate CIC, le client doit respecter quelques conditions techniques et contractuelles. Ces règles assurent la bonne identification du titulaire du compte et la liaison avec la bonne relation bancaire.
- Carte bancaire CIC ou carte MOA Dépôt obligatoire pour accéder à la fonctionnalité de dépôt.
- Service gratuit dans le cadre de la relation de compte, sans frais de traitement dédiés au dépôt occasionnel.
- Accessibilité 24h/24 et 7j/7 sur les automates installés dans les sas, sous réserve des plages d’ouverture des locaux sécurisés.
- Localisation dans les agences CIC et sur certains automates du réseau Crédit Mutuel partenaires.
Cette configuration permet de gérer un dépôt en dehors des horaires de guichet, par exemple le soir après la fermeture de l’agence ou le week‑end. Le client maîtrise ainsi le moment où il verse sa recette ou ses économies.
Fonctionnement détaillé d’un dépôt sur automate CIC
Le dépôt d’espèces sur automate suit un parcours guidé à l’écran, avec plusieurs étapes successives qui sécurisent l’opération. Le client conserve à tout moment le contrôle de la somme versée et du compte de destination.
- Insertion de la carte CIC ou MOA Dépôt dans l’automate.
- Saisie du code confidentiel, progressive et généralisée pour tous les dépôts conformément aux exigences de l’ACPR.
- Choix de l’opération « dépôt d’espèces » puis du compte à créditer.
- Introduction des billets (et éventuellement des pièces) dans la fente prévue, en respectant les consignes d’orientation.
- Validation du montant reconnu par la machine, avec possibilité de refus en cas d’écart.
- Édition automatique d’un reçu de dépôt mentionnant la somme, la date, l’heure et parfois le détail des coupures.
Le recours systématique au code confidentiel renforce la sécurité de l’opération. Il évite qu’une carte égarée serve à créditer un compte à l’insu de son titulaire. L’automate enregistre chaque étape et transmet les informations à la base centrale.
Délais de crédit sur le compte après un dépôt sur automate
En règle générale, un dépôt d’espèces effectué sur un automate CIC est crédité le jour‑même ou le lendemain, selon l’heure de l’opération. Les systèmes de compensation internes traitent les flux en continu, avec des pointages réguliers dans la journée.
Certains cas entraînent un décalage :
- Dépôt dans la soirée avec traitement reporté au lendemain matin.
- Dépôt un jour férié, crédit effectif le jour ouvré suivant.
- Dépôt lors d’une fermeture hebdomadaire de l’agence, avec retard léger dans l’enregistrement administratif.
Le reçu fourni par l’automate constitue la preuve du dépôt. En cas d’écart ou de retard inhabituel, ce document sert de base de discussion avec l’agence pour vérifier le flux dans l’historique des opérations.
Dépôt d’espèces au guichet en agence CIC : accompagnement et spécificités
Le dépôt au guichet reste la solution privilégiée pour les clients qui souhaitent un contact humain, un conseil immédiat ou une aide pour organiser un dépôt complexe. Les conseillers d’accueil maîtrisent les procédures et savent orienter vers la bonne solution en fonction du montant et du type d’opération.
Ce mode de dépôt convient particulièrement aux personnes peu à l’aise avec les automates, aux professionnels avec beaucoup de pièces ou aux clients qui présentent des justificatifs pour une opération d’un montant élevé.
Dépôt assisté par un conseiller : déroulé type
Lors d’un dépôt au guichet CIC, le client remet ses billets (et éventuellement ses pièces) au chargé d’accueil, qui vérifie le compte de destination et contrôle les montants. La présence d’un conseiller fluidifie l’échange autour de l’origine des fonds et des justificatifs nécessaires.
- Identification du client (pièce d’identité ou carte bancaire selon les pratiques de l’agence).
- Vérification du compte à créditer, particulier ou professionnel.
- Comptage manuel ou assisté par une machine compteuse de billets.
- Demande de justificatifs lorsque le montant ou le profil du client l’exige.
- Enregistrement de l’opération dans le système d’agence.
- Remise d’un reçu de dépôt mentionnant la somme et la date.
Le dépôt au guichet permet aussi d’aborder d’autres sujets : organisation des flux de trésorerie, fréquence recommandée des dépôts, solutions d’encaissement alternatives, ou changement de modalités de retrait.
Reçu et preuve de dépôt : rôle et conservation
Que le dépôt ait lieu à l’automate ou au guichet, le CIC remet systématiquement un reçu. Ce document joue un rôle clé en cas de contestation ou de question sur la date de versement ou le montant exact crédité.
Ce reçu mentionne généralement :
- La date et l’heure de l’opération.
- Le montant total déposé, éventuellement ventilé par type de billets.
- Le numéro de compte destinataire.
- Le numéro de l’automate ou le code de l’agence.
« Conserver les reçus de dépôt d’espèces au moins jusqu’à l’apparition définitive de l’opération sur le relevé de compte sécurise la relation avec la banque. En cas d’écart, ce document constitue la base de toute réclamation. »
Pour les professionnels et associations, l’archivage de ces reçus participe aussi à la justification comptable et à la préparation d’un éventuel contrôle fiscal.
Dépôts d’espèces CIC : cas pratiques, profils de clients et bonnes pratiques
Chaque client vit la question du dépôt d’espèces d’une manière différente. Un salarié qui verse ponctuellement des économies ne rencontre pas les mêmes enjeux qu’un commerçant qui alimente son compte régulièrement avec sa recette de caisse.
Le CIC adapte sa relation à ces profils, tout en restant sous la surveillance constante de la réglementation anti‑blanchiment. Certaines habitudes simplifient considérablement les échanges avec la banque et évitent les blocages de compte.
Particuliers : ventes ponctuelles, dons familiaux et économies
Pour un particulier, les dépôts significatifs surviennent souvent lors :
- d’une vente ponctuelle (voiture, matériel, mobilier),
- d’un don familial en billets,
- de la remise d’économies “au coffre” détenues en liquide au domicile,
- du remboursement d’une dette entre proches.
Dans ces situations, le client a intérêt à préparer à l’avance les documents qui prouvent l’origine de l’argent. Un contrat de vente signé, une attestation de don, un échange d’e‑mails ou un relevé de retrait antérieur donnent au conseiller tous les éléments nécessaires pour valider le dépôt sans difficulté.
Professionnels et commerçants : organisation des dépôts de caisse
Pour les professionnels, le dépôt d’espèces au CIC s’inscrit dans une gestion de trésorerie structurée. Les commerces de détail, restaurants, bars, artisans ou professions de santé encaissent encore une partie de leurs revenus en liquide et doivent sécuriser rapidement cette recette sur leur compte professionnel.
Une organisation efficace repose souvent sur :
- Une fréquence régulière de dépôts (quotidienne, hebdomadaire, ou selon le volume d’encaissements).
- Une séparation claire entre caisse professionnelle et argent personnel.
- La préparation des liasses de billets et des rouleaux de pièces avant le passage à l’agence.
- La conservation des bandes de caisse, rapports Z et journaux comptables liés aux sommes déposées.
Le CIC peut proposer des solutions dédiées aux professionnels : cartes spécifiques de dépôt, horaires aménagés, voire partenariats logistiques pour le convoyage de fonds lorsque les volumes deviennent importants.
Associations, clubs, collectes : points de vigilance
Les associations, clubs sportifs, comités d’entreprise ou structures culturelles manipulent aussi des liquidités à l’occasion de ventes de billets, tombolas, buvettes ou événements ponctuels. Ces flux restent soumis aux mêmes obligations que pour les autres clients, avec parfois une attention accrue sur la justification.
Pour sécuriser ces dépôts, les responsables associatifs gagnent à :
- Tenir un registre des encaissements lors des événements (billetterie, ventes, dons).
- Désigner une personne référente pour le dépôt et la relation avec la banque.
- Conserver les documents prouvant la tenue de l’événement (affiches, mails, factures fournisseurs).
La banque apprécie de pouvoir relier facilement un dépôt à un événement identifié (loto, kermesse, concert). Cette cohérence renforce la confiance et limite les demandes d’explications supplémentaires.
Dépôt d’espèces CIC et autres banques : logique commune et nuances
Le fonctionnement du dépôt d’espèces au CIC s’inscrit dans un schéma proche de celui des autres grandes banques françaises. Les mêmes textes régissent la lutte contre le blanchiment, les seuils Tracfin et l’obligation de vigilance renforcée pour certains montants.
En parallèle, chaque enseigne définit ses propres procédures internes : largeur des plages horaires, types d’automates, paramétrage des seuils d’alerte, politique documentaire utilisée pour les justificatifs. D’où l’intérêt de comparer les pratiques entre plusieurs établissements pour ajuster sa stratégie de gestion de liquide.
Pour approfondir ces nuances, consulter les informations relatives au dépôt d’espèces selon les banques ou aux dépôts chez des réseaux voisins comme le Crédit Mutuel ou la Banque Populaire aide à mieux comprendre la logique commune et les particularités de chaque groupe.




