
Entre rémunérations en liquide, ventes entre particuliers et retraits non utilisés, les billets ont tendance à s’accumuler. Vient alors la question très concrète : comment réaliser un dépôt d’espèces sans prendre de risque, sans alerter inutilement la banque et en limitant les frais ?
Derrière un geste en apparence simple, chaque établissement applique ses propres règles : plafonds, contrôles, procédures, coûts cachés. Ce guide pratique banque par banque met en lumière ces différences et expose les bons réflexes à adopter pour éviter les mauvaises surprises.
| Banque | Options de dépôt disponibles | Coût moyen | Limites de dépôt | Conseil pratique |
|---|---|---|---|---|
| Banques traditionnelles | Guichet, automates, agences partenaires | Souvent gratuit | Selon agence, parfois limité si automate | Privilégier les automates pour un traitement plus rapide |
| Banques en ligne | Réseaux partenaires ou aucune option | 0 à 5 € selon réseau | Limité aux accords partenaires | Vérifier la banque physique partenaire avant d’ouvrir un compte |
| Banques hybrides (ex : Nickel) | Points de vente agréés | 1 à 5% du montant | Plafond journalier variable | Idéal pour les dépôts occasionnels uniquement |
| Banques pro | Coffres nuit, guichets dédiés | Abonnement mensuel ou frais à l’opération | Souvent élevés pour raisons de sécurité | Comparer les forfaits si dépôts fréquents |
Dépôt d’espèces : cadre légal, règles bancaires et surveillance des flux
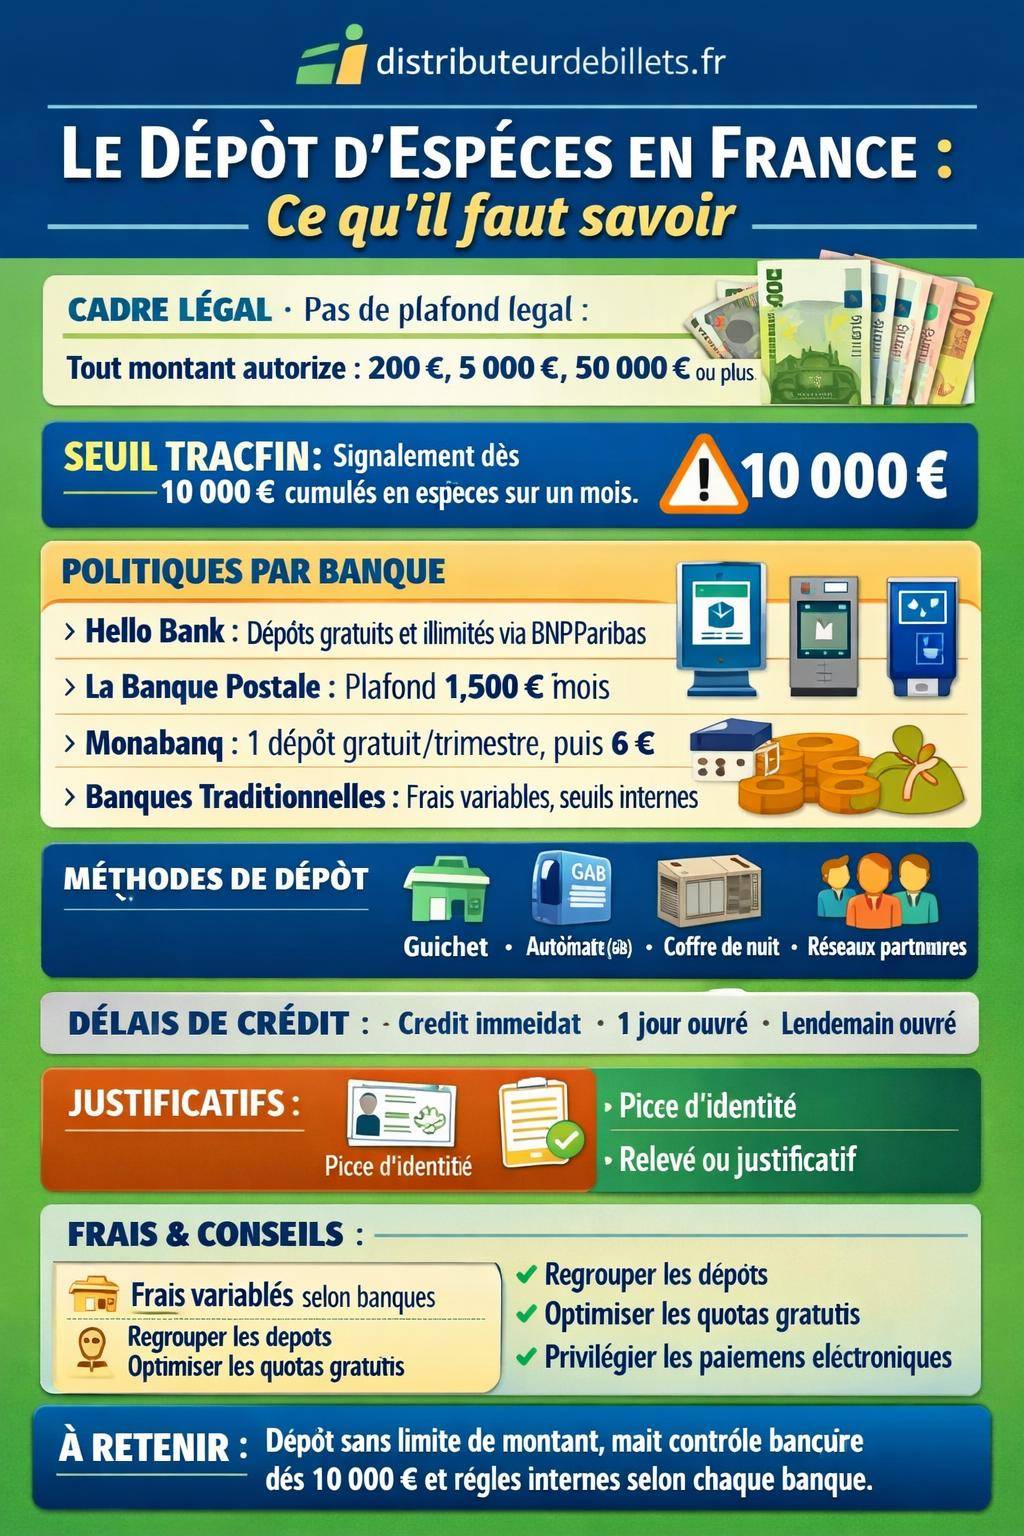
Un dépôt d’espèces reste une opération parfaitement autorisée en France. La loi ne fixe aucune limite légale de montant pour remettre des billets ou des pièces sur un compte. En revanche, chaque banque applique sa propre politique interne de vigilance et de conformité, en particulier au regard de la lutte contre le blanchiment de capitaux et le financement du terrorisme.
Le client se retrouve donc face à un double cadre : un cadre légal général, relativement souple, et un cadre contractuel interne à chaque banque, parfois plus strict. Comprendre cette distinction aide à anticiper les demandes de justificatifs et les éventuels blocages temporaires.
Réglementation générale : ce que prévoit la loi
La loi n’impose aucun plafond légal aux dépôts d’espèces sur un compte bancaire. Un particulier ou un professionnel peut verser 200 €, 5 000 € ou 50 000 € en liquide, sous réserve de pouvoir en justifier l’origine si la banque l’exige. L’obligation de traçabilité ne pèse pas sur le client, mais sur l’établissement bancaire.
En pratique, les banques doivent identifier les flux atypiques, récurrents ou importants. Le but consiste à repérer des mouvements incohérents avec le profil du client, ses revenus habituels, son activité professionnelle ou le fonctionnement ordinaire de son compte.
« Les banques ont l’obligation de signaler à Tracfin les sommes ou opérations portant sur des sommes dont elles savent, soupçonnent ou ont de bonnes raisons de soupçonner qu’elles proviennent d’une infraction passible d’une peine privative de liberté supérieure à un an ou qu’elles participent au financement du terrorisme. »
Par ailleurs, un signalement Tracfin devient obligatoire lorsque les dépôts d’espèces cumulés dépassent 10 000 € sur un même mois calendaire, tous comptes confondus dans l’établissement. Ce seuil ne bloque pas le dépôt, mais enclenche une procédure de vigilance renforcée.
Politiques internes des banques : justification et contrôles
Au‑delà du droit, chaque banque définit une politique de gestion des dépôts en espèces : seuils de vigilance, fréquence des contrôles, niveau de détail demandé au client. Ces règles internes figurent rarement de manière exhaustive dans la documentation commerciale, ce qui explique les écarts d’un établissement à l’autre.
Le conseiller peut demander des explications dès un montant modéré si l’opération paraît inhabituelle. À l’inverse, un client commerçant ou un professionnel habitué à manipuler des espèces remet souvent des sommes plus élevées sans déclencher de blocage, car le profil est cohérent.
- Question fréquente : « Ai-je le droit de refuser de répondre ? » L’absence de réponse ou un refus systématique de fournir un justificatif ouvre la voie à des restrictions d’usage du compte, voire à une clôture.
- Réflexe prudent : conserver toutes les preuves de provenance (factures, contrats, actes de vente, reçus) avant de programmer un dépôt important.
Les différentes méthodes de dépôt d’espèces : guichet, automate, coffre, banque en ligne
Un dépôt d’espèces peut s’effectuer par plusieurs canaux. Chacun obéit à des règles pratiques différentes : horaires, documents requis, type de billets acceptés, prise en charge des pièces. Le choix du canal influe aussi sur le délai de crédit du compte.
Une préparation minutieuse en amont évite les erreurs de décompte, les malentendus au guichet ou les contestations ultérieures. Les procédures ci‑dessous s’appliquent à la majorité des banques, avec quelques variations selon les réseaux.
Dépôt d’espèces au guichet d’agence
Le guichet reste la méthode la plus directe, en particulier pour les clients qui manipulent des pièces de monnaie. Le dépôt s’effectue face à un agent, qui vérifie la cohérence des montants et les éventuelles anomalies sur les billets (faux, détériorés, douteux).
La séquence habituelle suit plusieurs étapes précises :
- Remplissage du bordereau de dépôt : mention du montant total, de la décomposition billets/pièces, du nom, du numéro de compte et de la date.
- Présentation d’une pièce d’identité : demandée de manière quasi systématique, surtout au‑delà d’un certain montant.
- Préparation des rouleaux de pièces : pour les montants significatifs en monnaie, les banques exigent des rouleaux normalisés.
- Remise au guichetier : comptage manuel ou automatisé, suivi de la validation de l’opération dans le système.
- Remise d’un reçu ou d’une attestation : preuve juridique du versement et justificatif à conserver.
Dépôt via automate ou GAB (guichet automatique de banque)
Les automates permettent d’alimenter un compte en dehors des horaires de guichet, parfois 24h/24. Ils constituent une solution pratique pour les salariés aux horaires décalés ou pour les remises fréquentes de petites sommes.
La procédure type comprend plusieurs étapes successives :
- Insertion de la carte bancaire puis saisie du code confidentiel.
- Sélection de l’option « dépôt d’espèces » dans le menu.
- Indication du montant et de la décomposition des billets, selon la configuration de l’automate.
- Impression éventuelle d’un ticket de versement à glisser avec les billets ou à conserver.
- Dépôt des billets dans la trappe ou l’enveloppe dédiée.
- Émission d’un reçu mentionnant la date, l’heure et le montant déclaré.
De nombreux GAB acceptent uniquement les billets. Les pièces restent réservées au guichet ou au coffre de nuit. Par ailleurs, certains automates comptent les billets en direct et comparent le total au montant déclaré, d’autres fonctionnent encore par enveloppe, avec comptage différé.
Dépôt via coffre de nuit
Le coffre de nuit s’adresse surtout aux professionnels, commerçants ou associations qui souhaitent sécuriser rapidement leur caisse, sans attendre l’ouverture de l’agence. Il permet de déposer des fonds en dehors des heures d’accueil du public.
La procédure type :
- Utilisation d’une clé d’accès ou d’un dispositif sécurisé fourni par la banque.
- Préparation d’une enveloppe d’espèces ou d’un sac sécurisé, mentionnant le compte à créditer.
- Insertion dans la boîte ou trappe sécurisée prévue à cet effet.
Le comptage s’effectue ensuite en agence, généralement le jour ouvré suivant. Le client reçoit un récapitulatif ou un reçu lors du traitement, ce qui implique un léger décalage avec la date réelle du dépôt.
Banques en ligne : dépôts via réseaux partenaires
Les néobanques et banques en ligne ne disposent pas d’agences physiques traditionnelles. Pour autant, le dépôt d’espèces reste possible grâce à des partenariats avec des réseaux existants : BNP Paribas pour Hello Bank, CIC ou Crédit Agricole pour Monabanq, etc.
Le schéma général repose sur l’utilisation des automates ou des guichets d’un réseau partenaire, avec des règles propres à chaque offre. Les conditions varient : nombre de dépôts gratuits, limites mensuelles, frais fixes par opération, voire interdiction de dépôt pour certaines formules d’entrée de gamme.
Banque par banque : conditions, plafonds et spécificités de dépôt d’espèces
Les politiques de dépôt diffèrent sensiblement selon les établissements. Plafonds, frais, modalités d’accès aux automates ou aux guichets composent un environnement hétérogène. Un même client n’obtient pas les mêmes réponses chez La Banque Postale, Hello Bank ou Monabanq.
Le tableau ci‑dessous synthétise les principales caractéristiques issues des informations disponibles, complétées par des pratiques courantes du secteur.
| Banque | Canal principal de dépôt | Plafonds / limitations | Frais | Particularités |
|---|---|---|---|---|
| Hello Bank | Agences et automates BNP Paribas | Aucun plafond spécifique annoncé pour les dépôts | Dépôts gratuits illimités dans environ 2 000 agences BNP Paribas | Accès au réseau physique BNP Paribas, dépôts intégrés comme un client de la banque de réseau |
| La Banque Postale | Bureaux de poste, guichets et automates | Plafond de 1 500 € par mois pour les dépôts d’espèces | Souvent gratuits dans le cadre du service de base, sous réserve de la politique tarifaire en vigueur | Réseau étendu, guichets habitués aux espèces, mais limite mensuelle stricte |
| Monabanq – Formule Pratiq+ | Guichets CIC et Crédit Agricole partenaires | Nombre de dépôts limité par trimestre | 1 dépôt gratuit / trimestre, puis 6 € par dépôt supplémentaire | Positionnement orienté banque en ligne, dépôts possibles mais rationnés par le coût |
| Monabanq – Formule Uniq | Guichets CIC et Crédit Agricole partenaires | Nombre de dépôts limité par trimestre | 1 dépôt gratuit / trimestre, puis 6 € par dépôt | Même logique que Pratiq+, davantage orientée usage courant, sans dépôts fréquents d’espèces |
| Monabanq – Formule Uniq+ | Guichets CIC et Crédit Agricole partenaires | Nombre de dépôts limité par trimestre | 3 dépôts gratuits / trimestre, puis 6 € par dépôt | Formule plus souple pour les usagers qui alimentent leur compte ponctuellement en liquide |
| Autres banques traditionnelles | Guichets d’agence, automates, parfois coffre de nuit | Aucun plafond légal, limites internes possibles par opération ou par jour | Frais de remise d’espèces librement fixés, aucun encadrement réglementaire spécifique | Conditions très variables, consultation impérative de la plaquette tarifaire |
De nombreuses banques facturent des frais de remise au‑delà d’un certain nombre d’opérations gratuites, notamment pour les professionnels ou les clients effectuant des dépôts très réguliers. Le cadre réglementaire n’impose aucun plafonnement, ce qui laisse une grande latitude tarifaire.
Restrictions et contraintes pratiques : pièces, automates, contrôles, justificatifs
Au‑delà des conditions commerciales, plusieurs contraintes opérationnelles influencent la manière de déposer des espèces. Type de billets, gestion des pièces, seuils de déclenchement de contrôles : chaque détail a un impact sur l’expérience client et sur les délais de mise à disposition des fonds.
Mieux vaut connaître ces restrictions avant de se présenter en agence avec un sac rempli de monnaie ou un lot de billets hétérogènes.
Limitation spécifique : le plafond de La Banque Postale
La Banque Postale applique un plafond mensuel de 1 500 € d’espèces par client pour les dépôts. Au‑delà, l’agence refuse l’opération ou exige un traitement particulier. Cette règle vise à limiter la manipulation de liquide et à encadrer les comportements à risque.
Les clients qui encaissent régulièrement des espèces doivent donc anticiper : étalement des dépôts sur plusieurs mois, orientation vers un compte professionnel ou recherche d’un établissement plus souple. Ce plafond peut rapidement être atteint pour certaines professions ou activités saisonnières.
Pour approfondir la gestion de vos dépôts dans ce réseau, une lecture utile : dépôt d’espèces à La Banque Postale : fonctionnement et limites.
Automates : billets acceptés, limites techniques et refus
Tous les automates ne fonctionnent pas sur le même modèle. Certains acceptent les billets directement dans une fente dédiée, d’autres utilisent des enveloppes. Plusieurs contraintes reviennent souvent :
- Acceptation des billets uniquement : les pièces sont exclues et orientées vers le guichet.
- Montant maximal par opération : nombre de billets limité ou seuil maximum par dépôt.
- Type de billets : certains automates refusent les grosses coupures ou les billets trop usés.
- Vérifications anti‑fraude : blocage possible en cas de doute sur l’authenticité d’un billet.
En cas de différence entre le montant déclaré et le montant compté, la banque effectue un ajustement. Ce type de situation devient plus délicat lorsque l’automate fonctionne par enveloppe sans comptage instantané.
Gestion des pièces de monnaie : guichet et coffre de nuit
Les pièces de monnaie restent un sujet à part. La plupart des établissements refusent les pièces aux automates, pour des raisons techniques et de maintenance. Le client doit alors s’orienter vers :
- le guichet d’agence, avec des rouleaux normalisés et éventuellement un conditionnement préalable ;
- le coffre de nuit, surtout pour les commerçants et associations avec des volumes importants de monnaie.
Certaines banques appliquent des frais spécifiques sur les dépôts de pièces au‑delà d’un certain seuil ou pour les clients qui déposent des volumes importants de monnaie sans activité professionnelle clairement identifiée.
Justificatifs de l’origine des fonds : dans quels cas répondre et comment
Les banques se montrent attentives à l’origine des fonds. Un dépôt important ou inhabituel déclenche souvent une demande de précisions, sous forme de questions orales ou de courrier. Ces demandes s’inscrivent dans l’obligation de vigilance imposée aux établissements.
Les justificatifs typiques à présenter :
- Acte de vente (véhicule, matériel, mobilier) signé par les parties.
- Contrat ou convention pour une prestation rémunérée en liquide.
- Relevé de caisse pour un commerce ou une association.
- Attestation sur l’honneur complétée, parfois accompagnée d’éléments complémentaires.
En agence, une pièce d’identité reste obligatoire pour les dépôts au guichet, en particulier lorsque le montant devient significatif. Les documents internes de la banque prévoient aussi la conservation de traces écrites des explications fournies par le client.
Délais de crédit sur le compte : quand l’argent devient réellement disponible
Le délai entre le dépôt d’espèces et la disponibilité effective des fonds dépend du canal utilisé et de l’existence éventuelle d’un contrôle complémentaire. Connaitre ces délais évite les découverts involontaires et les rejets de prélèvements.
En règle générale, trois situations se distinguent : dépôt au guichet ou au GAB, dépôt en coffre de nuit, et dépôt soumis à une vérification approfondie.
Dépôt en agence ou via automate : crédit rapide
Pour les dépôts effectués au guichet ou via un GAB disposant d’un comptage instantané, le compte est crédité, dans la plupart des cas, le jour même. Le montant apparait sur le relevé et le solde devient utilisable immédiatement, sauf situation de blocage particulière.
Les automates fonctionnant par enveloppe introduisent un délai de traitement : les fonds sont crédités après ouverture et comptage par l’agence, généralement dans la journée ou le jour ouvré suivant. Le ticket fourni par l’automate fait foi de la remise, mais pas du montant définitif tant que le comptage n’est pas validé.
Dépôt en coffre de nuit : décalage au jour ouvré suivant
Le coffre de nuit repose sur un fonctionnement différé. L’agence collecte et ouvre les enveloppes le jour ouvré suivant. Le crédit intervient donc en général :
- le lendemain matin pour les dépôts réalisés la veille avant la relève ;
- le prochain jour ouvré si le dépôt a lieu en fin de semaine ou un jour de fermeture prolongée.
Ces délais restent théoriques et peuvent évoluer en fonction de l’organisation locale de l’agence. Les commerçants habitués à ce canal ajustent souvent leur calendrier de remises pour aligner leurs dépôts sur les dates de prélèvements importants.
Vérifications renforcées : délais allongés et blocages temporaires
Lorsqu’un dépôt déclenche une vérification complémentaire, le délai de crédit peut s’allonger. La banque examine alors :
- la cohérence entre le montant déposé et le profil du client ;
- les flux récents sur le compte (entrées et sorties) ;
- les explications fournies et les justificatifs présentés.
Le montant déposé peut être affiché comme « crédit en cours de validation » ou « opération en attente ». Tant que le contrôle n’est pas terminé, l’argent reste partiellement ou totalement indisponible. Une fois la vérification terminée, les fonds se libèrent, sauf en cas de suspicion majeure qui conduit à un signalement renforcé.
Documents à préparer pour un dépôt d’espèces sans accroc
Un dépôt d’espèces bien préparé simplifie la relation avec l’agence, limite les questions et réduit le risque d’erreur. Les documents suivants reviennent systématiquement dans les procédures bancaires françaises.
La préparation en amont évite les hésitations au guichet et accélère le passage, surtout dans les agences très fréquentées.
Pièce d’identité et bordereau de dépôt
La pièce d’identité constitue la base de tout dépôt en agence. Carte nationale d’identité, passeport ou titre de séjour en cours de validité sont généralement acceptés. Certaines banques peuvent refuser les permis de conduire comme seul justificatif.
Le bordereau de dépôt regroupe les informations clés :
- identité du déposant et numéro de compte à créditer ;
- montant total du dépôt ;
- détail par coupure (billets et pièces) ;
- date et signature.
Un bordereau correctement renseigné limite les erreurs de saisie et les contestations ultérieures. En cas de litige sur la somme, la banque s’appuie sur ce document, sur les éventuels comptages vidéo et sur son registre interne.
Ticket de versement, reçu et attestation
Pour les dépôts effectués via automate, le ticket de versement tient lieu de première preuve : date, heure, numéro de l’appareil et montant déclaré. Il convient de le conserver au moins jusqu’à l’apparition définitive de l’opération sur le relevé.
En agence, un reçu ou une attestation de versement est remis au client. Ce document mentionne le montant, la date et l’agence d’accueil. Il se range dans la même catégorie que les justificatifs de virement ou de chèque, et s’archive en cas de contrôle fiscal ou social.
Justificatifs spécifiques en cas de contrôle
En situation de vigilance renforcée, la banque peut exiger des pièces supplémentaires. Les informations suivantes figurent souvent dans la liste des documents requis :
- facture ou contrat de vente pour une transaction entre particuliers ;
- justificatif d’activité pour un professionnel (KBIS, statut d’auto‑entrepreneur, etc.) ;
- attestation de don ou de prêt familial ;
- courriers explicatifs sur l’origine et la destination des fonds.
Prévoir ces documents en amont fluidifie les échanges avec le conseiller. Lors d’un dépôt très important ou répétitif, prendre rendez‑vous peut aussi éviter un blocage automatique par le système de surveillance.
Choisir sa banque et son canal de dépôt selon son profil et ses besoins
Les besoins d’un salarié qui dépose occasionnellement 200 € n’ont rien à voir avec ceux d’un artisan qui remet chaque semaine la recette de son activité. Le choix de la banque, de la formule de compte et du canal de dépôt impacte directement le coût et la souplesse d’utilisation des espèces.
Une analyse lucide de sa situation permet d’adopter une stratégie adaptée, sans conflit permanent avec la politique interne de l’établissement.
Client particulier : quelles priorités pour les dépôts d’espèces ?
Pour un particulier, le dépôt d’espèces intervient souvent dans des contextes ponctuels : remboursement entre proches, vente d’un objet, pourboires, petits boulots occasionnels. Dans ce cadre, les critères suivants orientent le choix de la banque :
- Accessibilité des agences : proximité géographique, horaires élargis, disponibilité des automates.
- Nombre de dépôts gratuits par mois ou par trimestre, en particulier pour les banques en ligne.
- Plafonds de dépôt, comme les 1 500 € mensuels de La Banque Postale.
- Souplesse vis‑à‑vis des pièces pour les activités générant beaucoup de monnaie.
Les particuliers qui manipulent plus fréquemment du liquide (saisonnier, travail rémunéré en espèces, colocation avec partage de dépenses) ont intérêt à examiner en détail la grille tarifaire de la banque retenue et les conditions de dépôt. Un guide sur le fonctionnement général des remises en espèces apporte des repères utiles : guide complet du dépôt d’espèces.
Clients de banques en ligne : arbitrage entre frais et confort
Les clients de banques en ligne, comme Hello Bank ou Monabanq, bénéficient de frais réduits sur de nombreux services, mais rencontrent parfois plus de contraintes sur le dépôt d’espèces. L’équilibre se joue entre :
- l’accès à un réseau physique partenaire (BNP Paribas pour Hello Bank, CIC et Crédit Agricole pour Monabanq) ;
- le nombre de dépôts gratuits inclus dans la formule (1 ou 3 par trimestre selon l’offre Monabanq) ;
- le coût unitaire des dépôts supplémentaires (6 € chez Monabanq après dépassement du quota) ;
- la fréquence réelle des remises en espèces dans la vie quotidienne du client.
Une personne qui manipule du liquide une à deux fois par an supporte sans difficulté quelques frais ponctuels. En revanche, un client qui dépose chaque semaine 300 ou 400 € voit ces coûts s’accumuler rapidement et gagne à envisager une banque de réseau ou un compte dédié.
Professionnels, commerçants, associations : un besoin spécifique
Les professionnels et associations gèrent souvent des flux d’espèces plus récurrents : ventes au comptant, événements, cotisations, collectes. Dans ce contexte, une banque classique conçue pour un usage purement particulier montre vite ses limites.
Les éléments clés à analyser :
- Tarification des dépôts fréquents : forfaits de traitement, seuils de gratuité, facturation par remise ou par volume.
- Accès au coffre de nuit : conditions d’obtention, nombre de remises, sécurité.
- Traitement des pièces : frais, seuils maximum de pièces par dépôt, obligation de rouleaux.
- Vigilance Tracfin adaptée à l’activité : tolérance vis‑à‑vis de flux importants mais cohérents avec le secteur.
Une banque orientée vers les professionnels propose souvent des packs incluant un nombre déterminé de remises d’espèces, des services de collecte ou d’armoires sécurisées. Pour les associations, certains établissements mettent en place des conditions spécifiques, notamment lors de manifestations générant beaucoup de liquide.
Anticiper les pics de liquide et organiser ses dépôts
Quel que soit le profil, les périodes de forte entrée de liquide doivent être planifiées. Ventes saisonnières, déménagement, cagnottes ou dons génèrent parfois des montants conséquents. Une organisation simple évite la tension avec la banque :
- répartir les dépôts dans le temps pour éviter un seuil de 10 000 € sur un mois calendaire lorsqu’une autre option existe ;
- prévenir le conseiller en amont d’un dépôt exceptionnel, surtout en agence ;
- préparer un dossier de justificatifs clair et complet ;
- vérifier les horaires des guichets et la disponibilité des automates pour éviter les déplacements inutiles.
Frais bancaires sur les dépôts d’espèces : comprendre et limiter l’addition
Les frais de remise d’espèces ne sont pas encadrés par un plafond réglementaire. Chaque banque fixe librement ses tarifs : facturation au dépôt, au volume, à la fréquence, ou intégration dans un forfait mensuel. Une lecture attentive de la plaquette tarifaire s’impose pour éviter les mauvaises surprises.
Les exemples suivants illustrent des pratiques courantes sur le marché et éclairent les différences de positionnement entre établissements.
Frais généraux : absence de plafond réglementaire
Contrairement aux commissions d’intervention ou à certains frais d’incident, les frais de remise d’espèces ne bénéficient d’aucun plafonnement légal. Une banque peut donc fixer :
- un montant fixe par dépôt (par exemple 3, 5 ou 6 €) ;
- un tarif au pourcentage au‑delà d’un certain volume ;
- un nombre limité de dépôts gratuits par mois ou par trimestre.
La concurrence entre établissements joue alors un rôle déterminant. Les banques en ligne misent souvent sur une tarification attractive des services numériques et facturent davantage les opérations en espèces, jugées plus coûteuses à traiter.
Exemples Hello Bank, La Banque Postale et Monabanq
Sur la base des informations disponibles :
- Hello Bank : dépôts gratuits et sans limite de nombre dans les agences BNP Paribas, ce qui constitue un avantage significatif pour un client qui souhaite une banque en ligne tout en conservant un accès physique aux guichets.
- La Banque Postale : plafonnement des dépôts d’espèces à 1 500 € par mois, mais politique souvent modérée en matière de frais sur les remises, surtout pour les comptes de particuliers de base.
- Monabanq : facturation de 6 € par dépôt au‑delà d’un quota de remises gratuites par trimestre, variable selon la formule (Pratiq+, Uniq, Uniq+).
Pour mieux évaluer la pertinence de ces offres par rapport à vos usages, un focus spécifique sur les modalités de dépôt par réseau de banque de détail peut être utile, notamment en comparant avec des acteurs comme le Crédit Agricole : dépôt d’espèces au Crédit Agricole : fonctionnement et alternatives.
Stratégies pour réduire les frais liés aux espèces
Limiter le coût des dépôts d’espèces repose sur quelques habitudes simples :
- Regrouper les dépôts : préférer un dépôt mensuel plus important plutôt que plusieurs petites remises facturées à l’unité.
- Utiliser au maximum les quotas gratuits prévus dans les offres (par trimestre ou par mois).
- Négocier dans le cadre d’un compte professionnel lorsque les espèces représentent un enjeu central de l’activité.
- Rééquilibrer les modes de paiement : encourager les virements, paiements par carte ou solutions mobiles pour limiter la circulation de billets.
Une réflexion globale sur la manière de recevoir et de gérer les paiements permet souvent de réduire la dépendance au liquide, donc le poids des frais liés aux dépôts d’espèces sur le long terme.




