
Déposer des espèces au distributeur automatique rassure, fait gagner du temps et évite la file en agence. Encore faut-il maîtriser chaque étape, connaître les règles de sécurité et comprendre ce que la banque contrôle réellement lors d’un versement de billets.
Entre nouveaux automates de dépôt, frais parfois cachés, plafonds et justificatifs au-delà de 10 000 €, le fonctionnement reste souvent flou. En parcourant ce guide, vous allez clarifier vos droits, vos limites et les bonnes pratiques pour déposer du liquide sans mauvaise surprise.
| Étape | Description |
| Préparation 💵 | Vérifier billets propres et plats, trier les coupures pour faciliter l’insertion. |
| Accès au DAB | Insérer la carte ou utiliser l’accès sans contact si disponible. |
| Menu Dépôt | Sélectionner « Dépôt d’espèces » et suivre les instructions affichées. |
| Insertion des billets | Placer les billets dans la fente prévue, sans enveloppe. |
| Validation | Confirmer le montant détecté puis valider l’opération. |
| Reçu 📄 | Récupérer l’attestation pour preuve du dépôt. |
Fonctionnement général du dépôt d’espèces au distributeur automatique
Le dépôt d’espèces sur un distributeur automatique de billets (DAB) ou un guichet automatique bancaire (GAB) repose sur un système de comptage et de contrôle des billets entièrement automatisé. L’automate scanne chaque coupure, vérifie l’authenticité et transmet l’information au système d’information de la banque.
Dans la majorité des réseaux, le dépôt crédite le compte courant ou le compte professionnel en quasi temps réel ou sous quelques heures ouvrées. Le justificatif papier ou numérique (reçu, notification, relevé en ligne) constitue la trace officielle de l’opération.
Les différents types d’automates de dépôt d’espèces
On rencontre aujourd’hui plusieurs familles d’automates équipés pour accepter les dépôts de billets. La terminologie varie selon les banques, mais la logique reste la même : un module de dépôt s’ajoute à la fonction de retrait.
On peut distinguer :
- DAB/GAB avec fonction dépôt : distributeur classique fixé en façade d’agence avec trappe de dépôt intégrée.
- Automates de libre-service bancaire (LSB) : automates intérieurs multifonctions (dépôt, retrait, remise de chèques, édition de RIB).
- Automates mutualisés interbancaires : appareils partagés entre plusieurs banques, projet en forte progression en France.
Selon les modèles, la machine accepte uniquement les billets ou, plus rarement, un mélange billets/pièces via un monnayeur. La plupart des grandes banques françaises privilégient encore le dépôt uniquement en billets pour simplifier les opérations de traitement et de sécurité.
Un réseau en pleine mutation : vers un maillage plus large
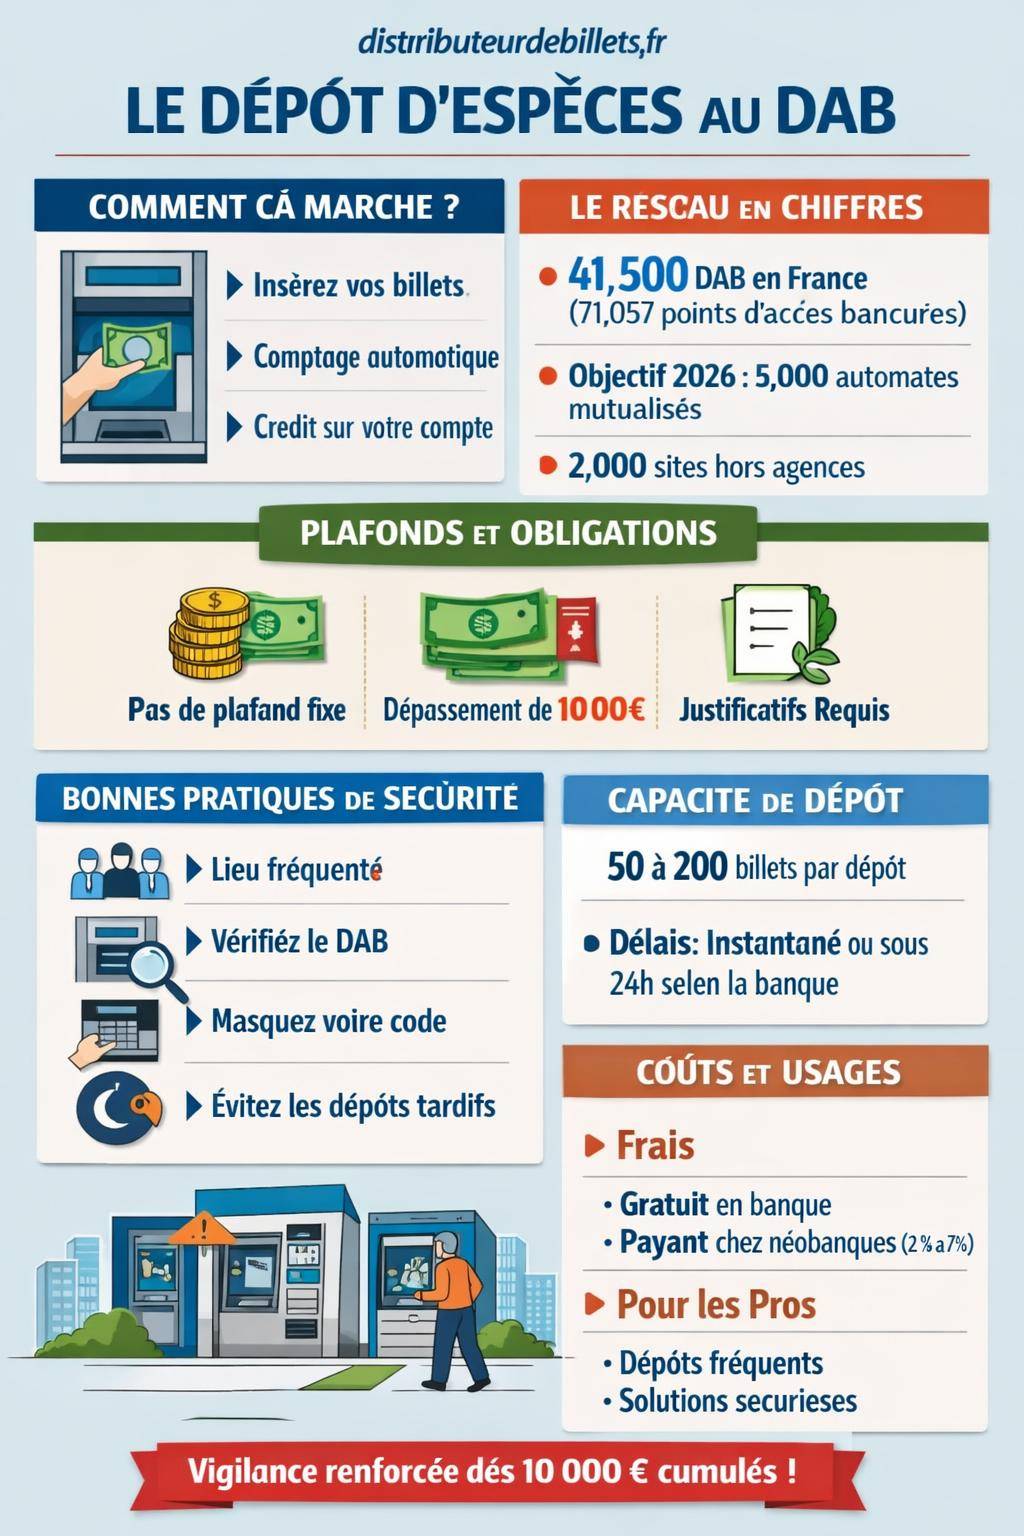
Le réseau français de distributeurs évolue vers des automates plus complets et partagés. En 2024, on recensait environ 41 500 DAB (ou jusqu’à 46 249 selon d’autres sources) pour un total de 71 057 points d’accès aux services bancaires, y compris agences, relais et automates divers.
Un vaste projet de cash services mutualisés est en cours pour 2025-2026. Il prévoit :
| Période / Objectif | Automates ou sites concernés | Détail |
|---|---|---|
| 2025 | 1 000 automates de dépôt/ retrait | Phase de déploiement initiale |
| Fin 2026 | 3 000 automates visés | Réseau mutualisé entre plusieurs banques |
| Réseau cible | 5 000 sites d’agences équipés | Automates intégrés aux agences bancaires |
| Réseau hors agences | 2 000 sites supplémentaires | Automates installés dans des lieux publics ou commerciaux |
Des acteurs majeurs comme BNP Paribas, Société Générale ou Crédit Mutuel Alliance Fédérale participent à ce mouvement. Ce maillage élargi facilite les dépôts d’espèces hors horaires de guichet, y compris dans des villes moyennes ou des zones semi-rurales.
« La mutualisation des automates de dépôt et retrait permet d’offrir un accès aux espèces plus homogène sur le territoire, sans multiplier les coûts d’infrastructure pour chaque banque. »
Étapes détaillées pour déposer des espèces au distributeur
Le parcours de dépôt reste assez standard d’une banque à l’autre, même si l’interface visuelle change. En suivant un enchaînement clair, vous limitez les erreurs de saisie et les litiges sur le montant versé.
1. Préparation des billets avant d’aller au distributeur
Un dépôt réussi commence avant même d’arriver devant l’automate. Les billets bien préparés accélèrent la reconnaissance et réduisent les rejets.
Avant de partir, réalisez systématiquement :
- Tri des billets par valeur : regrouper 5 €, 10 €, 20 €, 50 €, 100 €… évite les tas désordonnés.
- Vérification de l’état : éviter les billets déchirés, scotchés ou trop froissés, souvent refusés.
- Comptage manuel : noter le total sur un papier ou dans une application notes pour comparer avec le montant affiché par l’automate.
Les billets tachés, brûlés ou manquants sur un angle peuvent bloquer le mécanisme interne. En cas de doute, un passage en agence reste plus adapté, surtout pour des montants élevés ou des séries de billets très abîmés.
2. Identification sur le DAB : carte, compte et sécurité
La plupart des automates exigent une carte bancaire émise par la banque propriétaire de la machine pour permettre un dépôt sur compte. Quelques réseaux mutualisés acceptent déjà d’autres cartes, mais l’usage reste encore limité en France.
Le déroulé standard :
- Insertion ou approchage de la carte (sans contact sur certains modèles).
- Saisie du code PIN à 4 chiffres, en masquant le clavier avec la main.
- Sélection de l’option « Dépôt d’espèces » ou « Dépôt billets » dans le menu.
- Choix du compte à créditer si plusieurs comptes sont associés (compte courant, compte joint, compte pro).
Le terminal déclenche ensuite l’ouverture de la trappe ou du tiroir de dépôt. À cette étape, vous restez libre d’annuler l’opération avant d’introduire les billets si un élément vous semble anormal (personne trop proche, comportement suspect, message d’erreur).
3. Insertion des billets et comptage automatique
Une fois la trappe ouverte, l’automate affiche le nombre maximal de billets acceptés en une seule fois. Cette limite varie selon les modèles, souvent située entre 50 et 200 billets.
Pour limiter les incidents techniques :
- Insérer les billets bien alignés, sans trombones, élastiques ni enveloppe.
- Éviter les liasses trop épaisses : mieux vaut faire plusieurs dépôts successifs.
- Attendre la fermeture complète de la trappe avant de toucher à nouveau aux billets.
L’automate procède alors à :
- La lecture optique des numéros de série.
- La détection des faux billets (encres, filigranes, hologrammes).
- La reconnaissance de la valeur faciale de chaque coupure.
En cas de billet jugé suspect ou fortement endommagé, la machine peut le rejeter immédiatement ou le conserver pour expertise, selon les réglages du réseau. Un message s’affiche alors pour signaler la différence entre le montant inséré et le montant retenu.
4. Validation du montant et conservation du reçu
Une fois le comptage terminé, l’écran indique le total détecté et, parfois, le détail par coupure. Vous disposez alors d’un choix simple :
- Accepter le montant si la somme correspond à votre calcul.
- Refuser et récupérer les billets si un écart existe, puis recommencer, ou vous rendre en agence pour éclaircir la situation.
Après validation, l’automate propose l’édition d’un reçu papier et/ou l’envoi d’un justificatif par voie électronique (notification dans l’application bancaire ou e-mail selon les banques). Ce document mentionne au minimum :
- La date et l’heure du dépôt.
- Le lieu ou le numéro du DAB.
- Le compte crédité.
- Le montant total des billets acceptés.
Conserver ce reçu jusqu’à l’apparition définitive de l’opération sur le relevé de compte protège en cas de contestation ou de problème technique isolé.
« En cas de litige sur un dépôt d’espèces, le reçu du DAB, associé aux journaux électroniques de la machine, sert de base à l’enquête interne de la banque. »
Délais de crédit et disponibilité des fonds après un dépôt
La plupart des clients associent dépôt au DAB et disponibilité immédiate des fonds. Dans les faits, les délais varient selon la banque, l’heure et le jour de l’opération, ainsi que la nature du compte.
Crédit en temps réel, en fin de journée ou le jour ouvré suivant
On rencontre généralement trois scénarios :
- Crédit quasi instantané : le solde disponible se met à jour dans les minutes qui suivent, très courant sur les DAB situés en façade d’agence principale de la banque.
- Crédit en fin de journée : les dépôts effectués avant une heure limite (par exemple 18h) sont enregistrés le jour même, ceux d’après-minuit sur le jour ouvré suivant.
- Décalage jour ouvré suivant : typique pour certains dépôts réalisés le soir, le week-end ou sur des automates « déportés » (centres commerciaux, gares).
Ces délais sont normalement précisés dans la convention de compte. En cas de doute, un simple appel au service client ou une visite en agence permet d’obtenir la politique appliquée sur vos automates habituels.
Impact sur la trésorerie des particuliers et professionnels
Pour un particulier, un léger décalage de crédit reste souvent gérable, tant que le découvert autorisé n’est pas atteint. Pour un professionnel, la gestion de la trésorerie de caisse et des dépôts d’espèces structure directement le suivi des encaissements.
De nombreux commerçants organisent ainsi un calendrier précis :
- Dépôt quotidien ou bihebdomadaire pour limiter la détention d’espèces sur le point de vente.
- Suivi du délai de crédit pour planifier les virements fournisseurs ou le paiement de charges sociales.
- Utilisation d’un automate proche du commerce afin de réduire le temps de trajet et les risques de transport de fonds.
Une discussion avec le conseiller bancaire permet parfois d’adapter la solution : accès à d’autres automates, modification du plafond de dépôt, ou recours à des services de convoyeurs de fonds pour les enseignes qui manipulent des montants plus conséquents.
Où trouver un distributeur qui accepte les dépôts d’espèces ?
Tous les DAB ne prennent pas les dépôts. Certains n’assurent que la distribution de billets. Cette distinction reste souvent visible par un pictogramme ou une mention sur l’écran d’accueil.
Localiser les DAB avec fonction dépôt dans votre réseau bancaire
Plusieurs moyens permettent de repérer rapidement un automate adapté :
- Application mobile de la banque : carte interactive avec filtres « dépôt d’espèces » ou « automate de dépôt ».
- Site internet de la banque : rubrique « Nos agences et distributeurs » avec fonctionnalités détaillées.
- Affichage en agence : plan des automates disponibles dans le secteur, notamment pour les dépôts.
Les grandes enseignes fournissent désormais une cartographie assez précise des automates de dépôt, ce qui aide à organiser ses versements, notamment en milieu rural où les points équipés restent moins nombreux.
Pour approfondir la question du réseau et des montants autorisés, un guide dédié au sujet complète utilement cette lecture : montant maximum de dépôt d’espèces.
Réseau mutualisé : utiliser les futurs automates partagés
Le projet de réseau mutualisé 2025-2026 s’inscrit dans une stratégie d’accessibilité renforcée aux services de dépôt et retrait d’espèces. L’idée :
partager les automates entre plusieurs banques, au lieu de multiplier les appareils concurrents au même endroit.
Dans ce modèle :
- Un même automate accepte les cartes de plusieurs réseaux (par exemple BNP Paribas, Société Générale, Crédit Mutuel Alliance Fédérale).
- Les fonctions de base incluent retrait, consultation, mais aussi dépôt de billets.
- Le maillage vise 5 000 sites d’agences et 2 000 sites hors agences à terme.
Cette approche améliore le maillage territorial, notamment dans les zones où certaines agences ont fermé ou réduit leurs horaires. Elle suppose un accord interbancaire sur la gestion des flux d’espèces, la maintenance et la répartition des coûts.
Montants, plafonds et obligations légales lors du dépôt d’espèces
Le dépôt d’espèces au DAB s’inscrit dans un cadre réglementaire strict, centré sur la lutte contre le blanchiment, la fraude fiscale et le financement d’activités illicites. Les banques ont l’obligation de signaler les opérations atypiques.
Plafonds réglementaires et justificatifs au-delà de 10 000 €
Sur le plan strictement légal, le dépôt d’espèces sur un compte bancaire ne connaît pas de plafond réglementaire fixe. En théorie, un client peut verser la somme de son choix, dès lors qu’il en justifie la provenance auprès de son établissement.
En pratique, les dépôts ou cumuls de dépôts d’un montant élevé attirent l’attention. En France, les banques sont particulièrement vigilantes au-delà d’un certain seuil.
| Type d’opération | Plafond ou seuil de vigilance | Conséquence |
|---|---|---|
| Paiement en espèces chez un commerçant | 1 000 € (entre un particulier et un professionnel) | Au-delà, règlement par moyen scriptural (CB, virement, chèque) |
| Paiement en espèces entre particuliers | Aucun plafond légal | Conservation d’une trace écrite conseillée (reçu, contrat) |
| Dépôt d’espèces sur compte bancaire | Aucun plafond réglementaire | Contrôles renforcés et justificatifs requis au-delà de 10 000 € |
Au-delà d’environ 10 000 € de versements en liquide, la banque demande généralement des pièces justificatives : acte de vente, facture, contrat, attestation de don, etc. Ces documents servent à vérifier l’origine licite des fonds et à satisfaire les obligations de vigilance prévues par le Code monétaire et financier.
« Les établissements de crédit sont tenus de mettre en place un dispositif de vigilance et de signaler à Tracfin les opérations susceptibles de constituer une fraude fiscale, du blanchiment de capitaux ou le financement du terrorisme. »
Pour des montants fréquents et structurés (recettes de commerce, activité indépendante déclarée), la banque dispose déjà d’un historique cohérent, ce qui facilite l’analyse et limite les demandes répétées de documents.
Plafonds opérationnels propres aux banques et aux automates
En plus des règles légales, chaque banque applique ses propres plafonds internes sur :
- Le montant maximum par dépôt au DAB.
- Le nombre de billets par opération.
- Le cumul journalier, hebdomadaire ou mensuel de dépôts en self-service.
Ces limites visent la sécurité des clients (éviter le transport de trop fortes sommes) et l’organisation des flux dans les automates (capacité des cassettes, fréquence des collectes). Elles figurent parfois dans la convention de compte, mais restent souvent communiquées à la demande.
Pour approfondir la question des plafonds, un article spécifique détaille les usages et les pratiques bancaires : montant maximum de dépôt d’espèces.
Sécurité et bonnes pratiques lors d’un dépôt d’espèces
Un dépôt d’espèces se déroule le plus souvent sans incident. Quelques réflexes de base renforcent encore la sécurité personnelle, la confidentialité et la traçabilité des fonds.
Choisir le bon moment et le bon lieu
Le choix du créneau horaire et du distributeur influence directement le niveau de risque. Une partie des incidents de vol survient à proximité immédiate des automates, lors du retrait ou du dépôt.
Pour réduire l’exposition :
- Privilégier un DAB attenant à une agence ou situé dans une galerie commerçante animée.
- Éviter les dépôts tard le soir dans des lieux isolés.
- En cas de montant sensible, se faire accompagner par une personne de confiance.
Les caméras de surveillance couvrent généralement la zone du DAB, mais elles ne remplacent pas la vigilance personnelle. Les réflexes de discrétion demeurent déterminants : sac fermé, billets non visibles, absence de comptage sur la voie publique.
Gestes de protection au moment de l’opération
Devant l’automate, quelques gestes simples réduisent les risques de fraude ou d’interférence :
- Masquer systématiquement le clavier lors de la saisie du code.
- Refuser toute intervention d’un inconnu, même présenté comme « dépanneur » ou « client en difficulté ».
- Vérifier l’aspect du DAB (fente de carte, clavier, lecteur) pour repérer un éventuel dispositif de skimming.
En cas de situation anormale (écran bloqué, message inconnu, personne collée derrière vous), mieux vaut annuler l’opération, récupérer la carte et reporter le dépôt dans une agence ou sur un autre automate.
Dépôts d’espèces au DAB et frais bancaires : ce que le client doit savoir
En France, la plupart des banques traditionnelles ne facturent pas de frais spécifiques pour un dépôt en espèces sur leur propre réseau, que ce soit au guichet ou sur automate. Le coût d’exploitation du DAB est intégré dans le prix global du compte et des services associés.
Cependant, le paysage se diversifie avec l’arrivée d’acteurs en ligne, de comptes de paiement et de néobanques, qui appliquent des barèmes spécifiques pour les opérations en liquide, y compris les retraits en DAB.
Exemples de frais liés aux opérations en distributeur automatique
La structure tarifaire de certaines offres en ligne illustre bien les coûts liés aux retraits, et parfois aux dépôts lorsque ceux-ci sont externalisés via des partenaires.
| Établissement / Offre | Type d’opération | Frais indicatifs | Détails connus |
|---|---|---|---|
| Revolut Standard | Retraits au DAB au-delà du quota gratuit | 2 % du montant (min. 2 €) | 5 retraits gratuits par mois, puis facturation |
| Revolut Premium / autres offres | Retraits au DAB | Variable selon l’abonnement | Conditions détaillées dans la grille tarifaire |
| Swiss Bankers | Retraits au DAB | 2 % du montant (min. 2 €) | Offre de carte prépayée internationale |
| Nickel | Retraits au DAB | Environ 2 % à 7 % | Tarifs variables selon le type de DAB et l’offre |
Les informations publiques restent encore incomplètes sur les frais appliqués aux dépôts d’espèces dans certains modèles hybrides, en particulier lorsque le dépôt s’effectue via un réseau de partenaires (buralistes, enseignes commerciales, automates tiers). Les grilles tarifaires évoluent rapidement et nécessitent une vérification régulière.
« Les opérations en espèces, qu’il s’agisse de retraits ou de dépôts, constituent un coût logistique significatif pour les banques : transport sécurisé, assurance, maintenance des automates, traitement des billets. »
Pour une vision globale des solutions de dépôt, y compris en dehors des automates, un guide approfondi sur le sujet fournit un panorama détaillé : guide complet du dépôt d’espèces.
Cas particuliers : professionnels, comptes en ligne et solutions alternatives
Le dépôt d’espèces ne concerne pas uniquement les particuliers. Les professionnels, les associations et les utilisateurs de comptes en ligne ont des besoins spécifiques, parfois plus fréquents ou plus volumineux.
Dépôts d’espèces pour les professionnels et commerçants
Les professionnels encaissent souvent une part significative de leurs recettes en liquide. Le choix du mode de dépôt influe directement sur la sécurité et la gestion comptable.
Les options courantes :
- Dépôts au DAB dédié aux professionnels : certains automates acceptent des enveloppes ou des liasses de billets avec bordereau.
- Dépôts au guichet : traitement plus personnalisé, contrôle immédiat, remise de justificatifs détaillés.
- Services de transport de fonds : pour les commerces avec volumes de caisse élevés ou risques spécifiques.
Les banques ajustent parfois le plafond de dépôt et les conditions de traitement pour les clients professionnels, afin de tenir compte de la saisonnalité de l’activité (période touristique, fêtes de fin d’année, soldes).
Comptes en ligne, néobanques et dépôt d’espèces
De nombreux comptes de paiement ou banques en ligne ne disposent pas de réseau d’agences propre. Le dépôt d’espèces se fait alors via :
- Partenariats avec des buralistes ou commerces de proximité.
- Automates tiers appartenant à d’autres groupes bancaires.
- Virements à partir d’un compte traditionnel qui, lui, accepte les dépôts au DAB.
Ce modèle induit souvent des frais par dépôt et parfois un plafond mensuel, afin de limiter la gestion d’espèces. Les conditions précises figurent dans la documentation contractuelle et sur le site de chaque établissement.
Pour un panorama plus large des automates et de leur utilisation, un article spécifique détaille ces aspects pratiques : dépôt d’espèces sur automate de banque.
Dépôt d’espèces et retraits : cohérence globale de la gestion de cash
Le dépôt d’espèces s’inscrit naturellement en miroir des retraits au DAB. Comprendre les limites de retrait et les coûts associés aide à piloter l’ensemble de sa relation à l’argent liquide.
Limites de retrait en 24 h et stratégies de gestion
Les banques définissent des plafonds de retrait différents selon le type de carte et le profil du client. Par exemple, sur certaines offres professionnelles :
- Une carte Revolut Business prévoit un plafond de retrait de 3 500 € sur 24 h.
- Les offres Revolut Standard ou Premium adaptent le nombre de retraits gratuits et la facturation au-delà.
Cette structure de plafonds influence la manière dont les clients gèrent les paiements en espèces, les avances de trésorerie et, par ricochet, les dépôts ultérieurs lorsque les espèces reviennent sur le compte.
Construire une stratégie personnelle autour de l’argent liquide
Entre plafonds de retrait, règles sur les paiements en cash et contrôles sur les dépôts d’espèces, l’usage du liquide trouve une place spécifique dans la gestion financière personnelle ou professionnelle.
Une approche structurée repose sur quelques axes :
- Utiliser les paiements électroniques pour les dépenses récurrentes ou importantes.
- Réserver l’espèce aux petits montants, pour garder un contrôle concret sur certaines dépenses.
- Rapatrier régulièrement le surplus de liquide sur le compte via les DAB de dépôt, afin de sécuriser les fonds et de garder une trace bancaire exploitable.
Les distributeurs automatiques équipés pour le dépôt occupent une place centrale dans ce dispositif : ils transforment un stock de billets parfois peu sécurisé en solde bancaire traçable, immédiatement mobilisable pour un virement, un paiement en ligne ou le règlement d’une facture professionnelle.




