
Retirer 500 euros au distributeur automatique semble simple, mais les plafonds de carte, les limites techniques des DAB et les règles internes des banques compliquent très vite le sujet. Entre les restrictions de sécurité, la baisse de l’usage des espèces et les nouvelles solutions comme le cashback, les habitudes doivent parfois s’adapter.
En 2026, les montants réellement accessibles à un distributeur varient fortement selon la carte, la banque, le type de DAB et même le lieu du retrait. Plusieurs stratégies permettent pourtant d’obtenir 500 euros en liquide sans blocage ni mauvaise surprise sur votre compte.
| Élément clé | Ce qu’il faut savoir | Impact sur un retrait de 500€ |
|---|---|---|
| Plafond de retrait de ta carte | Chaque carte bancaire a une limite hebdomadaire ou quotidienne définie par la banque. | Impossible de retirer 500€ si ton plafond est plus bas, sauf modification préalable. |
| Limite du distributeur | Certains DAB ont un montant maximal par opération (souvent 300 à 500€). | Un seul retrait peut ne pas suffire, il faudra en faire plusieurs. |
| Disponibilité des billets | Les DAB ne disposent pas toujours de billets de 50€ ou 100€ en quantité suffisante. | Le DAB peut refuser 500€ si les billets nécessaires manquent. |
| Frais éventuels | Des frais peuvent s’appliquer si tu retires dans une autre banque ou à l’étranger. | Le retrait de 500€ peut coûter plus cher selon la localisation. |
| Retrait exceptionnel en agence | Les banques permettent souvent des retraits plus élevés au guichet. | Solution si le DAB refuse 500€. |
Retirer 500 euros au distributeur : principe général et réalités 2026
Retirer 500 euros au distributeur automatique reste possible pour une grande partie des titulaires de carte bancaire, mais jamais sans condition. Chaque opération se heurte à plusieurs séries de limites : les plafonds de retrait de la carte, les capacités physiques du DAB et les paramètres de sécurité définis par la banque émettrice.
Les plafonds de retrait se calculent le plus souvent sur 7 jours glissants et parfois sur 30 jours. Le montant de 500 euros prend donc place dans une enveloppe de retraits plus large, qui inclut vos retraits récents en France comme à l’étranger. Un retrait de 200 euros la veille réduit mécaniquement la marge disponible pour atteindre 500 euros le jour suivant.
Plafonds de retrait des cartes bancaires en 2026 : où se situe le seuil des 500 euros ?
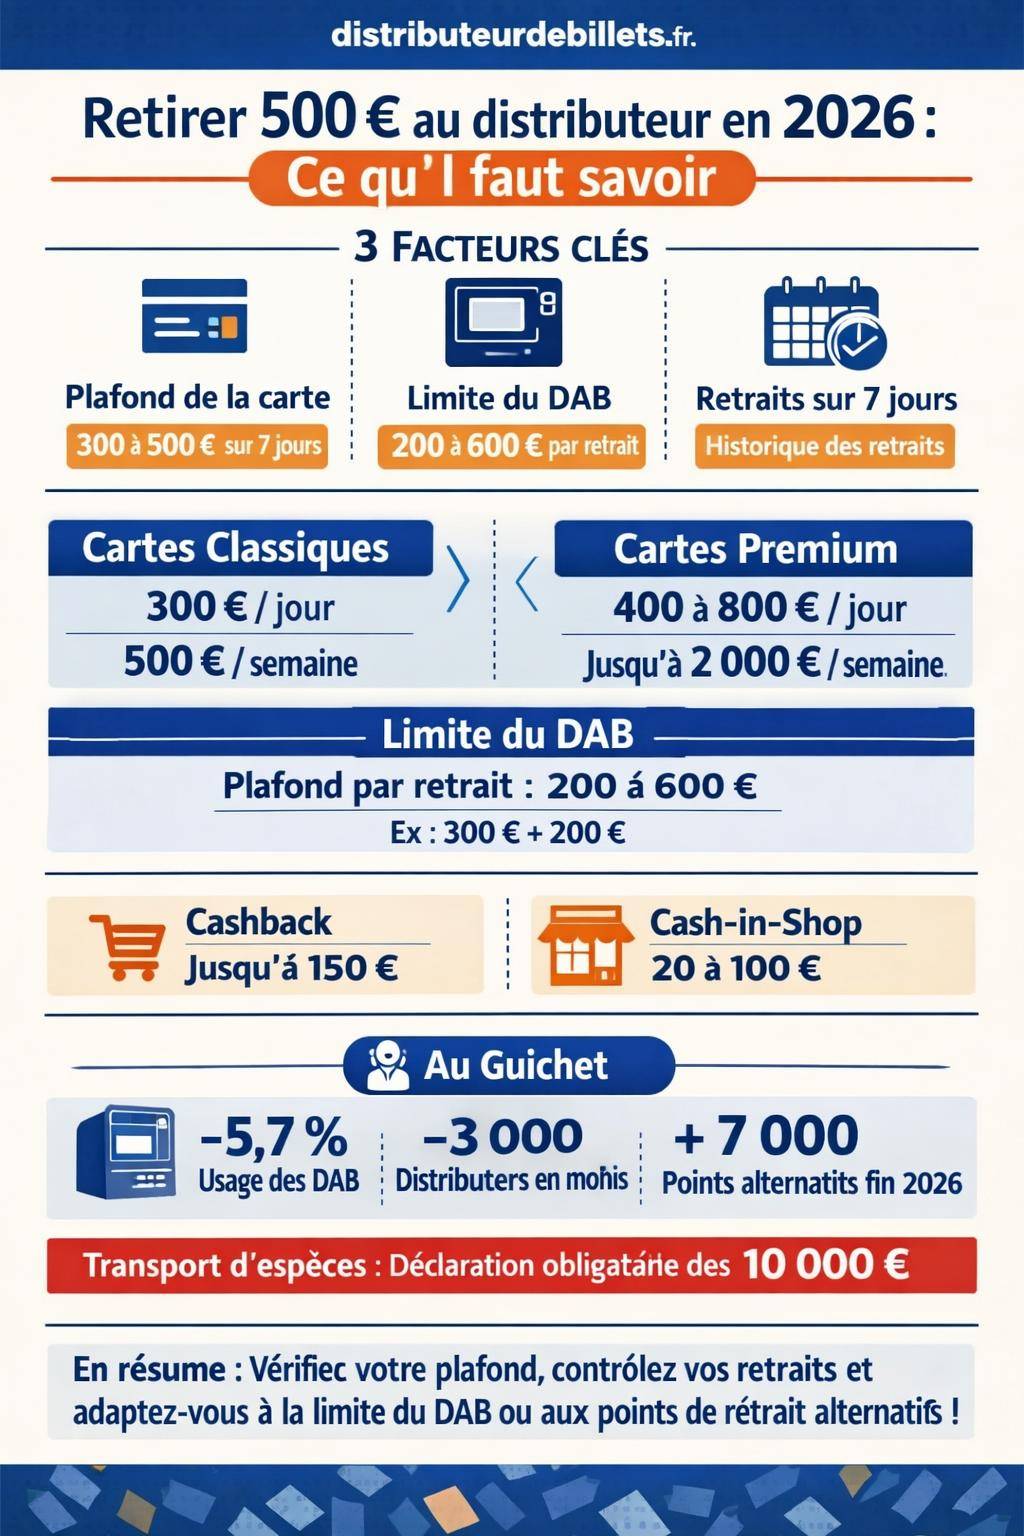
Les cartes bancaires en France se distinguent par catégorie : cartes classiques, cartes premium, cartes haut de gamme ou business. Chaque gamme se voit associée à un plafond de retrait en espèces, fixé librement par la banque, dans une fourchette globalement stable à l’échelle du marché.
Le tableau ci-dessous résume les ordres de grandeur courants en 2026 pour un usage standard, hors cas particuliers négociés en agence.
| Type de carte | Plafond retrait sur 7 jours glissants | Plafond quotidien moyen constaté | Retrait de 500 € possible en une fois ? |
|---|---|---|---|
| Carte classique (Visa Classic, Mastercard Standard…) | Environ 300 à 500 € sur 7 jours glissants | Environ 300 € / jour | Souvent non en une fois, possible en plusieurs retraits si plafond hebdomadaire ≥ 500 € |
| Carte premium (Gold, Premier, etc.) | Jusqu’à 2 000 € sur 7 jours glissants | 400 à 800 € / jour selon banque | Oui, en une seule opération si le DAB le permet |
| Carte haut de gamme / business | Au-delà de 2 000 €, ajustable sur demande | Variable, souvent supérieur à 800 € / jour | Oui, sous réserve des limites techniques du distributeur |
Dans beaucoup de banques, le plafond hebdomadaire global se situe entre 300 et 1 500 euros, avec un plafond quotidien moyen autour de 300 euros. Les cartes premium vont plus loin, avec un total de retraits possible jusqu’à 2 000 euros sur 7 jours glissants, ce qui ouvre la voie au retrait de 500 euros en une seule opération, à condition que le distributeur accepte ce montant.
Le plafond mensuel s’établit en général autour de 1 800 à 2 000 euros. Retirer 500 euros ne pose alors pas de problème structurel tant que l’ensemble des retraits du mois reste en dessous de ces valeurs et que les retraits de la semaine en cours ne saturent pas déjà le plafond glissant.
Limites techniques des distributeurs : combien un DAB autorise-t-il par opération ?
Un distributeur automatique n’obéit pas uniquement au plafond de votre carte. Il applique aussi ses propres limites techniques, paramétrées par la banque qui le gère. Ces contraintes expliquent pourquoi un retrait de 500 euros échoue parfois sur un DAB, alors qu’il réussit parfaitement sur un autre distributeur quelques mètres plus loin.
En 2026, les tendances suivantes se retrouvent fréquemment sur le réseau français :
- Limite par opération : souvent comprise entre 200 et 600 euros.
- Capacité typique : la plupart des DAB autorisent 400 à 600 euros par retrait standard.
- DAB plus restrictifs : certains terminaux restent plafonnés à 250 ou 300 euros, notamment en zones sensibles ou sur de petits distributeurs.
- Nombre de retraits consécutifs : souvent limité à 2 ou 3 opérations successives, afin de contenir les risques de fraude.
Retirer 500 euros en une seule fois se trouve donc fonction du couple carte/DAB. Par exemple, avec un plafond de carte à 800 euros sur 7 jours, mais un DAB limité à 300 euros par retrait, il faut scinder l’opération en deux retraits successifs (300 euros, puis 200 euros), sous réserve que le distributeur accepte plusieurs opérations d’affilée.
« Je voulais retirer 500 euros d’un coup pour payer un artisan. Le DAB de quartier refusait systématiquement la somme. En testant 300 euros, puis 200 euros, les retraits sont passés sans difficulté. C’est le distributeur qui limitait le montant par opération, pas ma carte. »
Autre facteur souvent sous-estimé : le stock réel de billets à l’intérieur de la machine. En fin de week‑end ou en période de forte affluence, certains distributeurs se retrouvent partiellement vides ou ne proposent plus que des coupures de 20 euros. Le message affiché sur l’écran se contente parfois d’un laconique « Montant non disponible ».
Variations d’une banque à l’autre : aucune limite légale, mais une politique interne
Contrairement à une idée répandue, la loi française ne fixe aucun plafond légal pour les retraits au distributeur. Chaque banque définit ses propres seuils en fonction de sa politique de risque, de la gamme de carte et du profil de clientèle. Les écarts restent marqués d’un établissement à l’autre, y compris pour des cartes d’apparence similaire.
Les grandes disparités s’observent sur plusieurs points :
- Plafonds sur 7 jours glissants : certaines banques restent à 300 euros pour une carte classique, d’autres montent à 500 euros.
- Périodes de calcul : le plus fréquent reste 7 jours glissants, mais quelques établissements conservent un calcul sur 30 jours pour certaines offres.
- Gestion des cartes premium : les cartes Gold ou Premier bénéficient souvent d’extensions de plafond, négociables à la demande.
- Politiques anti-fraude : quelques réseaux abaissent ponctuellement les plafonds après une vague d’escroqueries ou sur des zones jugées plus exposées.
Plusieurs banques mettent également en avant leur service client en autorisant des hausses ponctuelles de plafond, utiles pour un retrait de 500 euros ou plus, par exemple lors d’un achat de véhicule d’occasion ou d’un dépôt de caution. Cette opération se réalise en ligne, par téléphone ou en agence, sur une durée limitée (48 ou 72 heures en général).
Différences entre carte classique, premium et business
Le type de carte reste déterminant pour un retrait de 500 euros au DAB. Une carte classique se destine aux opérations courantes, avec une enveloppe de retrait modérée, alors qu’une carte premium ou business accompagne davantage de besoins de trésorerie.
En pratique :
- Carte classique : 500 euros représentent parfois le plafond maximal sur 7 jours. Un retrait unique à ce niveau bloque ensuite tout autre retrait sur la même période.
- Carte premium : 500 euros ne consomment qu’une partie de l’enveloppe autorisée. Le client conserve une marge pour d’autres retraits ou paiements en espèces.
- Carte business : les soldes de trésorerie et les besoins professionnels conduisent souvent à des plafonds plus élevés, avec davantage de flexibilité pour les retraits répétés.
Une réflexion sur l’usage réel des espèces reste utile. Un particulier qui retire régulièrement 500 euros pour payer des prestations ou reverser du cash à des proches gagnera souvent à revoir la gamme de carte, voire à négocier un ajustement durable avec sa banque.
Retirer 500 euros en 2026 : contexte d’évolution du cash et nouveaux dispositifs
L’accès aux billets évolue rapidement en France. Les banques réduisent progressivement le nombre de DAB tout en développant des points de retrait alternatifs, intégrés chez les commerçants ou en partenariat avec des enseignes de proximité. Ces mutations modifient les habitudes pour un retrait de 500 euros.
En 2025, l’usage des DAB a reculé d’environ 5,7 %. Les autorités bancaires et les établissements financiers encouragent un usage plus limité des espèces, pour des raisons de coût logistique et de lutte contre la fraude. La taille moyenne des retraits se stabilise, mais les demandes ponctuelles de 500 euros subsistent pour certains usages : loyers en liquide, achats de seconde main, règlements à des artisans ou constitution de réserve de sécurité à domicile.
Cashback et cash-in-shop : des compléments aux retraits DAB
Parallèlement, les services de cashback et de cash-in-shop montent en puissance. Le cashback autorise le retrait d’espèces lors d’un paiement par carte chez certains commerçants, alors que le cash-in-shop ouvre un service de retrait direct en magasin, parfois sans achat associé.
Les nouveautés 2026 se caractérisent notamment par :
- Un plafond de cashback relevé de 60 à 150 euros.
- Des montants de cash-in-shop compris souvent entre 20 et 100 euros selon les enseignes.
- Une réduction d’environ 3 000 DAB sur le territoire, progressivement compensée par des points de retrait alternatifs (objectif d’environ 7 000 points fin 2026).
Ces services ne suffisent pas à atteindre seuls un retrait de 500 euros, mais ils complètent utilement les retraits au DAB, notamment lorsque les distributeurs sont éloignés ou que les plafonds par opération restent modestes.
Retraits de 500 euros au guichet : une alternative structurante au DAB
Lorsque le DAB bloque ou limite trop les opérations, le guichet de l’agence bancaire reste une solution directe pour obtenir 500 euros. Les banques encadrent toutefois ces retraits en fonction du montant et de la disponibilité en caisse.
En règle générale, les pratiques suivantes s’observent en 2026 :
- Sans justificatif : les agences autorisent souvent des retraits au guichet entre 1 000 et 1 500 euros sans fournir de justificatif particulier.
- Avec justificatif : au-delà de 2 000 à 5 000 euros, la banque demande fréquemment un justificatif (facture, compromis de vente, etc.).
- Montants plus élevés : des montants supérieurs restent envisageables, selon la trésorerie de l’agence et la commande éventuelle de billets à l’avance.
Un retrait de 500 euros au guichet se trouve donc amplement en dessous des seuils sensibles. L’agence peut fournir les billets en une seule fois, parfois en mélangeant les coupures (20, 50, 100 euros) en fonction de la caisse disponible.
« Pour les montants à partir de 500 euros, je conseille souvent à mes clients de privilégier le guichet. Ils repartent avec les coupures adaptées et évitent une série de retraits au DAB qui multiplient les risques d’erreur ou de blocage. » — Témoignage d’un chargé de clientèle en réseau bancaire.
Pour certains établissements, le passage au guichet reste même encouragé grâce à des services spécifiques : préparation de billets à l’avance, enveloppes sécurisées ou conseils personnalisés sur la gestion des espèces. Cette approche profite particulièrement aux professionnels, aux associations ou aux particuliers qui réalisent des paiements répétitifs en liquide.
Pour approfondir la question des plafonds de retrait en agence, un contenu dédié décrit en détail les montants et conditions de retrait au guichet dans une grande banque de détail, ce qui donne un bon repère pour comparer avec d’autres établissements.
Cadre légal et limites de transport d’espèces : à partir de quand déclarer ?
La réglementation française ne fixe pas de plafond légal pour un retrait unique au DAB, y compris à 500 euros. En revanche, elle encadre le transport d’espèces au‑delà d’un certain seuil, afin de lutter contre le blanchiment et la fraude fiscale.
La règle principale se résume ainsi :
- Seuil de déclaration : 10 000 euros en liquide, par personne, transportés sur le territoire.
- Application : toute personne qui transporte 10 000 euros ou plus en espèces doit effectuer une déclaration auprès des autorités compétentes (douanes, notamment) dans les conditions prévues par la loi.
« Toute personne qui transfère vers ou depuis l’étranger une somme, en espèces ou en valeurs, d’un montant égal ou supérieur à 10 000 euros, doit en faire la déclaration auprès de l’administration des douanes. » — Extrait synthétique du cadre légal sur la circulation des capitaux.
Un retrait ponctuel de 500 euros ne s’approche pas de ce seuil. Néanmoins, la répétition de retraits importants sur une courte période, ou l’accumulation d’espèces à domicile, suscitent parfois des questions de conformité ou de sécurité. Les banques surveillent d’ailleurs les mouvements atypiques sur les comptes afin de détecter des opérations suspectes.
Pour les particuliers qui retirent plusieurs fois 500 euros sur une courte période pour un achat important, une discussion transparente avec le conseiller bancaire simplifie la prise en compte de ces opérations par les systèmes de contrôle interne.
Comment optimiser un retrait de 500 euros au distributeur : méthodes concrètes
Obtenir 500 euros au DAB sans blocage repose sur quelques réflexes simples. Une préparation minimale évite les surprises au moment du retrait et limite les risques de refus répétés ou de carte avalée.
Vérifier ses plafonds et ajuster la somme
Le premier réflexe consiste à vérifier les paramètres de sa carte et l’historique récent des retraits. De nombreux échecs proviennent d’un simple dépassement du plafond hebdomadaire ou d’un oubli de retrait réalisé quelques jours plus tôt.
En pratique :
- Consulter le plafond de retrait dans l’application bancaire ou sur l’espace client web.
- Contrôler les retraits réalisés au cours des 7 derniers jours (France et étranger).
- Ajuster le montant demandé en conséquence, par exemple 400 euros si 100 euros ont déjà été retirés récemment.
Si l’enveloppe glissante ne permet plus 500 euros, deux solutions se présentent : attendre le déblocage du plafond ou demander une hausse ponctuelle à la banque. Dans ce second cas, le retrait se réalise ensuite sans contrainte technique, dans la limite des capacités du DAB.
Scinder le retrait et choisir le bon DAB
Lorsque le distributeur limite chaque opération à 300 euros, scinder le retrait devient une option efficace. Deux retraits consécutifs suffisent souvent pour atteindre 500 euros (300 + 200), tant que le DAB accepte plusieurs opérations de suite.
Quelques stratégies fonctionnent bien sur le terrain :
- Tester d’abord un retrait de 300 euros. Si l’opération réussit, effectuer un second retrait pour le complément.
- Si le DAB refuse 300 euros, réduire à 200 euros et augmenter le nombre d’opérations dans la limite autorisée.
- Changer de distributeur ou de réseau bancaire lorsque plusieurs échecs s’enchaînent, afin de contourner des règles locales trop strictes.
Les distributeurs d’une même banque présentent souvent des réglages similaires, mais certains DAB indépendants ou partenaires fonctionnent avec d’autres paramètres. Une simple variation de réseau suffit parfois à débloquer un retrait de 500 euros pourtant refusé quelques minutes plus tôt.
Problèmes fréquents lors d’un retrait de 500 euros : comment réagir ?
Un retrait de 500 euros concentre plusieurs sources de blocage : dépassement de plafond, limites du DAB, problèmes techniques, sécurité. Comprendre ces scénarios aide à réagir avec calme et efficacité.
Billets non distribués ou montant débité à tort
Certains incidents surviennent lorsque le DAB rencontre une erreur mécanique : billets bloqués, bec de sortie obstrué, coupure de courant en pleine opération. Dans ces cas, l’écran affiche souvent un message d’erreur, mais le compte semble parfois débité du montant demandé.
Réflexes à adopter :
- Immédiatement conserver le ticket de retrait et noter l’heure, le lieu et le montant.
- Vérifier le solde dans l’application pour confirmer le débit ou non.
- Si le débit apparaît sans remise des billets, contacter sans délai la banque gestionnaire du DAB ou sa propre banque pour lancer une réclamation.
La plupart des banques remboursent les montants débités à tort après enquête, en quelques jours. Un retrait de 500 euros reste bien identifié sur les relevés, ce qui simplifie le suivi de la réclamation.
Carte avalée ou refus systématique
Lors d’un retrait de 500 euros, plusieurs tentatives infructueuses consécutives déclenchent parfois l’avalage de la carte par le DAB, par mesure de sécurité. Les erreurs répétées de code PIN provoquent le même effet, indépendamment du montant demandé.
En cas de carte avalée :
- Contacter immédiatement le service client de sa banque pour signaler l’incident.
- Suivre les instructions pour récupérer la carte (en agence) ou en commander une nouvelle.
- Surveiller les mouvements du compte dans l’intervalle pour détecter toute opération anormale.
Lorsque le DAB refuse le montant de 500 euros sans autre explication, un guide détaillé sur les retraits au distributeur aide à vérifier les principales causes : plafond dépassé, problème de réseau, carte endommagée, restrictions temporaires de la banque.
Montants unitaires : 10 €, 20 €, 50 €… et impact sur un retrait de 500 euros
La configuration des billets disponibles influence directement la capacité à retirer 500 euros. Certains distributeurs n’émettent que des billets de 20 euros, d’autres combinent 20 et 50 euros, quelques-uns proposent même des coupures de 10 euros dans des zones spécifiques.
Les règles de montant minimal et de multiple de coupures viennent alors conditionner le retrait :
- Montant minimal par retrait (souvent 20 euros).
- Montant multiple de 10 ou 20 euros, selon la configuration du DAB.
- Indisponibilité temporaire de certaines coupures en cas de faible stock.
Sur ce sujet, un contenu complémentaire aborde la question précise des petits montants et explique dans quelles conditions un retrait de 10 euros au distributeur reste possible. Ces règles de multiples valent également pour un retrait de 500 euros, qui doit respecter les mêmes contraintes de coupures disponibles.
Tendances de fond : réduction des plafonds et baisse de l’usage du cash
Les banques françaises ajustent progressivement leur politique de retrait pour maîtriser les risques de fraude et accompagner le recul de l’usage des espèces. Plusieurs indices vont dans ce sens :
- Abaissement progressif de certains plafonds de carte, en particulier pour les cartes classiques.
- Multiplication des contrôles anti‑fraude sur les retraits conséquents et répétés.
- Réduction du parc de DAB, compensée par des points de retrait chez les commerçants.
Dans ce contexte, un retrait ponctuel de 500 euros reste accessible, mais s’inscrit dans une logique plus globale : privilégier les paiements électroniques pour la plupart des opérations et réserver les espèces à des usages spécifiques. Les utilisateurs qui recourent régulièrement à ce type de retrait gagnent à adapter leur organisation financière, en combinant virements, paiements par carte et retraits ciblés.
La bonne pratique consiste à anticiper le besoin de cash : programmer son retrait quelques jours avant une dépense importante, vérifier les plafonds de carte et, si nécessaire, coordonner un passage en agence pour retirer la somme en une seule fois au guichet.
Résumé pratique : conditions clés pour retirer 500 euros au distributeur en 2026
Au terme de cette analyse, le retrait de 500 euros au DAB se révèle possible dans de nombreux cas, à condition de respecter plusieurs paramètres cumulatifs. La synthèse suivante offre une grille de lecture opérationnelle.
| Élément à vérifier | Question à se poser | Impact sur un retrait de 500 € |
|---|---|---|
| Plafond de la carte | Mon plafond sur 7 jours glissants est-il ≥ 500 € ? | Condition de base pour autoriser la somme totale. |
| Historique des retraits | Quels montants ai‑je déjà retirés sur les 7 derniers jours ? | Réduit la marge disponible pour atteindre 500 €. |
| Limites du DAB | Le distributeur accepte‑t‑il 500 € par opération ? | Peut conduire à scinder la somme en deux ou trois retraits. |
| Type de carte | Ma carte est‑elle classique, premium ou business ? | Conditionne la souplesse des plafonds et les hausses temporaires. |
| Alternative guichet | Puis‑je passer en agence pour un retrait au guichet ? | Simplifie les retraits de 500 € et plus, avec des coupures adaptées. |
| Points de retrait alternatifs | Des commerçants autour de moi proposent‑ils du cashback ? | Permet de compléter un retrait DAB insuffisant. |
Une approche méthodique, combinant consultation des plafonds, choix avisé du distributeur, recours occasionnel au guichet et utilisation raisonnée des services de cashback, offre une solution fiable pour réunir 500 euros en espèces, tout en respectant les règles bancaires et le cadre réglementaire en vigueur.




