
Retirer 1000 euros en une seule fois au distributeur interroge beaucoup d’usagers, surtout lorsque le projet implique un achat en liquide, un voyage ou une dépense imprévue. Entre plafonds de carte, limites des automates et règles de conformité bancaire, les réponses paraissent souvent contradictoires au guichet, en agence ou sur les forums.
En réalité, plusieurs paramètres techniques et réglementaires s’additionnent et expliquent pourquoi certains clients sortent 1000 euros sans difficulté, tandis que d’autres se heurtent à un refus sec du distributeur. Les lignes suivantes éclairent ces mécanismes, chiffres à l’appui, pour permettre d’anticiper son retrait et éviter les blocages de dernière minute.
| Situation | Probabilité de pouvoir retirer 1000€ | Pourquoi ? | Solution si refus |
|---|---|---|---|
| Plafond de retrait quotidien | Faible à moyenne | La plupart des cartes limitent les retraits entre 300€ et 500€ / jour. | Demander une augmentation temporaire du plafond. |
| Distributeur de votre propre banque | Moyenne | Les DAB internes autorisent parfois des retraits plus élevés. | Se rendre en agence directement. |
| Retrait en week-end ou jour férié | Faible | Les distributeurs sont plus régulièrement limités pour des raisons de sécurité. | Faire plusieurs retraits fractionnés. |
| Compte premium ou carte haut de gamme | Élevée | Les plafonds sont souvent bien supérieurs. | Vérifier vos plafonds sur l’application bancaire. |
| DAB limitant mécaniquement le montant | Variable | Certains distributeurs limitent à 200€ ou 300€ pour éviter les pénuries de billets. | Essayer un distributeur d’une autre banque. |
Retirer 1000 euros au distributeur en une fois : principe général
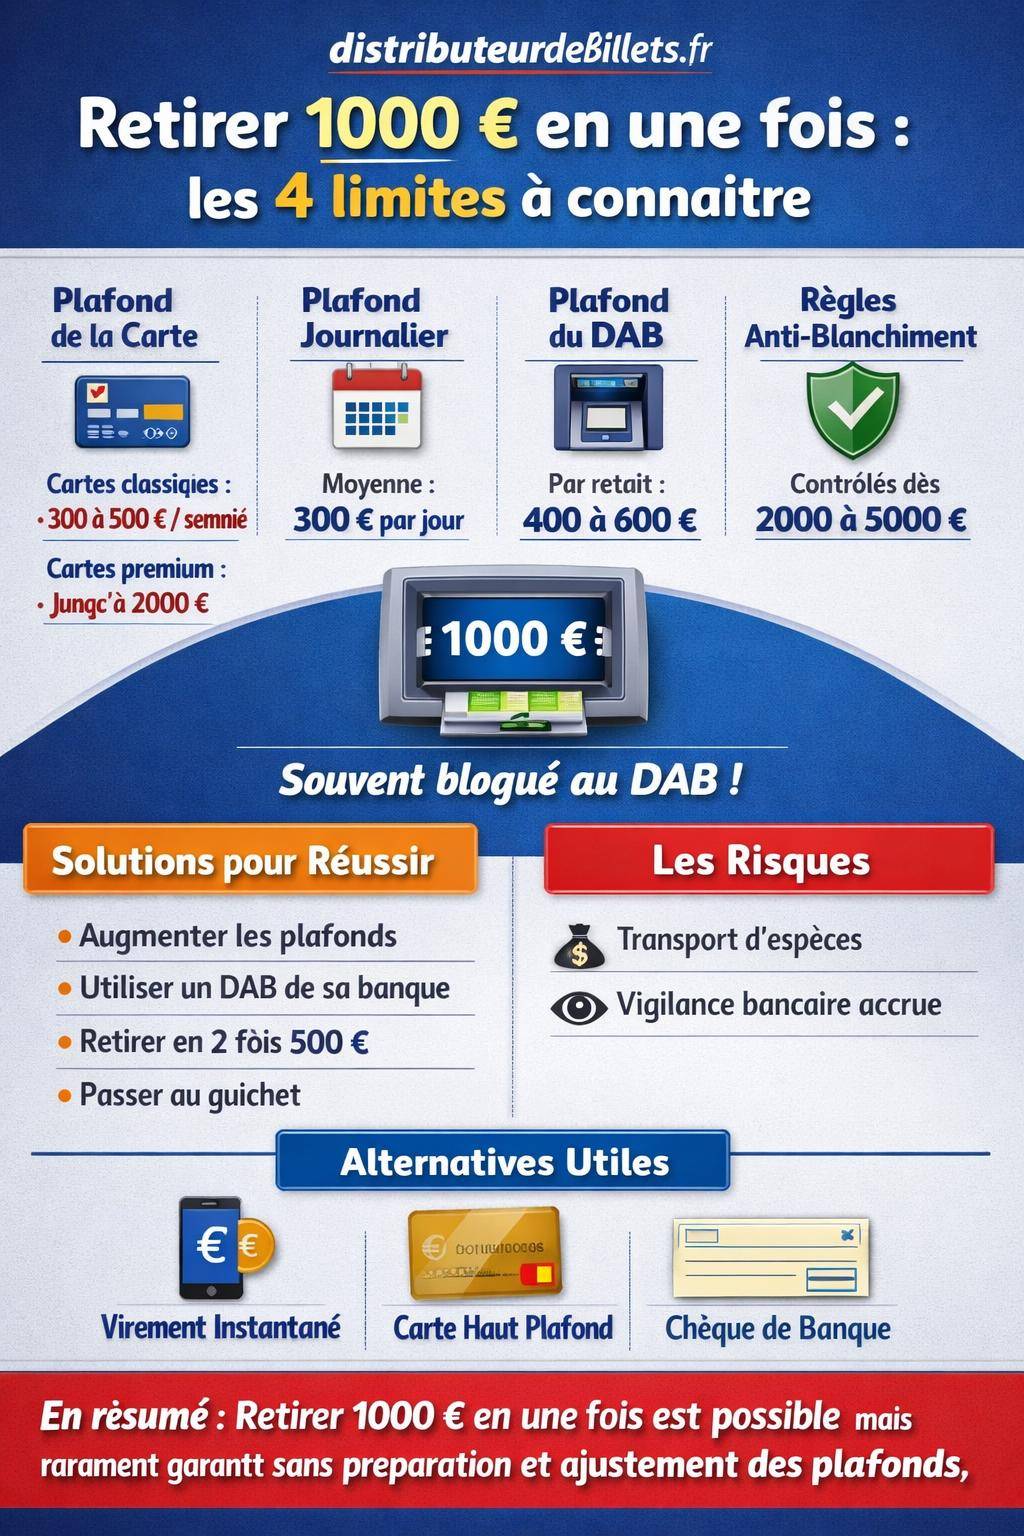
Retirer 1000 euros au distributeur en une seule opération reste possible dans de nombreux cas, mais ce retrait dépend de plusieurs couches de limitations : le plafond de la carte bancaire, le plafond quotidien configuré par la banque, les contraintes du distributeur automatique (DAB/GAB) et, en arrière-plan, les obligations de vigilance imposées aux établissements financiers.
Pour analyser concrètement la faisabilité, il faut donc distinguer :
- le plafond de retrait propre à la carte (classique, premium, haut de gamme) ;
- le plafond journalier paramétré par la banque sur le compte ;
- la limite maximale par opération pour chaque automate ;
- les enjeux de conformité (lutte contre le blanchiment, déclaration de sommes importantes).
Un même client peut disposer théoriquement du budget, mais se heurter à une limitation technique au moment précis où il tente de sortir les 1000 euros. Comprendre la logique de chaque niveau aide à ajuster son retrait, voire à le fractionner sur plusieurs distributions ou plusieurs jours.
Plafonds de carte bancaire : la base pour retirer 1000 euros en une fois
La carte bancaire constitue le premier filtre. Même si le compte est créditeur, le contrat de carte borne les retraits possibles sur une période donnée. Ces plafonds fonctionnent généralement sur 7 jours glissants, parfois en combinaison avec un plafond mensuel.
Les données moyennes suivantes servent de repère pour les banques françaises :
| Type de carte | Plafond de retrait sur 7 jours | Plafond mensuel indicatif | Retrait de 1000 € en une fois théoriquement possible ? |
|---|---|---|---|
| Carte classique (Visa Classic, Mastercard Standard…) | Environ 300 à 500 euros | Environ 1800 à 2000 euros | Souvent non, sauf rehaussement ponctuel |
| Carte premium (Gold, Premier, etc.) | Jusqu’à 2000 euros sur 7 jours | Plafond mensuel plus élevé | Souvent oui, sous réserve de la limite du DAB |
Avec une carte classique, le plafond standard sur 7 jours se situe souvent entre 300 et 500 euros. Dans cette configuration, retirer 1000 euros en une seule fois devient impossible sans modifier temporairement ce plafond auprès de la banque. Le retrait cumulé sur une semaine atteint vite la limite, même si plusieurs distributions sont envisagées.
Avec une carte premium, le plafond sur 7 jours peut grimper jusqu’à 2000 euros. Retirer 1000 euros en une fois entre alors dans la zone possible, mais reste soumis aux autres contraintes : plafond par opération du distributeur et paramétrage journalier de la banque.
Plafond journalier de retrait : une limite souvent invisible
Au‑delà du plafond sur 7 jours, de nombreuses banques configurent un plafond journalier pratique. Ce seuil, rarement mis en avant, limite le montant maximum retiré sur une seule journée, même lorsque le contrat de carte autorise plus sur la semaine.
Dans la plupart des établissements, le plafond journalier s’établit autour de 300 euros. Ce paramètre découle d’un arbitrage entre sécurité, gestion de la trésorerie et prévention des fraudes. Un client qui tente de retirer 1000 euros peut donc se heurter à un refus, alors même que son plafond hebdomadaire reste largement disponible.
Dans ce cas, deux solutions se présentent :
- demander une augmentation ponctuelle du plafond journalier, limitée dans le temps, auprès de la banque ;
- répartir le retrait sur plusieurs jours consécutifs, en fonction du rechargement du plafond quotidien.
« Votre compte est suffisamment alimenté, mais le plafond de retrait quotidien bloque l’opération. Nous pouvons élargir ce plafond sur 48 heures après vérification de votre profil et de votre projet de dépense. » – Exemple de réponse donnée par un conseiller en agence.
Ce plafond journalier n’a pas de base légale précise : il relève du paramétrage interne de chaque banque. Les conditions générales et les notices de carte l’évoquent parfois de manière succincte, sans forcément en donner la valeur exacte. Une vérification directe auprès du service client reste donc utile.
Limites propres aux distributeurs : quand l’automate bloque le retrait de 1000 euros
Un autre niveau de contrainte vient du distributeur lui‑même. Même avec une carte premium et un plafond renforcé, l’automate structure son fonctionnement autour d’un plafond par opération souvent compris entre 400 et 600 euros en une seule transaction.
Les principaux facteurs techniques sont les suivants :
- capacité physique de l’automate : quantité de billets que la machine délivre en une séquence, pour éviter les incidents (blocage, bourrage) ;
- composition des billets disponibles : certains DAB ne proposent que des coupures de 20 et 50 euros, d’autres disposent en plus de billets de 10 ou de 100 euros ;
- trésorerie disponible du point de vente : dans les automates situés en commerces ou stations‑service, la dotation en billets reste calibrée pour un flux moyen, pas pour une succession de gros retraits.
Concrètement, un retrait unique de 1000 euros dépasse souvent le plafond technique par opération. L’automate affiche alors un message du type « montant supérieur au maximum autorisé ». Dans ce cas, plusieurs stratégies existent :
- réaliser deux retraits successifs, par exemple 500 + 500 euros, lorsque le plafond par opération l’accepte et que le plafond de carte reste suffisant ;
- se rendre sur un distributeur de la banque émettrice de la carte, qui tolère parfois des montants plus élevés ;
- effectuer un retrait au guichet, sur présentation d’une pièce d’identité, pour obtenir les 1000 euros d’un seul coup.
Les nouveaux automates installés dans les années à venir sont dimensionnés pour traiter un volume mensuel de l’ordre de 2500 à 3000 retraits. Malgré cette montée en puissance, la logique de plafond par opération reste d’actualité, principalement pour des raisons de fiabilité technique et de gestion des flux de billets.
Y a‑t‑il un plafond légal pour retirer 1000 euros en liquide ?
Sur le plan juridique, aucun plafond légal général n’interdit en France le retrait de 1000 euros en espèces auprès d’un distributeur. Le client reste libre de retirer les sommes présentes sur son compte, sous réserve des plafonds contractuels de sa carte et des mécanismes de vigilance de la banque.
En revanche, le cadre réglementaire prévoit des obligations de déclaration et de justification au‑delà de certains seuils :
- à partir de 10 000 euros transportés en liquide, des formalités peuvent être exigées en cas de franchissement des frontières ou dans un cadre douanier ;
- selon les banques, une demande de justificatif voire une trace écrite peut intervenir à partir de montants situés entre 2000 et 5000 euros retirés en une ou plusieurs fois sur une période courte.
« Nous pouvons solliciter un justificatif (facture, compromis de vente, devis) pour tout retrait en espèces supérieur à un seuil défini en interne, généralement compris entre 2000 et 5000 euros. Cette mesure vise à respecter les obligations de lutte contre le blanchiment et le financement du terrorisme. » – Extrait type de politique de conformité.
Pour 1000 euros, la plupart des établissements ne réclament aucun document particulier, surtout si le profil du client ne présente pas d’anomalie. Néanmoins, une succession de retraits élevés en peu de temps peut déclencher une analyse interne et un contact du service conformité, même en‑deçà des 10 000 euros.
Banques françaises : quelles pratiques en 2026 pour les retraits de 1000 euros ?
Les grandes banques françaises (BNP Paribas, Crédit Agricole, Société Générale, Crédit Mutuel, banques en ligne, néobanques…) ne publient pas de plafond unique standardisé pour 2026 concernant les retraits en espèces. Aucune donnée consolidée ne confirme un plafond spécifique harmonisé pour un retrait de 1000 euros au distributeur.
Chaque établissement applique sa propre politique, avec des marges de manœuvre pour l’agence ou le service client. Les points communs observés sont néanmoins les suivants :
- plafond de retrait hebdomadaire modeste pour les cartes classiques (300 à 500 euros sur 7 jours) ;
- plafond hebdomadaire plus généreux pour les cartes premium (jusqu’à 2000 euros, voire plus sur demande) ;
- plafond par opération au DAB situé autour de 400 à 600 euros ;
- possibilité d’augmentation temporaire du plafond en cas de projet identifié (voyage, achat, travaux).
Les banques en ligne et certaines néobanques ajoutent un niveau de souplesse supplémentaire, permettant au client de modifier lui‑même les plafonds dans l’application, sur une durée limitée. Cela facilite l’organisation d’un retrait ponctuel de 1000 euros, à condition d’anticiper quelques heures ou quelques jours à l’avance.
Comment mettre toutes les chances de son côté pour retirer 1000 euros en une fois ?
1. Vérifier et ajuster les plafonds avant le retrait
La préparation commence par une vérification systématique des plafonds :
- plafond de retrait sur 7 jours et plafond mensuel sur l’espace client ;
- plafond journalier affiché ou communiqué par la banque ;
- historique des retraits récents, qui entament déjà le plafond disponible.
En cas de plafond insuffisant, une demande de rehaussement temporaire s’impose. Les banques acceptent souvent d’augmenter le plafond de retrait sur quelques jours, dès lors que le compte est suffisamment approvisionné et que le motif du retrait paraît cohérent.
Il reste utile de conserver une trace du contact (email, message sécurisé, capture d’écran de l’interface) pour prouver le reparamétrage en cas de blocage au DAB.
2. Choisir le bon canal : DAB, guichet ou solution alternative
Pour retirer 1000 euros, plusieurs canaux sont envisageables :
- distributeur automatique de billets de sa propre banque : généralement le plus souple en termes de plafonds par opération ;
- DAB d’une autre banque : plus restrictif sur le montant maximal par retrait et parfois sur le cumul journalier ;
- guichet de l’agence : possibilité de retirer 1000 euros en une fois, voire davantage, avec présentation d’une pièce d’identité et parfois signature d’un bordereau.
Certains établissements imposent une commande préalable pour des retraits très élevés, mais pour 1000 euros, l’agence dispose en général de la trésorerie nécessaire, surtout en milieu de semaine. Le passage au guichet limite aussi le risque de blocage technique lié au DAB.
3. Adapter le montant si l’automate refuse 1000 euros
En cas de refus du distributeur sur un retrait direct de 1000 euros, plusieurs ajustements restent possibles :
- tester un montant inférieur (600 euros ou 500 euros) pour identifier le plafond par opération ;
- effectuer plusieurs retraits successifs (par exemple deux fois 500 euros), si le plafond total de la carte le permet ;
- répartir le retrait sur deux jours, en jouant sur le rechargement du plafond journalier.
Ce fractionnement n’a pas d’impact particulier sur le compte, mais il prolonge la phase de retrait. Une bonne anticipation reste donc utile, surtout avant un déplacement, un rendez‑vous chez un notaire ou une transaction qui implique un paiement en espèces.
Retirer 1000 euros en une fois : sécurité, traçabilité et alternatives
Risques liés au transport de 1000 euros en liquide
Une somme de 1000 euros représente déjà une enveloppe conséquente à transporter. Au‑delà des plafonds techniques, la question de la sécurité personnelle mérite une attention réelle :
- préparation du trajet entre le distributeur et le lieu de paiement ;
- éviter les retraits de nuit dans des zones peu fréquentées ;
- discrétion au moment de ranger les billets, sans comptage visible à proximité du DAB.
Pour certaines transactions, un virement instantané ou un chèque de banque offre une alternative plus tracée, tout en réduisant le risque de perte ou de vol d’espèces.
Traçabilité et conformité des opérations en espèces
Sur le plan bancaire, 1000 euros restent largement en‑deçà des seuils de déclaration formelle, mais la vigilance des établissements ne se limite pas à un chiffre unique. La combinaison de plusieurs paramètres compte :
- fréquence des retraits importants sur une courte période ;
- correspondance entre les mouvements d’espèces et le profil financier du client ;
- origine des fonds et destination apparente des retraits.
En cas d’interrogation persistante, la banque peut souhaiter échanger avec le client, voire demander un justificatif léger, même pour un montant comme 1000 euros, surtout si les retraits en liquide se multiplient. Conserver les devis, factures et documents liés à l’usage de la somme sécurise la relation avec l’établissement.
Alternatives au retrait de 1000 euros en espèces
Dans certains contextes, détenir 1000 euros en liquide n’apporte pas davantage d’efficacité qu’un paiement scriptural. Selon la finalité du retrait, d’autres solutions méritent d’être envisagées :
- virement instantané pour des transactions entre particuliers ou vers un professionnel ;
- paiement par carte bancaire avec augmentation temporaire du plafond d’achat ;
- chèque de banque pour des montants plus élevés (achat de véhicule, acompte immobilier).
Ces options garantissent une meilleure traçabilité, simplifient la justification en cas de contrôle ultérieur et évitent de transporter une somme significative en billets.
Retirer 1000 euros en une fois : liens avec d’autres plafonds courants
La question des 1000 euros s’inscrit dans un ensemble plus large de préoccupations autour des retraits en espèces et des limites bancaires. Le fonctionnement reste similaire lorsqu’un client se demande, par exemple, s’il est possible de retirer 500 euros en une seule fois sur un automate, ou comment gérer le retrait DAB maximum autorisé par sa banque et par sa carte.
Les mêmes mécanismes interviennent aussi lorsqu’un événement particulier justifie un retrait exceptionnel en banque. Dans ce cas, l’anticipation, la coordination avec le conseiller et l’explication du projet permettent de dépasser les plafonds standards, dans un cadre sécurisé et conforme aux obligations réglementaires.
En combinant compréhension des plafonds, échange avec la banque et choix du canal adapté (DAB, guichet, virement), un retrait de 1000 euros en une fois devient une opération maîtrisée, intégrée à la gestion quotidienne de son compte et de sa trésorerie personnelle.




