
Le plafond de retrait à La Banque Postale change profondément la manière dont un client gère son argent liquide, surtout en 2026 avec l’évolution des cartes, des options internationales et des frais à l’étranger. Entre limites hebdomadaires, marges de manœuvre ponctuelles et règles cachées derrière les guichets, la réalité du terrain diffère souvent de ce que l’on imagine au moment de recevoir sa carte bancaire.
Comprendre précisément les montants, les conditions de retrait, les cas particuliers jeunes, premium ou Livret A, évite les blocages au distributeur, les mauvaises surprises en voyage et les refus de paiement en situation d’urgence. Les règles existent, les marges de négociation aussi, mais elles restent très encadrées.
| Objectif | Solutions possibles | Délais moyens | Avantages |
|---|---|---|---|
| Augmenter temporairement le plafond de retrait | Demande via l’application, appel au service client, passage en bureau postal | Quelques minutes à 24h | Idéal pour besoins ponctuels (voyage, achat important) |
| Optimiser ses retraits au quotidien | Retirer dans les distributeurs La Banque Postale pour profiter des limites maximales | Immédiat | Aucun frais supplémentaire, limites souvent plus élevées |
| Préparer un voyage à l’étranger | Activer les paiements/retraits à l’étranger, ajuster les plafonds | Immédiat à 48h | Évite les blocages et permet une gestion fluide du budget |
| Anticiper un retrait élevé | Effectuer plusieurs retraits sur plusieurs jours (plafonds glissants) | Dépend du plafond glissant 7 jours | Permet d’éviter toute modification de plafond |
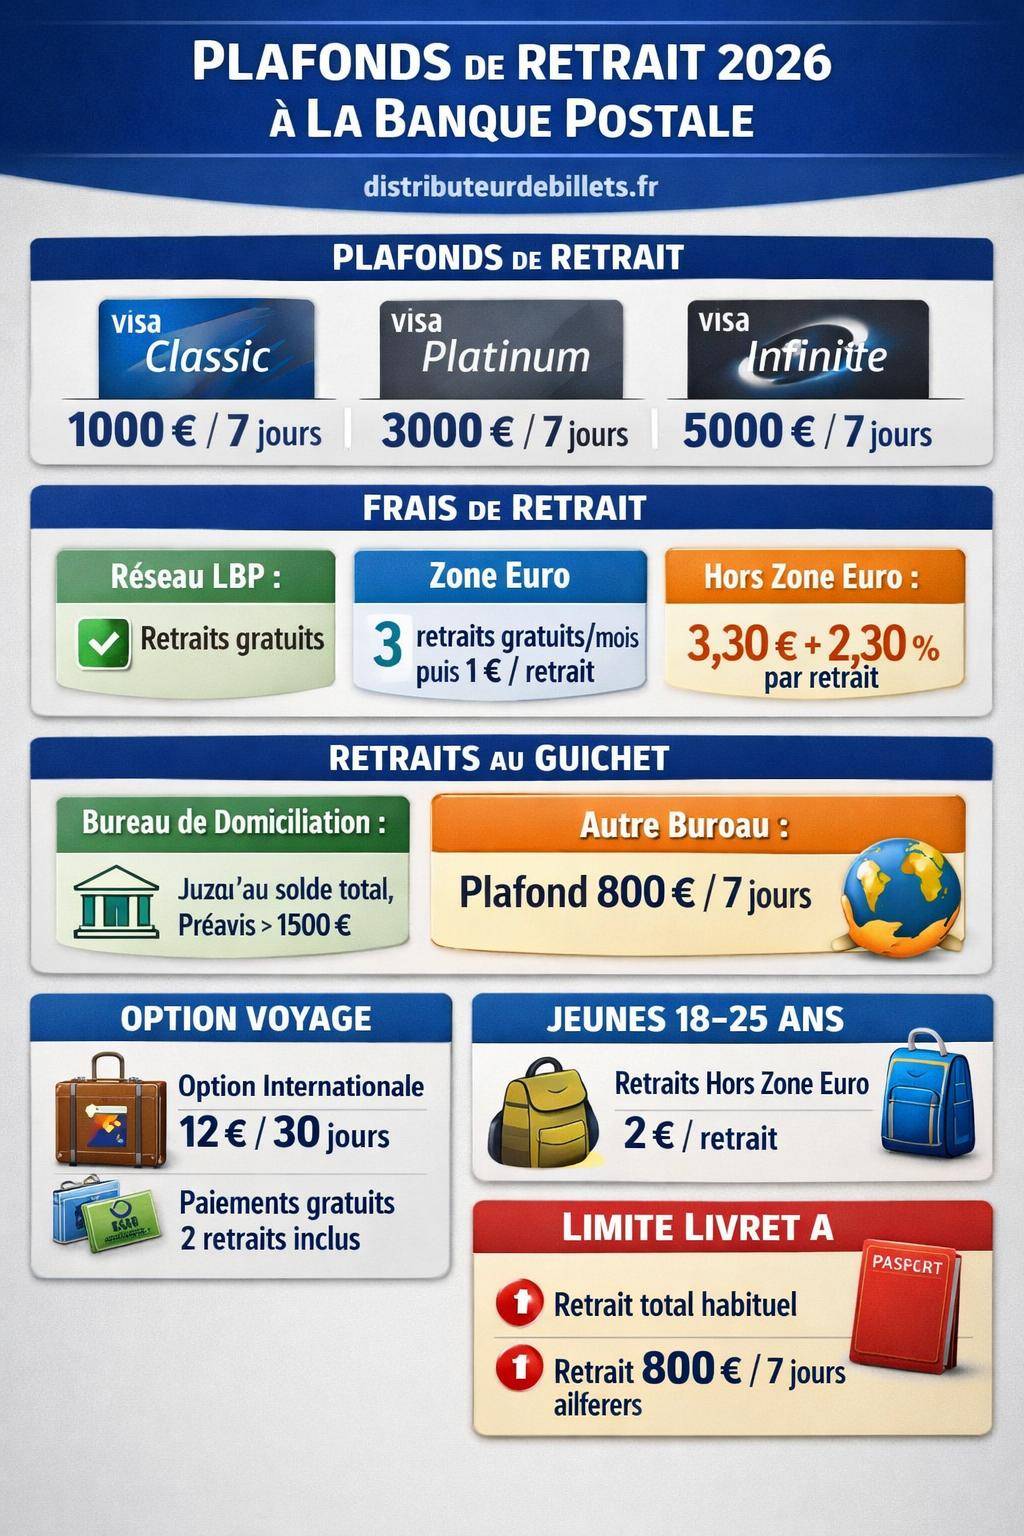
Plafonds de retrait DAB par carte — La Banque Postale (2026)
Montants maximums sur 7 jours glissants
Plafond de retrait La Banque Postale en 2026 : comprendre la logique générale
Le plafond de retrait à La Banque Postale repose sur plusieurs paramètres cumulatifs : le type de carte (Visa Classic, Visa Platinum, Visa Infinite), la période de référence (souvent 7 jours glissants), le canal utilisé (DAB, guichet, livret) et la zone géographique (France, zone euro, hors zone euro). Chaque élément influence directement le montant disponible et les frais associés.
En 2026, La Banque Postale renforce l’alignement de ses règles, notamment pour les profils premium. Les clients doivent composer avec des plafonds structurés, mais modulables sous conditions. Pour une gestion fluide, mieux vaut analyser sa situation personnelle, ses besoins en espèces et ses projets de voyage plutôt que de se fier uniquement à l’intitulé de la carte bancaire.
Montants des plafonds de retrait par carte bancaire La Banque Postale
La Banque Postale segmente les plafonds de retrait en fonction de la gamme de carte. Les plafonds ci-dessous concernent les retraits en distributeurs de billets sur 7 jours glissants, tous réseaux confondus.
| Carte La Banque Postale | Plafond de retrait sur 7 jours | Profil type |
|---|---|---|
| Visa Classic | 1 000 € / 7 jours | Usage courant, dépenses quotidiennes |
| Visa Platinum | 3 000 € / 7 jours | Clients à revenus confortables, besoins plus élevés |
| Visa Infinite | 5 000 € / 7 jours | Clients à forte capacité financière, déplacements fréquents |
Ces plafonds représentent la limite maximale théorique. En pratique, la banque apprécie la situation globale : revenus réguliers, historique de fonctionnement du compte, incidents éventuels. Un client haut de gamme reste soumis aux règles de prudence internes, même avec une carte plus généreuse.
La période de 7 jours glissants signifie que chaque retrait s’additionne aux précédents sur une fenêtre roulante d’une semaine. Un retrait élevé en début de période réduit d’autant la capacité de retrait les jours suivants, tant que la somme totale n’est pas retombée sous le plafond autorisé.
Retraits aux distributeurs La Banque Postale et autres banques : plafonds et frais
Le plafond de retrait ne se résume pas au seul montant maximal. La Banque Postale distingue le réseau interne, le réseau des autres banques en zone euro et les distributeurs hors zone euro. Chaque scénario possède sa propre grille tarifaire.
Retraits dans le réseau de La Banque Postale
Les retraits effectués dans les distributeurs de La Banque Postale sont facturés à 0 € de frais. Le seul frein reste le plafond de la carte et le solde disponible. Cette configuration convient pour les retraits réguliers du quotidien, notamment à proximité du bureau de poste habituel.
Le suivi en temps réel via l’application mobile reste central pour vérifier rapidement le montant déjà retiré sur la période de 7 jours. En cas d’utilisation intensive de la carte (week-end prolongé, dépenses exceptionnelles), ce suivi évite les blocages imprévus devant un automate.
Retraits dans d’autres banques en zone euro
Les retraits dans les distributeurs hors réseau La Banque Postale, mais en zone euro, suivent un schéma spécifique, encore en vigueur en 2026 :
- 3 retraits gratuits par mois dans d’autres banques de la zone euro.
- À partir du 4e retrait hors réseau, des frais de 1 € par retrait sont prélevés.
Ce fonctionnement incite à concentrer ses retraits dans les automates de La Banque Postale, ou à regrouper les retraits en dehors de son réseau pour limiter les petites ponctions récurrentes.
« Sur un mois, j’utilise les DAB d’autres banques uniquement quand je n’ai pas de distributeur La Banque Postale à proximité. Je sais que les trois premiers retraits restent gratuits, au-delà je prévois un montant plus élevé pour ne pas multiplier les petites opérations payantes. »
Retraits hors zone euro : commissions et cas des jeunes
Hors zone euro, La Banque Postale applique une combinaison de commissions fixes et variables. En 2026, la structure retenue est la suivante :
- Commission fixe : 3,30 € par retrait.
- Commission variable : 2,30 % du montant retiré.
- Jeunes 18–25 ans : frais ramenés à 2 € par retrait (tarification préférentielle).
Un exemple concret sur un retrait de 200 € hors zone euro illustre l’impact de ces frais :
- Commission fixe : 3,30 €.
- Commission variable : 2,30 % de 200 € = 4,60 €.
- Coût total : 7,90 € pour un retrait de 200 €.
La gestion des retraits à l’étranger exige une vraie stratégie : limiter les petits retraits répétés, anticiper ses dépenses en devise, envisager une option dédiée pour neutraliser ou réduire ces coûts, surtout pour un séjour prolongé.
Retraits au guichet La Banque Postale : dépasser les plafonds de carte
Au-delà des distributeurs, La Banque Postale permet de retirer des espèces directement au guichet. Ces retraits se distinguent par leur logique : ils ne sont pas bridés par le plafond de retrait de la carte, mais par des règles internes, le solde du compte et parfois un délai de préparation.
Retrait au guichet du bureau de poste domicilié
Dans le bureau de poste où le compte est domicilié, le client bénéficie d’une latitude plus large :
- Montant maximal : jusqu’à la totalité du solde disponible sur le compte courant.
- Préavis recommandé : entre 2 et 5 jours ouvrés pour un retrait supérieur à 1 500 €.
- Frais : aucun frais spécifique de retrait en guichet.
Ce canal est particulièrement adapté pour des besoins ponctuels importants : règlement d’un achat, remise de caution, versement d’une grosse somme en liquide à un tiers. La préparation en amont reste toutefois nécessaire pour que le bureau puisse disposer de la trésorerie suffisante au guichet.
« Pour les retraits importants, je passe toujours un coup de téléphone à mon bureau de poste quelques jours avant. Les conseillers me confirment le plafond possible et la date à laquelle retirer l’argent sans stress. »
Retrait dans un autre bureau de poste
Hors bureau de domiciliation, le fonctionnement diffère :
- Plafond standard : 800 € sur 7 jours dans un autre bureau de poste.
- Délai en cas de demande plus élevée : un délai de quelques jours peut être nécessaire pour mettre à disposition un montant plus important.
- Frais : La Banque Postale n’applique pas de frais spécifiques sur ce type de retrait.
Le client dispose donc d’une marge de manœuvre, mais moins étendue qu’au guichet de son bureau habituel. Le bureau où est effectuée la demande doit parfois organiser un approvisionnement en billets, ce qui implique une négociation et un préavis plus long.
Option internationale 2026 : neutraliser une partie des frais à l’étranger
La Banque Postale propose en 2026 une option internationale pensée pour les séjours hors zone euro. Elle agit comme un « mode voyage » temporaire activé sur le compte, avec des règles spécifiques sur une durée limitée.
Fonctionnement de l’option internationale
L’option internationale 2026 suit un cadre précis :
- Activation : coût fixe de 12 €.
- Durée : 30 jours consécutifs.
- Déclenchement effectif : à partir du premier retrait ou paiement en devise.
- Paiements : paiements par carte gratuits pendant 30 jours, hors éventuel taux de change.
- Retraits : 2 retraits compris dans l’option (conditions tarifaires avantageuses par rapport au régime standard).
- Désactivation : automatique à l’issue des 30 jours.
Ce mécanisme convient pour un voyage ponctuel dans un pays hors zone euro. Les paiements par carte deviennent le moyen privilégié de règlement, tandis que les retraits en espèces se limitent aux situations où la carte n’est pas acceptée.
« Lors de mes voyages, j’active systématiquement l’option internationale. J’utilise la carte pour presque toutes mes dépenses et je réserve les retraits aux rares endroits qui n’acceptent pas le paiement par carte. Le coût global reste maîtrisé sur un mois. »
Quand l’option internationale devient pertinente
L’option internationale prend tout son sens dans plusieurs cas :
- Séjour touristique de 2 à 4 semaines hors zone euro.
- Stage ou mission professionnelle courte à l’étranger.
- Voyage étudiant, semestre à l’université ou projet humanitaire sur une période limitée.
La comparaison avec la grille de frais standard montre l’intérêt de l’option dès lors que le volume de transactions reste significatif : de nombreux paiements sur place et quelques retraits en devise. En revanche, pour un simple week-end, mieux vaut évaluer calmement le rapport coût/bénéfice de l’activation.
Profils spécifiques : jeunes, cartes premium, et évolution des règles
La Banque Postale adapte sa politique de retrait en fonction de certains profils, notamment les jeunes adultes et les titulaires de cartes premium. Ces particularités influencent à la fois les plafonds et les frais à l’étranger.
Jeunes 18–25 ans : conditions de retrait adaptées
Les clients de 18 à 25 ans bénéficient d’un traitement différencié pour les retraits hors zone euro :
- Commission spécifique : 2 € par retrait hors zone euro.
- Objectif : limiter le coût des études, stages ou voyages linguistiques.
Cette tarification réduit la facture globale pour un étudiant ou un jeune actif amené à se déplacer à l’étranger, tout en conservant la discipline liée au plafond hebdomadaire de la carte. Une planification de budget reste indispensable pour éviter les retraits trop fréquents et les dépassements de plafond.
Cartes premium (Premier, Platinum, Infinite) : avant et après l’harmonisation
Historiquement, les cartes premium de La Banque Postale (Cartes Premier, Platinum, Infinite et assimilées) offraient une plus grande souplesse sur la facturation des retraits, notamment à l’international.
La tendance d’évolution est la suivante :
- Avant 2023 : retraits souvent gratuits ou fortement allégés, y compris hors réseau.
- Après 2026 : alignement progressif sur la tarification générale, avec une convergence des conditions de retrait pour la plupart des clients.
Les plafonds plus élevés (3 000 € pour la Visa Platinum, 5 000 € pour la Visa Infinite) demeurent un atout. En revanche, la grille des frais rejoint celle appliquée à l’ensemble des cartes, ce qui incite les titulaires de cartes haut de gamme à utiliser les options temporaires (comme l’option internationale) ou à privilégier le paiement direct par carte.
Modification des plafonds de retrait : marge de manœuvre et fréquence
La Banque Postale offre la possibilité de modifier les plafonds de retrait, dans certaines limites et à une fréquence encadrée. Ce levier constitue un outil utile pour adapter ponctuellement son plafond à un projet précis.
Plafonds Visa Classic et cartes de type Réalys
Pour les cartes Visa Classic et assimilées (dont Réalys), les règles de modification de plafond en 2026 sont les suivantes :
- Fréquence : jusqu’à 2 modifications de plafond par an, sur une base glissante.
- Objet : adaptation à une situation temporaire (voyage, achat, travaux, déménagement).
Cette possibilité permet à un client qui utilise habituellement un plafond modeste de relever sa limite de retrait sur une période courte, puis de revenir à un niveau plus prudent une fois le projet terminé. Cette flexibilité préserve la sécurité du compte au quotidien tout en donnant de la latitude lors des moments clés.
Plafonds Visa Premium (Platinum, Infinite et assimilées)
Pour les cartes Visa Premium, y compris Platinum et Infinite, la souplesse est plus large :
- Fréquence : jusqu’à 3 modifications de plafond par an, sur une base glissante.
- Utilisation : adaptation aux déplacements fréquents, aux achats élevés ou aux opérations professionnelles.
Les clients disposant de cartes premium combinent donc un plafond structurellement plus élevé et une capacité d’ajustement plus fréquente. Cet ensemble s’avère utile pour des profils mobiles, chefs d’entreprise, indépendants ou grands voyageurs.
Plafonds et retraits sur Livret A à La Banque Postale
Le Livret A, souvent ouvert dès le plus jeune âge, obéit à des mécanismes de retrait différents de ceux du compte courant. En 2026, La Banque Postale maintient un cadre précis pour les retraits en espèces sur ce support d’épargne réglementée.
Retraits sur Livret A dans le bureau habituel
Dans le bureau de poste habituel du titulaire, les règles sont les suivantes :
- Montant minimal de retrait : 1,50 €.
- Montant maximal : jusqu’à la totalité de l’épargne présente sur le Livret A.
Le Livret A devient alors une véritable réserve de liquidités, mobilisable en une seule opération en cas de besoin. Ce type de retrait ne passe pas par la carte bancaire, mais par le guichet, avec présentation d’une pièce d’identité et éventuellement du livret lui-même.
« J’utilise le Livret A comme coussin de sécurité. En cas d’imprévu, je peux retirer une somme conséquente directement au bureau de poste, sans toucher aux plafonds de ma carte, ce qui me laisse de la marge pour le reste du mois. »
Retraits sur Livret A dans d’autres bureaux
Hors bureau habituel, la latitude de retrait se réduit :
- Plafond sur 7 jours : 800 € sur le Livret A dans un autre bureau de poste.
- Logique : maîtrise de la circulation d’espèces et gestion de la sécurité.
Pour un retrait conséquent issu du Livret A, mieux vaut donc se rendre dans le bureau de domiciliation du livret ou organiser en amont une mise à disposition des fonds. Ce fonctionnement s’intègre dans une approche globale de gestion de son épargne et de son besoin de liquidités ponctuelles.
Articuler plafonds, options et canaux de retrait : construire sa propre stratégie
Les plafonds de retrait à La Banque Postale ne se limitent pas à une simple ligne dans un contrat de carte. Ils forment un système complet articulant cartes, guichets, livrets et options internationales. La clé consiste à bâtir une organisation personnelle cohérente : répartir les retraits entre DAB et guichets, mobiliser la réserve d’épargne en cas de besoin, utiliser l’option internationale pour les séjours hors zone euro, ajuster ponctuellement les plafonds de carte selon les projets.
En 2026, le client averti dispose ainsi de plusieurs leviers pour éviter les blocages au distributeur, optimiser les frais à l’étranger et sécuriser son quotidien tout en conservant la souplesse nécessaire lors des périodes de vie plus intenses, qu’elles soient personnelles, professionnelles ou entrepreneuriales.




