
Un besoin urgent de liquidités, un achat en espèces ou un projet sensible à garder discret : un retrait exceptionnel en banque soulève toujours les mêmes questions. Montant maximum, délai, contrôles, risques de signalement… les règles ne se résument pas à un simple passage au guichet.
Entre plafonds internes, contraintes de trésorerie et surveillance Tracfin, chaque retrait important suit une procédure codifiée. Les banques appliquent des consignes strictes, parfois méconnues des clients, qui influencent directement l’accès à votre argent.
| Élément clé | Synthèse |
| Objectif du retrait exceptionnel 💶 | Permettre d’accéder rapidement à une somme inhabituelle en cas de besoin urgent. |
| Conditions possibles | Justificatifs d’urgence, montant cohérent avec les règles internes de la banque, identité vérifiée. |
| Procédure | Contact préalable avec l’agence, demande argumentée, validation par un conseiller ou un responsable. |
| Délais ⏱️ | Variable : immédiat au guichet ou quelques heures/jours selon le montant. |
| Points de vigilance | Plafonds internes, disponibilité des fonds, questions de sécurité renforcées. |
Retrait exceptionnel en banque : définition, enjeux et contexte légal
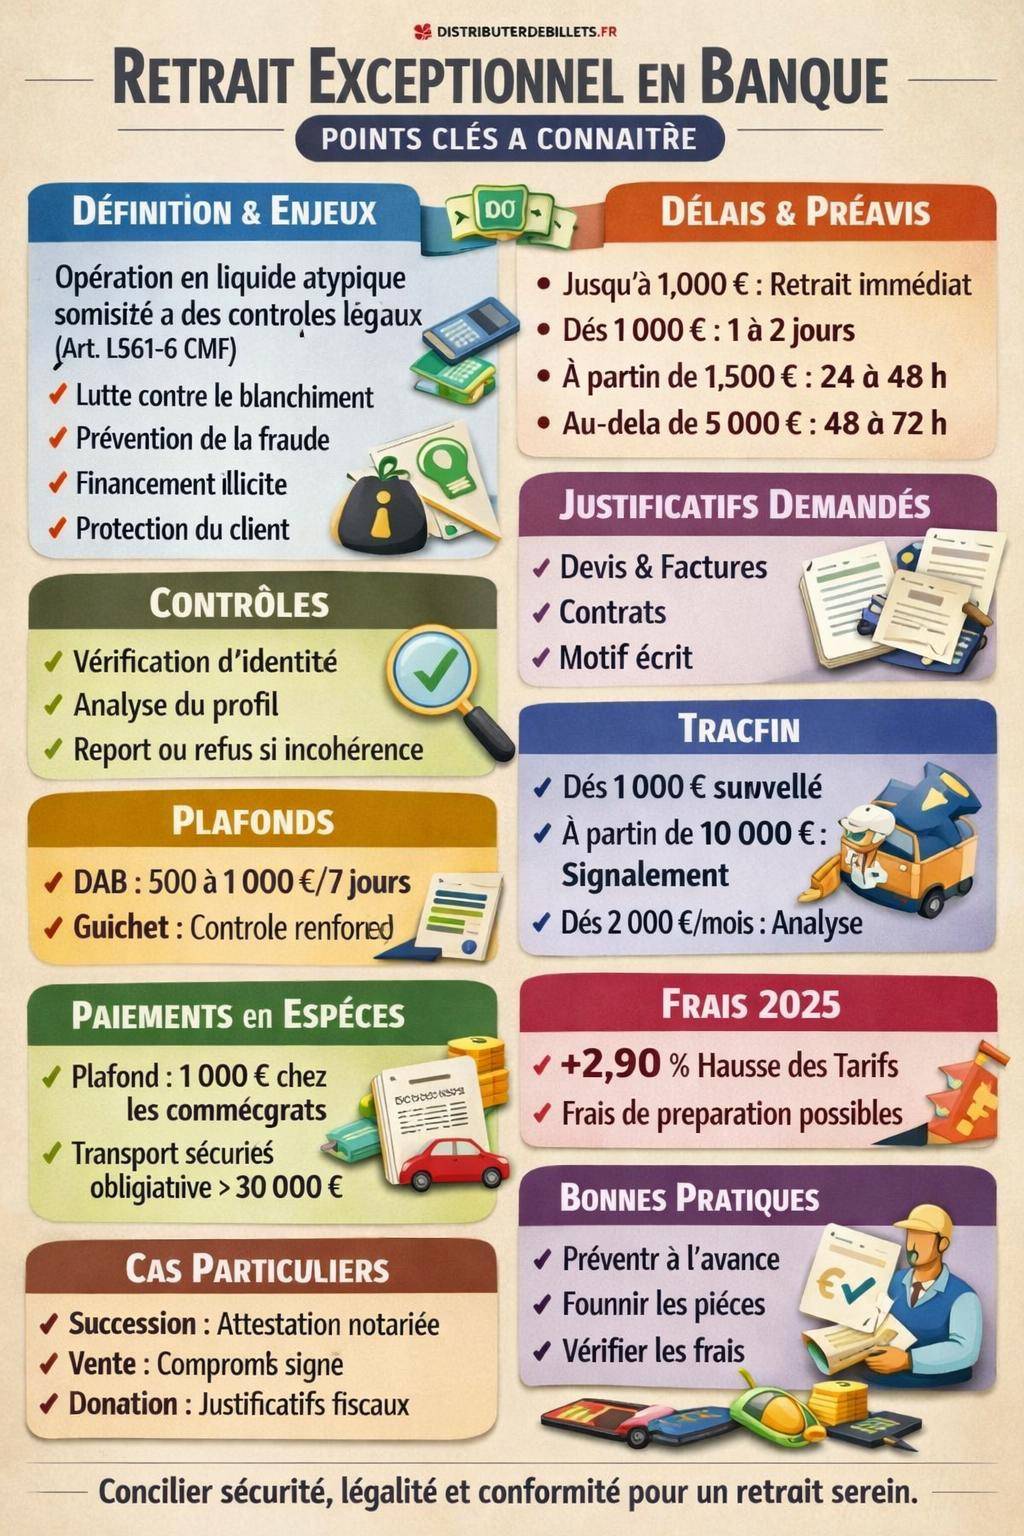
Un retrait exceptionnel en banque désigne une opération en espèces dont le montant sort nettement de vos habitudes financières ou dépasse les plafonds usuels de retrait. Il concerne autant les comptes courants que les livrets, comptes joints ou comptes professionnels.
Ce type de retrait implique une double logique : logistique pour la banque (disponibilité de liquidités au guichet) et réglementaire pour l’État (lutte contre le blanchiment d’argent, la fraude fiscale ou le financement d’activités illicites). Le client garde bien sûr le droit de disposer de son argent, mais ce droit s’exerce dans un cadre strictement encadré.
En France, la procédure s’appuie notamment sur le Code monétaire et financier. L’article L561‑6 autorise les établissements financiers à appliquer des mesures de vigilance renforcées, à poser des questions sur l’origine ou la destination des fonds et à reporter ou refuser une opération s’ils détectent une incohérence manifeste.
« Les personnes mentionnées à l’article L.561‑2 exercent une vigilance constante à l’égard de leur relation d’affaires et examinent avec une attention particulière les opérations effectuées par leurs clients. »
– Article L561‑6 du Code monétaire et financier
Un retrait exceptionnel s’inscrit donc dans une logique de contrôle, mais aussi de protection : protection contre la fraude, les escroqueries, le vol d’espèces, ou encore les abus de faiblesse ciblant des personnes vulnérables.
Préavis et délais pour un retrait exceptionnel au guichet
Contrairement à un retrait standard au distributeur, un retrait important au guichet suit une organisation interne précise. La banque doit gérer ses réserves physiques d’espèces, ce qui impose des délais de préparation et parfois un rendez-vous préalable.
Préavis selon le montant du retrait
Les établissements fixent leurs propres seuils, mais des tendances se dégagent pour 2025. Voici un aperçu synthétique des usages courants en agence :
| Montant du retrait en espèces | Organisation habituelle | Délai fréquent |
|---|---|---|
| Jusqu’à 1 000 € | Retrait généralement possible sans rendez-vous, selon disponibilités | Immédiat ou dans la journée |
| À partir de 1 000 € | Souvent sur rendez-vous ou préparation en amont | 1 à 2 jours ouvrés |
| À partir de 1 500 € | Préavis demandé par la majorité des banques en 2025 | 24 à 48 heures |
| Au‑delà de 5 000 € | Organisation spécifique, parfois validation hiérarchique | 48 à 72 heures selon les agences |
Ces délais répondent à deux impératifs : assurer une trésorerie suffisante dans l’agence et respecter les obligations réglementaires liées aux flux d’espèces. Une agence n’entrepose pas un volume illimité de billets pour des raisons de sécurité et de coût.
Prise de rendez-vous et organisation avec le conseiller
Pour un retrait exceptionnel, le conseiller fixe souvent un créneau précis. Cette étape permet de :
- vérifier l’identité du titulaire ou du mandataire ;
- préparer le montant demandé dans les bonnes coupures ;
- contrôler la cohérence du retrait avec la situation du compte ;
- évoquer d’éventuelles alternatives plus adaptées (virement sécurisé, chèque de banque, coffre, etc.).
Un rendez-vous évite les temps d’attente au guichet et limite les risques d’erreur, notamment sur les sommes élevées ou sur des comptes peu utilisés.
Justificatifs et questions de la banque lors d’un retrait important
Au-delà d’un certain seuil, la banque demande presque systématiquement des explications sur le motif du retrait et parfois des pièces justificatives. Cette démarche ne remet pas en cause votre droit à retirer, elle matérialise simplement l’obligation de vigilance imposée au banquier.
Quels justificatifs présenter pour un retrait exceptionnel ?
Les justificatifs varient selon la nature de l’opération. Les plus courants restent :
- Factures ou devis pour des travaux, des achats de matériel, des prestations de service ;
- Promesse de vente ou contrat pour un achat de véhicule entre particuliers ;
- Contrat de réservation ou acompte pour un événement (mariage, location de salle, traiteur) ;
- Courrier explicatif ou mail pour un remboursement, une donation familiale, une indemnisation amiable ;
- Tout document attestant du caractère licite de l’opération ou de l’usage des fonds.
Pour un motif inhabituel ou difficile à justifier (don en espèces à un proche, règlement d’une dette ancienne, constitution d’une réserve à domicile), la banque sollicite au minimum une explication claire, consignée dans son dossier.
« Pour les retraits importants, la banque m’a demandé le devis de l’artisan et le compromis de vente du véhicule que j’achetais. Une fois les documents fournis, tout s’est déroulé sans blocage. »
– Témoignage d’un client ayant réalisé un retrait de 8 000 €
Vérification d’identité et cohérence avec le profil du client
Les équipes appliquent un protocole de contrôle d’identité strict :
- présentation systématique d’une pièce officielle en cours de validité ;
- vérification des mandats en cas de procuration ;
- comparaison avec les données internes (signature, spécimen, informations de contact).
En parallèle, le conseiller analyse la cohérence du retrait au regard de votre situation : niveau de revenus, épargne, fréquence des opérations, habitudes de paiement. Un retrait massif sur un compte quasi inactif ou un mouvement soudain à la suite d’un virement externe conséquent suscite souvent des questions approfondies.
En cas d’incohérence marquée ou de refus de coopérer sur l’origine ou l’usage des fonds, la banque se réserve le droit de différer le retrait, voire de le refuser et de déclencher une procédure de déclaration de soupçon.
Plafonds de retrait au distributeur et au guichet
La majorité des banques combine deux types de plafonds : ceux liés à la carte bancaire pour les distributeurs automatiques, et ceux gérés par l’agence pour les retraits au guichet. Un retrait exceptionnel passe fréquemment par le guichet pour contourner les limites de la carte.
Plafonds de retraits aux distributeurs automatiques (DAB / GAB)
Les cartes bancaires intègrent des plafonds de retrait paramétrés sur une période donnée (souvent 7 jours glissants). En 2025, les montants les plus observés se situent :
- entre 500 € et 1 000 € par période pour la plupart des cartes standard ;
- avec une possibilité d’augmentation temporaire sur demande du client ;
- plus élevés pour certaines cartes haut de gamme, sous conditions de revenu ou de patrimoine.
Un retrait exceptionnel via DAB nécessite donc d’étaler les retraits sur plusieurs jours, ou de solliciter un relèvement ponctuel de plafond. Cette solution reste toutefois limitée par le stock de billets de chaque distributeur et par les règles de sécurité.
Retrait au guichet : un cadre plus souple mais plus contrôlé
Au guichet, les plafonds ne dépendent plus de la carte, mais de votre capacité réelle de compte et des règles internes de l’établissement. En théorie, la banque verse les sommes demandées si le compte le permet. En pratique, elle ajuste selon :
- les seuils internes au‑delà desquels une autorisation spécifique est requise ;
- la disponibilité d’espèces dans l’agence au jour J ;
- les consignes de vigilance imposées par le service conformité ;
- l’historique de la relation (ancienneté, incidents, surendettement, procédure judiciaire).
La souplesse apparente du guichet s’accompagne donc souvent de questions plus poussées sur le motif et l’usage des fonds, en particulier dès que le montant dépasse les pratiques habituelles du client.
Tracfin, déclarations et seuils de signalement des retraits en espèces
En France, les flux d’espèces sont surveillés par Tracfin, la cellule de renseignement financier de Bercy. Les banques ont l’obligation de signaler certains mouvements suspects ou d’un montant jugé sensible, même lorsque l’origine des fonds semble licite.
Seuils courants de signalement automatique
Les pratiques évoluent, mais les repères suivants sont usuels dans les établissements en 2025 :
- À partir de 1 000 € en liquide sur une seule transaction : déclenchement d’une vigilance renforcée, en particulier si l’opération contraste avec le profil du client ;
- À partir de 2 000 € cumulés par mois en espèces : analyse plus fine des mouvements du compte ;
- Au‑delà de 10 000 € cumulés mensuels de retraits en liquide : signalement quasi systématique à Tracfin par la banque.
Ces seuils ne signifient pas que le client commet une infraction, mais que la banque consigne et transmet l’information. Tracfin analyse ensuite les comportements sur plusieurs mois, recoupe avec d’autres données (revenus, déclarations fiscales, transferts internationaux) et intervient en cas de suspicion solide.
« Les professionnels assujettis transmettent à Tracfin une déclaration de soupçon lorsqu’ils soupçonnent que des sommes proviennent d’une infraction passible d’une peine privative de liberté ou participent au financement du terrorisme. »
– Synthèse des obligations Tracfin, Ministère de l’Économie
Déclaration de soupçon et droits du client
Lorsque la banque rédige une déclaration de soupçon, elle ne prévient pas le client. Cette confidentialité est imposée par la loi. En revanche, vous pouvez ressentir des indices :
- questions très détaillées sur l’origine des fonds ;
- demande répétée de justificatifs ;
- retards anormaux ou blocages inexpliqués sur des opérations en espèces ;
- mise en place de mesures de vigilance renforcées sur l’ensemble de la relation bancaire.
Si vous jugez ces blocages injustifiés, un échange argumenté avec le conseiller, puis avec le directeur d’agence, permet souvent de clarifier la situation. En dernier ressort, la médiation bancaire ou un recours auprès de l’ACPR (Autorité de contrôle prudentiel et de résolution) offre une voie de contestation.
Contrôle, conformité et pouvoir de refus de la banque
Le banquier doit concilier le droit du client à disposer de ses fonds et son obligation de vigilance en matière de lutte contre le blanchiment et le financement du terrorisme. Ce devoir de conformité s’applique à chaque retrait exceptionnel.
Mesures de contrôle couramment appliquées
En pratique, les banques combinent plusieurs leviers pour sécuriser les retraits importants :
- Vérification stricte de l’identité au guichet, y compris pour les clients connus de longue date ;
- Questionnement sur le motif du retrait et la destination des fonds ;
- analyse de la cohérence globale avec les revenus, l’activité professionnelle et le profil de risque ;
- en cas d’alerte, report du retrait ou refus temporaire le temps d’un examen plus poussé ;
- le cas échéant, déclaration de soupçon auprès de Tracfin.
Ce pouvoir de refus ne constitue pas un déni de propriété, mais un temps de vérification imposé par le cadre légal. Dans les situations les plus sensibles, la banque propose souvent une solution intermédiaire, comme un virement vers un autre compte identifié ou un chèque de banque nominatif.
Impact sur la relation bancaire
Un retrait exceptionnel sur lequel plane un doute entraîne souvent une vigilance renforcée durable :
- surveillance accrue des opérations en espèces entrantes et sortantes ;
- contrôle plus strict des virements internationaux ;
- demande de mises à jour plus fréquentes de vos justificatifs (pièce d’identité, avis d’imposition, bilans, etc.).
À l’inverse, un client qui anticipe ses besoins, explique clairement ses projets et transmet les documents nécessaires instaure une relation de confiance. Les retraits importants suivants se déroulent souvent plus rapidement.
Contraintes de liquidités : pourquoi la banque impose un préavis
Un retrait exceptionnel ne dépend pas seulement de votre solde disponible. Il repose aussi sur la capacité physique de l’agence à fournir rapidement un volume important de billets. Cette réalité parfois sous‑estimée explique les délais imposés au‑delà de certains montants.
Gestion du stock d’espèces en agence
Chaque agence détient un stock de cash optimisé : suffisamment élevé pour répondre aux besoins courants, mais limité pour des raisons de sécurité et de coût. Un excédent permanent de billets augmente :
- le risque de vol ou d’agression ;
- les coûts liés aux transports de fonds sécurisés ;
- les charges d’assurance et de gestion interne.
Un retrait exceptionnel nécessite donc parfois :
- un approvisionnement spécifique par une société de transport de fonds ;
- une adaptation de l’organisation interne (sécurité, double comptage, présence de deux agents au moment du versement) ;
- une planification pour ne pas fragiliser la capacité de service de l’agence pour les autres clients.
Raison d’être du préavis pour les retraits élevés
Le préavis de 48 heures minimum, voire de 72 heures au‑delà de 5 000 €, répond donc à plusieurs objectifs :
- garantir la disponibilité physique des billets en coupures adaptées ;
- respecter les protocoles de sécurité des transferts de fonds ;
- laisser le temps au service conformité de valider l’opération si le montant déclenche une alerte.
Plus le montant s’élève, plus la banque tente de structurer l’opération : rendez-vous dédié, remise en salle sécurisée, enveloppe scellée, voire accompagnement par un vigile jusqu’au véhicule du client sur simple demande.
Règles sur les paiements en espèces et transport de grosses sommes
Retirer une grosse somme ne constitue qu’une partie de l’équation. L’usage ultérieur des billets doit respecter les plafonds légaux de paiement en espèces et les règles de sécurité liées au transport de valeurs.
Limite des paiements en espèces chez les commerçants
En France, les résidents fiscaux ne peuvent pas régler indéfiniment en liquide. Pour les paiements auprès de professionnels ou de commerçants, la limite générale reste :
- 1 000 € en espèces pour les résidents fiscaux français, par transaction et par débiteur.
Au‑delà de ce seuil, les paiements doivent s’effectuer par des moyens traçables : virement bancaire, chèque, carte, chèque de banque. Ce plafond vise à limiter la circulation de fonds non déclarés et à protéger les commerçants contre les risques de fraude.
Cette contrainte intéresse particulièrement les personnes en situation spécifique, par exemple les femmes enceintes qui adaptent aussi leurs pratiques de consommation. Les dossiers pratiques sur les aliments interdits pendant la grossesse ou encore les risques liés à la toxoplasmose illustrent la même logique de prévention et de gestion du risque, même si le sujet diffère.
Transport de plus de 30 000 € en liquide
Au‑delà de certains montants, le transport d’espèces devient lui‑même encadré. Pour des sommes supérieures à 30 000 €, la loi impose le recours à un transport sécurisé via une société spécialisée agréée. L’objectif :
- réduire le risque de vol ou d’agression ;
- garantir la traçabilité du mouvement des fonds ;
- éviter les situations de mise en danger des personnes manipulant de fortes sommes.
À défaut de recours à un professionnel, le détenteur s’expose à des contrôles policiers ou douaniers et, en cas d’incohérences, à des blocages, saisies temporaires ou enquêtes approfondies sur l’origine des sommes.
Retraits exceptionnels et frais bancaires en 2025
Les retraits importants génèrent parfois des frais annexes. Les banques répercutent une partie des coûts logistiques et réglementaires, surtout lorsqu’il s’agit de retraits effectués hors réseau ou nécessitant une organisation spécifique.
Évolution du coût des retraits déplacés
En 2025, le coût moyen des retraits déplacés (opérations réalisées dans une autre banque ou un autre réseau de distributeurs que celui de votre établissement) enregistre une hausse d’environ +2,90 %. Cette augmentation reflète :
- le renchérissement des services de transport de fonds ;
- le renforcement des dispositifs de sécurité ;
- la montée en charge des outils de surveillance réglementaire.
Ces frais restent encadrés par la réglementation et doivent apparaître clairement dans la brochure tarifaire de votre banque. Un détour par ce document permet d’anticiper les coûts liés à un retrait exceptionnel, surtout si vous envisagez plusieurs opérations successives ou des retraits à l’étranger.
Frais spécifiques pouvant s’ajouter
Selon les établissements et les offres de compte, d’autres tarifs s’ajoutent parfois :
- commission pour retrait en devises ou dans un pays hors zone euro ;
- frais de préparation de fonds (coupures particulières, conditionnement sécurisé) ;
- facturation d’un chèque de banque si la banque oriente vers cette solution plutôt que vers un retrait en espèces ;
- coûts liés à la location de coffre bancaire si vous souhaitez stocker durablement des liquidités ou des valeurs.
Une discussion rapide avec votre conseiller permet souvent de choisir la combinaison la plus économique entre retrait, virement, chèque et solutions de sécurisation des fonds.
Cas particuliers de retraits exceptionnels : succession, vente, donation
Certaines situations de vie amènent à manipuler des sommes atypiques au regard des habitudes du compte. Les retraits liés à une succession, à une vente importante ou à une donation familiale demandent une préparation encore plus rigoureuse.
Retrait à la suite d’une succession ou d’un héritage
Lors du règlement d’une succession, les héritiers peuvent souhaiter récupérer une partie de l’actif en espèces. La banque leur réclame alors :
- l’attestation notariée ou l’acte de notoriété ;
- la répartition des quotes‑parts entre héritiers ;
- les coordonnées de chacun et leurs pièces d’identité.
En présence de montants élevés, un versement par virement sur les comptes personnels reste souvent privilégié. Un retrait exceptionnel au guichet se justifie dans des cas particuliers, par exemple pour solder des créances entre membres de la famille ou régler des frais urgents avant la clôture complète du dossier.
Vente de véhicule, bien mobilier ou transaction entre particuliers
Pour la vente d’un véhicule, d’un bateau ou d’un bien de valeur entre particuliers, l’usage d’espèces demeure courant, malgré les risques associés. Dans ces cas :
- la banque demande une copie du compromis de vente ou de l’acte sous seing privé ;
- elle peut orienter vers un chèque de banque pour sécuriser la transaction ;
- un retrait partiel en espèces et un complément par virement demeure une solution intermédiaire.
Le vendeur reste en droit de refuser un paiement en liquide s’il juge le montant trop élevé ou le contexte trop risqué. Un échange en amont entre les deux parties et leurs banques respectives limite les tensions le jour de la transaction.
Donations familiales et aides financières en liquide
Les aides ponctuelles à un proche, les donations manuelles ou la participation à des projets familiaux (installation, études, achat immobilier) conduisent parfois à des retraits inhabituels. Pour sécuriser ces mouvements :
- un écrit simple indiquant la nature de l’aide (don, prêt, avance sur héritage) rassure la banque ;
- une déclaration de don auprès de l’administration fiscale s’impose au‑delà de certains seuils ;
- la trace écrite (virement, chèque) reste plus protectrice en cas de litige ultérieur.
Un retrait massif pour un don en liquide pose autant de questions à la banque que pour une transaction commerciale, voire davantage en cas de vulnérabilité du bénéficiaire (âge, handicap, difficultés financières).
Bonnes pratiques pour anticiper un retrait exceptionnel en banque
Un retrait important en espèces se prépare comme une opération de gestion à part entière. Une approche structurée réduit le risque de blocage et rassure toutes les parties : vous, la banque, et parfois les tiers impliqués (notaire, vendeur, artisan).
Étapes clés pour organiser votre retrait
Avant de fixer une date avec l’agence, quelques réflexes gagnent en efficacité :
- Clarifier le besoin : montant exact, calendrier, usage précis des fonds ;
- Réunir les justificatifs : contrats, devis, attestations, mails d’accord ;
- Prévenir l’agence au moins 48 heures à l’avance, davantage au‑delà de 5 000 € ;
- Vérifier les frais associés et comparer avec une solution alternative (virement, chèque de banque) ;
- Préparer le transport et la sécurisation des billets à l’arrivée.
Cette méthode vaut autant pour des projets financiers que pour des contextes plus personnels, comme la préparation d’un long voyage ou la constitution d’une réserve de précaution à domicile.
Articuler retrait en espèces et autres moyens de paiement
Un retrait exceptionnel ne s’oppose pas à l’utilisation de moyens de paiement modernes. Au contraire, une combinaison raisonnée améliore souvent la sécurité et la traçabilité :
- une partie en virement pour les montants élevés et les professionnels ;
- un chèque de banque pour rassurer un vendeur particulier ;
- un complément en liquide pour les composantes informelles de la transaction (frais annexes, déplacements, acomptes) ;
- un recours ponctuel à la carte bancaire pour les dépenses fragmentées.
Dans le même esprit, les démarches de prudence observées sur d’autres sujets sensibles, comme le choix d’un fromage au lait cru pendant la grossesse, illustrent une logique de compromis : adapter le comportement sans renoncer totalement à ses préférences ou à ses projets.




