
Retirer de l’argent à un DAB BNP Paribas paraît simple, pourtant les plafonds, les frais et les réseaux partenaires changent beaucoup l’expérience au quotidien comme en voyage. En quelques décisions, un client limite ses coûts, sécurise ses retraits et évite les refus embarrassants au guichet automatique.
Entre plafonds sur 7 jours, option Travel, réseaux internationaux Global Network / Global Alliance et fermeture progressive des agences, l’architecture des retraits BNP Paribas évolue vite. Les chiffres officiels, souvent dispersés, révèlent des écarts significatifs selon la carte, l’âge et la zone géographique.
| Élément clé | À savoir pour les retraits BNP Paribas |
|---|---|
| Où retirer ? | DAB BNP Paribas, distributeurs partenaires Global Alliance, et DAB Visa/Mastercard partout dans le monde. |
| Plafond habituel | Entre 300€ et 1 000€/semaine selon la carte (modifiable dans l’espace client). |
| Frais éventuels | Gratuits en France dans les DAB BNP. À l’étranger : frais selon zone et type de carte. |
| Retrait refusé | Raisons fréquentes : plafond atteint, solde insuffisant, DAB indisponible, sécurité anti‑fraude. |
| Astuce rapidité | Localiser les distributeurs via l’app BNP Paribas pour éviter les files d’attente. |
Retrait DAB BNP Paribas : comprendre le fonctionnement global
Un retrait DAB BNP Paribas repose sur plusieurs paramètres combinés : le type de carte Visa, la zone (France, zone euro, hors zone euro), le réseau de distributeurs utilisé et le plafond paramétré sur le compte. Chaque retrait suit un schéma identique : vérification du plafond, contrôle de provision, application des frais, puis inscription comptable avec une date de valeur décalée.
BNP Paribas s’appuie sur un maillage d’automates en propre (BNP Paribas, BNP Paribas Cash Services) et sur des réseaux internationaux partenaires (BNP Paribas Global Network, Global Alliance). Cette architecture permet des retraits gratuits sur un large périmètre, tandis que les autres distributeurs appliquent des commissions précises, surtout hors zone euro.
Pour un usage optimisé, le client ajuste ses plafonds, choisit le bon DAB selon sa localisation et anticipe ses voyages avec l’option Travel ou une carte plus adaptée. L’objectif reste le même : bénéficier d’un accès fluide aux espèces, avec un coût maîtrisé et des marges de sécurité suffisantes en cas d’imprévu.
Plafonds de retrait BNP Paribas : montants sur 7 jours et flexibilité
BNP Paribas applique des plafonds de retrait glissants sur 7 jours. Ce fonctionnement tient compte de tous les retraits effectués, en France comme à l’étranger, dans la limite autorisée par le type de carte et les éventuels ajustements validés avec la banque.
Deux niveaux coexistent : un plafond standard lié à la carte, et un plafond renforcé pour les profils nécessitant plus de flexibilité (voyage fréquent, dépenses en espèces élevées, activité professionnelle spécifique). Ces montants s’additionnent avec les plafonds de paiement sur 30 jours, ce qui forme le cadre global d’utilisation de la carte.
Plafonds de retrait standard sur 7 jours
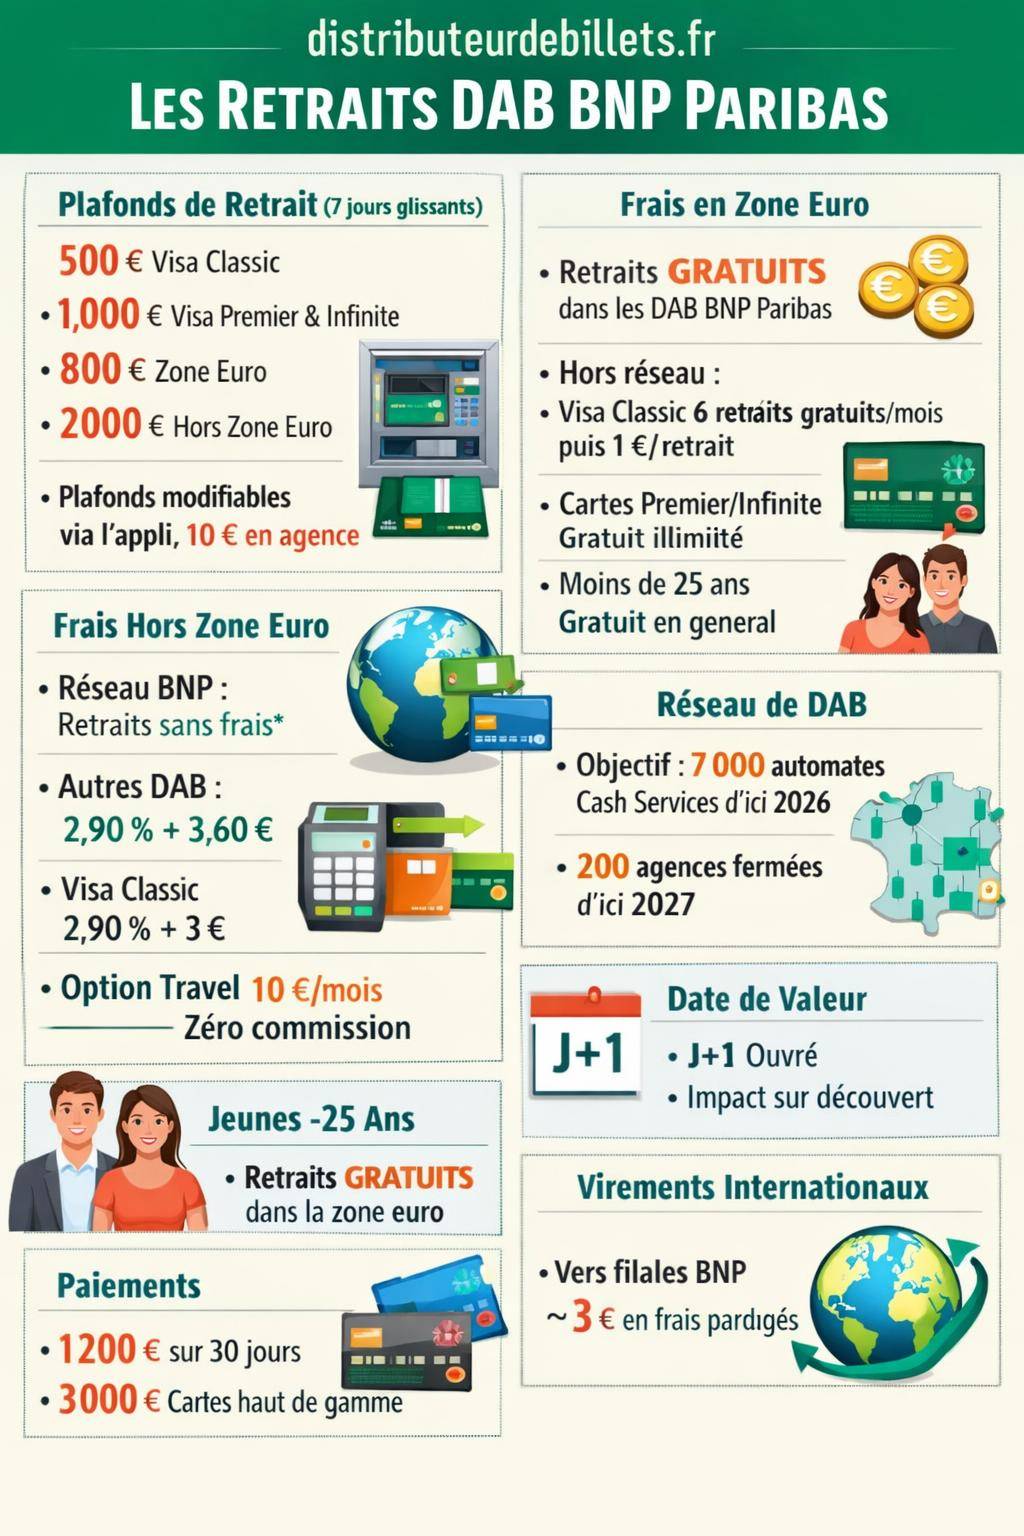
Les montants suivants résument les principaux repères de plafonds de retrait BNP Paribas sur 7 jours glissants :
| Zone / Carte | Plafond de retrait sur 7 jours |
|---|---|
| Zone euro (plafond général indicatif) | 800 € |
| Hors zone euro (plafond général indicatif) | 2 000 € |
| Carte Visa Classic (niveau de base) | 500 € |
| Carte de niveau supérieur (par ex. Premier et assimilées) | 1 000 € |
Ces montants représentent des plafonds de référence. La banque ajuste souvent les limites selon le profil de risque, les revenus, l’historique de compte et les besoins déclarés. Un client qui prépare un long voyage peut demander une hausse temporaire, alors qu’un profil plus sensible à la fraude privilégie un plafond bas, avec des relevés rapides sur mobile.
Les plafonds de paiement complètent ces limites de retrait : 1 200 € par 30 jours pour une configuration standard, jusqu’à 3 000 € par 30 jours pour une carte haut de gamme. Cette combinatoire conditionne la liberté d’action globale de la carte BNP Paribas.
Avant un départ à l’étranger ou une période de dépenses plus chargée, l’ajustement de plafond depuis l’application ou le site BNP Paribas reste la solution la plus souple, sans frais. Le passage par le guichet entraîne en revanche une facturation spécifique.
Modifier son plafond de retrait BNP Paribas
BNP Paribas prévoit deux canaux majeurs pour modifier les plafonds :
- Depuis l’application mobile ou le site web : ajustement de plafond gratuit, avec effet souvent quasi immédiat, dans la limite des bornes autorisées par la politique de risque.
- Au guichet d’agence : modification facturée 10 €, généralement utilisée pour les demandes particulières ou les profils nécessitant un accompagnement personnalisé.
Le choix du canal influe directement sur le coût de cette adaptation. Une vérification des plafonds actifs depuis l’application avant un retrait important limite les mauvaises surprises, surtout le week-end ou lors d’un déplacement.
Frais de retrait BNP Paribas en zone euro : réseaux gratuits et limites
À l’intérieur de la zone euro, BNP Paribas propose un ensemble de cas de figure qui dépendent du réseau de distributeurs (BNP ou autres banques) et de la carte utilisée. Les clients bénéficient de retraits gratuits sur un périmètre large, mais certains seuils déclenchent des frais unitaires par retrait.
Un suivi précis des conditions par carte (Visa Classic, Premier, Infinite, etc.) permet de maîtriser le budget espèces. Les jeunes clients de moins de 25 ans profitent d’avantages particuliers, avec une gratuité élargie sur les retraits dans d’autres banques.
Réseaux BNP Paribas en zone euro : retraits gratuits
Pour les retraits effectués dans le réseau BNP Paribas ou les automates partenaires dédiés, la politique de frais reste très favorable. Les principales configurations en zone euro se présentent ainsi :
| Type de DAB | Conditions de frais en zone euro |
|---|---|
| BNP Paribas Cash Services (France) | Retraits gratuits pour toutes les cartes BNP Paribas |
| BNP Paribas Global Network (zone euro) | Retraits gratuits pour les cartes BNP Paribas |
| Global Alliance (zone euro) | Retraits gratuits pour les cartes Visa BNP Paribas |
| Automates à pièces BNP Paribas | Retraits gratuits (fonction accès au numéraire en pièces) |
Ces réseaux couvrent un large éventail de pays et de distributeurs. La carte Visa Infinite, par exemple, bénéficie d’une gratuité illimitée sur les retraits en zone euro dans ces réseaux partenaires. Les porteurs de Visa Classic disposent d’un quota de retraits gratuits hors réseau BNP, puis basculent vers un coût unitaire maîtrisé.
Retraits dans d’autres banques en zone euro
Hors réseau BNP Paribas, les frais se structurent surtout autour de la carte Visa et du nombre de retraits déjà effectués dans le mois. Les règles générales sont les suivantes :
- Visa Classic : 6 retraits gratuits par mois dans les autres établissements de la zone euro, puis facturation de 1 € par retrait au-delà.
- Visa Premier et Visa Infinite : retraits gratuits dans les autres établissements de la zone euro.
- Origin : 1 retrait gratuit par mois dans une autre banque de la zone euro, puis facturation selon le barème applicable.
- Moins de 25 ans : retraits dans les autres banques généralement gratuits en zone euro, ce qui offre une marge d’usage très souple.
Les automates d’autres établissements restent donc utilisables sans contrainte forte, mais une vérification de la carte détenue et du nombre de retraits déjà réalisés évite les surcoûts récurrents. Un usage prioritaire des DAB BNP Paribas Cash Services ou des partenaires Global Network / Global Alliance permet en parallèle de rester systématiquement dans la zone de gratuité.
Les retraits en dehors du réseau BNP en France peuvent déclencher des frais spécifiques (notamment 1,5 % du montant pour certains retraits hors euro). Une préférence pour les DAB de la banque, ou de ses partenaires, limite ce type de commission.
Frais de retrait hors zone euro : commissions, options et cartes haut de gamme
Hors zone euro, la structure de frais se complexifie. Les retraits se répartissent entre les réseaux partenaires de BNP Paribas (BNP Paribas Global Network et Global Alliance) et les automates d’autres banques. La détention de l’option Travel influence fortement le coût final des retraits et paiements.
Une distinction nette existe entre les cartes haut de gamme (Visa Infinite notamment) et les cartes plus standard, tant sur le niveau des frais variables que sur les frais fixes appliqués par retrait. En parallèle, le taux de change reste indépendant des commissions de retrait, même lorsque l’option Travel neutralise une partie des frais.
Retraits hors zone euro dans les réseaux BNP Paribas Global Network et Global Alliance
Dans plus de 50 pays, BNP Paribas s’appuie sur un réseau de plus de 42 000 distributeurs, composés des filiales du groupe et des banques partenaires de la Global Alliance / Global Network. Sur ces automates, les retraits restent gratuits pour l’ensemble des cartes Visa BNP Paribas (Hello One, Classic, Premier, Infinite).
Cette gratuité concerne la commission de retrait ; le taux de change officiel, lui, reste appliqué, avec un éventuel spread de marché. L’usage de ces réseaux constitue la base d’une stratégie de retrait à l’étranger à coût raisonnable, en limitant les ATM de banques tierces.
Retraits hors zone euro dans les autres banques
Lorsque le client utilise un DAB hors réseau BNP Global Network / Global Alliance, les frais se déclinent selon la carte, avec une composante fixe et un pourcentage du montant. Le barème se présente ainsi :
| Type de carte | Frais retrait hors zone euro (autres DAB) |
|---|---|
| Cartes standard (hors Infinite, hors barèmes spécifiques) | 2,90 % du montant + 3,60 € |
| Visa Classic | 2,90 % du montant + 3 € |
| Visa Infinite | 2 % du montant + 2,20 € |
À ces frais s’ajoutent, dans certains cas, des quotas de retraits gratuits dans le mois, au-delà desquels un euro par retrait vient s’ajouter comme frais fixe complémentaire. Une lecture attentive des conditions tarifaires du contrat de carte précise ces seuils, notamment pour les cartes intermédiaires.
Ce barème illustre l’intérêt d’un repérage préalable des distributeurs Global Network ou Global Alliance lors d’un voyage hors zone euro. Une simple recherche via la géolocalisation des filiales BNP Paribas ou des partenaires du réseau permet de réduire de manière nette le coût global des retraits.
L’option Travel BNP Paribas : structure, prix et portée
BNP Paribas propose une option Travel facturée 10 €/mois. Cette option supprime les commissions de retrait et de paiement à l’étranger hors zone euro, à l’exception du coût lié au taux de change. En pratique, l’option neutralise les pourcentages et frais fixes décrits précédemment.
Cette option s’adresse particulièrement aux voyageurs réguliers, aux séjours longs ou aux expatriations temporaires. Elle prend tout son sens si le montant global de retraits et de paiements à l’étranger dépasse rapidement l’équivalent de quelques transactions facturées au barème standard.
« Avec l’option Travel, les commissions de retrait et de paiement à l’étranger sont supprimées (hors impact du taux de change). Le client suit alors un coût mensuel fixe, indépendant du nombre de retraits réalisés. »
Les retraits demeurent toutefois soumis aux plafonds de carte et aux contrôles de sécurité habituels. L’option ne modifie pas les limites de retrait, mais agit uniquement sur le coût de l’opération.
Dates de valeur et fonctionnement comptable des retraits BNP
Chaque retrait BNP Paribas suit une logique comptable précise. La date de débit réel sur le compte ne correspond pas toujours à la date d’opération visible sur le ticket du DAB. BNP applique une date de valeur standardisée, qui influe sur le calcul des agios éventuels et sur le solde pris en compte pour les intérêts.
Sur les retraits, la date de valeur retenue correspond à J+1 jour ouvré. Autrement dit, un retrait réalisé un vendredi présente une date de valeur généralement positionnée au lundi suivant, sauf jour férié. Ce décalage reste modeste mais pèse sur la trésorerie des comptes proches de la limite d’autorisation.
« Les retraits d’espèces BNP Paribas sont comptabilisés avec une date de valeur J+1 jour ouvré, ce qui influe sur le calcul des intérêts débiteurs ou créditeurs. »
Le suivi du solde disponible sur l’application prend en compte l’opération immédiatement, mais la valeur de référence pour les intérêts ou les agios se base sur ce décalage. Pour un client en situation de découvert autorisé, cette nuance détermine parfois quelques euros de frais de dépassement en fin de mois.
Réseau de distributeurs BNP Paribas : DAB, Cash Services et évolution du maillage
BNP Paribas mène une réorganisation progressive de son réseau d’agences, avec une réduction des points de vente physiques et un renforcement de l’infrastructure de distributeurs automatiques de billets. Les automates deviennent le canal prioritaire pour les retraits de billets et de pièces, avec une extension de fonctionnalités (dépôt, change partiel, éditique).
Le groupe vise 7 000 automates BNP Paribas Cash Services sur le territoire français à l’horizon 2026. Cette montée en puissance compense en partie la fermeture planifiée d’agences et la réduction d’effectifs dans le réseau de détail.
Plan de transformation du réseau BNP Paribas
Les chiffres communiqués par le groupe illustrent la trajectoire engagée :
| Élément | Chiffre / Objectif |
|---|---|
| Fermeture d’agences prévues d’ici 2027 | 200 agences : 80 en 2026, 120 en 2027 |
| Réduction d’effectifs réseau | Environ 5 % par an |
| Automates Cash Services fin 2026 | Objectif de 7 000 distributeurs sur le territoire |
| Début du déploiement Cash Services | Fin 2023 |
| Migration des agences vers Cash Services | À partir de septembre 2024 |
| 1 000 sites équipés | Objectif juin 2025 |
| 3 000 sites équipés | Objectif fin 2025 |
La généralisation du réseau Cash Services garantit un accès étendu aux espèces, même dans des zones où une agence a fermé. Ces automates assurent les retraits classiques, mais aussi parfois le dépôt de billets et de chèques, limitant le besoin de se rendre au guichet.
La réduction du nombre d’agences ne signifie pas une réduction mécanique de l’accès au cash. Le réseau Cash Services, combiné aux partenariats internationaux, offre une densité d’automates significative, y compris dans des zones moins urbaines.
Implantation internationale et retraits à l’étranger
BNP Paribas opère dans 64 pays et emploie plus de 180 000 collaborateurs. Plus de 80 % de l’activité se situe dans la zone EMEA, avec une présence forte en France, Belgique et Italie. Cette implantation nourrit le réseau international de DAB et de filiales bancaires, qui soutient les retraits gratuits via Global Network et Global Alliance.
Les clients qui voyagent en Europe, en Amérique du Nord, en Asie ou dans certaines zones d’Afrique accèdent ainsi aux distributeurs des banques partenaires, souvent sans frais supplémentaires sur les retraits. Les cartes Visa Premier et Infinite tirent une valeur particulière de ce maillage, en cumulant plafonds plus élevés et meilleur traitement tarifaire hors réseau direct.
Retrait DAB BNP Paribas et jeunesse : avantages pour les moins de 25 ans
Les clients de moins de 25 ans bénéficient d’une politique de retrait souvent renforcée, avec une gratuité étendue dans les DAB des autres banques en France et dans la zone euro. Cette approche accompagne les étudiants, jeunes actifs ou alternants, amenés à se déplacer fréquemment sans toujours avoir un DAB BNP à proximité immédiate.
Dans ce cadre, le coût marginal d’un retrait dans une autre banque reste nul, ce qui simplifie fortement la gestion des espèces au quotidien. Les plafonds, en revanche, restent alignés sur le type de carte détenue, avec la possibilité de révision temporaire en cas de voyage ou de besoin particulier.
Plafonds de paiement et articulation avec les retraits
Les plafonds de retrait ne se lisent jamais isolément : ils s’articulent avec les plafonds de paiement sur 30 jours glissants. L’équilibre entre espèces et règlement par carte influence à la fois le niveau de risque, le confort d’usage et les frais potentiels (par exemple en cas d’utilisation répétée de DAB hors réseau).
Chez BNP Paribas, les plafonds de paiement indicatifs s’établissent aux niveaux suivants :
- Configuration standard : 1 200 € sur 30 jours pour les paiements.
- Cartes haut de gamme : 3 000 € sur 30 jours pour les paiements.
Le choix d’une carte de niveau supérieur apporte donc un double bénéfice : retraits plus élevés sur 7 jours et paiements plus confortables sur 30 jours. Pour un voyageur régulier ou un professionnel en déplacement, cette souplesse évite le recours excessif aux espèces et réduit mécaniquement les frais liés aux retraits.
Virements internationaux et alternative aux retraits fréquents
Dans certains cas, les virements internationaux représentent une alternative pertinente aux retraits répétés en DAB, notamment pour financer un compte local (compte d’expatrié, compte étudiant, compte joint dans une filiale étrangère). BNP Paribas propose une tarification spécifique pour les virements vers ses propres filiales.
Un virement en euros vers une filiale BNP Paribas, en frais partagés, est facturé environ 3 €. Une remise de 50 % s’applique parfois sur les virements internationaux, selon l’offre souscrite. Cette stratégie limite l’enchaînement de retraits hors réseau à 2,90 % + frais fixes et permet de disposer d’un compte d’appoint dans la monnaie locale.
Le choix entre retrait DAB et virement dépend alors de la durée du séjour, du montant global à transférer et de la disponibilité d’un compte bancaire local. Un étudiant à l’étranger pendant un semestre gagne souvent à alimenter un compte sur place, tandis qu’un touriste sur deux semaines privilégie les retraits ponctuels.
Retraits BNP Paribas, autres banques et comparaison rapide
L’analyse du retrait DAB BNP Paribas se comprend mieux lorsqu’on le compare aux pratiques d’autres grands réseaux bancaires français. Les stratégies varient : certains établissements misent sur la gratuité étendue dans leur propre réseau, d’autres sur des alliances plus grandes, d’autres encore sur des plafonds modulables très souples en ligne.
Pour approfondir la comparaison et affiner le choix de réseau selon ses habitudes de retrait, plusieurs ressources connexes existent :
- Retrait DAB par banque : panorama des politiques de retrait des principales banques, pour mesurer les différences de frais et de plafonds.
- Retrait DAB Société Générale : fonctionnement des retraits dans un autre grand réseau français, utile pour situer l’offre BNP Paribas.
- Plafond retrait BNP Paribas : focus dédié aux montants, modalités d’augmentation et bonnes pratiques d’usage des plafonds.
Cette mise en perspective aide chaque client à ajuster sa banque principale ou à répartir ses comptes entre plusieurs réseaux, selon ses besoins d’espèces en France et à l’étranger.




