
Retirer de l’argent à un DAB Crédit Agricole semble simple. Pourtant, entre plafonds, frais, zones géographiques et types de cartes, les règles changent vite et les mauvaises surprises au guichet automatique restent fréquentes.
En maîtrisant précisément le fonctionnement des distributeurs, les plafonds de retraits et les frais associés, tu reprends le contrôle sur ton budget et sur l’usage de ta carte bancaire, en France comme à l’étranger.
| Point clé | Ce qu’il faut retenir | Intérêt pour l’utilisateur |
|---|---|---|
| Réseau de DAB Crédit Agricole | Plus de 7 000 distributeurs disponibles en France | Accès facile aux retraits sans frais supplémentaires dans la majorité des régions |
| Plafond de retrait | Limites variables selon l’agence (souvent entre 300€ et 1 000€/semaine) | Permet de planifier ses retraits et d’ajuster son plafond via l’application bancaire |
| Retraits hors Crédit Agricole | Frais possibles selon la banque propriétaire du DAB | Incite à privilégier les DAB du réseau pour économiser |
| Fonctionnement des DAB | Authentification par carte + code, retrait immédiat, options de consultation | Compréhension claire du parcours utilisateur et des alternatives en cas d’erreur |
| Sécurité | Surveillance vidéo, blocage automatique après 3 codes erronés | Guide utile pour éviter les fraudes et adopter les bons réflexes |
Retrait DAB Crédit Agricole : principes de base et types de distributeurs
Un DAB Crédit Agricole (distributeur automatique de billets) permet de retirer des espèces avec ta carte bancaire, de consulter ton solde, parfois d’imprimer un RIB ou de déposer des espèces. Le fonctionnement général reste identique d’une caisse régionale à l’autre, mais les frais et certains plafonds dépendent de la carte et de la zone où tu effectues l’opération.
Le Crédit Agricole distingue plusieurs contextes de retrait : au sein de son propre réseau, dans les distributeurs d’autres banques, en zone euro, dans l’Espace économique européen (EEE) ou hors EEE. Chaque situation entraîne des conditions tarifaires et des limitations différentes.
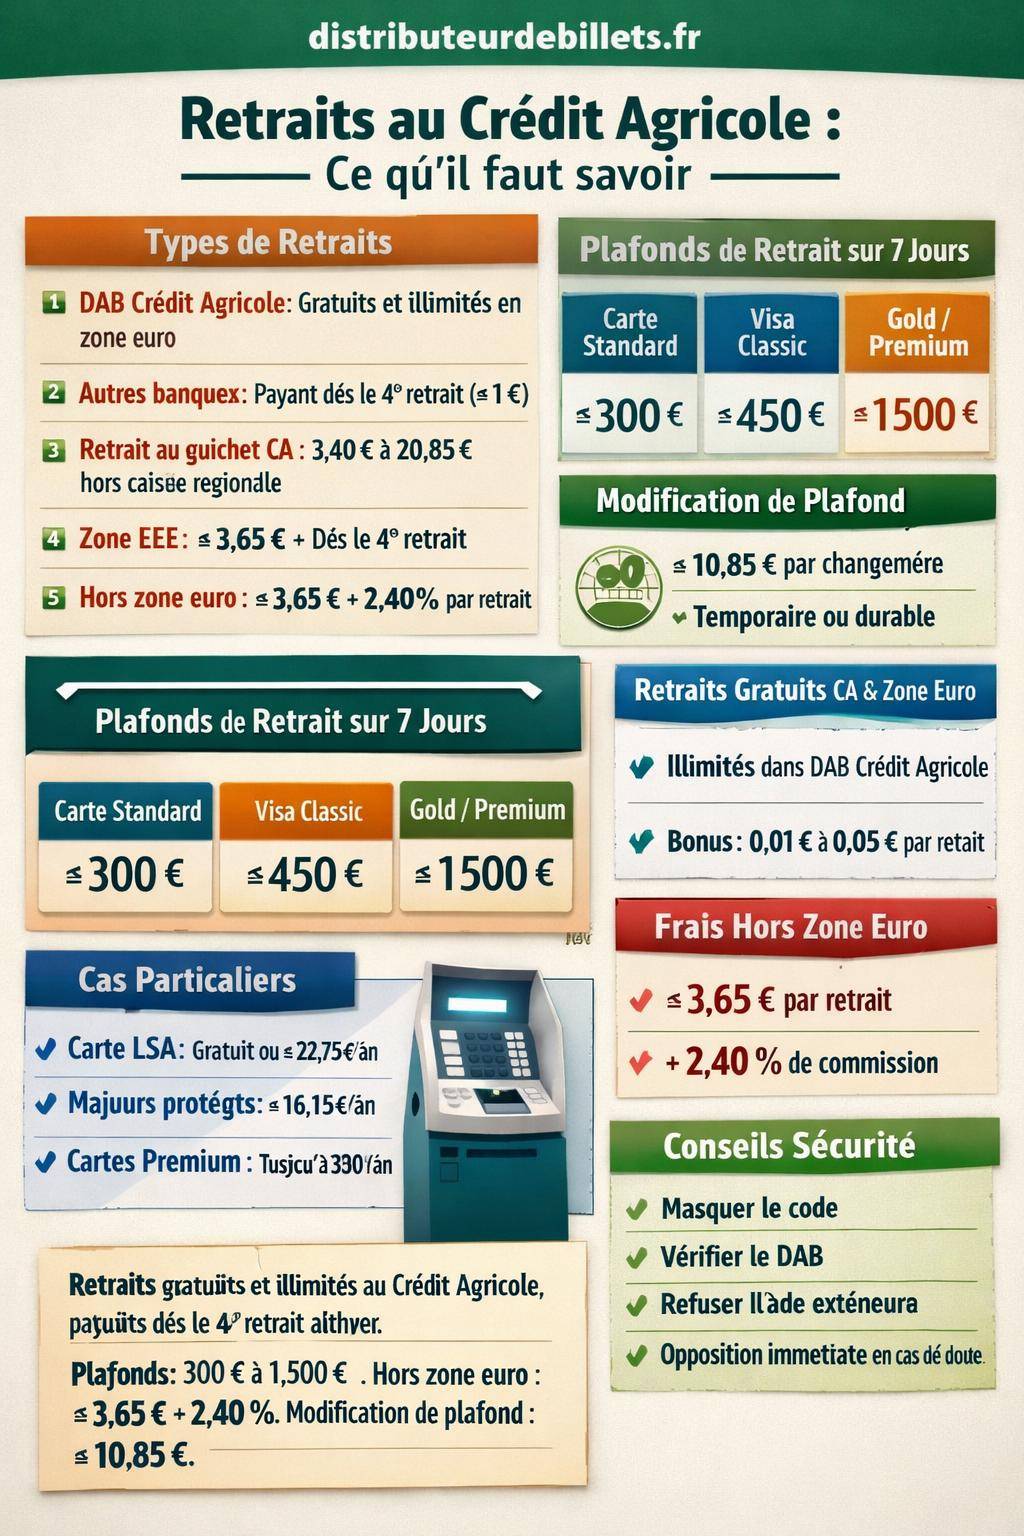
Les différents types de retraits au Crédit Agricole
Pour bien comprendre les règles de retrait, il faut distinguer :
- Retrait dans un DAB Crédit Agricole : distributeur de la même banque émettrice, en France métropolitaine ou dans la zone euro.
- Retrait déplacé : retrait dans un DAB d’une autre banque, même en France, avec des frais variables.
- Retrait en agence : au guichet, sur présentation d’une pièce d’identité et parfois de la carte.
- Retrait à l’étranger : dans ou hors EEE, en euros ou en devise étrangère.
Cette classification conditionne à la fois le montant maximum de retrait possible et les éventuels frais facturés.
« Retrait déplacé » : opération réalisée dans un DAB qui n’appartient pas au réseau de la banque émettrice de la carte, même en France. Les conditions tarifaires sont alors spécifiques.
Plafond de retrait Crédit Agricole : montants, durée et cartes bancaires
Le Crédit Agricole applique des plafonds de retrait sur 7 jours glissants. Le compteur se réinitialise au fur et à mesure, jour par jour, et non le lundi ou en début de mois. Ces plafonds dépendent du type de carte bancaire, mais restent ajustables sur demande, contre frais dans la plupart des caisses.
En parallèle, les plafonds de paiement se calculent souvent sur 30 jours glissants, indépendamment des retraits. Les deux limites coexistent : atteindre le plafond de retrait ne bloque pas toujours les paiements, et inversement.
Plafonds standard de retrait : Visa Classic, Gold et sans contact
Pour les cartes les plus fréquentes, les montants de référence sont les suivants :
| Type de carte | Plafond de retrait DAB sur 7 jours glissants | Plafond de paiement | Particularités |
|---|---|---|---|
| Carte standard (ex : entrée de gamme) | Environ 300 € sur 7 jours glissants | Plafond fixé sur 30 jours glissants (montant variable selon contrat) | Usage courant, retraits modestes |
| Visa Classic | 450 € sur 7 jours glissants (valeur de référence) | Plafond de paiement supérieur à la carte standard | Carte de milieu de gamme, adaptée au quotidien et à certains voyages |
| Gold / Premium (Gold, Premier, etc.) | Environ 1 500 € sur 7 jours glissants | Plafonds de paiement plus élevés | Usage intensif, déplacements fréquents, retraits à l’étranger facilités |
| Sans contact | — | 50 € par transaction sans contact (limite unitaire) | Limite par opération, cumul contrôlé par la banque |
Ces montants évoluent selon les caisses régionales et les offres. Les relevés contractuels et la convention de compte précisent toujours les plafonds exacts associés à la carte.
Plafonds modifiables : hausse temporaire ou durable
Le Crédit Agricole autorise en général une modification de plafond, ponctuelle (pour une semaine ou un mois) ou plus durable, après étude de la situation financière. Cette démarche se réalise en agence, par téléphone avec ton conseiller ou parfois directement via l’espace client.
Une facturation d’environ 10,85 € s’applique fréquemment à chaque opération de modification de plafond. Certaines offres ou niveaux de relation client prévoient la gratuité, mais ce point reste contractuel.
Une hausse de plafond ne règle pas tous les blocages. En cas de solde insuffisant, d’incident de paiement ou d’opposition sur la carte, le distributeur refuse l’opération même si le plafond théorique n’est pas atteint.
Retrait DAB Crédit Agricole : frais et conditions dans le réseau de la banque
Dans le réseau Crédit Agricole, les retraits se révèlent généralement simples et peu coûteux. Pour la plupart des cartes, les retraits en euros dans les DAB Crédit Agricole sont gratuits et illimités, en France et dans la zone euro considérée comme « zone gratuite » par la banque.
Certaines cartes offrent en plus un bonus crédité à chaque retrait, de 0,01 € ou 0,05 € selon la gamme. Ce bonus s’enregistre directement sur le compte lié à la carte, dans des conditions précises prévues au contrat.
DAB Crédit Agricole : zone gratuite et bonus
La zone gratuite recouvre en général :
- Les DAB du Crédit Agricole en France.
- Les DAB Crédit Agricole dans la zone euro lorsque la carte le prévoit.
- Les opérations de retrait classiques de billets, hors options spécifiques (retrait d’urgence, carte de dépannage, etc.).
Les retraits y restent sans frais et sans limitation de nombre pour les cartes de paiement habituelles, sous réserve du plafond hebdomadaire de la carte et des autorisations sur le compte.
Certains contrats prévoient un bonus de 0,01 € ou 0,05 € par retrait dans les DAB Crédit Agricole. Le montant et les cartes éligibles figurent dans les conditions tarifaires remises lors de la souscription.
Retrait au guichet d’agence Crédit Agricole
Le retrait d’espèces au guichet d’une agence Crédit Agricole de ta propre caisse régionale reste en principe gratuit. Le conseiller demande généralement une pièce d’identité, parfois la carte bancaire, et te fait signer un bordereau.
En revanche, un retrait d’espèces dans une agence Crédit Agricole d’une autre caisse régionale entraîne souvent des frais forfaitaires compris entre 3,40 € et 20,85 € selon la caisse émettrice. Cette variation s’explique par l’autonomie des caisses régionales dans la fixation de certains tarifs.
Retrait DAB autres banques en France et en zone euro
Lorsqu’un retrait déplacé est effectué dans un DAB d’une autre banque en France ou en zone euro, la facturation change. Les frais dépendent du type de carte, du nombre de retraits effectués dans le mois et parfois de la région.
Retraits dans les DAB d’autres banques : règles générales
Pour les cartes standard du Crédit Agricole, la structure de frais se présente souvent ainsi :
- Cartes standard : environ 1 € ou 1,05 € par retrait à partir du 4ᵉ ou 5ᵉ retrait mensuel, selon la caisse régionale.
- Carte L’Autre (offre spécifique) : autour de 1 € dès le 1ᵉʳ retrait dans un DAB d’une autre banque.
- Cartes internationales standard : environ 1 € à partir du 5ᵉ retrait par mois dans les DAB d’autres banques de la zone euro.
- Carte de dépannage : frais plus élevés, environ 3 € à partir du 3ᵉ retrait mensuel.
Le nombre de retraits gratuits dans les DAB concurrents reste donc limité, puis chaque opération supplémentaires est facturée selon la grille tarifaire.
Impact du type de carte sur les frais en DAB concurrents
Les cartes haut de gamme (Gold, Premier, World Elite, Infinite, etc.) accordent souvent une plus grande souplesse sur le nombre de retraits gratuits dans les DAB d’autres banques, voire une exonération totale dans la zone euro. Les cartes d’entrée de gamme restent plus contraintes.
Le détail se trouve dans la brochure tarifaire de ta caisse régionale. Certaines offres groupées de services intègrent un quota mensuel de retraits dans d’autres réseaux, intéressant pour les personnes qui se déplacent souvent.
Retrait DAB Crédit Agricole dans l’Espace économique européen (EEE)
L’EEE regroupe l’Union européenne, l’Islande, le Liechtenstein et la Norvège. Dans ces pays, le retrait en euros ou en devise locale avec une carte internationale du Crédit Agricole suit des règles proches de celles de la zone euro, mais avec des nuances selon les cartes.
Pour les cartes internationales standard, les retraits dans les DAB d’autres établissements en zone euro ou EEE deviennent payants à partir d’un certain nombre d’opérations dans le mois, généralement dès le 4ᵉ retrait. Les tarifs restent modérés mais s’additionnent rapidement en cas de multiplications d’opérations de faible montant.
Retrait en guichet d’une autre banque en zone euro
Un retrait effectué au guichet d’une autre banque en zone euro (hors réseau Crédit Agricole) supporte généralement des frais fixes d’environ 7 € par opération. Ce mode de retrait convient donc plutôt aux montants importants ou aux situations particulières (perte de carte, problème technique de DAB, etc.).
Les cartes haut de gamme atténuent parfois ces frais, via une franchise de retraits gratuits ou un remboursement partiel, mais ce point reste propre à chaque contrat.
Retrait DAB Crédit Agricole hors EEE et hors zone euro
En dehors de l’EEE, les retraits DAB Crédit Agricole s’accompagnent à la fois de frais fixes et d’une commission de change. Cette partie du fonctionnement mérite une vigilance accrue, car la facture finale dépend du pays, de la carte et du nombre de retraits.
Le Crédit Agricole prévoit aussi des limites annuelles sur certains contrats pour les retraits hors EEE, par exemple un maximum de 12 retraits par an gratuits ou à tarif préférentiel dans certaines offres régionales.
Frais standard hors zone euro
Pour beaucoup de cartes, les retraits hors zone euro facturent :
- Une partie fixe, autour de 3,65 € par retrait.
- Une commission de 2,40 % sur le montant retiré.
Dans certaines régions ou pour certaines cartes, la partie fixe change, par exemple 3 € forfaitaires par retrait. Les offres régionales et les cartes spécifiques modulent donc le coût exact.
Les cartes premium (Gold, Premier, Infinite, World Elite, Globe Trotter) prévoient souvent des retraits gratuits à l’étranger, hors EEE comme en EEE, dans le respect des plafonds de la carte et des conditions d’utilisation.
Offres spéciales et exonérations à l’étranger
Plusieurs offres commerciales ciblent les voyageurs et les étudiants. Elles prévoient par exemple :
- Des retraits gratuits jusqu’à 200 € par mois, limités à 2 retraits mensuels, selon la carte.
- En Île-de-France, des quotas spécifiques : 10 retraits par an hors EEE et 25 retraits par an en EEE, intégrés à certaines offres.
- Pour des cartes premium ou prestige, des retraits illimités à l’étranger sans frais supplémentaires, hors commission de change éventuelle.
Ces dispositifs visent surtout les clients qui voyagent régulièrement, les jeunes en mobilité internationale ou les professionnels souvent en déplacement. Une discussion avec le conseiller permet d’adapter la carte à l’usage réel prévu.
Frais de change et commissions sur les retraits en devise
En dehors de la zone euro, chaque retrait en devise étrangère déclenche une conversion de devise et une commission de change. Le Crédit Agricole applique en général un taux de commission compris entre 2,40 % et 2,50 % selon la carte.
À cette commission s’ajoutent parfois des frais fixes par retrait, variables selon la région du monde et la gamme de carte. Certains réseaux d’ATM facturent eux-mêmes un supplément local. Dans ce cas, l’écran du DAB affiche en principe un message d’avertissement avant validation.
Optimiser ses retraits en devise
Pour limiter les coûts :
- Privilégier des retraits moins fréquents mais plus élevés, pour diluer la partie fixe des frais.
- Conserver une partie des espèces pour plusieurs jours, en veillant à la sécurité physique.
- Utiliser une carte adaptée aux voyages (Globe Trotter, premium, offre internationale dédiée) lorsque les déplacements sont réguliers.
- Comparer les conditions des paiements par carte et des retraits en espèces dans le pays visité.
Un équilibre entre paiements carte et retraits permet souvent de réduire le coût global des opérations à l’étranger.
Fonctionnement détaillé des plafonds de retrait : 7 jours glissants
Le plafond de retrait sur 7 jours glissants se calcule en permanence sur les 7 derniers jours, jour par jour. Chaque nouveau retrait prend en compte toutes les opérations de retrait effectuées durant les 6 jours précédents plus le jour en cours.
Par exemple, avec un plafond de 450 € sur 7 jours pour une Visa Classic :
- Jour 1 : retrait de 200 €.
- Jour 3 : retrait de 150 €, total sur 7 jours = 350 €.
- Jour 5 : tentative de retrait de 200 € → refus, car 200 + 150 + 200 = 550 €, au-dessus du plafond.
- Jour 8 : le retrait de 200 € du jour 1 sort de la période de 7 jours, la capacité disponible se reconstitue.
Le distributeur indique parfois un message d’erreur générique (« opération non autorisée ») sans mentionner explicitement le dépassement de plafond. L’espace client et l’historique des opérations aident à comprendre l’origine du blocage.
Cas particuliers : carte de dépannage, majeurs protégés, offres spécifiques
Le Crédit Agricole propose des cartes adaptées à certains profils ou situations : carte de dépannage, carte pour majeurs protégés, cartes jeunes (LSA, Cartwin, etc.). Ces cartes affichent des plafonds, des frais et des fonctionnalités spécifiques, notamment pour le retrait.
Les cotisations annuelles reflètent ces différences :
| Type de carte | Cotisation annuelle indicative | Profil visé | Particularités de retrait |
|---|---|---|---|
| LSA (jeunes, offre solidaire selon caisse) | Gratuit ou environ 22,75 €/an selon version et région | Jeunes, étudiants, premiers comptes | Plafonds modérés, retraits encadrés, utile pour apprendre à gérer un budget |
| Majeurs protégés | Environ 16,15 €/an | Personnes sous mesure de protection juridique | Plafonds adaptés, retraits potentiellement soumis à l’accord du tuteur ou curateur |
| Cartwin | Environ 39,90 €/an | Clients recherchant une carte double fonction débit/crédit | Plafonds modulables, conditions spécifiques de retraits en France et à l’étranger |
| Gold Cartwin / Gold Mastercard / Infinite | Jusqu’à 330 €/an selon carte | Clients à revenus confortables, voyages fréquents | Plafonds élevés, retraits étrangers souvent gratuits, services d’assistance renforcés |
Pour chaque carte, la convention de compte détaille les plafonds de retrait, le nombre de retraits gratuits dans les DAB d’autres banques et les frais en France comme à l’étranger.
Sécurité des retraits DAB Crédit Agricole et bonnes pratiques
Au-delà des montants et des frais, l’usage d’un DAB implique une dimension de sécurité. Le Crédit Agricole adopte des systèmes de détection de fraude, de blocage de carte et de contrôle dynamique des opérations. En complément, certaines précautions renforcent la protection du compte.
Quelques réflexes utiles lors d’un retrait :
- Masquer systématiquement le clavier au moment de composer le code confidentiel.
- Refuser toute aide d’un inconnu près du DAB.
- Vérifier l’apparence du distributeur (lecteur de carte, façade) pour repérer un éventuel dispositif frauduleux.
- Contrôler le montant débité sur le ticket ou l’application bancaire.
En cas de doute sur un retrait, une opposition immédiate auprès du Crédit Agricole et un dépôt de plainte facilitent la prise en charge du litige. Les cartes haut de gamme offrent en plus des garanties d’assistance et d’assurance étendues.
« En cas de retrait suspect ou de carte avalée, contacte immédiatement le numéro d’urgence indiqué par ta banque. Chaque minute compte pour limiter les risques de détournement. »
Retrait DAB Crédit Agricole : gestion quotidienne et astuces de pilotage
Pour gérer au mieux tes retraits au Crédit Agricole, quelques habitudes s’avèrent utiles au quotidien :
- Consulter régulièrement le solde du compte avant un retrait important, via DAB, application ou espace client.
- Anticiper les périodes de forte dépense (vacances, travaux, événements familiaux) pour ajuster temporairement les plafonds.
- Rationaliser le nombre de retraits pour limiter les frais dans les DAB d’autres banques.
- Utiliser les DAB Crédit Agricole en priorité dans la « zone gratuite » pour profiter de l’absence de frais.
Une vision claire du plafond de retrait, des frais par zone géographique et des spécificités de ta carte permet une gestion fluide au quotidien, sans blocages inattendus ni surcoûts non prévus.




