
Retirer du liquide à La Banque Postale semble simple. Pourtant, entre plafonds de retrait, différences entre distributeurs de billets et frais en France comme à l’étranger, chaque choix influence directement votre budget.
En comprenant clairement le fonctionnement des retraits DAB de La Banque Postale, vous maîtrisez vos plafonds, anticipez vos frais en voyage et choisissez le bon distributeur au bon moment. Les règles 2026 réservent quelques évolutions qu’il vaut mieux intégrer avant votre prochain retrait.
| Élément clé | Ce qu’il faut retenir | Astuce utile |
|---|---|---|
| Plafond de retrait | Varie selon la carte (ex : 300€ à 1 500€ sur 7 jours glissants) | Vérifiez le plafond dans votre espace client pour éviter les refus de retrait. |
| Distributeurs accessibles | DAB La Banque Postale + réseau Banque Postale/La Poste | Utilisez les DAB La Banque Postale pour éviter d’éventuels frais interbancaires. |
| Retrait hors zone euro | Frais supplémentaires (commission + taux de change) | Privilégiez les retraits moins fréquents mais plus élevés à l’étranger. |
| Blocage de carte | Peut survenir après 3 codes erronés ou suspicion de fraude | Activez les notifications pour être alerté en cas d’activité suspecte. |
| Retrait en bureau de poste | Possible au guichet pour certains comptes (limites différentes du DAB) | Pratique si le DAB est indisponible ou si vous dépassez votre plafond DAB. |
Source : La Banque Postale – Grille tarifaire en vigueur 2024
Retrait DAB La Banque Postale : fonctionnement général en 2026
Un retrait DAB La Banque Postale repose sur trois paramètres clés : le type de carte, le réseau de distributeurs utilisé et la zone géographique. En 2026, La Banque Postale maintient la gratuité des retraits en France dans le réseau de distributeurs partenaires, mais applique des règles précises dès que vous sortez de ce cadre.
La compréhension de cette mécanique évite les frais inattendus : en agence, dans un DAB concurrent, dans un pays de la zone euro ou hors zone euro, chaque contexte suit une grille tarifaire distincte. Les cartes Classic, Premium et prépayées offrent des niveaux de services différents, notamment pour les frais à l’étranger et les plafonds de retrait, même si les montants exacts ne sont pas publiés.
Plafond retrait DAB La Banque Postale : principes et subtilités
Les plafonds de retrait DAB à La Banque Postale existent pour chaque carte, même si les données chiffrées précises (par jour, semaine ou mois) ne sont pas publiées en détail pour 2026. La logique appliquée reste classique : plus la carte est haut de gamme, plus la capacité de retrait autorisée est élevée, en France comme à l’étranger.
La Banque Postale distingue plusieurs paramètres pour ses plafonds :
- le type de carte (Classic, Premium, prépayée, jeune)
- la durée du plafond (souvent sur 7 jours glissants)
- la zone de retrait (France, zone euro, hors zone euro)
- le canal de retrait (DAB La Banque Postale, DAB partenaire, DAB étranger)
En pratique, un même client peut rencontrer un refus de retrait alors que son compte est créditeur, simplement parce que le plafond hebdomadaire ou quotidien est atteint, ou parce que le distributeur impose son propre maximum par opération.
Plafonds théoriques vs plafonds opérationnels
La Banque Postale définit un plafond théorique par type de carte, mais applique au quotidien un plafond opérationnel qui dépend de votre profil, de votre historique et de votre niveau de gamme. Un client jeune, même avec une carte à autorisation systématique, ne bénéficie pas des mêmes marges qu’un client Premium.
Cette distinction explique pourquoi deux personnes disposant de cartes Visa Classic peuvent avoir des limites de retrait différentes. Le conseiller peut parfois revoir à la hausse les plafonds opérationnels pour une durée limitée, par exemple avant un voyage ou un achat immobilier nécessitant un gros montant en espèces chez le notaire ou le vendeur.
« Les plafonds existent selon types de cartes (Classic, Premium, prépayées) mais ne sont pas communiqués publiquement dans le détail. Ils restent adaptables au profil du client et au contexte. »
Gestion et modification des plafonds
Pour gérer vos plafonds, La Banque Postale propose plusieurs canaux :
- l’espace client en ligne ou l’application mobile pour visualiser vos limites courantes
- le service client ou votre conseiller pour une demande de rehaussement ponctuel
- la messagerie sécurisée pour anticiper un besoin de retrait important
L’ajustement temporaire d’un plafond est fréquent avant un départ en vacances à l’étranger ou un retrait exceptionnel en France. Une fois la période définie terminée, le plafond retourne au niveau initial.
Retrait DAB La Banque Postale en France : réseau et frais
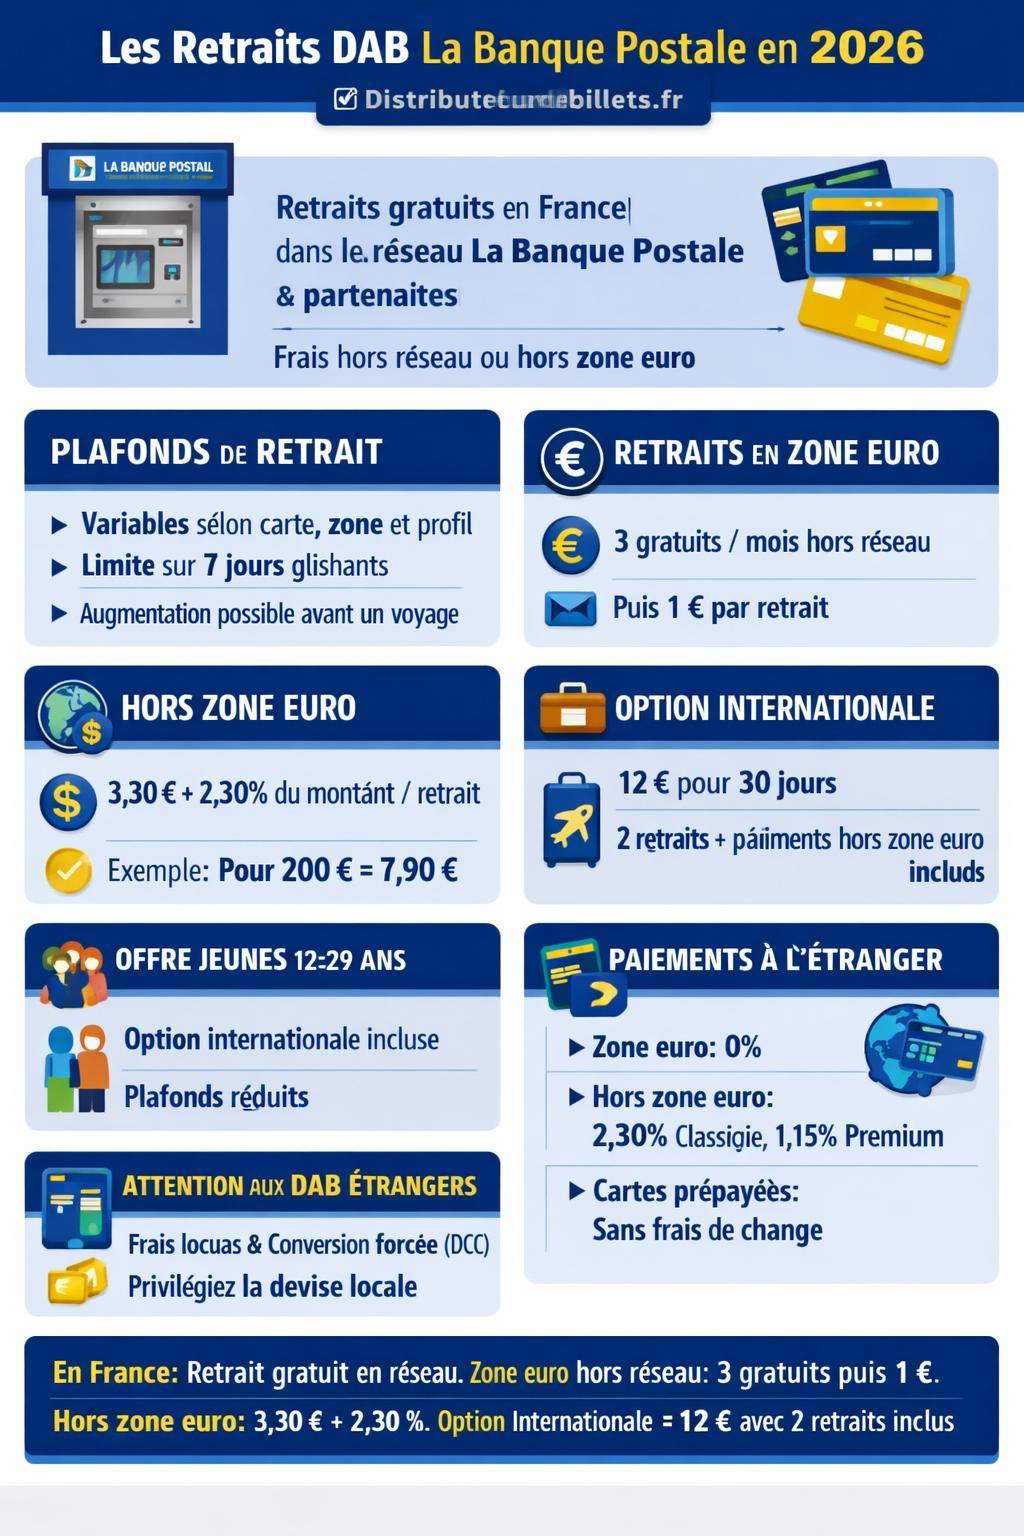
Sur le territoire français, La Banque Postale s’appuie sur un réseau de DAB installé dans les bureaux de poste et chez des partenaires. En 2026, les retraits DAB réseau France restent gratuits, sans évolution par rapport à 2025. Ce cadre concerne les retraits en euros, avec une carte La Banque Postale, dans les distributeurs identifiés comme faisant partie du réseau.
Le fonctionnement est simple : vous insérez la carte, sélectionnez le montant, validez. Aucun frais n’est débité en supplément de la somme retirée, sous réserve de rester dans vos plafonds de retrait et de ne pas être à découvert non autorisé.
| Situation de retrait | Zone | Frais appliqués par La Banque Postale (2026) |
|---|---|---|
| Retrait DAB La Banque Postale ou réseau partenaire | France, en euros | Gratuit |
| Retrait DAB hors réseau, zone euro | Pays de la zone euro | 3 retraits gratuits / mois, puis 1 € par retrait |
| Retrait DAB hors zone euro sans option | Monnaies étrangères | 3,30 € + 2,30 % du montant |
| Retrait DAB hors zone euro avec option internationale | Monnaies étrangères | 2 retraits inclus, paiements hors zone euro gratuits |
Pour une vision encore plus précise des conditions appliquées par d’autres banques en France, un lecteur qui compare régulièrement les offres peut consulter par exemple la page retrait DAB par banque afin de situer La Banque Postale dans son environnement concurrentiel.
Différences entre DAB La Banque Postale et DAB partenaires
Dans le réseau français, certains DAB sont directement la propriété de La Banque Postale, d’autres appartiennent à des partenaires. Pour le client, le tarif reste identique dès lors que le distributeur se situe dans le réseau défini par la banque. En revanche, les logos affichés sur le DAB aident à repérer s’il s’agit d’un appareil interne ou d’un partenaire bancaire.
Cette distinction joue surtout un rôle sur la disponibilité du service (horaires d’accès, maintenance, possibilité de dépôt d’espèces) plutôt que sur les frais. Les plafonds applicables restent ceux de votre carte, sans modulation liée au choix entre DAB interne ou partenaire.
Retraits DAB La Banque Postale dans la zone euro hors réseau
En voyage dans un pays de la zone euro, les retraits au DAB fonctionnent globalement comme en France : même devise, pas de change de monnaie. La Banque Postale fait toutefois la différence entre les retraits effectués dans le réseau français et les retraits zone euro hors réseau.
En 2026, la règle est la suivante :
- 3 retraits DAB gratuits par mois dans la zone euro hors réseau
- au-delà, 1 € par retrait supplémentaire
- aucun avantage spécifique supplémentaire pour les cartes Premium sur ce point par rapport à 2025 (la gratuité illimitée disparaît)
Un retrait ponctuel en Espagne, en Allemagne ou en Italie ne génère donc pas de frais tant que vous restez dans les trois opérations mensuelles. En revanche, les retraits multiples de petits montants finissent par alourdir la facture, d’où l’intérêt de regrouper les opérations.
« En 2026, les cartes Premium de La Banque Postale ne bénéficient plus de la gratuité illimitée sur les retraits en zone euro hors réseau. Les clients doivent donc surveiller le nombre d’opérations pour maîtriser les frais. »
Stratégie de retrait en zone euro
Pour limiter les coûts en zone euro hors réseau, plusieurs réflexes fonctionnent bien :
- regrouper les retraits pour éviter de dépasser les 3 retraits gratuits
- privilégier le paiement par carte pour les dépenses courantes
- surveiller le calendrier mensuel pour ne pas multiplier les retraits en fin puis début de mois
Cette gestion fine reste complémentaire d’une bonne maîtrise de vos plafonds. Un retrait unique de montant raisonnable consomme moins vite votre quota mensuel et préserve votre marge pour un besoin imprévu en cours de séjour.
Retraits DAB hors zone euro : frais, options et calculs
Les retraits DAB hors zone euro constituent le point le plus sensible pour le budget, en raison de la combinaison entre frais fixes, pourcentage sur le montant et éventuels frais du distributeur local. La Banque Postale détaille clairement ces éléments pour 2026.
Retraits hors zone euro sans option internationale
Sans option spécifique, les retraits en devises locales entraînent :
- une commission fixe de 3,30 € par retrait
- une commission variable de 2,30 % du montant retiré
Un retrait de 200 € équivalent dans une devise étrangère génère donc une commission de 3,30 € + 4,60 € (2,30 % de 200 €), soit 7,90 € au total. Cet exemple correspond au cas d’un retrait en Thaïlande pour 200 € en équivalent baht. La banque locale peut, par ailleurs, ajouter ses propres frais d’accès au DAB.
Exemple fourni : pour un retrait de 200 € en Thaïlande, les frais La Banque Postale atteignent 7,90 €. Avec 3 € de frais de la banque locale, le total payé par le client monte à 10,90 €.
Ce niveau de frais justifie une stratégie de retrait adaptée : éviter les petits montants répétés, repérer les DAB les moins chers, et envisager l’activation d’une option dédiée si le voyage dure plusieurs semaines.
Option internationale La Banque Postale : fonctionnement
La Banque Postale propose une option internationale pour maîtriser les coûts hors zone euro. En 2026, ses caractéristiques sont les suivantes :
- prix : 12 €
- durée : 30 jours consécutifs
- activation automatique à la première opération hors zone euro
- 2 retraits hors zone euro inclus sur la période
- paiements hors zone euro gratuits pendant 30 jours
Cette option se montre pertinente dès qu’un voyage prévoit plusieurs paiements par carte, même avec un nombre de retraits limité. Les deux retraits inclus suffisent dans de nombreux scénarios touristiques, à condition d’anticiper le besoin de liquide et de tirer des montants cohérents.
Offres jeunes 12-29 ans : particularités à l’étranger
Les offres jeunes 12-29 ans incluent l’option internationale dans le pack, ce qui simplifie l’utilisation à l’étranger :
- option internationale incluse pour la période définie par l’offre
- 2 retraits hors zone euro inclus
- paiements hors zone euro gratuits sous réserve de rester dans la période couverte
Un étudiant en échange universitaire ou un jeune voyageur profite ainsi d’un cadre plus lisible pour ses dépenses en devises. Les plafonds de retrait restent toutefois associés au type de carte détenue (souvent une carte à autorisation systématique ou une carte jeune), avec des limites plus resserrées que pour un client Premium.
Paiements par carte vs retraits DAB : arbitrage financier
La Banque Postale applique une tarification distincte pour les paiements hors zone euro. Sans option internationale, le client supporte généralement :
- un taux standard de 2,30 % du montant pour les cartes classiques
- un taux réduit à 1,15 % pour les cartes Premium
En zone euro, les paiements par carte restent sans frais supplémentaires. Hors zone euro, l’arbitrage entre retrait et paiement par carte dépend du contexte, des commissions appliquées et de la fréquence des opérations.
Les cartes prépayées La Banque Postale offrent une alternative pour certains voyageurs. Les paiements hors zone euro sont indiqués comme gratuits hors frais de change, ce qui signifie que le client supporte uniquement le taux de conversion de la devise, sans commission additionnelle fixe ou en pourcentage.
Distributeurs locaux et frais cachés : comment les repérer
En dehors de la France, chaque DAB peut appliquer ses propres frais, indépendamment de ceux de La Banque Postale. Ces frais du distributeur local viennent souvent s’ajouter à la commission de votre banque, surtout hors zone euro. Le client doit donc surveiller deux types de coûts : ceux de La Banque Postale et ceux de la banque qui gère l’automate.
De nombreux distributeurs affichent désormais un message d’alerte avant la validation du retrait, mentionnant un montant de frais ou un taux de conversion dynamique. Refuser cette conversion, quand cela est possible, laisse à La Banque Postale le soin d’effectuer le change sur la base des conditions prévues dans votre contrat.
Recommandation synthétique : toujours vérifier à l’écran les mentions de « conversion de devise » ou de « frais supplémentaires » avant de valider le retrait. En cas de doute, annuler l’opération et essayer un autre DAB du même réseau ou d’une autre banque locale.
Retrait DAB La Banque Postale : cas spécifiques et cartes prépayées
Outre les cartes de débit classiques, La Banque Postale propose des cartes prépayées destinées aux jeunes, aux voyageurs occasionnels ou aux personnes souhaitant maîtriser finement leur budget. Ces cartes s’utilisent également dans les DAB, avec des règles de plafonds propres et des frais parfois distincts.
Hors zone euro, les paiements par carte prépayée sont annoncés comme gratuits hors frais de change. Pour les retraits, les conditions rejoignent la logique générale : frais spécifiques de retrait, éventuels frais du DAB local, influence du plafond de la carte. L’utilisateur doit donc bien lire la notice de la carte afin de connaître les montants quotidiens et hebdomadaires de retrait autorisés.
Liens utiles et gestion du plafond de retrait La Banque Postale
Pour affiner la compréhension des conditions de retrait selon les banques, certaines ressources internes complètent la lecture. La page dédiée au plafond retrait Banque Postale fournit une synthèse des règles de limite applicables, avec un éclairage sur la manière d’anticiper les blocages potentiels. Ce type d’information complète les détails évoqués ici pour construire une stratégie de retrait cohérente.
Un lecteur qui utilise également d’autres établissements peut confronter ces données avec celles d’une page consacrée à un acteur historique de la banque de détail, par exemple retrait DAB Crédit Agricole. Ce jeu de comparaison renforce la capacité à choisir le bon DAB, la bonne carte et le bon mode de paiement selon le contexte, en France comme à l’étranger.




