
Le terme retrait DAB revient sur les relevés bancaires, dans les contrats et au quotidien, sans toujours être expliqué. Pourtant, cette opération touche directement votre argent, votre autonomie de paiement et votre manière de gérer le cash.
En comprenant précisément ce qu’est un retrait DAB, comment il fonctionne, quels frais se cachent derrière et quelles limites l’encadrent, vous gagnez en maîtrise sur vos finances, vos déplacements et vos habitudes de paiement.
| Élément clé | Synthèse |
|---|---|
| Définition | Un retrait DAB correspond au fait de retirer de l’argent liquide à un distributeur automatique bancaire. |
| Fonctionnement | On utilise généralement une carte bancaire et son code pour obtenir des espèces instantanément. |
| Utilité | Permet d’accéder facilement à des liquidités pour les dépenses courantes 💶. |
| Limites | Montants souvent plafonnés selon la banque ou la carte. |
Définition simple d’un retrait DAB : comprendre le vocabulaire bancaire
Un retrait DAB correspond à une opération de retrait d’espèces réalisée sur un Distributeur Automatique de Billets, avec une carte bancaire ou une carte de retrait. En langage bancaire, DAB désigne donc la machine, tandis que le retrait DAB désigne l’action de retirer de l’argent liquide.
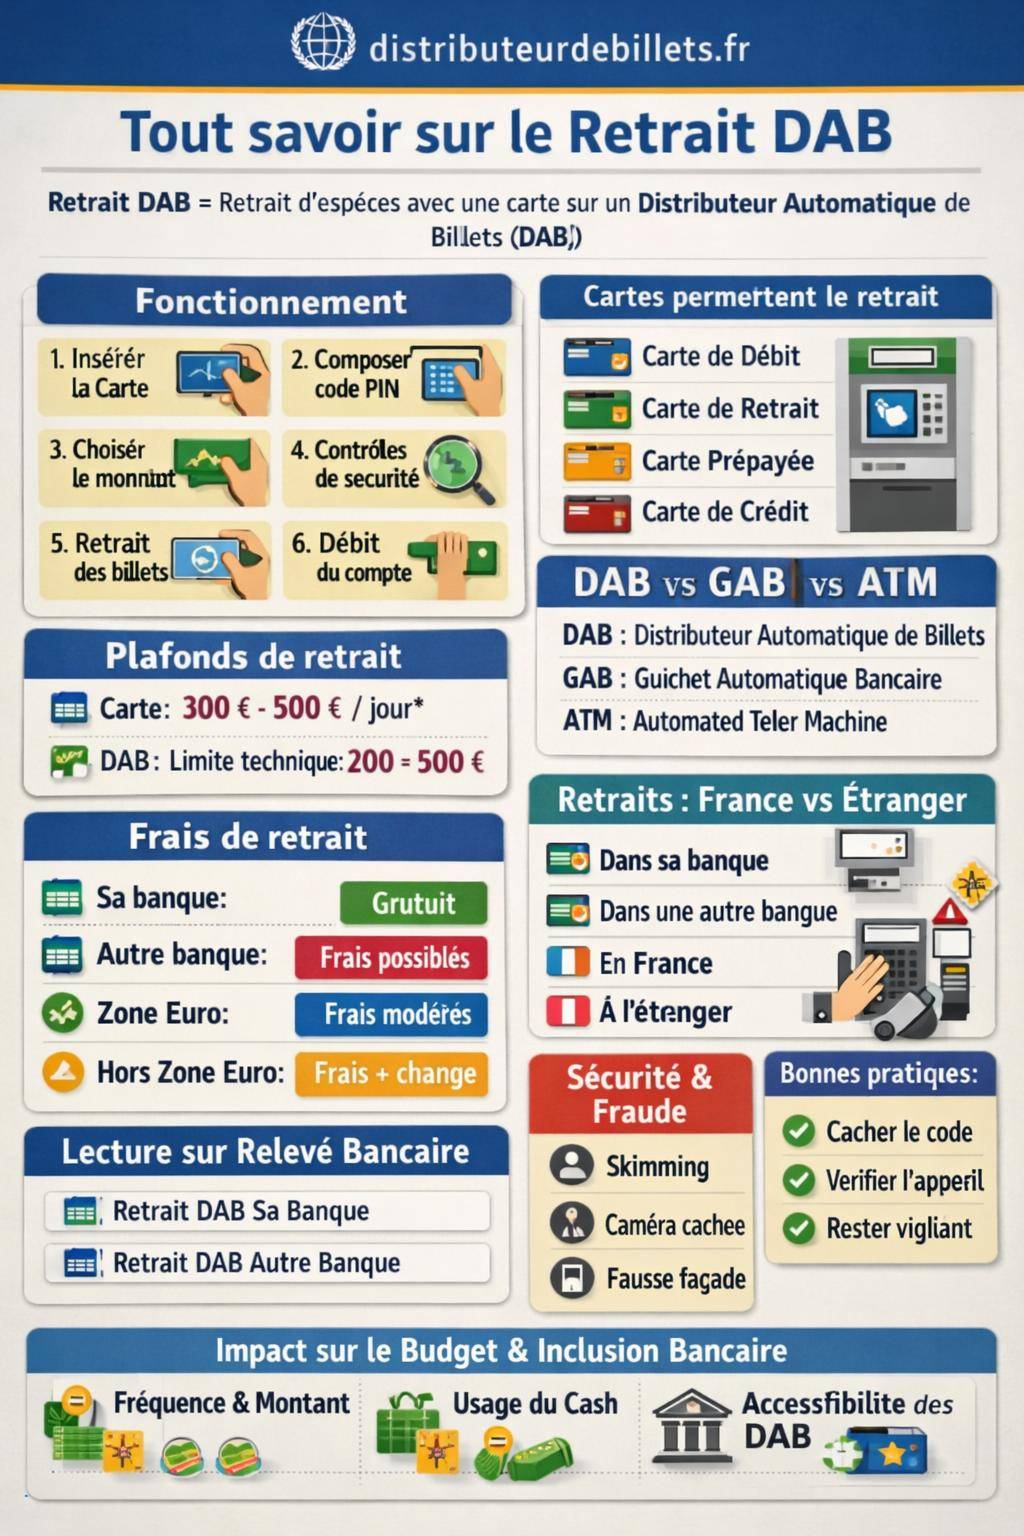
Concrètement, vous insérez votre carte, saisissez votre code confidentiel, sélectionnez un montant, et le distributeur vous remet des billets. La banque enregistre alors l’opération en tant que retrait DAB, qui apparaîtra sous cette mention ou une mention proche sur votre relevé de compte.
Cette opération s’inscrit dans la catégorie des opérations de paiement par carte et suit les règles de sécurité, de plafonds et de tarification prévues par votre contrat de carte bancaire.
Que signifie l’acronyme DAB ?
L’acronyme DAB signifie Distributeur Automatique de Billets. Il désigne la borne installée :
- à l’extérieur ou à l’intérieur d’une agence bancaire ;
- dans des centres commerciaux, gares, aéroports ;
- dans certains commerces ou zones touristiques.
Le DAB est relié au réseau de paiement par carte et au système de votre banque. Il vérifie la validité de votre carte, le plafond de retrait et le solde disponible avant d’autoriser la sortie des billets.
Retrait DAB et retrait guichet : deux opérations différentes
Un retrait DAB se distingue d’un retrait au guichet. Au guichet, vous interagissez avec un conseiller ou un caissier, parfois avec un chéquier ou une pièce d’identité, pour obtenir des espèces. Sur un DAB, l’opération est entièrement automatisée et repose sur votre carte et votre code PIN.
Sur vos documents bancaires, plusieurs mentions peuvent apparaître :
- « Retrait DAB » ou « RET DAB » pour un retrait sur distributeur de billets ;
- « Retrait guichet » ou « RET AGENCE » pour un retrait réalisé en agence avec un employé ;
- « Retrait DAB autre banque » pour un retrait effectué sur le distributeur d’un autre établissement.
Le Code monétaire et financier encadre la fourniture de services de paiement, dont l’utilisation des cartes et des distributeurs automatiques. Les conditions précises de retrait figurent dans votre convention de compte et votre contrat de carte bancaire, que la banque doit remettre avant la mise à disposition des moyens de paiement.
Fonctionnement concret d’un retrait DAB, étape par étape
Le retrait DAB suit un enchaînement de vérifications techniques et de contrôles de sécurité. L’utilisateur ne voit que l’interface écran, mais plusieurs systèmes échangent des informations pour valider ou refuser la transaction.
Les étapes d’un retrait DAB
Lors d’un retrait DAB classique, le déroulé suit en général ce scénario :
- Insertion de la carte : le distributeur lit la puce ou la piste magnétique pour identifier la carte.
- Saisie du code confidentiel : vous entrez votre code PIN, qui est vérifié par le système de la banque émettrice.
- Choix de l’opération : retrait d’espèces, consultation de solde, édition de RIB, etc., selon les fonctionnalités du DAB.
- Choix du montant : montant proposé prédéfini ou montant libre, dans la limite des plafonds autorisés.
- Contrôles automatiques : vérification du plafond de retrait, du solde disponible et des paramètres de sécurité.
- Validation ou refus : si toutes les conditions sont remplies, le DAB autorise la sortie de billets.
- Remise des billets et du ticket : les billets sont comptés puis délivrés, et un reçu peut être imprimé.
- Débit sur le compte : l’opération est enregistrée et débitée quasi immédiatement.
Chaque étape vise à sécuriser la transaction, limiter les risques de fraude et respecter les données contractuelles de votre carte bancaire.
Quels types de cartes permettent un retrait DAB ?
Plusieurs catégories de cartes autorisent un retrait DAB, chacune avec ses propres règles :
- Carte de débit (carte bancaire classique) : permet des retraits et des paiements, souvent en débit immédiat ou différé.
- Carte de retrait : réservée aux retraits d’espèces sur les DAB d’une banque ou d’un réseau spécifique, sans fonction de paiement chez les commerçants.
- Carte prépayée : permet des retraits dans la limite du solde chargé sur la carte.
- Carte de crédit : selon le contrat, autorise ou non des retraits DAB, souvent avec des frais et des intérêts plus élevés.
Les limites, les frais et les fonctionnalités précises dépendent du contrat signé avec votre banque. Certaines offres d’entrée de gamme limitent fortement les retraits hors réseau, alors que d’autres facilitent l’accès aux distributeurs de banques partenaires.
Retrait DAB, GAB et ATM : les différences de vocabulaire
Autour du retrait DAB, plusieurs acronymes circulent, parfois utilisés comme synonymes. Leur distinction reste pourtant utile pour comprendre les fonctionnalités disponibles et les frais associés.
DAB, GAB, ATM : à quoi ces termes correspondent-ils ?
On retrouve couramment ces trois sigles :
- DAB : Distributeur Automatique de Billets, centré sur le retrait d’espèces.
- GAB : Guichet Automatique Bancaire, plus polyvalent, qui peut permettre dépôts de chèques, virements, éditions de RIB, etc.
- ATM : Automated Teller Machine, terme anglais fréquemment utilisé à l’étranger, équivalent global de DAB ou GAB.
Certaines banques utilisent encore l’expression GAB pour désigner une borne plus complète, tandis que d’autres regroupent toutes les machines sous DAB. Pour aller plus loin dans cette nuance, un article dédié détaille la différence entre DAB et GAB et les impacts possibles sur vos opérations quotidiennes.
Tableau comparatif des principales caractéristiques
| Type de machine | Fonction principale | Services complémentaires possibles | Usage typique |
|---|---|---|---|
| DAB | Retrait d’espèces | Consultation de solde, impression de ticket | Obtenir rapidement des billets |
| GAB | Services bancaires variés | Dépôt de chèques, virements, édition de RIB, parfois dépôt d’espèces | Gérer plusieurs opérations sans passer au guichet |
| ATM (terme international) | Retrait d’espèces | Selon les pays : consultation de solde, virements, recharge mobile | Retirer de l’argent lors de déplacements en France ou à l’étranger |
Quelles opérations sont exactement concernées par la notion de retrait DAB ?
Le terme « retrait DAB » vise un ensemble précis d’opérations réalisées sur un distributeur de billets. Comprendre ce périmètre aide à interpréter correctement les mentions figurant sur vos relevés bancaires.
Retraits d’espèces sur les distributeurs de votre banque
Les retraits effectués sur les DAB appartenant à votre banque constituent l’usage classique. Selon votre contrat, ces opérations sont :
- inclues dans un quota mensuel de retraits gratuits ;
- illimitées sans frais, dans un réseau de banques partenaires ;
- ou facturées au-delà d’un certain nombre de retraits.
Ces opérations apparaissent souvent sous la mention « Retrait DAB [nom de la banque] » avec la date et le lieu de l’opération.
Retraits sur DAB d’autres banques
Lorsque vous utilisez un DAB d’une autre banque que la vôtre, l’opération reste un retrait DAB, mais change de catégorie tarifaire. La banque propriétaire du distributeur et votre banque échangent des commissions, qui peuvent être répercutées sur votre compte.
Votre relevé peut alors faire apparaître :
- « Retrait DAB autre banque » ;
- « Retrait DAB hors réseau » ;
- ou une mention proche, selon l’établissement.
Le contrat de carte bancaire détaille généralement le nombre de retraits DAB gratuits hors réseau, ainsi que le coût unitaire au-delà.
Retraits DAB en France et à l’étranger
Un retrait DAB peut avoir lieu :
- en France : sur le réseau national de DAB, avec des frais souvent modérés ou inclus dans l’offre ;
- dans la zone euro : avec des règles proches de celles de la France, mais parfois des frais supplémentaires selon la banque ;
- hors zone euro : avec commissions de change, frais fixes par retrait, voire marges sur le taux de conversion.
Chaque zone géographique correspond à une grille tarifaire distincte. Les banques précisent ces coûts dans leurs brochures tarifaires et contrats de carte.
Retrait DAB : lecture et interprétation sur un relevé bancaire
Sur le relevé de compte ou dans l’application mobile, la mention retrait DAB se présente souvent sous une forme abrégée. Bien la décoder permet de suivre de près ses dépenses en espèces et d’identifier d’éventuelles anomalies.
Exemples de libellés fréquents
Selon les banques, plusieurs présentations coexistent :
- « RET DAB [ville] [date] » ;
- « Retrait DAB [pays] » ;
- « RETRAIT DAB AUTRE BANQUE » ;
- « RET DAB CB [n° partiel de la carte] ».
La présence de la ville, de la date et parfois d’un pays aide à identifier la localisation de l’opération. Le numéro partiel de carte permet de distinguer les retraits réalisés avec différentes cartes rattachées au même compte (par exemple, carte principale et carte secondaire).
Comment repérer un retrait DAB suspect ?
Une vérification régulière de vos relevés facilite la détection d’opérations anormales. Un retrait DAB suspect peut présenter les caractéristiques suivantes :
- montant inhabituel par rapport à vos habitudes ;
- lieu ou pays dans lequel vous n’avez pas circulé ;
- date incohérente avec vos déplacements ;
- multiplication de petits retraits rapprochés que vous ne reconnaissez pas.
En présence d’un doute, mieux vaut réagir rapidement, faire opposition sur la carte et informer la banque. Les règles de contestation et de remboursement dépendent du contexte, de la rapidité du signalement et des éléments de sécurité utilisés au moment de l’opération.
En cas d’opération de retrait DAB non autorisée, la réglementation européenne sur les services de paiement prévoit une obligation de remboursement pour la banque, sous certaines conditions. Le client doit notamment signaler sans délai la perte ou le vol de la carte, et ne pas avoir commis de négligence grave dans la conservation de son code confidentiel.
Plafonds et limites d’un retrait DAB
Les retraits DAB ne sont pas illimités. Plusieurs niveaux de plafonds encadrent la somme d’espèces disponible, afin de maîtriser les risques et de gérer la liquidité dans les distributeurs.
Plafond de retrait lié à la carte bancaire
Chaque carte bancaire dispose d’un plafond de retrait DAB fixé par le contrat. Ce plafond peut être exprimé :
- par jour glissant (24 heures) ;
- ou par période de 7 jours glissants ;
- et parfois par opération unitaire.
Ce plafond dépend du type de carte, de la gamme de l’offre et de votre profil client. Une carte d’entrée de gamme impose un plafond modéré, alors qu’une carte plus haut de gamme prévoit souvent des seuils plus confortables.
Plafonds de retrait DAB et gestion du risque
Les plafonds servent autant à protéger le titulaire qu’à limiter les risques de fraude. En cas de vol de carte et de code, un plafond bas limite le montant global détourné. De leur côté, les banques ajustent ces plafonds en fonction :
- du niveau de revenus ;
- de l’ancienneté de la relation ;
- de l’historique d’incidents ;
- de l’utilisation habituelle de la carte.
Une hausse temporaire ou durable du plafond de retrait DAB se négocie en général avec la banque, sur simple demande, notamment pour des projets ponctuels ou des voyages.
Limites techniques du DAB lui-même
Outre le plafond contractuel, le DAB possède ses propres limites :
- montant maximal par retrait, lié à la capacité de la machine ;
- montant minimal pour éviter les retraits de très faible valeur ;
- nombre de billets maximum par opération.
Ces contraintes expliquent certains refus de retrait alors que le solde et le plafond de carte semblent suffisants. Dans ce cas, un second retrait avec un autre montant ou sur un autre DAB entraîne parfois une issue différente.
Frais, coûts cachés et tarification d’un retrait DAB
Le retrait DAB est souvent perçu comme un service neutre. Dans la réalité, il entraîne parfois des frais visibles ou intégrés dans une tarification globale. Les coûts varient selon la banque, l’offre et la zone géographique.
Retraits DAB gratuits et payants
En France, un certain nombre de retraits DAB dans le réseau de sa banque sont généralement inclus dans le prix de la carte ou du package bancaire. Au-delà, plusieurs modèles existent :
- retraits illimités gratuits sur les DAB de la banque ;
- quotas de retraits gratuits hors réseau, puis facturation à l’unité ;
- forfaits spécifiques pour les retraits à l’étranger.
Les frais apparaissent souvent en fin de mois dans une ligne distincte, parfois regroupée sous « frais de retraits DAB autres banques » ou formulation proche.
Retraits DAB à l’étranger : commissions de change et frais fixes
Hors zone euro, le retrait DAB combine :
- une commission de change liée à la conversion de devise ;
- un frais fixe par retrait facturé par la banque émettrice de la carte ;
- éventuellement, un surcoût imposé par la banque locale propriétaire du DAB.
Les distributeurs étrangers signalent parfois ces frais sur l’écran, mais pas toujours de manière détaillée. Les taux de conversion appliqués peuvent intégrer une marge par rapport au taux de marché.
Comparatif synthétique des principaux frais liés aux retraits DAB
| Situation | Type de frais possibles | Impact sur le client |
|---|---|---|
| Retrait DAB dans sa banque (France) | En général inclus dans l’offre, parfois limité en nombre | Coût faible ou nul, selon le contrat |
| Retrait DAB autre banque (France) | Frais à l’unité, après un certain nombre d’opérations | Surcoût modéré mais récurrent si usage fréquent |
| Retrait DAB zone euro | Gratuité possible, ou frais similaires à ceux d’une autre banque en France | Maîtrise des frais si l’on respecte le quota défini |
| Retrait DAB hors zone euro | Frais fixes + commission de change + marge sur taux | Coût plus élevé, à anticiper pour limiter le nombre de retraits |
Retrait DAB : sécurité, risques et bonnes pratiques
La simplicité d’usage des DAB ne doit pas masquer les enjeux de sécurité. Protection du code, discrétion et vigilance sur les appareils suspects réduisent fortement le risque de fraude ou de vol de données.
Principaux risques liés aux retraits DAB
Plusieurs techniques de fraude ciblent les retraits DAB :
- Skimming : ajout d’un dispositif pour copier la bande magnétique de la carte.
- Caméra dissimulée : pour filmer la saisie du code confidentiel.
- Faux DAB ou façade piégée : appareil modifié pour bloquer la carte ou détourner les informations.
- Vol physique : intimidation ou agression à proximité du distributeur.
Ces risques restent limités en fréquence, mais justifient une vigilance minimale à chaque retrait, surtout dans les lieux isolés ou peu éclairés.
Réflexes à adopter lors d’un retrait DAB
Certaines habitudes renforcent la sécurité :
- cacher le clavier avec la main lors de la saisie du code ;
- refuser toute aide d’un inconnu au moment du retrait ;
- inspecter rapidement la fente de carte et le clavier en cas d’aspect inhabituel ;
- ne jamais noter son code sur la carte ou dans le portefeuille ;
- se tenir légèrement de côté pour éviter les regards indiscrets.
En cas de suspicion de fraude ou de capture de carte, contacter immédiatement le service d’opposition de votre banque limite les conséquences financières et facilite la contestation des opérations ultérieures.
Retrait DAB, retrait en caisse et autres modes de retrait : comparaison
Le retrait DAB n’est plus le seul moyen d’obtenir des espèces. D’autres options existent, chacune avec sa logistique, ses limites et ses avantages. Les connaître aide à choisir la solution adaptée à chaque situation.
Retrait DAB, retrait en magasin et retrait au guichet
On distingue plusieurs canaux de retrait d’espèces :
- Retrait DAB : via un distributeur automatique de billets, à toute heure, dans la limite des plafonds.
- Retrait en caisse (cashback) : certains commerçants remettent des espèces lors d’un paiement par carte, dans un montant encadré.
- Retrait au guichet : en agence, auprès d’un conseiller, souvent pour des montants plus élevés ou des besoins particuliers.
- Retrait TPE interne : chez certains professionnels, un terminal de paiement électronique interne permet la remise d’espèces contre un débit sur la carte, selon un fonctionnement proche du DAB mais géré par le commerçant ou l’enseigne. Un guide détaillé sur le sujet du retrait via TPE interne explique la logique de ce dispositif.
Chaque solution répond à des situations spécifiques : urgence, proximité, horaires, besoins de confidentialité ou montant à retirer.
Comparatif des principaux modes de retrait d’espèces
| Mode de retrait | Horaires | Montant possible | Coût potentiel | Contexte adapté |
|---|---|---|---|---|
| Retrait DAB | 24h/24 selon emplacement | Limité par le plafond de carte et celui du DAB | Gratuit ou facturé selon la banque et le réseau | Retrait rapide, besoin ponctuel d’espèces |
| Retrait en caisse (cashback) | Aux horaires du commerce | Montant modéré fixé par le commerçant | Souvent sans frais supplémentaires | Compléter un paiement par carte, absence de DAB à proximité |
| Retrait au guichet | Horaires d’agence | Montant plus élevé possible | Éventuels frais au-delà d’un certain nombre d’opérations | Gros retraits, besoin de billets d’une certaine coupure |
| Retrait via TPE interne | Horaires du professionnel équipé | Montant parfois limité par opération | Conditions propres à l’enseigne ou au contrat bancaire | Accès aux espèces dans des lieux sans DAB classique |
Retrait DAB et gestion de budget : suivre ses flux de cash
Les retraits DAB influencent la gestion du budget, car une fois les billets en poche, le suivi des dépenses devient moins précis. Intégrer ces retraits dans une vision globale des finances aide à garder le contrôle.
Suivre la fréquence des retraits DAB
Observer la fréquence et le montant des retraits DAB apporte des informations intéressantes :
- part de vos dépenses réalisées en espèces ;
- périodes du mois où les retraits augmentent ;
- montants moyens par retrait ;
- éventuelle accumulation de petits retraits coûteux hors réseau.
Certains outils de gestion de budget ou applications bancaires regroupent les retraits DAB dans une catégorie dédiée, pour visualiser facilement le volume de cash utilisé.
Articuler retrait DAB et paiements électroniques
Entre espèces et paiements dématérialisés, chaque moyen a ses avantages :
- l’espèce facilite de petites dépenses et certains échanges de personne à personne ;
- la carte et les paiements mobiles offrent un suivi plus précis et une traçabilité complète ;
- les virements et paiements en ligne structurent les charges récurrentes (loyer, abonnements, etc.).
Le retrait DAB se positionne alors comme un pont entre ces univers : il transforme l’argent scriptural du compte bancaire en monnaie fiduciaire, qui circule ensuite en dehors du système électronique.
Retrait DAB, droit au compte et accessibilité aux espèces
Pour de nombreux usagers, le retrait DAB représente le principal point de contact avec le système bancaire. Il intervient dans la mise en œuvre du droit au compte, de l’inclusion financière et de l’accès au cash dans les territoires.
Droit au compte et carte de retrait
Les personnes bénéficiant du droit au compte reçoivent souvent une carte à autorisation systématique, avec fonction de retrait DAB au minimum. Ce dispositif garantit un accès aux espèces, même en l’absence de carte bancaire classique avec découvert autorisé ou paiement différé.
Dans ce cadre, le retrait DAB devient un outil central d’inclusion bancaire, surtout lorsque l’accès aux agences physiques se réduit. Les banques mettent alors en avant leurs réseaux de distributeurs et partenariats interbancaires.
Accessibilité géographique des DAB
La présence de DAB varie fortement entre zones urbaines et rurales. Plusieurs phénomènes influencent cette accessibilité :
- fermeture d’agences et regroupement des points de service ;
- installations de DAB dans des commerces ou lieux de passage ;
- partage de distributeurs entre plusieurs banques ;
- déploiement de solutions alternatives, comme le retrait en caisse.
Dans certains territoires, le retrait DAB se transforme en enjeu de service public et de cohésion territoriale, avec des discussions entre banques, collectivités et commerces pour maintenir un accès minimal aux espèces.
Retrait DAB : focus sur la procédure en cas de litige ou d’erreur
En cas d’erreur de montant, de carte avalée ou d’opération non autorisée, la marche à suivre autour du retrait DAB repose sur quelques réflexes structurés. Une réaction rapide simplifie grandement les démarches.
Montant débité différent du montant retiré
Il arrive qu’un DAB rencontre un incident technique : billets non délivrés alors que le compte est débité, ou montant délivré différent de celui affiché sur le relevé. Dans ce cas :
- conserver le ticket de retrait si vous en avez un ;
- noter les références du distributeur, la date et l’heure ;
- contacter votre banque pour déposer une réclamation formelle.
La banque ouvre alors une enquête, interroge la banque propriétaire du DAB et vérifie les journaux de la machine. Un ajustement du compte intervient ensuite si l’erreur est confirmée.
Retrait DAB contesté : carte volée ou opération inconnue
En cas de retrait que vous ne reconnaissez pas, la démarche type comprend :
- faire immédiatement opposition sur la carte ;
- déclarer le vol ou la perte auprès des autorités compétentes si nécessaire ;
- adresser une contestation écrite à la banque, en précisant toutes les références de l’opération.
La banque analyse alors l’authenticité de l’opération, le mode d’authentification utilisé et les éventuels indices de fraude. Selon la réglementation, la responsabilité du client et de la banque varie en fonction de la négligence éventuelle et du délai de signalement.
Récapitulatif : replacer le retrait DAB dans l’ensemble des services bancaires
Le retrait DAB dépasse largement le simple geste de récupérer des billets. Il s’inscrit dans un ensemble cohérent de services bancaires : moyens de paiement, gestion de budget, accès aux espèces, sécurité des transactions et tarification.
Pour compléter la compréhension de cette opération, un guide complet du retrait au distributeur détaille les règles pratiques, les spécificités techniques et les stratégies pour limiter les frais tout en conservant un accès fluide aux espèces.




