
Une ligne « Retrait DAB TPE interne » s’affiche sur votre relevé bancaire et soulève des questions. Montant inhabituel, mention obscure, absence de souvenir d’un retrait au distributeur… le doute s’installe rapidement.
Cette écriture comptable cache en réalité un fonctionnement précis des retraits par carte, avec des subtilités selon le type de terminal et le lieu de l’opération. Comprendre cette mention, son origine et ses conséquences financières permet de reprendre la main sur le suivi de votre compte.
| Élément clé | Résumé |
| Signification | Mention liée à un retrait effectué directement via le terminal bancaire d’un commerce. |
| Pourquoi sur le relevé ? | Elle apparaît pour signaler un retrait d’espèces réalisé hors distributeur automatique classique. |
| Quand ça arrive ? | Lors d’un paiement chez un commerçant proposant un service de retrait intégré. |
| À vérifier | Le montant correspond bien à un retrait volontaire pour éviter toute confusion avec une erreur. |
Retrait DAB TPE interne : définition claire et fonctionnement détaillé
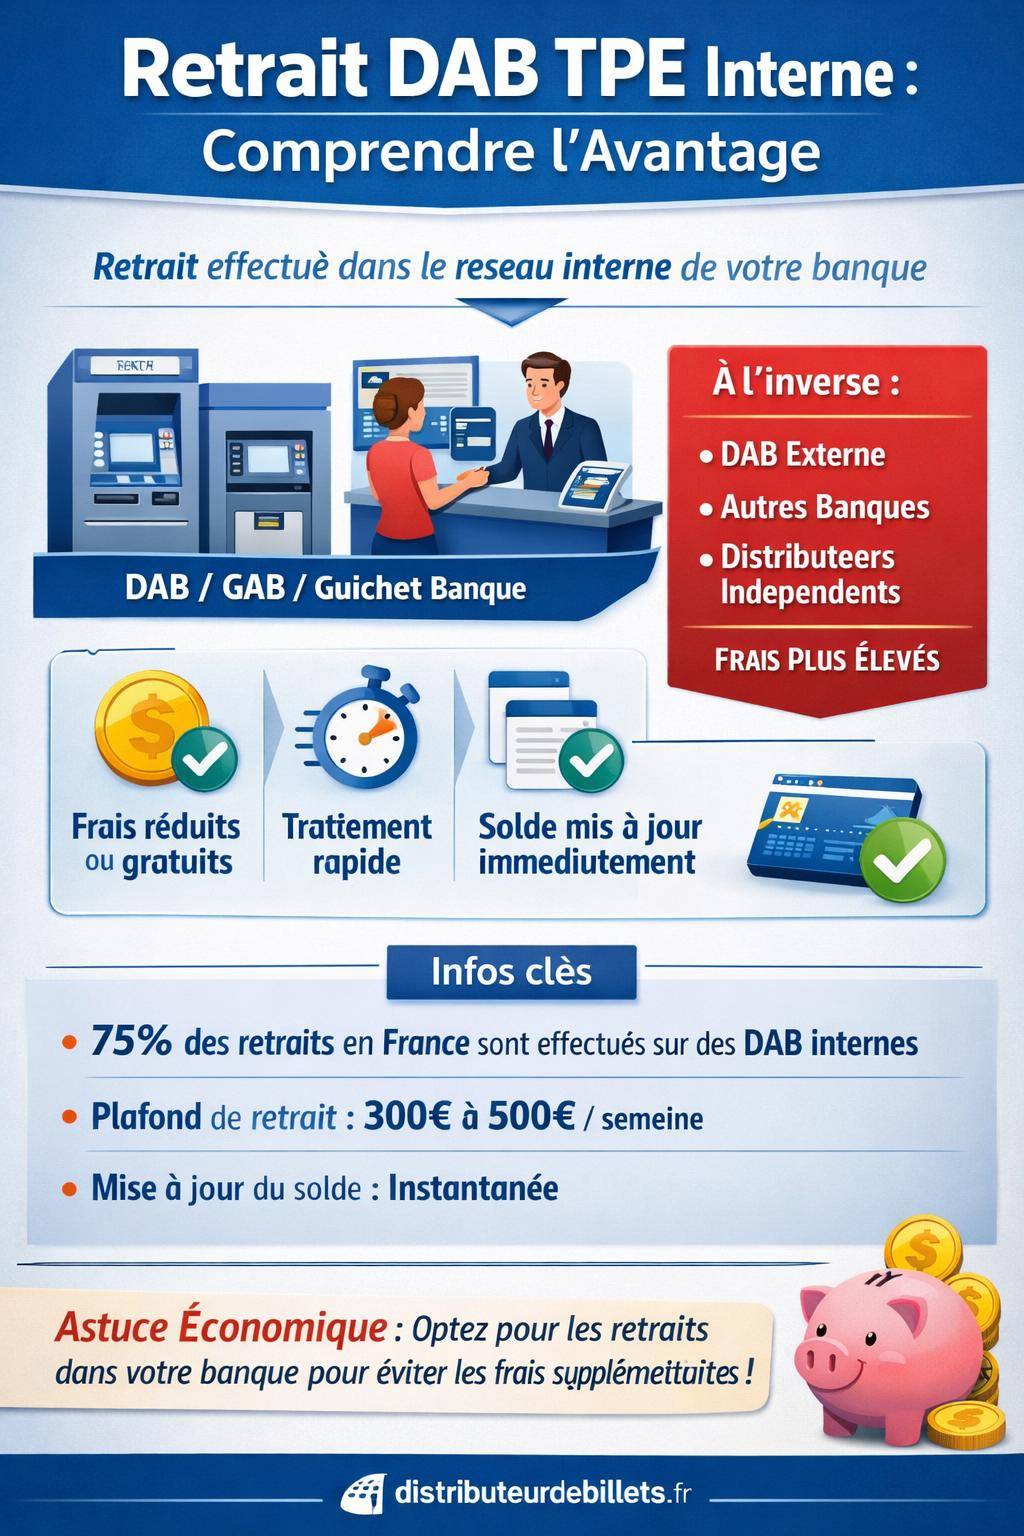
La mention « Retrait DAB TPE interne » correspond à une opération de retrait d’argent effectuée avec une carte bancaire, enregistrée par votre banque via un Distributeur Automatique de Billets (DAB) ou un Terminal de Paiement Électronique (TPE) géré directement par le réseau interne de votre établissement bancaire.
Dans le langage bancaire, le terme DAB désigne la borne qui délivre des billets. Le terme TPE désigne l’appareil utilisé en magasin ou au guichet pour lire votre carte, autoriser les transactions et transmettre les ordres de paiement ou de retrait. L’expression « TPE interne » renvoie à un terminal relié au système de votre banque, et non à un réseau extérieur ou à un opérateur indépendant.
Sur votre relevé, cette formulation traduit donc une opération de retrait en environnement contrôlé par votre banque, ce qui a un impact sur :
- la tarification appliquée,
- les plafonds de retrait,
- le mode de traitement comptable,
- et parfois la rapidité de mise à jour de votre solde.
Différence entre DAB, GAB et TPE
Dans le vocabulaire courant, les mots se mélangent souvent. Les banques distinguent pourtant plusieurs équipements :
- DAB (Distributeur Automatique de Billets) : borne qui permet de retirer uniquement des espèces.
- GAB (Guichet Automatique Bancaire) : automate plus complet permettant, selon les banques, des dépôts de chèques ou d’espèces, des virements, des éditions de RIB, etc.
- TPE (Terminal de Paiement Électronique) : appareil utilisé chez un commerçant ou au guichet pour lire la carte et transmettre les ordres de paiement ou de retrait.
Le libellé « Retrait DAB TPE interne » signale que l’opération de retrait a été traitée via l’infrastructure de votre banque, que celle-ci utilise un DAB classique, un GAB ou un TPE au guichet.
« Le libellé figurant sur le relevé de compte doit permettre d’identifier la nature de l’opération et le type de service utilisé. » – Principes généraux d’information des clients, pratiques bancaires usuelles
Pourquoi « Retrait DAB TPE interne » apparaît sur votre relevé bancaire ?
Ce libellé apparaît lorsque vous effectuez un retrait d’espèces dans le réseau interne de votre banque. Concrètement, cela recouvre plusieurs situations de la vie quotidienne.
Retrait au distributeur de votre propre banque
Lorsque vous retirez de l’argent dans un distributeur portant le logo de votre banque, l’opération est gérée directement par son réseau informatique interne. La banque n’a pas besoin de passer par un système interbancaire tiers. Le relevé traduit ce circuit interne par la mention « TPE interne » ou une formulation proche.
Ce fonctionnement interne a plusieurs conséquences :
- Frais souvent réduits ou inexistants pour les clients de la banque.
- Traitement plus direct dans les systèmes de la banque.
- Affichage rapide du retrait sur le relevé en ligne et le solde actualisé.
Pour approfondir la logique des retraits sur distributeur et des frais associés, un guide complet sur les retraits en distributeur est accessible ici : Guide complet sur le retrait distributeur.
Retrait d’espèces au guichet avec votre carte (TPE de l’agence)
Dans certaines agences, le conseiller ou le guichetier utilise un TPE relié au système interne pour enregistrer un retrait d’espèces effectué au comptoir avec votre carte bancaire. L’opération est alors techniquement proche d’un paiement par carte, mais le bénéficiaire est la banque et vous recevez des espèces au lieu de régler un achat.
Dans ce cas, la banque enregistre l’opération sous une ligne qui se rapproche d’un retrait sur DAB : le libellé « Retrait DAB TPE interne » permet de regrouper ce type d’opération dans la même catégorie que les retraits automatiques classiques.
Retrait dans un automate multifonctions (GAB interne)
De nombreuses agences remplacent les anciens DAB par des automates multifonctions permettant plusieurs opérations : retraits, dépôts de chèques ou d’espèces, consultation de comptes, etc. Même si la machine n’est plus un « simple DAB », la banque conserve souvent une terminologie homogène sur le relevé pour ne pas multiplier les libellés.
Le retrait réalisé via ce type d’équipement interne remonte alors sous une ligne « Retrait DAB TPE interne », ce qui assure une cohérence de présentation dans l’historique des opérations.
En cas de doute sur l’origine d’un retrait, comparez toujours la date, le montant et l’emplacement de l’agence ou du DAB avec vos déplacements récents. Une simple vérification chronologique aide souvent à lever la confusion avant d’envisager une contestation.
Internalisé ou externe ? Différence avec les autres types de retraits
Pour bien interpréter la ligne « Retrait DAB TPE interne », il est utile de la comparer à d’autres libellés liés aux retraits d’espèces. Les banques distinguent en général les retraits réalisés :
- dans le réseau interne de l’établissement (agences, DAB de la marque),
- sur des DAB externes appartenant à d’autres banques,
- sur des distributeurs indépendants (centres commerciaux, stations-service, etc.).
Pour mieux comprendre les particularités des retraits sur distributeurs extérieurs, une ressource complémentaire aborde spécialement ce sujet : Retrait DAB externe.
Comparatif des différents types de retraits par carte
| Type de retrait | Libellé fréquent sur relevé | Lieu de l’opération | Frais habituels | Traitement |
|---|---|---|---|---|
| Retrait DAB TPE interne | Retrait DAB TPE interne / Retrait DAB interne | DAB, GAB ou TPE agence de votre banque | Souvent gratuit ou à coût réduit selon la carte | Traitement direct par la banque émettrice |
| Retrait DAB externe | Retrait DAB externe / Retrait autre banque | DAB d’une autre banque ou réseau | Frais possibles au-delà d’un quota mensuel | Opération transmise via réseau interbancaire |
| Retrait sur distributeur indépendant | Retrait distributeur / Nom de l’opérateur | Distributeur privé en commerce, station, etc. | Frais spécifiques de l’opérateur + éventuels frais bancaires | Traitement par un prestataire tiers + banque |
| Avance de trésorerie carte crédit | Retrait carte crédit / Cash advance | DAB ou guichet, carte de crédit | Frais fixes + intérêts selon contrat | Fonctionne comme une utilisation de la réserve de crédit |
Ce tableau met en lumière la raison de la précision « interne ». Elle sert à distinguer un retrait sur le réseau de votre banque d’un retrait sur un réseau externe, avec des conséquences tarifaires et techniques différentes.
Pourquoi ce libellé est parfois déroutant pour le client
Le vocabulaire employé sur les relevés reste souvent conçu pour les besoins internes des banques. L’ajout de termes comme « TPE interne » ou « DAB interne » peut paraître obscur pour un client qui ne manipule pas ces notions au quotidien.
Plusieurs raisons expliquent la confusion fréquente :
- Absence de retrait « visible » : un retrait réalisé au guichet ou via un automate multifonction ne ressemble pas forcément à un retrait classique au distributeur.
- Libellés techniques : la banque utilise des acronymes (DAB, TPE) qui ne sont pas explicités sur le relevé.
- Décalage temporel : l’opération apparaît parfois avec un léger délai, ce qui complique l’association avec votre mémoire de la transaction.
« Les relevés de compte doivent être rédigés en termes compréhensibles pour le client afin de permettre un suivi efficace des opérations. » – Recommandations générales d’information bancaire
Cette mention ne signifie pas nécessairement une anomalie ou une fraude. Elle correspond le plus souvent à un retrait régulier effectué dans vos habitudes bancaires, mais libellé dans un langage plus technique.
Lorsque plusieurs personnes utilisent la même carte (cas d’usage non autorisé par la plupart des banques), l’identification d’un retrait devient complexe. La meilleure pratique consiste à limiter strictement l’usage de la carte à son titulaire et à mettre en place des cartes distinctes si plusieurs membres du foyer doivent retirer des espèces.
Impact d’un retrait DAB TPE interne sur vos frais bancaires
Le type de réseau utilisé pour un retrait (interne ou externe) influe directement sur la grille tarifaire appliquée. Les banques structurent leurs offres de cartes et de services en intégrant ce paramètre.
Politique tarifaire générale des retraits internes
Sur le réseau interne, les banques adoptent en général une tarification plus favorable pour :
- encourager l’utilisation de leurs automates et de leurs agences,
- maîtriser les coûts liés aux échanges interbancaires,
- faciliter la gestion des flux de trésorerie en interne.
Selon le type de carte (Visa Classic, MasterCard Standard, cartes haut de gamme, offres jeunes, etc.), vous bénéficiez :
- soit de retraits illimités gratuits dans le réseau de votre banque,
- soit d’un nombre de retraits gratuits garanti,
- soit d’un tarif forfaitaire intégré dans la cotisation de la carte.
Le libellé « Retrait DAB TPE interne » sert donc aussi de repère comptable pour distinguer ces opérations des retraits facturés à l’unité sur des DAB externes. Pour comprendre la mécanique des retraits en détail, leur définition et leur fonctionnement général, consultez : Retrait DAB : définition détaillée.
Frais en cas de dépassement de quotas sur les retraits externes
Là où la notion devient concrète pour votre budget, c’est dans la comparaison avec les retraits sur des distributeurs « autres banques » ou « externes ». Au-delà d’un certain nombre de retraits gratuits, la banque facture :
- un montant fixe par retrait sur DAB externe,
- ou une commission proportionnelle selon certains contrats,
- parfois une combinaison des deux.
Le suivi de la fréquence des lignes « Retrait DAB TPE interne » et « Retrait DAB externe » aide à :
- évaluer vos habitudes de retrait,
- mesurer les frais associés sur le mois,
- adapter vos pratiques en privilégiant les retraits sur le réseau interne.
Lorsque vous prévoyez des dépenses importantes en espèces, regroupez vos retraits sur un seul passage dans un DAB interne plutôt que de multiplier les petites sorties sur des distributeurs externes. Cette organisation limite le risque de dépassement de quotas facturés à l’unité.
Retrait DAB TPE interne et plafonds de retrait : ce que cela signifie
Chaque carte bancaire intègre des plafonds de retrait définis contractuellement. Ces limites se calculent le plus souvent :
- sur 7 jours glissants pour les retraits d’espèces,
- sur 30 jours glissants pour les paiements par carte.
Les retraits enregistrés sous « Retrait DAB TPE interne » entrent pleinement dans le calcul de ces plafonds. Ils viennent s’additionner aux autres retraits réalisés, qu’ils soient internes ou externes.
Différences éventuelles de plafond entre interne et externe
Certaines banques prévoient des sous-plafonds distincts :
- un plafond global de retrait hebdomadaire,
- un plafond spécifique pour les retraits dans le réseau interne,
- un plafond distinct pour les retraits sur réseau externe ou à l’étranger.
Dans cette logique, la banque encourage souvent l’usage des distributeurs internes en offrant des marges plus confortables sur ce segment. Le libellé « DAB TPE interne » facilite alors le suivi des volumes traités sur chaque type de réseau.
Effet sur l’autorisation ou le refus du retrait
Lorsqu’un retrait est tenté sur un TPE interne (guichet par exemple), le système vérifie :
- la disponibilité de provision sur le compte,
- le respect des plafonds de retrait sur la période,
- éventuellement, des règles spécifiques de sécurité (score de risque, localisation, historique du compte).
Si un plafond est atteint, même un retrait interne peut être refusé. L’affichage ultérieur de « Retrait DAB TPE interne » sur le relevé intervient uniquement lorsque l’opération est réellement validée et débitée.
Retrait DAB TPE interne : comment vérifier qu’il ne s’agit pas d’une fraude ?
L’apparition d’une ligne au libellé technique soulève parfois la question de la sécurité de la carte bancaire. Avant de conclure à une utilisation frauduleuse, quelques vérifications méthodiques évitent des inquiétudes inutiles.
Checklist de vérification d’un retrait interne
Pour contrôler la légitimité d’une ligne « Retrait DAB TPE interne », procédez par étapes :
- Comparez la date du retrait avec vos déplacements (visite d’agence, passage au DAB, opérations en fin de semaine, etc.).
- Analysez le montant : correspond-il à une somme que vous retirez régulièrement (20 €, 40 €, 50 €, 100 €, etc.) ?
- Vérifiez le lieu si votre relevé ou votre espace en ligne précise la ville ou l’agence.
- Consultez les opérations voisines : un retrait peut parfois être lié à une opération en agence (ouverture de livret, remise de chèque, modification de moyens de paiement).
Dans de nombreux cas, ces vérifications suffisent à associer la ligne à une opération que vous aviez simplement oubliée ou que vous n’aviez pas identifiée comme un « retrait DAB » au moment où elle a été effectuée.
Quand réagir auprès de la banque ?
Une contestation se justifie lorsque :
- vous n’avez aucun souvenir d’un retrait à la date indiquée,
- la localisation ne correspond pas à vos déplacements,
- le montant est inhabituel par rapport à vos usages,
- vous constatez plusieurs retraits rapprochés non reconnus.
Dans cette situation, contactez rapidement votre banque pour :
- demander des précisions sur le type exact de terminal utilisé,
- vérifier les enregistrements d’authentification (puce, code PIN, sans contact éventuel),
- envisager l’opposition sur la carte et la contestation formelle de l’opération.
« En cas d’opération non autorisée, le titulaire de la carte doit avertir sans délai son prestataire de services de paiement afin de limiter les conséquences financières. » – Code monétaire et financier, règles relatives aux services de paiement
Dès le moindre doute sérieux sur l’authenticité d’un retrait, agissez sans attendre. L’opposition rapide sur la carte limite les risques de nouveaux retraits et renforce votre position lors d’une éventuelle procédure de remboursement.
Comment anticiper et maîtriser l’apparition de ces lignes sur votre relevé ?
La meilleure manière de gérer ces mentions reste une organisation régulière du suivi de compte. Une lecture structurée de votre relevé permet d’identifier plus facilement les schémas récurrents et les opérations inhabituelles.
Mettre en place une routine de contrôle des retraits
Une routine simple se compose de :
- un passage hebdomadaire sur votre espace en ligne ou application mobile,
- un rapprochement rapide des retraits listés avec vos souvenirs récents,
- une annotation des retraits importants dans un carnet ou une application de budget.
Ce suivi évite l’accumulation de doutes plusieurs semaines après l’opération et facilite le repérage d’éventuelles anomalies.
Ajuster l’usage des cartes et des DAB
Pour limiter l’apparition de libellés techniques difficiles à interpréter, vous pouvez :
- privilégier les DAB clairement identifiés en façade d’agence,
- éviter de multiplier les retraits sur des distributeurs externes si cela déclenche des frais,
- utiliser les fonctionnalités de paiement sans espèces (paiement carte, virement instantané, paiement mobile) lorsque cela est adapté.
Cette démarche permet de concentrer vos retraits en espèces sur des opérations ciblées, dont le contexte reste plus facile à mémoriser.
Définissez un « budget espèces » mensuel et effectuez un ou deux retraits internes planifiés plutôt que des sorties d’argent ponctuelles. La lisibilité de votre relevé s’améliore et vous gardez une maîtrise plus fine de vos dépenses en liquide.
En résumé : ce que signifie concrètement « Retrait DAB TPE interne » pour vous
La ligne « Retrait DAB TPE interne » désigne une opération de retrait d’espèces réalisée via un équipement contrôlé par votre banque : distributeur de billets du réseau, automate multifonction, TPE au guichet. Elle reflète :
- un traitement interne dans les systèmes de votre établissement,
- une tarification souvent plus favorable que sur les retraits externes,
- une prise en compte dans vos plafonds de retrait hebdomadaires.
En apprenant à reconnaître ce libellé et à l’associer à vos habitudes (passage en agence, retrait au distributeur de votre banque, opération en guichet), vous transformez une mention technique en information utile pour gérer sereinement vos comptes et vos flux d’espèces.




