
Les plafonds de retrait au Crédit Mutuel en 2026 reposent sur un ensemble de règles précises, mêlant type de carte, profil client, distributeur utilisé et période de référence. Un bon réglage de ces limites transforme une simple carte bancaire en véritable outil de gestion quotidienne, surtout lorsque les besoins de trésorerie varient entre retraits exceptionnels, voyages et dépenses courantes.
Entre les plafonds standard, les marges de manœuvre accordées par l’agence et les options de modification via l’application, chaque client dispose d’un cadre modulable. Comprendre concrètement les montants par carte et les leviers d’ajustement permet d’éviter les blocages au distributeur et d’anticiper ses retraits en France comme à l’étranger.
| Élément clé | Impact sur le plafond de retrait | Pourquoi c’est important |
|---|---|---|
| Type de carte bancaire | Détermine la limite standard (Classic, Gold, World Elite…) | Chaque gamme possède ses propres seuils de retrait |
| Montant disponible sur le compte | Conditionne le retrait maximum possible | Même avec un plafond élevé, on ne peut dépasser son solde |
| Personnalisation du plafond | Ajustement temporaire ou permanent possible | Permet d’adapter la carte à ses besoins ponctuels |
| Réseau du distributeur (Crédit Mutuel, autre banque…) | Peut modifier le montant maximal par opération | Les DAB externes appliquent parfois leurs propres limites |
| Sécurité et niveau de risque détecté | Peut entraîner un blocage ou une réduction temporaire | La banque ajuste automatiquement en cas de suspicion |
Plafond de retrait Crédit Mutuel 2026 : comprendre la logique générale
Au Crédit Mutuel, les plafonds de retrait ne résultent pas d’un simple montant figé. Ils s’appuient sur une combinaison de paramètres : type de carte (Classic, Gold, Premier…), réseau de distributeurs (Crédit Mutuel / CIC ou autres banques), période de calcul glissante et profil contractuel du client. Ce fonctionnement structuré permet de limiter les risques de fraude tout en offrant une marge d’adaptation à chaque situation.
Les retraits sont généralement plafonnés sur une base journalière ou hebdomadaire. Le Crédit Mutuel utilise des périodes de référence en 24 heures glissantes ou en 7 jours glissants. Une fois le plafond atteint, les retraits supplémentaires sont refusés jusqu’à la fin de la période. Un ajustement peut cependant être demandé à l’agence ou via l’espace client, de manière temporaire ou durable, en fonction des besoins.
Conseil pratique : avant un voyage, un achat immobilier, des travaux ou un événement familial, vérifier ses plafonds de retrait limite les blocages aux distributeurs et évite les coups de fil de dernière minute à son conseiller.
Montants des plafonds de retrait Crédit Mutuel par carte en 2026
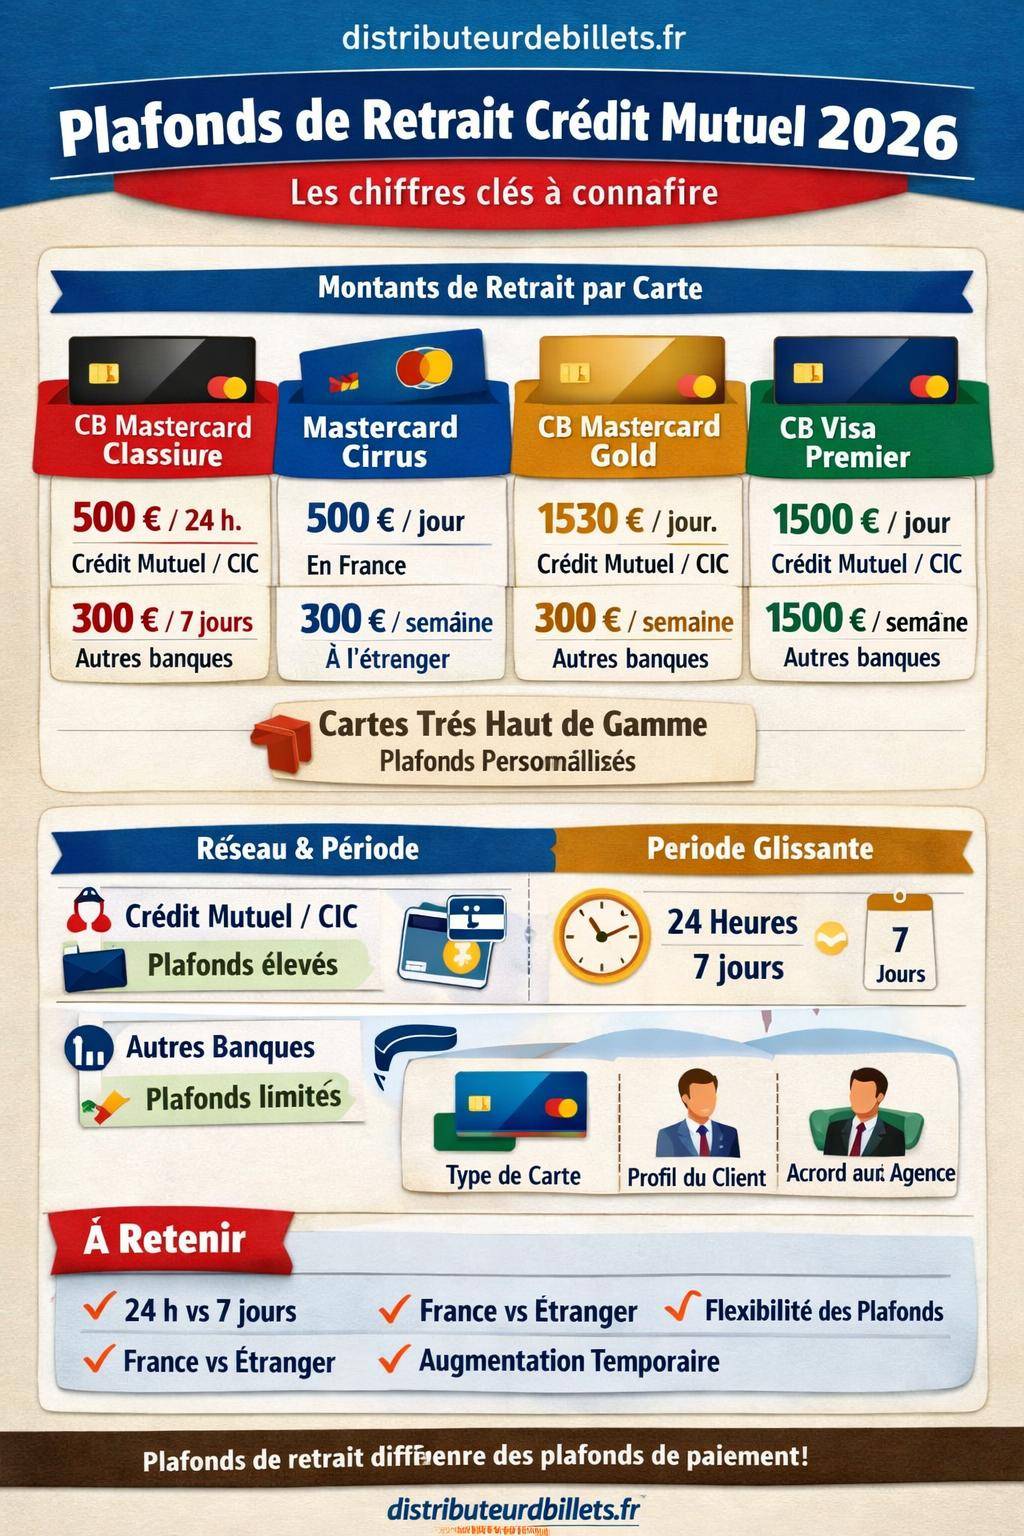
Les montants ci-dessous décrivent les principaux plafonds de retrait observés en 2026 pour les cartes du Crédit Mutuel. Ils varient selon le réseau de distributeurs utilisé et la durée de référence. Ces plafonds tiennent compte des règles communiquées pour les cartes CB Mastercard, Mastercard Cirrus, Gold et Visa Premier.
Les valeurs indiquées correspondent aux limites maximales standard. Des ajustements individuels peuvent exister selon le dossier de chaque client, son historique bancaire et ses accords avec l’agence.
Tableau récapitulatif des plafonds de retrait par type de carte
| Type de carte | Distributeurs Crédit Mutuel / CIC | Autres banques (France) | Étranger (si précisé) | Période de référence | Plafond de retrait |
|---|---|---|---|---|---|
| CB Mastercard (classique) | 500 € | 300 € | — | 500 € sur 24 h (Crédit Mutuel / CIC) / 300 € sur 7 jours (autres banques) | 500 € / 300 € |
| Mastercard Cirrus | 500 € | — | 300 € | 500 € par jour (Crédit Mutuel) / 300 € par semaine (étranger) | 500 € / 300 € |
| CB Mastercard Gold | 1530 € | 1530 € | — | 1530 € par jour (Crédit Mutuel) / 1530 € par semaine (autres banques) | 1530 € |
| CB Visa Premier | 1500 € | 1500 € | — | 1500 € par jour (Crédit Mutuel) / 1500 € par semaine (autres banques) | 1500 € |
Ce tableau montre un contraste net entre les cartes d’entrée de gamme (CB Mastercard classique, Mastercard Cirrus) et les cartes premium (Gold, Visa Premier). Les plafonds sont plus élevés pour les titulaires de cartes haut de gamme, en cohérence avec des besoins plus fréquents de retraits importants, par exemple lors de déplacements ou de dépenses occasionnelles plus élevées.
Différence de plafonds entre Crédit Mutuel / CIC et les autres banques
Les distributeurs Crédit Mutuel et CIC appliquent des plafonds plus généreux que ceux des autres banques. Le client qui retire dans le réseau du groupe bénéficie donc d’une marge de manœuvre plus large, notamment pour les cartes classiques :
- CB Mastercard : 500 € sur 24 heures dans les DAB/GAB Crédit Mutuel / CIC, contre 300 € sur 7 jours dans les autres banques.
- CB Mastercard Gold : 1530 € par jour dans le réseau Crédit Mutuel / CIC, mais plafond réparti sur une semaine dans les autres établissements.
- CB Visa Premier : même logique, 1500 € sur 24 heures au sein du réseau, 1500 € étalés sur 7 jours en dehors.
Cette distinction incite à privilégier les distributeurs du groupe lorsque des retraits importants sont prévus. Les mêmes montants ne se consomment pas de la même manière selon le distributeur utilisé, ce qui modifie la capacité effective de retrait.
Fonctionnement des périodes de référence : 24 h et 7 jours glissants
Les plafonds ne se réinitialisent pas automatiquement à minuit dans tous les cas. Le Crédit Mutuel utilise la notion de période glissante. Un retrait de 400 € à 18 h un mardi se réintègre dans le plafond uniquement 24 heures plus tard pour un plafond journalier, ou 7 jours plus tard pour un plafond hebdomadaire.
Le client doit donc raisonner en fenêtre mobile et non en journée calendaire. Une succession de petits retraits se cumule et peut épuiser le plafond avant même d’atteindre le montant total théorique.
- Période de 24 h glissantes : le compteur prend en compte tous les retraits effectués dans les 24 dernières heures, minute par minute.
- Période de 7 jours glissants : l’ensemble des retraits réalisés au cours des 7 derniers jours (168 heures) se cumule dans le calcul du plafond.
« J’avais l’impression de ne pas dépasser les 500 €, mais en réalité, j’avais multiplié les petits retraits sur plusieurs jours. Le plafond avait été atteint sans que je m’en rende compte. Mon conseiller m’a expliqué la notion de jours glissants et depuis je surveille directement dans l’application. »
Témoignage d’un client du Crédit Mutuel, titulaire d’une carte CB Mastercard classique.
À retenir : pour un gros achat en espèces ou un retrait exceptionnel, mieux vaut regrouper l’opération sur une courte période, en ayant vérifié au préalable ses plafonds sur 24 h et 7 jours. Cela évite de se heurter à un refus de retrait alors que le solde du compte est suffisant.
Facteurs qui influencent les plafonds de retrait au Crédit Mutuel
Les plafonds de retrait standard forment une base, mais ils s’ajustent en fonction de nombreux éléments. Le Crédit Mutuel tient compte du profil du client, du type de compte, du réseau de distributeurs et des accords spécifiques conclus avec l’agence.
Type de carte : Classic, Gold, Premier, World Elite…
Chaque gamme de carte bancaire possède ses propres plafonds de retrait, calibrés sur les usages habituels du titulaire :
- Cartes classiques (CB Mastercard, Visa Classic) : plafonds plus modérés, adaptés à un usage courant, avec un équilibre entre sécurité et confort.
- Cartes premium (CB Mastercard Gold, Visa Premier) : plafonds de retrait plus élevés, pour répondre aux besoins de retraits plus fréquents ou de montants plus importants.
- Cartes très haut de gamme (Visa Infinite, Mastercard World Elite) : retraits et paiements largement augmentés, avec des services complémentaires (assistance, assurances, conciergerie). Les plafonds de retrait peuvent aller bien au-delà des montants cités pour les cartes Gold et Premier, selon les accords contractuels.
Cette hiérarchie assure une cohérence entre le niveau de service, les capacités de retrait et le coût de la cotisation annuelle de la carte.
Profil client, âge et cartes « Argent de poche »
Le Crédit Mutuel adapte également les plafonds en fonction de l’âge du titulaire et de son comportement bancaire. Pour les jeunes, la banque propose notamment des cartes dites « Argent de poche » destinées aux 11-17 ans. Les parents définissent eux-mêmes les limites et l’alimentation de la carte.
- Carte Argent de poche 11-17 ans : alimentation de 10 € à 600 €, avec plafonds de retrait et de paiement décidés par les représentants légaux.
- Gestion des limites via l’espace client des parents, qui contrôlent les capacités de retrait.
Pour les adultes, la banque tient compte de l’ancienneté du compte, des revenus domiciliés, de la stabilité de la situation financière et de l’historique d’incidents. Un client régulier, sans retard ni incident, obtient plus facilement une augmentation des plafonds de retrait.
Type de compte : particulier ou professionnel
Le type de compte influe aussi sur la configuration des plafonds. Un compte courant individuel ne requiert pas le même niveau de retrait qu’un compte professionnel avec une forte activité de caisse.
- Compte courant particulier : plafonds adaptés aux dépenses de la vie quotidienne, voyages, imprévus ponctuels.
- Compte professionnel : plafonds parfois plus élevés, pour faire face aux besoins de trésorerie en espèces, aux remises en liquide, ou aux règlements auprès de fournisseurs dépourvus de terminal de paiement.
Dans le cadre d’un compte professionnel, les ajustements de plafonds passent souvent par une analyse plus fine du besoin de trésorerie, du chiffre d’affaires et de la saisonnalité de l’activité.
Influence de l’agence et des accords personnalisés
Les plafonds par défaut restent négociables. L’agence Crédit Mutuel dispose d’une marge de manœuvre pour ajuster les limites, au cas par cas. Un simple rendez-vous ou un échange par messagerie sécurisée permet souvent d’adapter les retraits aux besoins réels du client.
« Les plafonds communiqués dans les brochures forment un cadre, mais nous les ajustons régulièrement en fonction des projets des clients : achat de véhicule, voyage longue durée, travaux importants. L’essentiel est d’anticiper afin d’éviter les blocages aux distributeurs. »
Conseiller clientèle Crédit Mutuel – réseau de détail.
Les accords contractuels personnalisés peuvent ainsi prévoir :
- une augmentation permanente des plafonds de retrait pour un client à forte capacité financière ;
- un ajustement ponctuel pour un projet précis (séjour à l’étranger, achat important) ;
- un encadrement plus serré pour les clients fragiles, afin de limiter les risques de dépassement de budget.
Augmenter ou modifier son plafond de retrait Crédit Mutuel
Les plafonds de retrait ne sont pas figés. Le client peut demander une augmentation temporaire ou une modification plus durable de ses limites, notamment lorsqu’il atteint régulièrement le maximum autorisé. Cette démarche s’effectue par plusieurs canaux.
Augmentation temporaire après atteinte du plafond
Lorsque le plafond est atteint, les retraits supplémentaires sont refusés, même si le compte reste créditeur. Dans ce cas, une augmentation temporaire peut être sollicitée. La banque vérifie alors la situation du client et accorde, ou non, une extension de capacité.
- Demande effectuée directement auprès du conseiller par téléphone, en agence ou via la messagerie sécurisée.
- Justification possible : voyage, achat nécessitant des espèces, remboursement en liquide, déménagement.
- Plafond relevé pour une durée déterminée (quelques jours à quelques semaines), puis retour automatique au plafond initial.
Cette solution offre une flexibilité appréciable sans modifier durablement le profil de la carte. Elle reste néanmoins soumise à l’accord de l’établissement et à la situation du compte.
Réglages via l’espace client et l’application mobile
Le Crédit Mutuel met à disposition un espace client en ligne ainsi qu’une application mobile qui permettent, dans certains cas, d’ajuster directement les plafonds de retrait. Ces réglages se trouvent généralement dans un onglet lié à la sécurité ou à la gestion de la carte.
Astuce de paramétrage : dans la rubrique « sécurité » ou « gérer ma carte », il est possible de :
- consulter les plafonds de retrait et de paiement en temps réel ;
- adapter certains plafonds dans les limites autorisées par le contrat ;
- activer / désactiver temporairement la carte en cas de doute ;
- suivre l’historique des opérations pour contrôler l’usage de la carte.
Lorsque la marge de réglage offerte en ligne ne suffit pas, une validation par l’agence reste nécessaire. La banque conserve la main sur les plafonds maximums afin de conserver une cohérence avec le niveau de risque global.
Plafond de retrait vs plafond de paiement : ne pas les confondre
Les clients confondent souvent plafond de retrait et plafond de paiement. Or, il s’agit de deux limites distinctes. La première concerne les retraits en espèces aux distributeurs, la seconde couvre les règlements par carte chez les commerçants ou en ligne.
En 2026, les plafonds de paiement par carte au Crédit Mutuel se structurent notamment autour des montants suivants :
- Visa / Mastercard (paiements en magasin et en ligne) : 1000 € sur 7 jours glissants pour les cartes Visa Classic et Mastercard classiques.
- Visa Premier / Mastercard Gold : 1500 € sur 7 jours glissants.
- Visa Infinite / Mastercard World Elite : 5000 € sur 7 jours glissants.
- Paiement sans contact : 50 € par opération, sous réserve des règles de cumul fixées par la banque et des limites réglementaires.
Le plafond de paiement s’ajoute donc au plafond de retrait. Un client peut atteindre son plafond de retrait tout en disposant encore d’une marge de paiement en magasin ou en ligne, ou l’inverse. Pour une vision globale, l’idéal consiste à surveiller simultanément les deux indicateurs.
Gestion conjointe des deux plafonds
Dans la pratique, une bonne organisation financière repose sur un équilibre entre retraits d’espèces et paiements par carte. Un client qui retire systématiquement en liquide consomme rapidement son plafond de retrait, alors qu’un usage plus équilibré préserve la souplesse de la carte.
- Utiliser la carte pour les dépenses courantes (courses, carburant, achats en ligne).
- Réserver les retraits d’espèces aux cas où le paiement par carte est impossible ou inadapté.
- Surveiller les deux plafonds dans l’application afin d’éviter l’atteinte simultanée des limites.
Retraits en France et à l’étranger : spécificités des plafonds Crédit Mutuel
Les plafonds de retrait Crédit Mutuel en 2026 diffèrent entre les retraits effectués en France et ceux réalisés à l’étranger. La carte Mastercard Cirrus illustre particulièrement cette différence, avec un plafond distinct prévu pour l’étranger.
En France, le réseau Crédit Mutuel / CIC propose des plafonds plus élevés que les distributeurs des autres banques. À l’étranger, les montants autorisés tiennent compte des risques accrus de fraude, des frais de change et des contraintes des réseaux internationaux.
Exemple : carte Mastercard Cirrus
Pour une Mastercard Cirrus, les plafonds de retrait en 2026 se présentent de la manière suivante :
- 500 € par jour sur les distributeurs Crédit Mutuel en France.
- 300 € par semaine à l’étranger, sur les distributeurs partenaires.
Ce décalage illustre la prudence renforcée de la banque pour les retraits hors de France. Les limites plus basses, cumulées aux contrôles anti-fraude, réduisent l’impact potentiel en cas de vol ou de piratage de la carte.
Bon réflexe avant de partir à l’étranger : vérifier les plafonds de retrait spécifiques à la zone de destination, activer ou non l’usage de la carte à l’international, et demander éventuellement une augmentation temporaire. Une partie des dépenses peut aussi être réglée en carte pour préserver le plafond de retrait.
Blocages, refus de retrait et sécurité de la carte
Un refus de retrait ne signifie pas toujours un problème de solde. Plusieurs causes peuvent provoquer un blocage, même lorsque le compte est créditeur. Comprendre ces mécanismes aide à réagir rapidement et à sécuriser l’usage de la carte.
Raisons fréquentes de refus de retrait
Les distributeurs Crédit Mutuel, CIC ou d’autres banques peuvent refuser un retrait pour diverses raisons :
- Plafond de retrait atteint sur 24 h ou 7 jours glissants.
- Solde insuffisant ou autorisation de découvert dépassée.
- Restrictions de sécurité mises en place par la banque (suspicions de fraude, opérations inhabituelles, pays à risque).
- Carte désactivée ou opposée suite à une perte, un vol ou un doute sur une opération.
- Incident technique du distributeur ou du réseau (panne, maintenance, problème de lecture de la piste ou de la puce).
Dans chaque cas, le distributeur affiche généralement un message générique. Le détail se consulte ensuite via l’application, l’espace client ou en contactant l’agence.
Rôle des plafonds dans la sécurité du compte
Les plafonds de retrait constituent un élément central de la sécurité d’un compte bancaire. En limitant la somme pouvant être retirée en peu de temps, ils réduisent l’ampleur d’un éventuel préjudice en cas de vol de carte ou de code secret compromis.
Les plafonds s’intègrent à un dispositif plus large :
- systèmes de détection d’opérations inhabituelles ;
- notifications en temps réel sur l’application mobile ;
- possibilité de bloquer la carte temporairement en cas de doute ;
- mise en opposition immédiate en cas de perte ou de vol.
« Les plafonds de retrait et de paiement ne sont pas là pour contraindre les clients, mais pour limiter l’impact financier en cas de fraude. Ils s’ajustent, mais toujours dans un cadre de sécurité défini par la banque. »
Responsable conformité – groupe bancaire français.
Comment choisir le bon plafond de retrait Crédit Mutuel en 2026
Le réglage idéal des plafonds de retrait dépend du mode de vie, du niveau de dépenses et des habitudes de paiement. Un paramétrage cohérent limite les allers-retours en agence et réduit les risques de blocage inopiné.
Analyser ses besoins réels en espèces
Avant toute demande de modification, une analyse simple des retraits sur plusieurs mois permet de cerner les besoins :
- Fréquence des retraits au distributeur.
- Montant moyen par opération.
- Périodes où les retraits augmentent (vacances, travaux, études, activités professionnelles saisonnières).
Un client qui privilégie le paiement par carte ou le virement a rarement besoin d’un plafond de retrait très élevé. À l’inverse, un commerçant, un artisan ou un indépendant qui manipule souvent du liquide ajuste ses plafonds à la hausse, en accord avec son conseiller.
Articulation avec d’autres moyens de paiement
Le plafond de retrait s’inscrit dans un ensemble de solutions : virements instantanés, chèques, paiements en ligne, portefeuilles électroniques, parfois espèces remises directement à l’agence. Adapter la carte à cet écosystème évite de tout concentrer sur le distributeur.
- Utiliser le virement pour les montants élevés, en particulier pour les achats importants.
- Réserver les espèces aux paiements sans alternative ou aux budgets contrôlés en liquide.
- Compléter la carte principale avec une seconde carte ou une carte dédiée pour un enfant, un collaborateur ou une activité spécifique.
Limite d’usage à garder en tête : augmenter fortement ses plafonds de retrait augmente aussi l’exposition en cas de fraude. Le paramétrage doit rester cohérent avec le niveau de sécurité souhaité et les capacités réelles du compte.
En résumé : repères chiffrés des plafonds de retrait Crédit Mutuel 2026
Pour terminer ce tour d’horizon des plafonds de retrait Crédit Mutuel en 2026, quelques repères chiffrés structurent la compréhension globale :
- CB Mastercard (classique) : 500 € sur 24 h dans les distributeurs Crédit Mutuel / CIC, 300 € sur 7 jours dans les autres banques.
- Mastercard Cirrus : 500 € par jour au Crédit Mutuel, 300 € par semaine à l’étranger.
- CB Mastercard Gold : 1530 € par jour au Crédit Mutuel, 1530 € par semaine dans les autres banques.
- CB Visa Premier : 1500 € par jour au Crédit Mutuel, 1500 € par semaine dans les autres banques.
- Cartes très haut de gamme (Visa Infinite, Mastercard World Elite) : plafonds supérieurs, définis au cas par cas par l’agence, avec des capacités de retrait et de paiement plus élevées.
Ces montants se combinent avec les plafonds de paiement (1000 €, 1500 €, 5000 € sur 7 jours glissants selon la carte) pour former un cadre global d’utilisation de la carte. Le réglage précis s’effectue ensuite avec le conseiller, en fonction de la situation de chaque client et de ses projets financiers.




