
Retirer des espèces au distributeur n’a plus rien d’anodin. Entre plafonds variables, frais cachés hors réseau et nouveaux automates mutualisés, chaque banque applique ses propres règles. Comprendre ces différences change concrètement le coût et le confort de vos retraits au quotidien.
Je vous propose un tour d’horizon structuré, banque par banque et type d’établissement, pour décrypter les plafonds, les tarifs, les astuces d’optimisation et les nouvelles solutions qui remplacent progressivement les DAB classiques. Les écarts sont parfois discrets, mais leurs effets sur votre budget restent bien réels.
| Banque | Plafond de retrait moyen | Frais DAB hors réseau | Particularité à connaître |
|---|---|---|---|
| BNP Paribas | 500€ / semaine | 0,95€ | Application claire pour modifier les plafonds |
| Société Générale | 450€ / semaine | 1€ | Permet des retraits express dans certains guichets partenaires |
| Crédit Agricole | 300 à 500€ / semaine selon caisse | Variables selon région | Limites très flexibles mais dépendantes de la caisse locale |
| La Banque Postale | 300€ / semaine | Gratuit | Réseau très vaste, idéal en zone rurale |
| Hello bank! | 500€ / semaine | Gratuit via DAB BNP | Accès complet aux guichets BNP Paribas |
| Revolut / N26 | 200 à 300€/mois | 2% après plafond gratuit | Plafonds bas mais gestion instantanée dans l’app |
Retrait DAB : enjeux, coûts et fonctionnement général
Le retrait DAB (Distributeur Automatique de Billets) repose sur une mécanique tarifaire précise. Chaque retrait déclenche une opération interbancaire, parfois facturée, parfois incluse dans votre forfait. Les banques ajustent ces frais en fonction de leurs coûts d’infrastructure, de la politique commerciale de l’établissement et de votre type de carte.
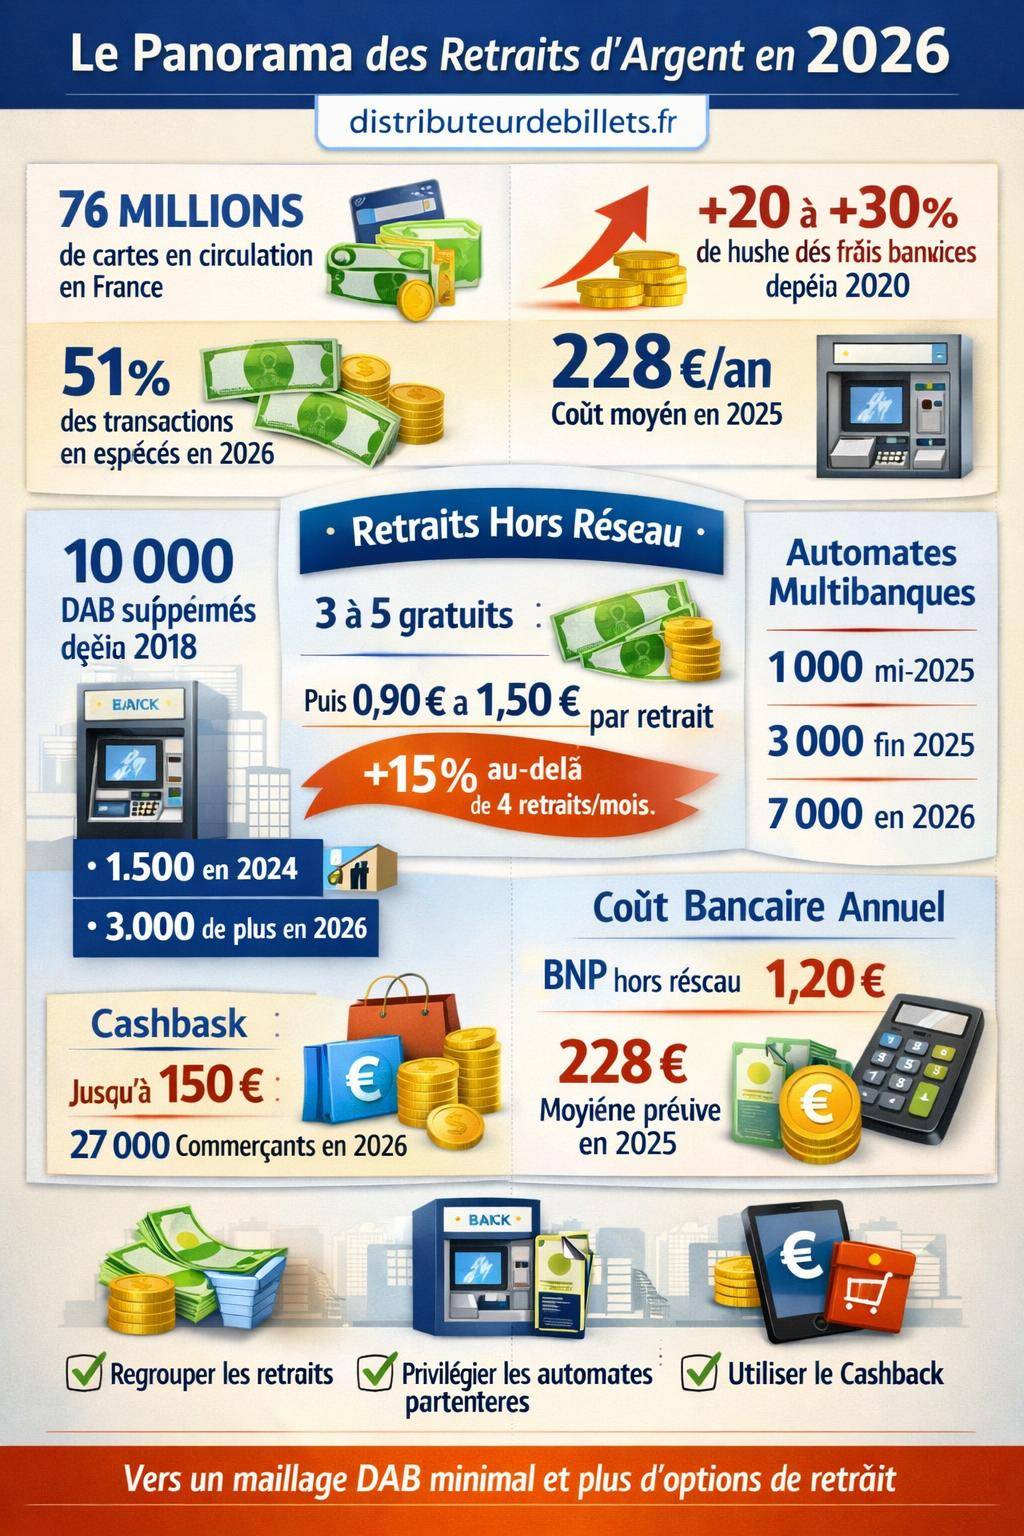
En France, environ 76 millions de cartes bancaires circulent. Malgré l’essor du paiement sans contact et du mobile, les espèces représentent encore 51 % des transactions en 2026 (contre 68 % en 2017). Le besoin de cash reste donc structurant, même si la fréquence des retraits se réduit.
Réseau bancaire, réseau partenaire et hors réseau
Pour un même retrait de 20 €, trois situations coexistent :
- Réseau propre : distributeurs de votre banque, souvent sans frais supplémentaires.
- Réseau partenaire : groupe d’établissements mutualisant leurs DAB, avec un tarif privilégié, parfois gratuit jusqu’à un certain nombre de retraits.
- Hors réseau : DAB d’une autre banque, sans accord privilégié, souvent facturé après quelques opérations mensuelles gratuites.
Depuis quelques années, les retraits hors réseau partenaire deviennent plus onéreux. On observe une hausse moyenne de +15 % au-delà de 4 retraits par mois, avec une montée régulière des frais sur ces opérations.
Contexte général : hausse des frais bancaires et rôle des retraits DAB
Les coûts de retrait DAB s’inscrivent dans une tendance plus large de hausse des frais bancaires. En 2025, la facture moyenne atteint 228 € par an, contre 191,90 € en 2024. Sur l’ensemble des comptes, cela représente près de 7 milliards d’euros de frais annuels pour les Français, avec une hausse cumulée estimée entre +20 et +30 % depuis 2020.
En 2026, la progression se poursuit :
- Banques en ligne : hausse moyenne <1 % (environ 20 €/an de frais).
- Banques de réseau : hausse moyenne ≈2 % (environ 135 €/an).
Les augmentations les plus marquées touchent la tenue de compte (+4 %), les opérations en agence (+4 à +7,5 %) et les cartes bancaires (+2 à +2,5 %). La refabrication de carte bancaire grimpe d’environ +10 %. Le prix d’un retrait hors réseau s’intègre dans cette logique de renchérissement discret, mais continu.
« Les retraits en espèces ne disparaissent pas, ils se transforment : moins fréquents, plus planifiés, mais toujours structurants pour le budget du foyer. »
Évolution des DAB : disparition progressive et nouveaux automates
Le maillage des Distributeurs Automatiques de Billets évolue profondément. Les banques réduisent leur parc de DAB classiques pour diminuer les coûts de maintenance, de sécurité et de logistique des espèces.
Depuis 2018, près de 10 000 DAB ont été supprimés en France, soit environ -15 % du parc en métropole. Rien qu’en 2024, environ 1 500 machines disparaissent. Sur dix ans, la réduction atteint près de -10 %, avec environ 5 000 DAB supprimés en six ans. En 2026, plusieurs grandes banques retirent encore 3 000 distributeurs supplémentaires.
Automates mutualisés et cash services multibanques
En parallèle, de nouveaux automates cash services multibanques se déploient. Ces équipements permettent le retrait et dépôt d’espèces, pour plusieurs banques, sans frais supplémentaires pour l’utilisateur lorsque son établissement participe au réseau.
Les objectifs de déploiement sont progressifs :
- Mi-2025 : environ 1 000 automates installés.
- Fin 2025 : 3 000 automates prévus.
- En 2026 : environ 7 000 automates déployés sur le territoire.
Dans de nombreuses villes, ces automates remplacent désormais les anciens DAB de façade. Ils se situent parfois dans des espaces partagés (galeries commerciales, zones de services, maisons France Services), avec des horaires élargis.
Zones les plus concernées et impact pour les usagers
Contrairement aux idées reçues, la réduction des DAB touche aussi les zones urbaines et périurbaines, pas uniquement les campagnes. Les banques concentrent leurs automates sur quelques sites stratégiques, jugés plus rentables, et ferment les points à faible fréquentation.
Pour les particuliers, les conséquences sont claires :
- trajets plus longs pour trouver un DAB de leur réseau,
- risque de multiplier les retraits hors réseau facturés,
- adaptation des habitudes : retraits moins fréquents, montants plus élevés, planification des passages en ville.
Cadre réglementaire : vers une garantie d’accès aux espèces
Face à la contraction du maillage DAB, une proposition de loi sur le maillage des distributeurs émerge autour de 2025-2026. L’objectif central consiste à préserver un accès équitable aux espèces, quelle que soit la zone géographique.
Le texte prévoit plusieurs axes d’action :
- Garantir un maillage DAB par population : ratio minimal de distributeurs pour un nombre donné d’habitants.
- Assurer une accessibilité en distance et en durée : seuil maximal de kilomètres ou de temps de trajet jusqu’au point de retrait le plus proche.
- Créer un indicateur d’effort bancaire : mesure de l’investissement des banques dans l’accès aux espèces.
- Introduire un coefficient de territorialisation : prise en compte des spécificités de chaque département (ruralité, densité de population, tourisme).
Les établissements disposent d’un délai de cinq ans pour se mettre en conformité à partir de l’entrée en vigueur du dispositif. Ce cadre ne bloque pas les fermetures de DAB, mais impose un niveau minimal de service.
« L’accès aux espèces reste un service bancaire de base. Il doit rester garanti à l’ensemble des citoyens, y compris dans les territoires les moins denses. » – Extrait type d’exposé des motifs d’un projet de loi sur le maillage DAB.
Retrait DAB : différences entre banques de réseau et banques en ligne
Les pratiques de retrait DAB varient fortement selon le modèle de banque. Les établissements de réseau disposent d’une infrastructure d’agences et de distributeurs, quand les banques en ligne s’appuient sur des réseaux partenaires ou sur la gratuité étendue des retraits.
| Type d’établissement | Réseau de DAB | Frais de retrait | Plafonds de retrait | Services associés |
|---|---|---|---|---|
| Banques de réseau traditionnelles | Propre + groupes bancaires (Ex. BNP, CIC, Crédit Agricole, Banque Postale…) | Gratuité limitée hors réseau, facturation au-delà de 3-5 retraits/mois | Plafonds personnalisables par carte, ajustables sur demande ou via application | Agences physiques, conseil en guichet, dépôts d’espèces et de chèques |
| Banques en ligne | Réseaux partenaires multimarques + DAB Visa/Mastercard | Souvent plus de retraits gratuits, puis facturation modérée | Plafonds souvent modifiables en temps réel dans l’application | Gestion 100 % en ligne, service client à distance, parfois pas de dépôt d’espèces |
Les banques en ligne affichent en général des frais globaux plus bas, avec des hausses annuelles de retrait limitées (moins de 1 % en 2026). Les banques de réseau, elles, subissent des hausses plus marquées, autour de 2 % la même année, qui se répercutent sur les options de retrait.
Guides pratiques par banque : retraits DAB et frais associés
Chaque banque publie une brochure tarifaire détaillant les conditions de retrait DAB : gratuité dans le réseau, nombre de retraits autorisés hors réseau, prix unitaire au-delà du quota, options de cartes, plafonds et services de personnalisation. Voici un panorama des pratiques de quelques grands acteurs.
BNP Paribas : politique de retrait et services en agence
BNP Paribas illustre la structure tarifaire typique d’une grande banque de réseau. Les retraits dans les DAB du groupe restent en général gratuits, tandis que les retraits dans les DAB d’autres banques entraînent des frais après un certain nombre d’opérations mensuelles.
À titre indicatif, BNP Paribas facture 1,20 € par retrait dans un DAB d’une autre banque (hors accords spécifiques ou formules incluant ces opérations). Les retraits restent donc à surveiller lorsque vous sortez du réseau BNP ou des DAB partenaires.
Par ailleurs, certaines opérations en agence se révèlent plus coûteuses :
- Virement ponctuel passé par un conseiller : environ 5 €.
- Virement permanent au guichet : environ 5 €.
- Chèque de banque : autour de 15 €.
Ce niveau de tarification incite à privilégier les retraits DAB et les opérations autonomes en ligne ou sur automate plutôt que les passages systématiques en guichet.
CIC : tenue de compte, cartes et retraits DAB
Le CIC dispose d’un réseau de DAB bien implanté, mais applique une structure de frais diversifiée. Les retraits dans les distributeurs CIC et Crédit Mutuel restent généralement gratuits, tandis que les retraits dans les DAB hors groupe deviennent payants après un certain nombre d’opérations incluses dans le forfait.
Quelques repères tarifaires illustrent la politique de l’établissement :
- Tenue de compte mensuelle : environ 2,25 €.
- Alerte SMS : autour de 1,75 € par mois.
- Chèque de banque : environ 16 €.
- Réédition du code confidentiel : près de 10,80 €.
- Carte Visa Classic ou Mastercard : environ 48 € par an.
- Carte Visa Premier ou Gold : autour de 140 € par an.
- Contrat personnel global (package) : environ 13,65 € par mois.
Ces chiffres montrent que le coût global du compte dépasse largement les seuls frais de retrait. Pourtant, les retraits DAB s’intègrent souvent au sein d’un package incluant un certain nombre d’opérations gratuites hors réseau. Le détail se trouve dans les clauses du contrat personnel global.
« Pour les cartes internationales haut de gamme, les retraits à l’étranger deviennent souvent un point clé de différenciation. Les tarifs varient fortement, même au sein du même groupe bancaire. »
Guides pratiques par grandes familles de banques
Au-delà des exemples de BNP Paribas et du CIC, les grandes familles de banques françaises appliquent des logiques similaires avec quelques nuances. Un tour d’horizon par type de réseau aide à mieux anticiper les conditions de retrait.
Banques mutualistes : Crédit Agricole, Banque Populaire, Caisse d’Épargne…
Les banques mutualistes s’organisent en caisses régionales ou fédérations. Les conditions de retrait DAB varient parfois d’une région à l’autre, mais suivent une trame commune : retraits gratuits dans le groupe, quota de retraits gratuits dans les autres réseaux, puis facturation unitaire.
Le Crédit Agricole, par exemple, met à disposition un réseau dense de DAB en métropole et dans les territoires ruraux. Pour optimiser ses retraits, un guide dédié comme /retrait-dab-credit-agricole/ apporte un éclairage précis sur les plafonds, les options de carte et les éventuelles formules incluant des retraits gratuits supplémentaires.
Les Banques Populaires et Caisses d’Épargne, regroupées au sein du groupe BPCE, mutualisent aussi une large partie de leurs distributeurs. Un porteur de carte du réseau profite donc d’un maillage étendu de DAB « amis » sans frais supplémentaires.
Banque Postale : retraits et services de proximité
La Banque Postale occupe une place spécifique dans le paysage bancaire, avec une présence forte dans les zones moins denses grâce au réseau des bureaux de poste. Les clients bénéficient d’un bon maillage de DAB et de guichets permettant le retrait d’espèces, souvent apprécié dans les territoires ruraux.
Pour affiner votre stratégie de retrait, un guide spécialisé comme /retrait-dab-banque-postale/ détaille les plafonds standard, les frais éventuels hors réseau et les spécificités des cartes distribuées par la Banque Postale.
Banques en ligne : stratégie de retraits étendus
Les banques en ligne fondent leur attractivité sur des frais globalement réduits. Les retraits DAB entrent dans ce modèle : nombre de retraits gratuits plus généreux, conditions avantageuses à l’étranger, partenariat avec des réseaux internationaux (Visa, Mastercard, parfois UnionPay).
En contrepartie, ces établissements n’offrent pas toujours de solution simple pour le dépôt d’espèces ou le retrait au guichet. Le client reste tributaire des DAB de rue ou des automates multibanques. La gestion des plafonds se fait presque toujours via l’application mobile, avec des plafonds personnalisables en temps réel.
Plafonds de retrait, personnalisation et pilotage via application
Les plafonds de retrait DAB conditionnent le montant maximal que vous pouvez retirer sur une période donnée (souvent 7 jours glissants). Ils varient selon la carte, le profil client et la politique de la banque.
Les banques proposent de plus en plus une personnalisation fine de ces plafonds, directement dans l’application mobile :
- augmentation temporaire du plafond pour un voyage,
- réduction volontaire pour limiter les dépenses en espèces,
- notification instantanée en cas de dépassement de plafond approchant.
Du côté des retraits chez les commerçants, certaines enseignes permettent un retrait d’espèces en caisse, souvent qualifié de « cashback ». En 2026, les plafonds atteignent 150 € par opération, avec environ 27 000 points de retrait commerçants accessibles via la carte bancaire.
« Les retraits en caisse complètent utilement le réseau DAB, surtout dans les zones où les distributeurs se raréfient. L’opération se réalise au moment d’un achat, ce qui limite les déplacements. »
Frais de retrait DAB : comment les banques les structurent
Les frais de retrait DAB s’articulent souvent autour de trois notions : quota de retraits gratuits, tarif unitaire au-delà et conditions spécifiques à l’étranger. À cela s’ajoutent des frais fixes de tenue de compte et des packs de services.
Quota mensuel et retraits hors réseau
La plupart des banques proposent un nombre de retraits hors réseau gratuits par mois (souvent 3 à 5), puis appliquent un tarif unitaire, typiquement compris entre 0,90 et 1,50 € le retrait. La tendance récente indique une augmentation progressive des frais hors réseau, avec un renchérissement moyen d’environ +15 % au-delà de 4 retraits mensuels.
Certaines formules de compte incluent explicitement les retraits hors réseau dans le prix du package, tandis que d’autres les facturent en sus. Il devient utile de vérifier si votre offre actuelle comporte cette inclusion ou non.
Hausses ciblées sur les cartes et opérations liées
En 2026, les banques de réseau appliquent des hausses ciblées :
- Tenue de compte : environ +4 %.
- Opérations en agence : entre +4 et +7,5 %.
- Cartes bancaires : entre +2 et +2,5 %.
- Refaire une carte : autour de +10 %.
Les retraits DAB s’intègrent dans ces tendances, même si la hausse se cache parfois derrière la modification des quotas gratuits plutôt que par une augmentation frontale du prix unitaire.
Alternatives aux DAB : commerçants, automates multibanques et retrait en agence
Face à la raréfaction des DAB de façade, d’autres solutions permettent d’accéder aux espèces sans exploser le montant des frais bancaires. Chaque option comporte ses atouts et ses contraintes.
Retraits chez les commerçants (cashback)
Le retrait chez les commerçants se développe dans les réseaux de grande distribution, certaines enseignes alimentaires et de services. Lors du paiement par carte, le client demande un montant supplémentaire en espèces, débité en une seule fois sur le compte.
Cette formule présente plusieurs avantages :
- pas de détour spécifique pour se rendre à un DAB,
- opération souvent gratuite côté banque,
- complément utile dans les communes sans distributeur.
Le plafond légal atteint 150 € par retrait en 2026, avec environ 27 000 points de retrait commerçants répartis sur le territoire. Le service dépend toutefois de la volonté de l’enseigne et n’est pas systématique.
Automates cash services multibanques
Les automates cash services regroupent plusieurs établissements au sein d’une même machine. Ils permettent le retrait et le dépôt d’espèces, parfois de chèques, pour les clients de différentes banques. En général, les retraits y restent sans frais quand l’établissement participe au consortium.
Ces automates remplacent de plus en plus les anciens DAB individuels. Ils s’implantent dans des lieux stratégiques (centres-villes, centres commerciaux, zones périurbaines) pour compenser la fermeture d’agences locales.
Retrait en agence et au guichet
Le retrait en agence auprès d’un guichetier subsiste, mais il se limite plutôt aux montants importants ou aux clients moins à l’aise avec l’automatisation. Les banques orientent progressivement ces opérations vers les automates intérieurs pour limiter les coûts de personnel.
Certaines agences facturent les retraits manuels au-delà d’un certain nombre d’opérations ou d’un seuil de montant. La consultation de la brochure tarifaire reste nécessaire pour éviter les mauvaises surprises, notamment pour les clients qui se présentent régulièrement au guichet pour tous leurs retraits.
Organiser ses retraits DAB : méthode pratique et ressources utiles
Une stratégie efficace de retrait DAB repose sur une combinaison de choix de carte, de sélection de banque et d’ajustement d’habitudes. Quelques repères pratiques structurent cette organisation.
Choisir la bonne carte et la bonne formule
Les cartes bancaires se différencient par :
- leur plafond de retrait,
- leur nombre de retraits gratuits hors réseau,
- leurs conditions à l’étranger (zone euro / hors zone euro),
- leur prix annuel.
Une carte d’entrée de gamme convient pour des retraits occasionnels dans le réseau de la banque. Une carte intermédiaire ou haut de gamme se justifie davantage pour les gros utilisateurs d’espèces, les personnes voyageant souvent ou les clients qui retirent dans des réseaux variés.
Planifier ses retraits et surveiller les frais
Une bonne pratique consiste à regrouper ses retraits en espèces sur un ou deux passages mensuels, plutôt que de multiplier de petits retraits, surtout hors réseau. Le suivi en temps réel depuis l’application de la banque permet de mesurer l’impact de ces choix sur les frais réellement payés.
Pour aller plus loin, un guide dédié au retrait DAB, comme /retrait-distributeur-guide-complet/, complète utilement ce panorama. Il aborde de manière détaillée la gestion des plafonds, les astuces pour limiter les frais à l’étranger et les droits du client en cas d’incident de retrait (carte avalée, montant débité non délivré, etc.).