
Le terme retrait DAB externe revient souvent sur les relevés bancaires, sans toujours être très clair. Entre les notions de retrait interne, de guichet automatique d’une autre banque et de tarification spécifique, le sujet soulève vite des questions très concrètes pour la gestion du budget au quotidien.
Ce guide détaille le fonctionnement d’un retrait DAB externe, la différence exacte avec un retrait interne, les frais liés, les plafonds, mais aussi les bonnes pratiques pour limiter les coûts et éviter les mauvaises surprises sur vos relevés bancaires.
| Type de retrait | Caractéristiques clés |
| Retrait DAB externe 🏧 | Opéré dans un distributeur n’appartenant pas à la banque du client ; peut entraîner des frais supplémentaires ; dépend des partenariats entre banques. |
| Retrait DAB interne 🏦 | Effectué dans un distributeur de la propre banque du client ; généralement gratuit ; opérations mieux intégrées aux services de la banque. |
Retrait DAB externe : définition claire et contexte bancaire
Un retrait DAB externe désigne un retrait d’espèces effectué avec votre carte bancaire sur un distributeur automatique de billets qui n’appartient pas à votre banque. Le retrait passe alors par le réseau d’une autre banque ou d’un opérateur tiers, même si le distributeur porte la même marque de réseau de paiement (Carte Bancaire, Visa, Mastercard, etc.).
Sur votre relevé, ce type d’opération apparaît souvent sous la forme « Retrait DAB externe » ou « Retrait distributeur autre banque ». La banque l’utilise pour identifier un retrait réalisé hors de son propre parc de guichets automatiques. Cette distinction a des conséquences sur la facturation, la gestion des plafonds et parfois sur le traitement des contestations.
Différence entre DAB interne, DAB externe et guichet
Le vocabulaire bancaire distingue plusieurs situations autour du retrait d’espèces :
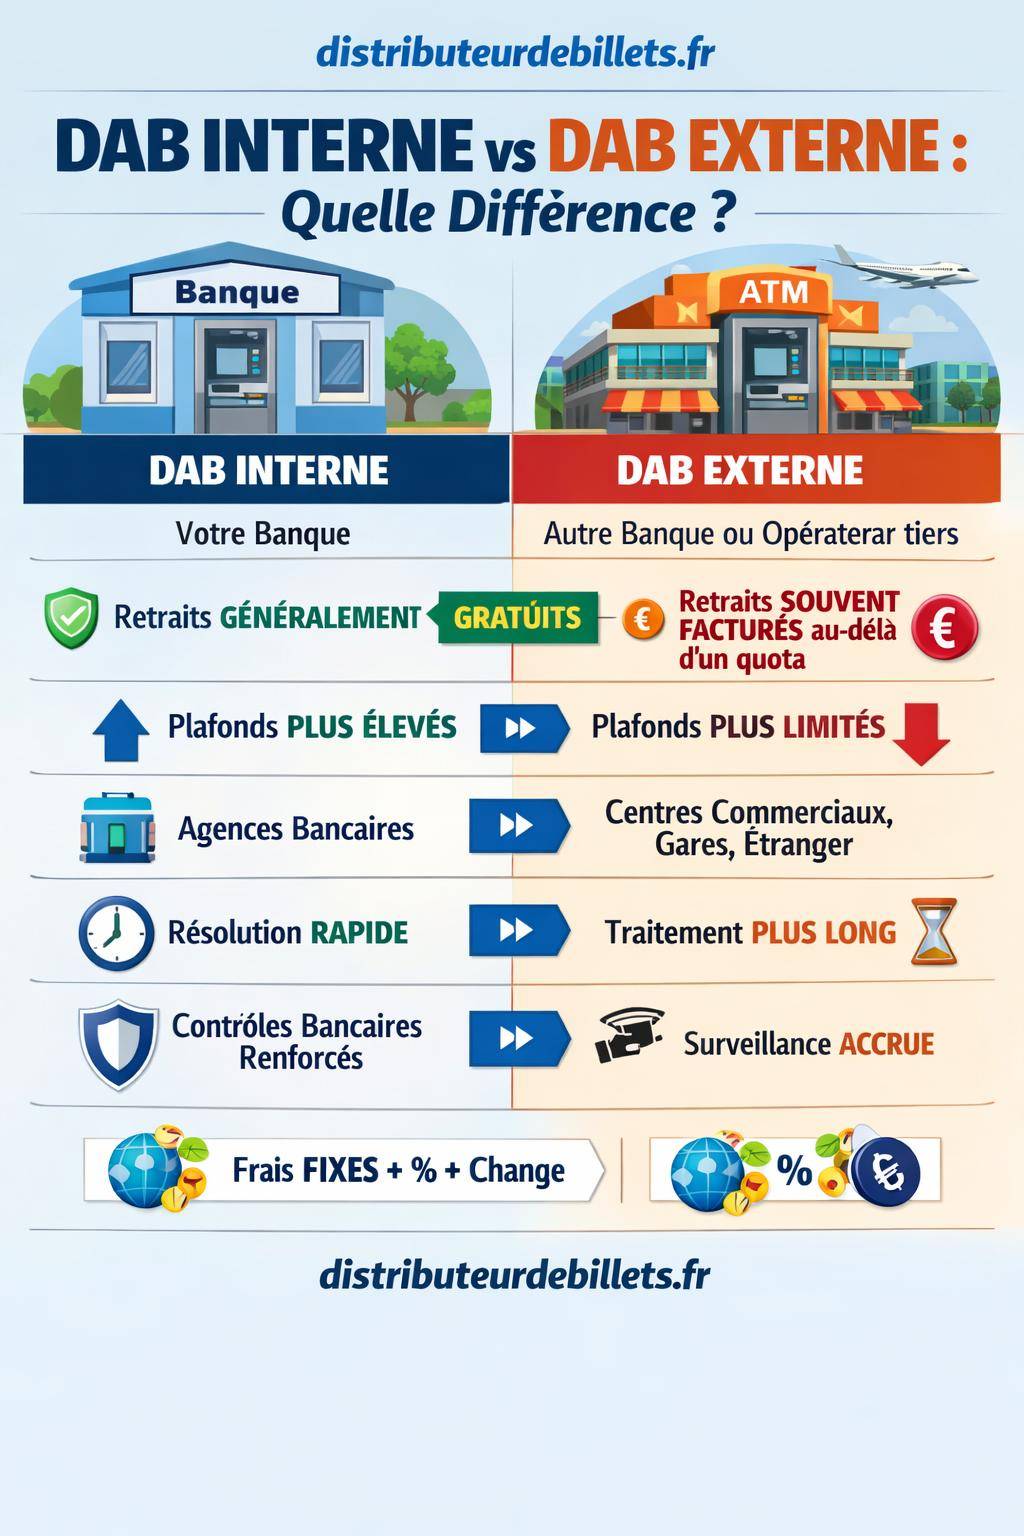
- Retrait DAB interne : retrait réalisé sur un distributeur appartenant à votre propre banque, souvent situé dans une agence ou dans un espace dédié.
- Retrait DAB externe : retrait sur un distributeur d’une autre banque, ou d’un opérateur indépendant, en France ou à l’étranger.
- Retrait au guichet d’agence : retrait d’espèces directement au comptoir, souvent avec une pièce d’identité et parfois soumis à des règles spécifiques.
Cette classification permet aux établissements bancaires de paramétrer les tarifs, les plafonds de retrait et les conditions de traitement en cas de litige. Elle structure aussi les offres commerciales, notamment les packages de cartes et de comptes courants.
Retrait DAB interne : fonctionnement et spécificités
Le retrait DAB interne correspond à une opération d’espèces réalisée sur un distributeur appartenant à votre banque. La machine est intégrée au réseau interne, ce qui simplifie la communication entre le DAB et votre compte courant. Les retraits y sont souvent plus souples en matière de plafond et parfois moins coûteux.
Ce type de retrait est généralement mis en avant dans les brochures tarifaires. De nombreux établissements incluent des retraits illimités sur les DAB internes dans leurs forfaits de compte, alors que les retraits externes sont contingentés ou facturés au-delà d’un certain nombre d’opérations mensuelles.
Avantages d’un retrait DAB interne
Le retrait interne présente plusieurs atouts concrets pour l’usager :
- Moins de frais : dans beaucoup de grilles tarifaires, les retraits internes sont gratuits, ou plus avantageux que les retraits externes.
- Plafonds parfois plus élevés : la banque contrôle intégralement le DAB, ce qui facilite une adaptation des plafonds en fonction du profil du client.
- Meilleure traçabilité technique : en cas d’incident de retrait (billets non délivrés, montant erroné), la banque dispose d’un accès direct aux journaux du DAB.
« En cas de litige sur un retrait, le fait que le DAB appartienne à la banque de l’utilisateur simplifie souvent l’enquête technique et accélère le traitement du dossier. »
Pour les clients, la stratégie la plus rationnelle pour limiter les frais consiste à privilégier les retraits DAB internes lorsqu’un distributeur de leur banque se trouve à proximité.
Retrait DAB externe : mécanisme détaillé et chaîne d’intervenants
Un retrait DAB externe met en jeu plusieurs acteurs : la banque du porteur de la carte, la banque propriétaire du DAB et les réseaux de paiement (CB, Visa, Mastercard, etc.). Chaque retrait déclenche une série d’échanges techniques et financiers entre ces acteurs, qui aboutissent à une facturation spécifique.
Concrètement, lorsque vous insérez votre carte dans un DAB d’une autre banque, la machine envoie une demande d’autorisation au système de paiement. Ce dernier interroge ensuite votre banque, qui valide ou refuse l’opération selon vos plafonds, votre solde et les paramètres de sécurité.
Pourquoi la banque distingue un retrait DAB externe ?
Le code « DAB externe » sur un relevé répond à plusieurs besoins :
- Identifier les flux interbancaires : chaque retrait externe génère des coûts de compensation entre banques.
- Appliquer la bonne tarification : les conventions de compte prévoient souvent une différenciation claire entre retraits internes et externes.
- Suivre les usages clients : les établissements analysent le recours aux DAB externes pour adapter leur réseau d’agences et leurs partenariats.
Différences clés entre retrait DAB externe et retrait interne
Pour clarifier les enjeux, le tableau ci-dessous met en regard les principales différences entre un retrait DAB externe et un retrait DAB interne.
| Critère | Retrait DAB interne | Retrait DAB externe |
|---|---|---|
| Propriété du distributeur | DAB appartenant à votre banque | DAB d’une autre banque ou d’un opérateur tiers |
| Libellé sur le relevé | « Retrait DAB interne », mention du réseau interne | « Retrait DAB externe » ou « retrait distributeur autre banque » |
| Frais usuels | Souvent gratuits ou inclus dans le package | Gratuits jusqu’à un certain nombre, puis facturés à l’unité |
| Plafond de retrait | Peut être plus souple, modulé par la banque | Souvent aligné sur le plafond carte, parfois plus restrictif |
| Gestion du litige | Traitement direct par votre banque | Intermédiation entre plusieurs acteurs, délais parfois plus longs |
| Localisation typique | Agences, halles bancaires, espaces partenaires | Autres banques, gares, aéroports, centres commerciaux |
Cette distinction agit directement sur la structure des coûts appliqués au client et sur la manière dont la banque gère les incidents potentiels. Elle oriente aussi les recommandations faites par les conseillers pour optimiser les frais de retrait, notamment pour les clients qui utilisent fréquemment les espèces.
Tarification des retraits DAB externes : fonctionnement et zones de vigilance
Les frais de retrait DAB externe sont cadrés par les brochures tarifaires de chaque établissement. Les modèles les plus courants reposent sur :
- Un nombre de retraits externes gratuits par mois ou par trimestre.
- Une facturation unitaire au-delà de ce quota, souvent en montant fixe par retrait.
- Des conditions spécifiques pour les retraits à l’étranger, parfois combinées avec un pourcentage sur le montant retiré.
La combinaison de ces critères influence de manière directe le coût annuel d’utilisation d’une carte bancaire pour un client qui retire régulièrement des espèces sur des DAB d’autres banques.
Exemples de grilles tarifaires usuelles
Sans reprendre de grille d’une banque en particulier, certains schémas reviennent fréquemment :
- Retraits gratuits sur tous les DAB en France jusqu’à un certain nombre, puis facturation au-delà.
- Retraits gratuits uniquement sur DAB internes, et paiement systématique sur DAB externes après un faible quota.
- Formules premium où les retraits, y compris externes, sont inclus dans un forfait plus large (assurances, services additionnels).
Pour affiner l’analyse, un usager qui utilise souvent les espèces a intérêt à croiser son volume de retraits externes avec la structure tarifaire de son contrat. L’objectif reste de réduire les frais récurrents, notamment lorsque plusieurs membres d’un même foyer utilisent la même carte ou des cartes rattachées au même compte.
Retrait DAB externe et retrait distributeur autre banque : nuance de vocabulaire
La mention retrait distributeur autre banque correspond dans la pratique au même type d’opération qu’un retrait DAB externe. Les deux expressions désignent une opération d’espèces réalisée sur le DAB d’un établissement différent de votre banque.
Le choix du libellé dépend des systèmes d’information de chaque banque et de la manière dont elle souhaite présenter l’information au client. D’un point de vue technique, les flux interbancaires et les mécanismes de compensation restent analogues.
Pour mieux interpréter ces lignes sur un relevé, un passage par une ressource dédiée au vocabulaire du retrait DAB permet de clarifier les termes utilisés et de mieux comprendre les éventuelles lignes de frais associées.
Impact des retraits DAB externes sur les plafonds et la sécurité
Les plafonds de retrait sont généralement définis par la convention de carte bancaire. Ils se matérialisent par un montant maximal par période glissante (souvent 7 jours) et parfois par jour. Ces plafonds s’appliquent autant aux retraits internes qu’aux retraits externes, sauf particularités propres à certaines cartes.
Cependant, certaines banques appliquent des limitations distinctes pour les retraits réalisés à l’étranger ou sur des DAB de réseaux spécifiques. Un retrait DAB externe hors zone euro cumule alors plusieurs niveaux de contrôle : plafond carte, plafond pays, et limites éventuelles fixées par le propriétaire du DAB.
Retrait DAB externe et lutte contre la fraude
Les opérations sur DAB restent surveillées de près par les systèmes de sécurité bancaires. Les algorithmes de détection de fraude se basent notamment sur :
- La localisation du DAB par rapport à la zone d’habitude du client.
- La fréquence des retraits, internes et externes.
- Les montants successifs et le timing des opérations.
Un enchaînement inhabituel de retraits DAB externes sur une courte période peut déclencher une alerte et, dans certains cas, un blocage préventif de la carte. Cette logique protège le client, même si elle engendre parfois des désagréments lorsqu’un voyage n’a pas été signalé à la banque.
Retraits DAB externes à l’international : particularités et frais supplémentaires
Hors de France, tout retrait au distributeur devient par nature externe, puisque vous utilisez un DAB qui n’appartient pas à votre banque. Les règles de facturation se complexifient alors : frais fixes par retrait, commissions de change, marges sur le taux de conversion, éventuellement surcharges locales imposées par l’exploitant du DAB.
En zone euro, certains établissements alignent les conditions de retrait sur celles appliquées en France, mais ce n’est pas systématique. Hors zone euro, presque toutes les banques appliquent un pourcentage sur le montant retiré, auquel s’ajoute un forfait par opération. La stratégie d’usage des cartes et des espèces influence alors fortement le coût global du séjour.
Relation entre retrait DAB externe et autres moyens de paiement
Face au coût potentiel des retraits externes, en particulier à l’étranger, les usagers arbitent entre plusieurs solutions :
- Retraits moins fréquents mais pour des montants plus significatifs, afin de limiter le nombre d’opérations facturées.
- Usage plus large du paiement par carte chez les commerçants, lorsque les plafonds le permettent et que les frais sont plus réduits.
- Recours à des cartes spécialisées pour les voyages, qui optimisent les frais de change et les coûts de retrait.
Ces arbitrages rejoignent les réflexions générales sur le coût complet d’un compte bancaire : prix de la carte, retraits DAB externes, commissions de change, conditions de découvert, et services annexes.
Interpréter ses relevés : lire la ligne « retrait DAB externe »
Sur un relevé de compte, une ligne « retrait DAB externe » combine plusieurs éléments : date de l’opération, localisation du DAB, montant en devise locale et montant débité en euros le cas échéant. Une lecture attentive de ces informations renforce le contrôle du compte et facilite la détection d’anomalies.
En cas de doute sur un retrait, les étapes clés consistent à :
- Vérifier la date et l’heure, puis les comparer à vos déplacements.
- Contrôler la ville ou le pays indiqué, surtout après un voyage.
- Analyser la cohérence des montants en cas de conversion de devise.
« L’expérience montre que la détection rapide d’un retrait inconnu constitue un levier efficace pour limiter les conséquences d’une fraude à la carte. Plus la réaction est précoce, plus le traitement par la banque est fluide. »
En complément, l’activation des alertes SMS ou notifications push sur les retraits renforce la surveillance en temps réel. Une opération anormale se repère alors immédiatement, sans attendre le relevé mensuel.
Optimiser sa stratégie de retrait : arbitrer entre interne et externe
Entre retrait DAB interne et retrait DAB externe, la meilleure approche s’appuie sur une vision globale de vos habitudes et de votre environnement. Plusieurs axes structurent cette stratégie :
- Localisation de votre domicile et de votre lieu de travail par rapport aux DAB de votre banque.
- Fréquence réelle de vos retraits et montant moyen.
- Usage complémentaire d’autres moyens de paiement (carte, virement instantané, paiement mobile).
En pratique, beaucoup d’usagers gagnent à concentrer leurs retraits sur les DAB internes, tout en conservant une certaine flexibilité pour recourir à des DAB externes en cas de besoin ponctuel (déplacements, horaires étendus, absence d’agence à proximité).




