
Le dépôt d’espèces à l’automate bancaire s’impose comme un passage clé pour les particuliers comme pour les commerçants. Entre plafonds, traçabilité, sécurité et évolution du réseau de distributeurs, chaque détail compte pour déposer ses billets ou pièces sans mauvaise surprise.
Les banques automatisent de plus en plus ces opérations, avec des automates multi‑services capables de compter, vérifier et créditer un compte en quelques minutes. À condition de bien comprendre leur fonctionnement, les limites fixées par les établissements et les bonnes pratiques à adopter à chaque dépôt.
| Étape | Description |
| 1. Accès à l’automate | Insertion de la carte bancaire ou utilisation éventuelle d’un identifiant ✔️ |
| 2. Choix du dépôt | Sélection de l’option « Dépôt d’espèces » dans le menu 💶 |
| 3. Introduction des billets | Dépôt des billets dans la fente prévue ; l’automate les compte automatiquement |
| 4. Validation | Confirmation du montant affiché avant validation finale |
| 5. Crédit du compte | Montant déposé crédité immédiatement ou quelques minutes après selon la banque ⏱️ |
Fonctionnement général du dépôt d’espèces à l’automate bancaire
Le dépôt d’espèces à l’automate bancaire repose sur des automates multi‑services capables de gérer à la fois les retraits, les dépôts de billets, parfois les pièces, et d’autres opérations (consultation de solde, édition de RIB, virements simples). Ces équipements complètent ou remplacent progressivement les guichets traditionnels pour le traitement des espèces.
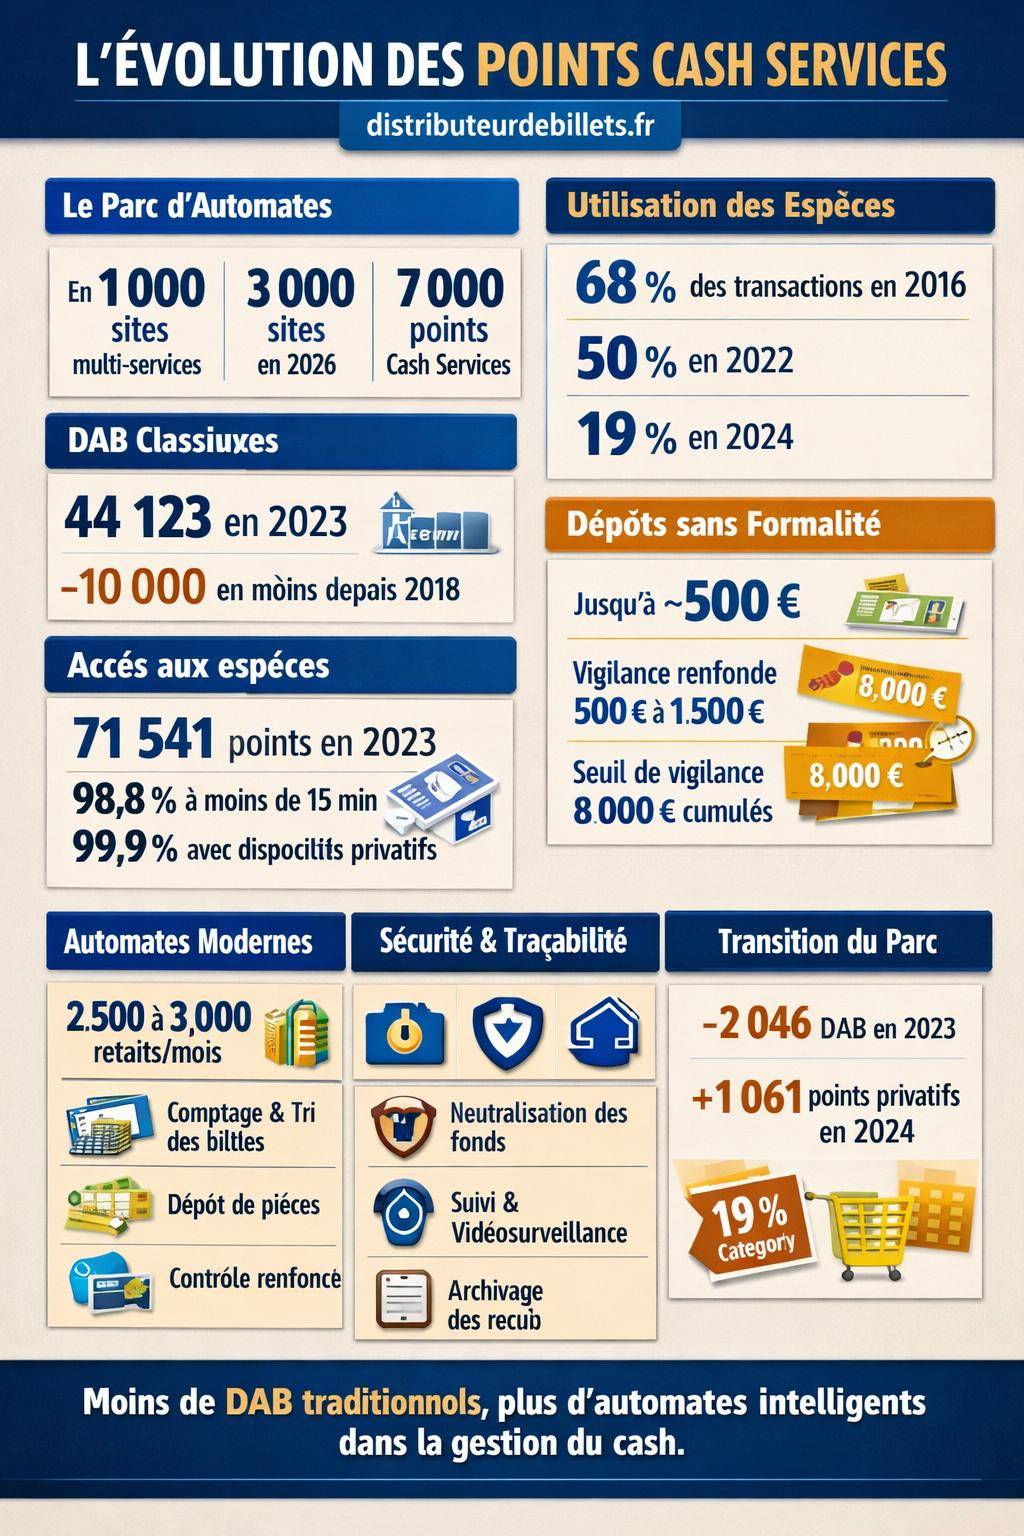
En 2025, environ 1 000 sites sont équipés d’automates multi‑services, avec un objectif annoncé de 3 000 en 2026, et une cible globale portée à 7 000 points Cash Services. Chaque automate supporte en moyenne entre 2 500 et 3 000 retraits par mois, ce qui illustre le volume d’opérations traitées et le rôle central de ces machines dans la gestion du cash.
Parallèlement, le nombre de distributeurs automatiques de billets traditionnels recule : environ 44 123 DAB en 2023, avec une baisse de 2 046 appareils cette année‑là, et près de 10 000 DAB en moins entre 2018 et 2024. Les dépôts se concentrent donc sur des automates plus modernes, plus polyvalents et plus contrôlés.
Étapes détaillées d’un dépôt d’espèces sur automate
Le parcours client sur un automate de dépôt reste assez homogène d’une banque à l’autre, même si l’interface change. Les procédures standardisées limitent les erreurs et assurent une traçabilité complète de l’opération.
Le parcours type de dépôt d’espèces
Pour un dépôt classique de billets ou de pièces, la procédure se déroule généralement en quatre étapes structurées :
- Insérer la carte bancaire dans le lecteur de l’automate afin de vous identifier.
- Sélectionner « Dépôt » puis « Dépôt espèces » sur l’écran tactile ou via les touches de commande.
- Insérer les billets ou pièces dans la fente ou le module dédié, selon la configuration de l’appareil.
- Valider le montant proposé par la machine avant la finalisation de l’opération.
Chaque étape déclenche un enregistrement dans le système d’information de la banque : la date, l’heure, le montant et l’identifiant du compte lié à la carte ou au profil client. Cette traçabilité constitue la base de la preuve de dépôt et s’intègre au suivi réglementaire de la lutte contre le blanchiment.
Modes d’identification possibles sur l’automate
Les automates récents ne se limitent plus à la simple carte bancaire. Plusieurs options existent pour relier le dépôt au bon compte :
- Carte bancaire de débit ou de crédit, associée au compte à créditer.
- QR code généré dans l’application mobile bancaire, scanné par l’automate.
- RIB ou numéro de compte saisi manuellement ou via un document scanné.
Cette diversification des modes d’identification facilite le dépôt pour les clients qui n’utilisent pas de carte au quotidien, ou dans le cadre de dépôts pour un compte tiers (par exemple un compte professionnel alimenté par un salarié ou un associé). Les banques conservent cependant une logique d’authentification forte afin de relier chaque dépôt à un titulaire clairement identifié.
Preuve de dépôt et justification ultérieure
À la fin de l’opération, l’automate émet systématiquement une preuve écrite. Selon les banques, ce document prend la forme d’un reçu ou d’un bordereau de remise mentionnant le montant, la date, l’heure et le numéro d’opération.
En cas de contestation, la présence du client dans la zone de l’automate, associée aux enregistrements de la machine et aux données de vidéo‑surveillance, suffit à démontrer la réalité du dépôt.
« Le bordereau de dépôt constitue la preuve de l’opération. Conservez‑le avec attention jusqu’à l’inscription définitive en compte, notamment si le montant déposé est significatif. »
Traitement des billets : comptage, contrôle et crédit en compte
Les automates multi‑services disposent de modules internes conçus pour reconnaître, compter et vérifier les billets. La machine réduit les erreurs humaines et renforce les contrôles anti‑fraude.
Comptage automatique et contrôle d’authenticité
Dès l’insertion du lot de billets, l’automate procède à une comptabilisation automatique du montant. Les billets sont aspirés, triés, puis regroupés par coupure. Un système de capteurs optiques et infrarouges vérifie l’authenticité des billets et contrôle leur état physique.
Les billets reconnus comme endommagés ou douteux sont mis à part et font l’objet d’un traitement spécifique. L’utilisateur visualise sur l’écran le montant accepté, billet par billet ou par série, avant validation finale.
Validation de la remise et bordereau automatique
Une fois le comptage terminé, l’automate présente un récapitulatif. L’utilisateur peut :
- accepter le montant si le total affiché correspond à la somme introduite ;
- annuler l’opération en cas d’erreur manifeste ou de billet rejeté ;
- retirer les billets refusés par la machine pour les présenter ensuite au guichet ou à une autre agence.
Après validation, l’appareil édite un bordereau de remise qui récapitule le montant et le numéro de compte crédité. Ce document sert de référence en cas de différé de crédit (certains établissements attendent le traitement centralisé en fin de journée pour valider définitivement la somme).
Traitement des pièces : tri, rejet et reçu de dépôt
Le traitement des pièces par automate reste plus technique. Certains équipements acceptent uniquement les billets, d’autres disposent d’un module monnayeur complet. Dans les agences équipées, le processus suit un schéma précis.
Comptage et tri des pièces
Lorsqu’un automate accepte les pièces, plusieurs opérations se déclenchent automatiquement :
- Comptage et tri automatiques des pièces insérées par coupures (1 €, 2 €, 0,50 €, etc.).
- Détection des pièces invalides ou non reconnues par les capteurs.
- Calcul instantané du montant à créditer sur le compte.
Les pièces usées, étrangères ou présentant un diamètre ou un poids incohérent sont rejetées et reviennent immédiatement dans le réceptacle prévu. L’utilisateur peut alors les récupérer ou les présenter au guichet pour une analyse plus poussée.
Rejet des pièces non conformes et remise du reçu
Les automates rejettent automatiquement les pièces non valides. Cette étape limite les fraudes et préserve l’intégrité du circuit monétaire. Une fois le tri terminé, l’appareil affiche le montant retenu et propose l’édition d’un reçu automatique mentionnant le détail de l’opération.
Le fonctionnement se rapproche de celui des automates de change ou de rouleuses de pièces, mais avec un niveau de traçabilité supérieure, car chaque dépôt reste lié à un compte bancaire identifié.
Enveloppes spéciales et dépôts sous pli : un mode encore utilisé
Certaines banques maintiennent des automates ou boîtes de nuit permettant le dépôt sous enveloppe. Ce système coexiste avec les automates multi‑services et concerne particulièrement les agences non équipées de modules de comptage en temps réel.
Fonctionnement des enveloppes de dépôt
Le principe repose sur une enveloppe spéciale, fournie par l’agence ou directement à proximité de l’automate. Le client :
- remplit un bordereau client avec son nom, son numéro de compte, la date et le détail des espèces ;
- insère les billets et éventuellement les pièces dans l’enveloppe ;
- scelle l’enveloppe puis la glisse dans l’ouverture prévue ;
- obtient un reçu horodaté attestant du dépôt de l’enveloppe.
Le comptage réel s’effectue ensuite en différé par un agent, souvent à J+1. Le crédit sur le compte intervient après vérification de la concordance entre le contenu de l’enveloppe et le bordereau.
Avantages et limites du dépôt sous enveloppe
Ce mode de dépôt reste utile dans les zones peu équipées en automates modernes, mais présente des contraintes :
- absence de comptage instantané au moment de la remise ;
- dépendance au personnel de l’agence pour le traitement ;
- délai de crédit parfois plus long qu’avec un automate multi‑services.
Les banques tendent à limiter ce dispositif au profit des automates à comptage en temps réel, plus fiables sur le plan du suivi et mieux adaptés aux exigences réglementaires actuelles.
Plafonds, limites de dépôt et cadre réglementaire
Le dépôt d’espèces sur automate s’inscrit dans un environnement réglementaire précis. Les banques appliquent leurs propres limites internes tout en respectant les obligations de vigilance imposées par la législation.
Plafonds usuels sur les automates bancaires
De nombreux établissements permettent des dépôts sans formalité spécifique jusqu’à environ 500 € par opération. Au‑delà, certaines banques redirigent le client vers le guichet ou exigent un complément d’information, surtout si le volume de dépôts augmente.
Les limites mensuelles varient fortement d’un établissement à l’autre. On observe des plages de 1 000 à 3 000 € par mois pour certains profils de clients, sans cadre légal unique. Par exemple, une banque comme La Banque Postale fixe un plafond mensuel indicatif d’environ 1 500 € de dépôt en espèces avant demande de justificatifs complémentaires.
| Type de limite | Niveau courant | Conséquence |
|---|---|---|
| Montant sans formalité particulière sur automate | Jusqu’à ~500 € | Dépôt validé directement, sans question complémentaire |
| Surveillance renforcée sur une période | Entre 500 € et 1 500 € | Analyse interne des flux, vérification de cohérence avec le profil |
| Seuil légal de vigilance renforcée | 8 000 € cumulés | Demande de justificatifs, obligation de vigilance accrue |
Seuils légaux et vigilance bancaire
Les banques appliquent une vigilance accrue à partir d’un seuil d’environ 8 000 € de dépôts en espèces cumulés. Au‑delà, les équipes conformité demandent généralement des justificatifs :
- origine des fonds (vente, épargne retirée, économie professionnelle, etc.) ;
- cohérence avec les revenus déclarés ;
- fréquence des dépôts par rapport au profil client.
En parallèle, les établissements surveillent les opérations inhabituelles : multiplications de petits dépôts, dépôts éloignés du domicile, mouvements incohérents avec l’activité déclarée. Les automates, parfaitement traçables, fournissent la matière première à ces contrôles.
« Les dépôts d’espèces restent autorisés, mais soumis à une vigilance structurée. Plus le volume augmente, plus la banque exige une justification claire de l’origine des fonds. »
Temps réel, délai de crédit et gestion des anomalies
Les automates multi‑services modernes créditent souvent les dépôts en quasi temps réel. Toutefois, des différences subsistent selon l’établissement, le type de compte et l’heure du dépôt.
Crédit immédiat ou différé selon la banque
Dans de nombreux cas, le solde du compte se met à jour quelques minutes après le dépôt, notamment pour les billets. Pour les pièces, certains systèmes appliquent un léger différé, le temps du traitement centralisé.
Dans d’autres banques, les dépôts effectués en dehors des horaires de l’agence sont crédités au jour ouvré suivant. Le reçu de l’automate mentionne parfois la date de valeur retenue.
Gestion d’un écart de montant ou d’un problème technique
En cas de montant affiché différent du montant inséré, plusieurs réactions sont possibles :
- annulation immédiate de l’opération avant validation, avec restitution des billets ;
- validation du montant proposé, puis réclamation ultérieure si un billet a été rejeté ;
- signalement en agence avec remise du reçu et, si possible, du détail des coupures déposées.
Lorsque l’automate rencontre un incident technique (panne, coupure de courant, blocage de billets), l’opération reste néanmoins enregistrée partiellement. Le service technique et le service client recoupent les journaux de la machine, la vidéo‑surveillance et les extractions de fonds pour reconstituer la situation.
Réseau d’automates, accessibilité territoriale et évolution des usages
Le recul du nombre de DAB traditionnels interroge sur l’accès aux espèces. Dans les faits, le maillage géographique se réorganise autour de plusieurs canaux.
Points d’accès aux espèces : un maillage dense mais en mutation
En 2023, on recense environ 71 541 points d’accès aux espèces (DAB, automates, guichets, solutions alternatives). 98,8 % de la population métropolitaine vit à moins de 15 minutes d’un point d’accès à l’espèce. En tenant compte des points d’accès privatifs (dispositifs réservés à la clientèle d’une banque), la couverture atteint près de 99,9 % de la population.
Le nombre de points d’accès privatifs progresse : 27 000 en 2022, 27 418 en 2023, 28 479 en 2024, soit une augmentation de 1 061 points entre 2023 et 2024. Les clients bénéficient ainsi d’un réseau globalement stable, même si la répartition change et que certains guichets ferment.
Pour approfondir les spécificités du dépôt selon le type d’implantation bancaire, un contenu dédié détaille le dépôt d’espèces par banque et les politiques internes les plus fréquentes.
Baisse du cash en usage, maintien du besoin en dépôt
La part des espèces dans les paiements au point de vente recule progressivement. En 2016, près de 68 % des transactions en point de vente utilisaient du cash. En 2022, ce ratio descend à 50 %. En 2019, les espèces représentaient encore 24 % des paiements, contre environ 19 % en 2024.
Malgré cette tendance, les dépôts d’espèces conservent une utilité réelle :
- alimentation régulière des comptes professionnels (commerce de détail, restauration, services de proximité) ;
- dépôts ponctuels après des ventes entre particuliers ou des événements ;
- reconstitution d’épargne sur compte après stockage au domicile.
Les banques ajustent donc leurs infrastructures : moins de DAB classiques, plus d’automates multi‑services, et diversification des points d’accès, y compris chez les commerçants.
Dépôt d’espèces chez les commerçants : un canal en extension
Un accord national prévoit une évolution notable du retrait d’espèces chez les commerçants, mais cette dynamique influence également la réflexion autour des dépôts et du rôle du commerce de proximité dans la circulation du cash.
Accord de juillet 2026 et tests en cours
Un accord conclu pour juillet 2026 généralise le retrait d’espèces chez les commerçants pour tous les clients, au‑delà des seules offres spécifiques déjà existantes. Des tests sont menés avec des établissements comme La Banque Postale et le Crédit Agricole pour affiner les modalités opérationnelles.
Si ces expérimentations concernent d’abord le retrait, elles ouvrent la voie à des partenariats plus larges sur la circulation des espèces, notamment en zones rurales ou périurbaines. Les réflexions portent aussi sur le dépôt, en particulier pour les petits commerçants souhaitant limiter les déplacements jusqu’à l’agence.
Complémentarité avec les automates bancaires
Les commerçants équipés d’un service de retrait ne remplacent pas les automates bancaires pour les dépôts, surtout pour les volumes importants ou fréquents. En revanche, ils soulagent partiellement la pression sur le réseau de DAB, ce qui permet aux banques de concentrer les moyens techniques sur des automates multi‑services performants.
Sécurité des automates et protection des fonds déposés
Les automates de dépôt d’espèces intègrent des mécanismes de sécurité techniques et organisationnels destinés à sécuriser les fonds, la machine et les utilisateurs.
Neutralisation des fonds et gestion des zones sensibles
Les automates récents prévoient des systèmes de neutralisation des fonds en cas d’attaque ou de tentative de vol : encre indélébile, compartiments renforcés, dispositifs de blocage interne. Ces mesures réduisent l’intérêt des braquages et protègent les valeurs stockées.
Dans les zones identifiées comme sensibles, la réglementation impose parfois un délai maximal de 12 mois pour l’installation d’équipements adaptés, ou pour le renforcement des dispositifs existants. Les banques ajustent ainsi en continu leur parc d’automates.
Sécurité pour l’utilisateur : discrétion et traçabilité
Côté client, la sécurité repose sur plusieurs réflexes :
- préparer les billets à l’avance pour limiter le temps devant la machine ;
- éviter de manipuler de grosses sommes de manière visible ;
- vérifier l’environnement immédiat avant d’entamer l’opération ;
- conserver le reçu sans le laisser traîner à proximité de l’automate.
La traçabilité totale des dépôts décourage les comportements frauduleux. Chaque remise d’espèces laisse une empreinte numérique et visuelle (caméra) associée à un compte, une heure, un lieu.
Dépôts professionnels : organisation, fréquences et justificatifs
Les professionnels utilisant beaucoup d’espèces (commerçants, restaurateurs, artisans) dépendent fortement des automates pour sécuriser leur caisse. Une organisation rigoureuse limite les risques de perte, de vol ou de contestation bancaire.
Organisation des remises pour les commerçants
Une stratégie efficace consiste à :
- fixer une fréquence de dépôts adaptée au volume d’encaissement (quotidienne, bi‑hebdomadaire, hebdomadaire) ;
- préparer des enveloppes internes ou des sachets sécurisés par journée de caisse ;
- enregistrer chaque dépôt dans un registre de caisse ou un logiciel comptable ;
- conserver les reçus de l’automate classés par date et par montants.
Les automates multi‑services facilitent ces remises régulières, même en dehors des heures d’ouverture de l’agence. Certains contrats prévoient des plafonds de dépôt spécifiques pour les comptes professionnels, distincts des limites appliquées aux particuliers.
Justificatifs en cas de contrôle bancaire ou fiscal
En cas de question de la banque ou de l’administration fiscale, les pièces suivantes permettent de justifier l’origine des dépôts :
- journaux de caisse détaillant les encaissements quotidiens ;
- reçus d’automate ou bordereaux de dépôt signés ;
- factures, tickets de caisse, notes de service ;
- contrats de vente, relevés de terminaux de paiement pour distinguer carte et espèces.
Une cohérence claire entre montants déposés, chiffre d’affaires déclaré et flux d’encaissement réduit sensiblement le risque de blocage ou de signalement.
Comparer les modes de dépôt : automate, guichet, enveloppe
Chaque mode de dépôt présente des caractéristiques propres. Les automates bancaires s’imposent progressivement, mais ne suppriment pas complètement les autres solutions.
| Mode de dépôt | Atouts principaux | Inconvénients / limites |
|---|---|---|
| Automate multi‑services | Comptage automatique, disponibilité élargie, traçabilité, crédit souvent rapide | Plafonds opérationnels, nécessité de se déplacer vers un automate équipé, rejet de certains billets/pièces |
| Guichet en agence | Échange direct avec un conseiller, prise en charge de cas complexes, conseils personnalisés | Horaires restreints, files d’attente, charge de travail plus lourde pour l’agence |
| Dépôt sous enveloppe | Dépôt possible en dehors des heures d’ouverture, usage simple | Comptage différé, risque de litige sur le montant, délai de crédit plus long |
Pour choisir la solution la plus adaptée, plusieurs critères entrent en jeu : volumes d’espèces, fréquence de dépôt, proximité d’une agence équipée, besoins en conseil. L’automate s’adapte bien aux dépôts récurrents structurés, tandis que le guichet reste utile pour les opérations ponctuelles complexes.
Pour une vision plus large des différentes options en fonction des banques et de leurs équipements, un guide spécifique sur le dépôt d’espèces au distributeur apporte un niveau de détail complémentaire, notamment sur les particularités de fonctionnement des principaux réseaux.
Bonnes pratiques pour optimiser ses dépôts d’espèces à l’automate
Quelques réflexes améliorent nettement la qualité des dépôts, réduisent les anomalies et favorisent une relation bancaire sereine.
Préparation du dépôt avant d’arriver à l’automate
Une préparation rigoureuse en amont simplifie l’opération :
- trier les billets par coupure et retirer les trombones, élastiques ou papiers ;
- compter manuellement le montant avant de quitter le domicile ou l’entreprise ;
- préparer un mémo écrit avec le montant total et les coupures ;
- pour les professionnels, faire correspondre le montant au ticket de caisse du jour.
Ce travail en amont limite les risques de contestation et permet de détecter immédiatement une divergence entre le montant compté et le montant reconnu par l’automate.
Suivi et archivage des dépôts
Un suivi méthodique des dépôts s’avère utile à long terme :
- archivage des reçus dans un classeur, par ordre chronologique ;
- transfert ou scan numérique des bordereaux vers un système de stockage sécurisé ;
- vérification régulière de la concordance entre relevés de compte et reçus ;
- note explicative en cas de dépôt exceptionnel (vente d’un véhicule, héritage en espèces, etc.).
Cette organisation facilite la réponse aux éventuelles questions de la banque et permet de justifier rapidement l’origine de montants inhabituellement élevés. Pour un panorama plus large des méthodes de dépôt, incluant automates, guichets et alternatives, un guide complet sur le dépôt d’espèces détaille les scénarios pratiques et les cas particuliers les plus fréquents.




