
Retirer des espèces en zone euro ne relève pas uniquement de la pratique bancaire. Des règles européennes encadrent précisément les frais, les commissions et les marges prises sur vos retraits, avec des droits concrets que peu de clients connaissent.
Entre réglementation européenne, politiques des banques et frais ajoutés par certains distributeurs, l’écart entre ce que prévoit la loi et ce que vous payez réellement reste parfois important. Les nuances à saisir commencent dès que vous insérez votre carte dans un DAB en Europe…
| Élément clé | Ce que dit la loi | Ce que l’usager doit retenir | Astuce pratique |
|---|---|---|---|
| Retraits dans un DAB de la zone euro | Même protection que pour un paiement en euro, aucune surcharge imposée par le pays. | Les frais ne dépendent que de votre banque, pas du distributeur. | Vérifiez les plafonds et les packages bancaires avant de voyager. |
| Frais facturés par votre banque | Totalement libres : la loi n’impose pas de gratuité. | Les tarifs peuvent varier fortement selon les banques. | Comparez les offres et cartes qui permettent des retraits gratuits. |
| Information au moment du retrait | Le montant prélevé doit être clairement indiqué à l’écran. | Aucun retrait surprise : le coût doit être visible avant validation. | Annulez l’opération si un coût inattendu apparaît. |
| Blocage ou refus de retrait | La banque doit vous informer des raisons (sécurité, plafond…). | Des motifs précis doivent être fournis sur demande. | Activez les notifications de sécurité dans votre appli bancaire. |
Rappels juridiques : que prévoit la loi sur les retraits en zone euro ?
Les retraits en espèces en zone euro s’inscrivent dans un cadre légal précis. Le texte de référence reste le règlement européen sur les paiements transfrontaliers, appliqué depuis 2002, plusieurs fois ajusté et renforcé. Il impose une égalité de traitement entre certaines opérations effectuées en France et dans le reste de la zone euro.
Ce cadre vise à harmoniser les frais supportés par les consommateurs, à limiter les surcoûts injustifiés et à encadrer la transparence tarifaire. Les obligations portent autant sur les banques émettrices de cartes que sur les exploitants de distributeurs automatiques de billets (DAB/GAB).
« Les commissions facturées pour un retrait ou un paiement en euros dans un autre État membre de la zone euro doivent être identiques à celles appliquées pour une opération équivalente réalisée dans le pays d’émission de la carte. »
Cet esprit d’égalité ne signifie pas gratuité générale. La loi encadre surtout la comparaison des frais entre une opération domestique et la même opération en euros dans un autre pays de la zone euro.
Retraits en zone euro : comment vos banques facturent-elles ?
En zone euro, deux principes structurent la tarification :
- paiement par carte en euros dans un autre pays de la zone euro : généralement gratuit, comme en France ;
- retrait d’espèces en euros dans un autre pays de la zone euro : facturé comme un retrait hors réseau national.
Un retrait « hors réseau » correspond à un retrait effectué dans un DAB qui n’appartient pas au groupe de votre banque (par exemple, un client BNP qui retire dans un DAB Crédit Agricole). En France, ce type d’opération supporte souvent une facturation au-delà d’un certain nombre de retraits gratuits par mois.
La réglementation transfrontalière impose donc que le même barème soit appliqué lorsqu’un retrait est réalisé en euros dans un autre pays de la zone euro : même seuil de gratuité, même commission fixe, même éventuelle commission variable.
Structure typique des frais : fixe + pourcentage
Pour comprendre vos relevés, il faut distinguer plusieurs couches de frais. Sur les retraits hors zone euro, les statistiques disponibles donnent un ordre de grandeur utile pour décrypter les mécanismes, même si en zone euro le taux de change n’intervient pas.
Les données moyennes observées sur les retraits hors zone euro illustrent la logique tarifaire :
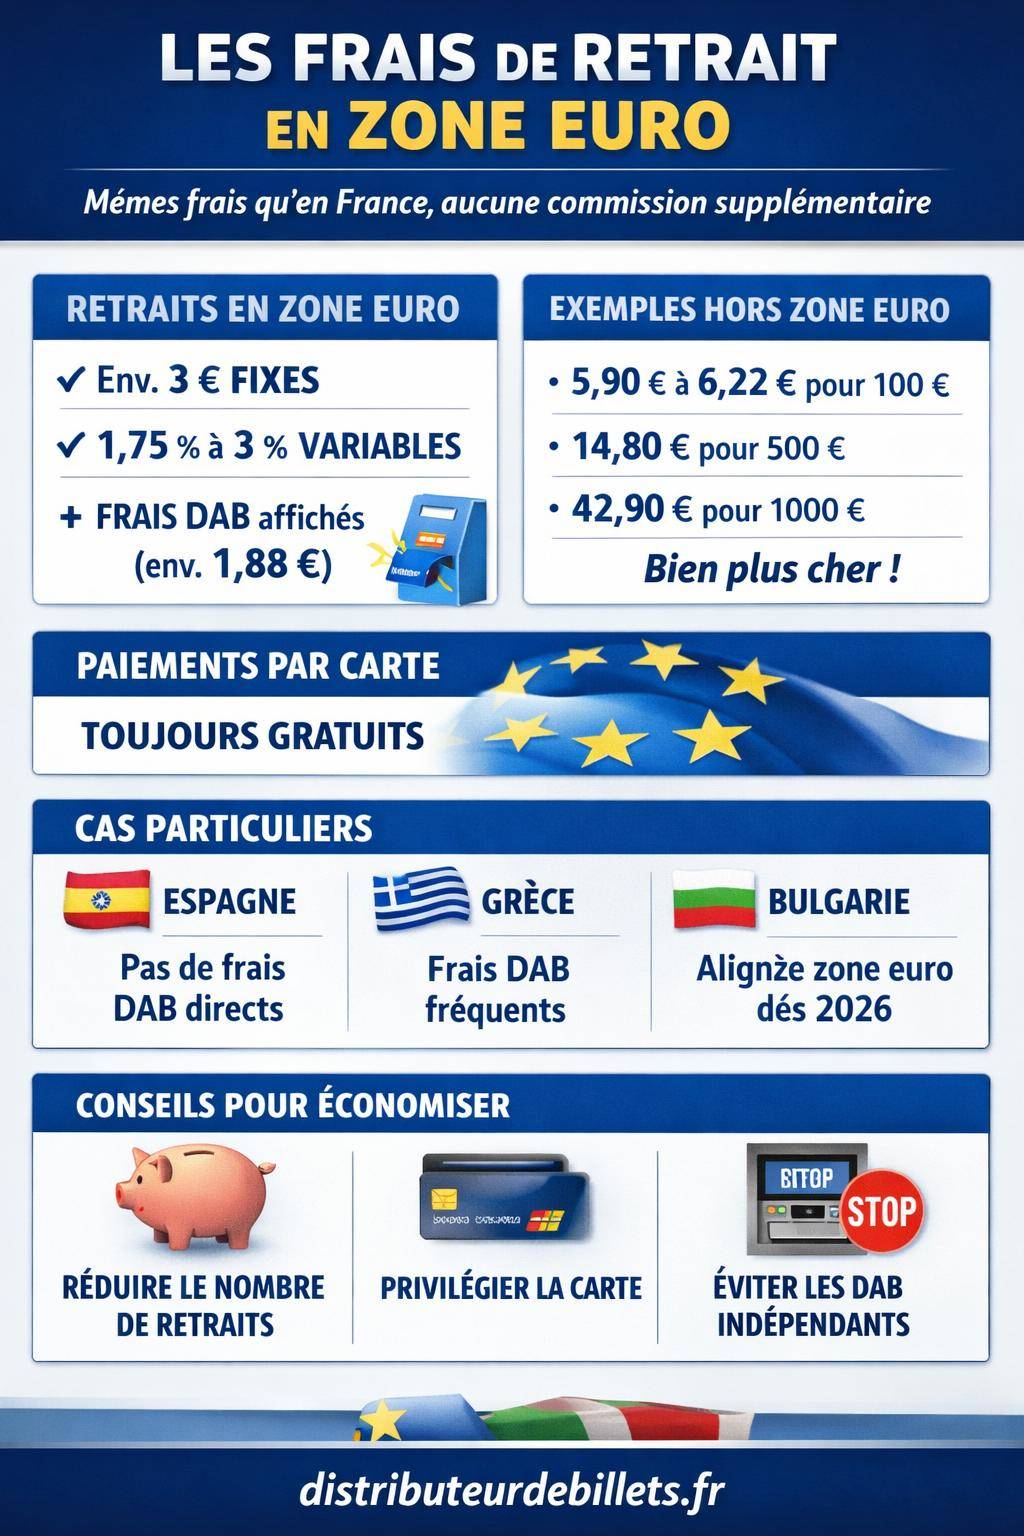
- commission fixe moyenne : autour de 3 € par retrait, avec une plage de 0,30 € à 5 € selon les banques ;
- commission variable : souvent comprise entre 1,75 % et 3 % du montant retiré ;
- frais additionnels éventuels du réseau de distributeurs : en moyenne 1,88 € hors réseau, lorsqu’un surcoût s’ajoute.
Pour un retrait en zone euro, votre banque transpose en principe cette structure, mais sans conversion de devise. Les montants prélevés dépendent donc de deux facteurs : la fréquence de vos retraits et le montant retiré à chaque opération.
| Élément de frais | Principe général | Application typique en zone euro |
|---|---|---|
| Commission fixe | Montant en euros prélevé à chaque retrait | Identique à celui d’un retrait hors réseau en France |
| Commission variable | Pourcentage appliqué au montant retiré | Aligné sur la grille domestique, sans surcoût spécifique zone euro |
| Frais du distributeur | Surcoût éventuel ajouté par l’exploitant du DAB | Autorisé mais soumis à une obligation d’affichage préalable |
| Conversion de devise | Marge de change sur un retrait en devise étrangère | Non applicable pour les retraits en euros dans la zone euro |
Zone euro vs hors zone euro : comprendre les différences de frais
Les chiffres moyens de frais à l’étranger mettent en évidence un contraste marqué entre zone euro et hors zone euro. Même si la réglementation sur les paiements transfrontaliers protège en partie en zone euro, les montants facturés explosent dès que la devise diffère de l’euro.
Les données 2026 sur les retraits hors zone euro donnent un repère pour mesurer ces écarts :
- retrait de 100 € : frais moyens d’environ 5,84 € ;
- retrait de 500 € : frais moyens autour de 14,80 €, avec un maximum observé à 22,60 € ;
- retrait de 1000 € : frais pouvant atteindre environ 42,90 €.
En zone euro, ces niveaux ne se justifient pas, car aucune conversion de devise n’intervient. Les frais doivent donc rester dans la grille de retrait hors réseau domestique. Dès que vous constatez une facturation qui se rapproche des niveaux hors zone euro pour un retrait en euros, un contrôle détaillé du relevé s’impose.
Pour approfondir la question des frais à l’étranger et comparer avec les retraits hors zone euro, un contenu dédié existe ici : guide sur les frais de retrait à l’étranger.
Exemples de tarifs bancaires observés sur un retrait de 100 €
Les données bancaires collectées sur 130 établissements montrent un paysage tarifaire contrasté. Sur un retrait de 100 € hors zone euro, certains niveaux de frais donnent la mesure des pratiques de marché :
- BNP Paribas Réunion : environ 5,90 € ;
- Crédit Agricole Centre Est : environ 6 € ;
- Caisse d’Épargne Île-de-France : environ 6 € ;
- Crédit Coopératif : environ 6 € ;
- CIC : autour de 6,20 € ;
- LCL : proche de 6,22 € ;
- Crédit Agricole Nord de France : environ 9,80 €.
Parmi les 130 banques analysées, 125 rendent les retraits hors zone euro payants, seulement 5 proposent une vraie gratuité. En zone euro, les banques ne peuvent pas justifier ces écarts par le risque de change, mais conservent parfois des structures de frais similaires pour les retraits hors réseau.
Vos droits dans la zone euro : égalité de traitement et transparence
Le cœur de vos droits repose sur deux piliers : l’égalité de tarification entre retraits domestiques et transfrontaliers en euros, et la transparence totale des frais et commissions.
Les banques doivent donc appliquer la même grille tarifaire que pour un retrait en France dans un distributeur d’une autre banque, sans surcoût additionnel lié au simple fait que l’opération se déroule à l’étranger mais en euros.
Interdiction des surcoûts cachés
En zone euro, les surcoûts additionnels spécifiques à l’étranger sur les paiements par carte en euros sont proscrits. Pour les retraits, la marge de manœuvre reste plus large, mais certains mécanismes restent encadrés :
- pas de frais supplémentaires spécifiques « pays » en zone euro pour un retrait en euros, au-delà de la grille hors réseau habituelle ;
- interdiction de surfacturer les opérations transfrontalières par rapport à une opération nationale équivalente ;
- obligation de clarté dans la documentation tarifaire remise au client (brochure tarifaire, site web, espace client).
En cas d’écart constaté, le client peut invoquer la réglementation européenne et exiger une justification précise de la banque, ou déposer une réclamation formelle.
« Les banques doivent informer clairement les utilisateurs de services de paiement des frais appliqués et, le cas échéant, du taux de change utilisé avant l’exécution de l’opération. »
Obligations spécifiques pour les distributeurs automatiques
Les exploitants de distributeurs automatiques (banques ou opérateurs indépendants) sont soumis à des règles d’information strictes. Lorsqu’un DAB applique un surcoût direct à l’utilisateur, celui-ci doit apparaître à l’écran avant la validation de l’opération.
Deux principes structurent ce cadre :
- frais supplémentaires possibles pour les retraits en zone euro, mais présentés clairement avant la validation ;
- affichage obligatoire du montant ou du pourcentage exact de commission, permettant au client d’annuler l’opération.
Pour les distributeurs indépendants, la réglementation impose en plus une limitation pour les clients étrangers : les frais ne doivent pas dépasser ceux facturés aux clients nationaux.
Cas particuliers en zone euro : Espagne, Grèce, Bulgarie
Le cadre commun en zone euro coexiste avec des réglementations nationales spécifiques sur les retraits. Trois exemples illustrent ces nuances : l’Espagne, la Grèce et la Bulgarie.
Espagne : encadrement renforcé des frais de distributeur
Depuis 2015, l’Espagne a mis en place une régulation particulière sur les frais liés aux distributeurs automatiques. Les DAB n’ont plus le droit de facturer directement le client pour l’utilisation du distributeur en tant que tel.
En pratique, l’interdiction porte sur les frais prélevés directement à l’écran par la banque gestionnaire du DAB. Les banques espagnoles se facturent entre elles pour l’utilisation du réseau, mais ces frais interbancaires restent « répercussables » au client par l’intermédiaire de sa propre banque, via sa grille hors réseau.
« En Espagne, les exploitants de distributeurs ne peuvent pas percevoir directement de commissions auprès des utilisateurs pour le simple fait d’utiliser le DAB ; les relations financières s’organisent entre établissements. »
Concrètement, un retrait en Espagne en euros avec une carte française reste facturé selon les conditions habituelles de votre banque pour un retrait hors réseau, sans supplément réservé au territoire espagnol.
Grèce : maintien des frais de retrait
En Grèce, les frais de retrait en zone euro subsistent et restent visibles sur certains DAB. Les banques grecques appliquent des politiques tarifaires parfois plus marquées, notamment sur les retraits effectués par des non-résidents.
Le client reste toutefois protégé par les règles d’affichage et par le principe de non-discrimination entre clients nationaux et étrangers pour les DAB indépendants. Votre banque française doit, de son côté, appliquer la même grille qu’en France pour un retrait hors réseau.
Bulgarie : transition vers l’euro et impact sur les retraits
La Bulgarie a intégré la zone euro au 1er janvier 2026, avec une période transitoire jusqu’au 1er février 2026. Pendant cette phase, les paiements et retraits ont cohabité entre l’ancienne monnaie nationale et l’euro, avec des règles spécifiques.
Depuis la fin de la période transitoire, les retraits en Bulgarie en euros entrent dans le cadre général de la zone euro : même tarification que pour un retrait hors réseau domestique, plus de marge de change liée à l’ancienne devise, et obligation de transparence complète sur les commissions bancaires.
Paiements par carte en zone euro : complément naturel des retraits
Les paiements par carte en zone euro bénéficient d’une protection forte. En règle générale, un achat en euros dans un autre pays de la zone euro est facturé comme un achat en France : aucune commission supplémentaire ne se greffe, hors services spécifiques (assurance, options, etc.).
La contrastre apparaît surtout lorsque l’on compare avec les paiements hors zone euro, où des frais fixes et variables s’ajoutent :
- commission fixe typique : autour de 0,30 € par paiement ;
- commission variable : entre 2 % et 3 % du montant ;
- frais moyens totaux : souvent entre 2 % et 4 %;
- frais fixes additionnels : parfois 3 € à 4 € par opération, selon la carte.
En zone euro, ces surcoûts n’ont pas de justification légale liée au risque de change et n’entrent pas dans la logique du règlement sur les paiements transfrontaliers. Les offres actuelles alignent donc généralement les paiements zone euro sur les paiements domestiques.
Pour une vision d’ensemble des frais bancaires, des commissions de carte aux retraits, un panorama plus large est consultable ici : guide complet des frais bancaires.
Distributeurs indépendants et frais additionnels : quelles limites légales ?
Les distributeurs indépendants, très présents dans les zones touristiques, adoptent parfois des stratégies tarifaires plus agressives que les banques traditionnelles. La réglementation ne les empêche pas de facturer des commissions, mais encadre les modalités.
Deux obligations clés structurent leur fonctionnement :
- frais supplémentaires possibles, mais toujours précédés d’un affichage clair du montant ou du pourcentage ;
- limitation pour les clients étrangers : les commissions ne doivent pas dépasser celles imposées aux clients nationaux.
Ces règles impliquent que le touriste français en zone euro doit bénéficier du même traitement tarifaire qu’un résident du pays où se trouve le DAB. Au-delà, la banque émettrice de la carte applique ensuite ses propres commissions de retrait hors réseau, conformément à la réglementation transfrontalière.
« Tout frais appliqué par un distributeur automatique doit être clairement porté à la connaissance de l’utilisateur avant la finalisation de l’opération, de manière à lui permettre de renoncer à celle-ci. »
Retraits en zone euro : comment réduire concrètement vos frais ?
La loi fixe un socle de protection, mais l’optimisation des frais dépend ensuite de vos choix de carte, de banque et d’usage. Une stratégie réfléchie permet de réduire nettement le coût global de vos retraits en zone euro.
Choisir une carte ou une banque adaptée aux retraits européens
Le marché bancaire propose des offres plus ou moins avantageuses pour les voyages en Europe. Certaines banques autorisent un nombre de retraits gratuits en zone euro dans n’importe quel DAB, d’autres limitent la gratuité à un réseau partenaire.
Les éléments à examiner dans la brochure tarifaire sont les suivants :
- nombre de retraits gratuits par mois en France et en zone euro, hors réseau de la banque ;
- montant de la commission fixe au-delà de ce quota ;
- présence ou non d’une commission variable sur le montant retiré ;
- conditions spécifiques sur les retraits à l’étranger en euros (plafond, forfait, options premium).
Certaines offres, notamment en ligne, réduisent significativement les frais en zone euro et hors zone euro. Un comparatif plus détaillé des banques orientées voyages existe ici : banques avec retraits gratuits à l’étranger.
Adapter le montant et la fréquence de vos retraits
La structure fixe + variable incite à ajuster la manière de retirer :
- limiter le nombre de retraits, lorsque chaque opération entraîne une commission fixe ;
- regrouper vos besoins de cash sur quelques retraits bien calibrés ;
- utiliser davantage la carte pour les paiements, lorsqu’ils sont gratuits en zone euro ;
- profiter des solutions de cashback en magasin lorsque la règlementation locale le permet.
Certains pays autorisent le cashback à la caisse, avec des montants planchers et plafonds. Les retraits peuvent aller de 10 € à 20 € minimum jusqu’à 200 € maximum selon les enseignes. L’opération se confond alors avec un paiement par carte, sans les mêmes commissions qu’un retrait au DAB.
Contrôler et contester les frais de retrait en zone euro
Le cadre légal donne des leviers pour contester des frais jugés anormaux. La clé consiste à rassembler des preuves et à raisonner en comparaison avec la grille domestique de votre banque.
Vérifier la conformité des frais avec la réglementation
Pour contrôler un retrait en zone euro, procédez par étapes :
- comparez le montant facturé avec les conditions générales de votre banque pour un retrait hors réseau en France ;
- vérifiez l’absence de commission de change en euros, injustifiée en zone euro ;
- rapprochez le montant de la commission annoncée à l’écran du DAB, le cas échéant ;
- conservez les captures d’écran ou photos des messages de frais affichés.
Si les sommes dépassent clairement la grille tarifaire officielle, la réclamation se fonde sur la réglementation européenne, qui impose un traitement identique entre opérations domestiques et transfrontalières en euros.
Démarches de réclamation en cas d’anomalie
En cas de frais douteux, la procédure suit un schéma classique :
- contact du service client de la banque (téléphone, messagerie sécurisée, agence) avec les références précises de l’opération ;
- demande d’explication écrite sur la base de la grille tarifaire et de la réglementation européenne ;
- réclamation formelle si la réponse ne vous satisfait pas, avec copie d’écran éventuelle ;
- saisine du médiateur bancaire en dernier recours, après épuisement de la procédure interne.
Les médiateurs bancaires se réfèrent souvent à la réglementation sur les paiements transfrontaliers pour arbitrer les litiges, surtout lorsque l’égalité de traitement entre opérations domestiques et transfrontalières n’est pas respectée.




