
Banques en ligne, néobanques, packs internationaux des banques traditionnelles… en 2026, les solutions pour retirer de l’argent gratuitement à l’étranger se multiplient. Les frais bancaires restent pourtant élevés dès que l’on quitte la zone euro, et beaucoup de voyageurs continuent de payer sans vraiment savoir pourquoi.
Entre commissions de change, frais fixes par retrait, marges cachées sur le taux de conversion et options payantes, la facture grimpe vite. Certaines cartes réduisent fortement la note, d’autres l’augmentent sans que le client s’en rende compte…
| Banque | Type de retrait gratuit | Limites mensuelles | Atout majeur | Idéal pour |
|---|---|---|---|---|
| Revolut | Gratuits jusqu’à un plafond | 200€ à 800€ selon l’offre | Taux de change interbancaire | Voyageurs fréquents |
| N26 | Retraits gratuits en euros | 5 à 8 retraits/mois | Application simple et complète | Utilisateurs minimalistes |
| Boursorama Ultim | Retraits gratuits partout | Illimité* | Carte Visa haut de gamme gratuite | Voyageurs réguliers et familles |
| Fortuneo Fosfo | Gratuit sans condition | Illimité | Aucune condition de revenus | Jeunes actifs & étudiants |
| Hello Bank! (Hello One) | Retraits gratuits dans le réseau BNP | Selon distributeurs partenaires | Large réseau international | Voyageurs occasionnels |
Banques avec retrait gratuit a l etranger
Comparatif 2026 – Criteres cles
Banque avec retrait gratuit à l’étranger : comment fonctionnent réellement les frais en 2026 ?
Pour comprendre quelles banques proposent des retraits gratuits à l’étranger, il faut d’abord analyser comment les frais s’articulent. En 2026, quasi toutes les banques combinent plusieurs couches de coûts, parfois peu lisibles sur la brochure tarifaire.
Un retrait à l’étranger mobilise au minimum trois éléments de tarification : votre banque émettrice, le réseau de carte (Visa, Mastercard…) et la banque qui gère le distributeur automatique de billets. Chacun prélève sa part, directement ou indirectement, via des marges sur le taux de change.
Les trois grandes familles de frais sur les retraits en devises
La plupart des établissements appliquent un mix entre commission fixe et pourcentage variable. Cette structure rend les petits retraits très coûteux et favorise les retraits plus élevés.
On distingue généralement :
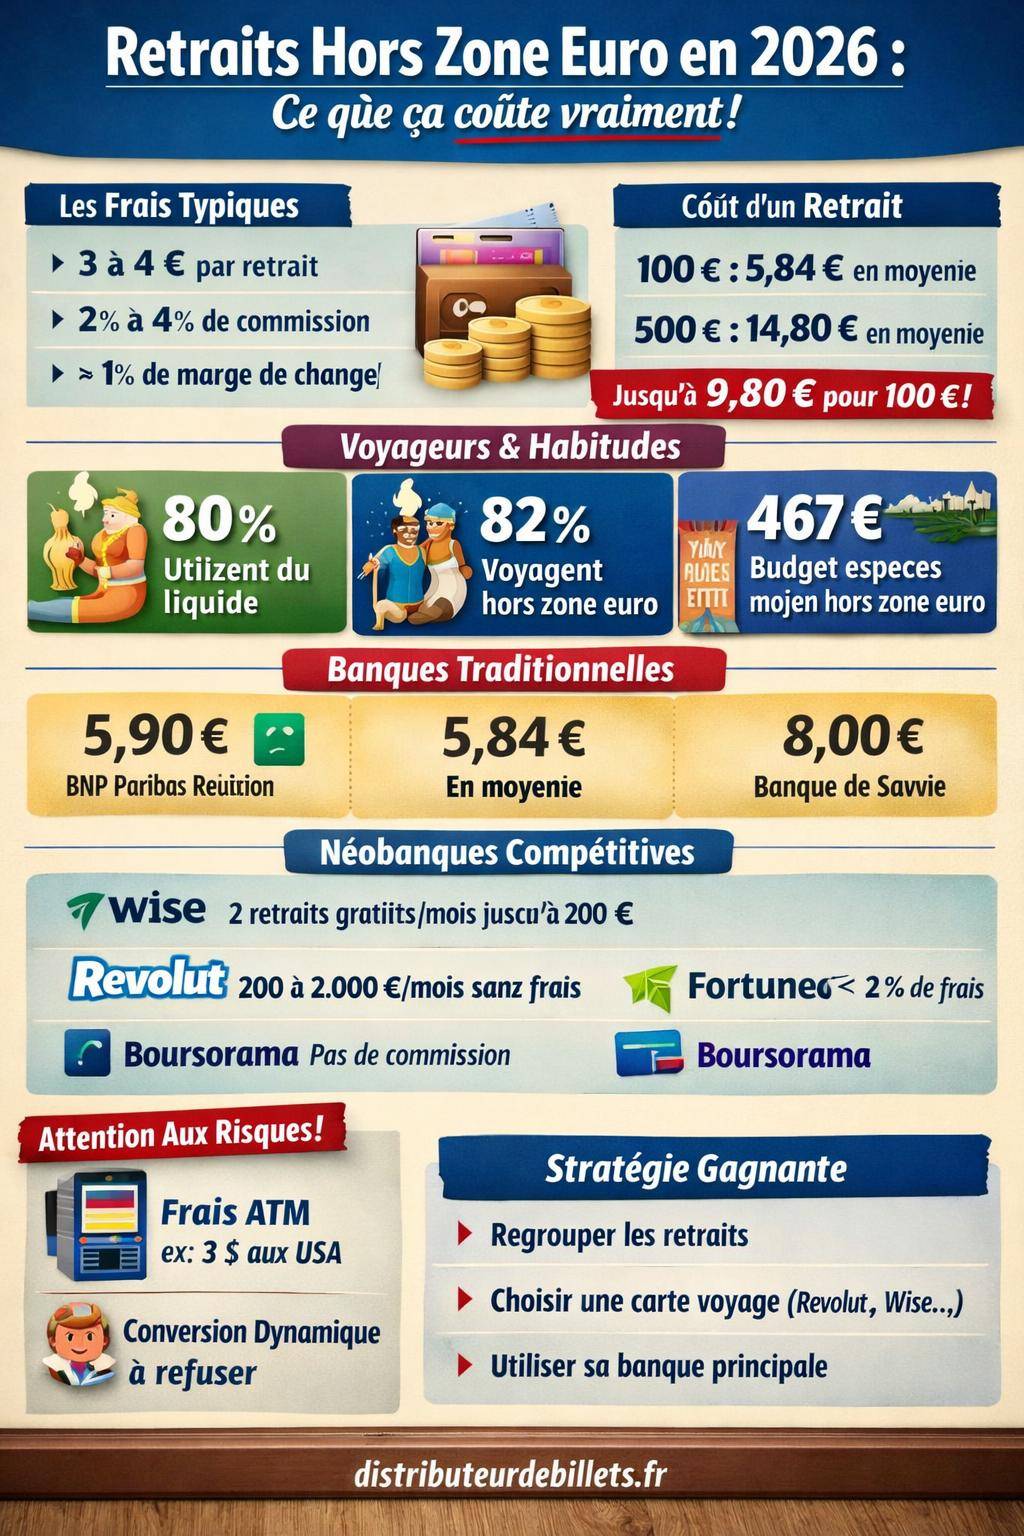
- Une commission fixe par retrait : souvent comprise entre 3 € et 4 €, prélevée systématiquement dès que le retrait se fait hors zone euro.
- Une commission proportionnelle : fréquemment située entre 2 % et 4 % du montant retiré, variable selon la gamme de carte et la banque.
- Une marge sur le taux de change : plus discrète, intégrée au taux de conversion appliqué, parfois supérieure à 1 %.
Les données disponibles indiquent ainsi, pour un retrait en devise dans un distributeur étranger :
| Montant retiré | Frais moyens | Frais maximum observés | Structure tarifaire habituelle |
|---|---|---|---|
| 100 € en équivalent devise | 5,84 € | 9,80 € | 3 à 4 € fixes + 2 à 4 % de commission |
| 500 € en équivalent devise | 14,80 € | 22,60 € | 3 à 4 € fixes + 2 à 4 % de commission |
Ce que les voyageurs connaissent (ou non) des frais à l’étranger
Les comportements observés montrent que les voyageurs utilisent encore massivement l’espèce, y compris en 2026. Environ 80 % des personnes emportent du liquide en voyage, que ce soit dans la zone euro ou non. Les séjours hors zone euro restent très fréquents : près de 82 % des répondants déclarent voyager dans des pays à devise étrangère.
Pour les pays hors zone euro, le montant moyen dédié au budget espèces atteint 467 €, ce qui représente environ 51 % du budget total du voyage. En zone euro, le montant moyen tourne autour de 286 €, soit 44 % du budget global. Les retraits moyens du quotidien gravitent autour de 20 €, ce qui rend les frais fixes encore plus pénalisants.
Les raisons invoquées pour retirer de l’argent sur place sont variées :
- Praticité : 45 % utilisent le liquide pour régler les petites dépenses, pourboires, transports locaux.
- Rassurance : 44 % se sentent plus en sécurité avec du cash en poche, par peur d’un refus de carte.
- Volonté de limiter les frais : 29 % retirent sur place pour éviter les bureaux de change jugés plus chers.
Le paradoxe : 54 % des voyageurs ignorent encore que les paiements par carte sont généralement sans frais en zone euro, et autant ne savent pas précisément comment leurs transactions sont sécurisées. Résultat, 70 % déclarent ressentir du stress lié à l’argent en voyage.
« Entre les frais de ma banque en France, ceux du distributeur à l’étranger et le taux de change, je n’arrivais jamais à comprendre combien je payais vraiment. J’ai fini par chercher une carte avec retraits gratuits pour arrêter les mauvaises surprises. »
Comparatif 2026 : combien coûtent encore les retraits en devise dans les banques traditionnelles ?
Les banques de réseau restent largement utilisées par les voyageurs français. Pourtant, leurs grilles tarifaires restent parmi les plus coûteuses en matière de retraits en devise. L’analyse des frais pour un retrait équivalent à 100 € met en lumière des écarts marqués.
Coût moyen des retraits en devise dans les banques classiques
Pour un retrait de 100 € en équivalent devise, les frais tournent autour de 5,84 € en moyenne dans les banques traditionnelles. Certaines franchissent la barre des 7 € pour un simple retrait, ce qui alourdit fortement la note lorsque les retraits se multiplient.
Voici un aperçu des frais facturés par plusieurs grands établissements français pour un retrait de 100 € en devise :
| Banque traditionnelle | Frais pour un retrait de 100 € en devise |
|---|---|
| BNP Paribas Réunion | 5,90 € |
| CCF | 5,95 € |
| Crédit Agricole Centre-Est | 6,00 € |
| Caisse d’Épargne Île-de-France | 6,00 € |
| Banque Populaire Grand Ouest | 6,00 € |
| CIC | 6,20 € |
| Crédit Agricole Pyrénées Gascogne | 6,20 € |
| Crédit Agricole des Savoie | 6,50 € |
| Banque Populaire du Nord | 6,50 € |
| Crédit Agricole Centre France | 6,65 € |
| Caisse d’Épargne Côte d’Azur | 6,65 € |
| Caisse d’Épargne Midi-Pyrénées | 6,70 € |
| Crédit Agricole Corse | 7,30 € |
| Allianz Banque | 7,50 € |
| Banque de Savoie | 8,00 € |
Sur un voyage où le budget espèces atteint 400 à 500 €, la multiplication de retraits de 100 € entraîne rapidement plus de 20 € de frais bancaires, voire le double selon les destinations et les DAB utilisés.
Options internationales et retraits gratuits conditionnels
Face à la concurrence des banques en ligne et des néobanques, les banques classiques ont développé des forfaits internationaux. Ces formules ajoutent un abonnement annuel mais réduisent, ou parfois neutralisent, les frais de retrait hors zone euro dans certaines limites.
Quelques exemples de dispositifs en 2026 :
- Société Générale : 3 retraits gratuits par mois à l’étranger, puis facturation classique. Avec certaines cartes haut de gamme (Visa Infinite, Premier, Gold), les retraits deviennent illimités à l’étranger.
- CIC : forfait international autour de 20 € par an, ouvrant droit à des retraits illimités à l’étranger, avec déjà 3 retraits/mois inclus dans la formule standard.
- Crédit Agricole : forfait international incluant des paiements illimités à l’étranger et 3 retraits gratuits par mois hors zone euro.
- Caisse d’Épargne : option internationale prévoyant 3 ou 4 retraits gratuits par mois selon l’offre, puis frais habituels au-delà.
- Crédit Mutuel : 3 retraits gratuits par mois à l’étranger, ensuite la tarification standard s’applique.
Ces formules conviennent surtout aux voyageurs récurrents, à ceux qui partent plusieurs fois par an ou qui séjournent longtemps hors de la zone euro. Pour un voyage unique et court, le coût de l’option annuelle se justifie moins, sauf si les retraits envisagés sont nombreux.
| Banque | Option / forfait | Retraits gratuits | Profil adapté |
|---|---|---|---|
| Société Générale | Cartes classiques + cartes Gold / Premier / Infinite | 3 retraits/mois, illimités pour les cartes haut de gamme | Voyageurs réguliers, clients premium |
| CIC | Forfait international ~20 €/an | Retraits illimités (3/mois inclus de base) | Étudiants en échange, expatriés temporaires |
| Crédit Agricole | Forfait international | Paiements illimités + 3 retraits/mois | Familles partant plusieurs fois par an |
| Caisse d’Épargne | Option internationale | 3 à 4 retraits gratuits/mois | Voyages ponctuels mais intenses |
| Crédit Mutuel | Offre standard | 3 retraits gratuits/mois | Voyageurs occasionnels |
Banques en ligne et néobanques 2026 : les cartes les plus avantageuses pour retirer à l’étranger
Les banques en ligne et les néobanques ont profondément modifié le paysage des retraits à l’étranger. En 2026, plusieurs acteurs orientent clairement leur offre vers les voyageurs : frais de retrait réduits, transparence sur les taux de change, absence de commission de change dans certaines conditions.
Panorama des principaux acteurs en 2026
Les données disponibles mettent en avant plusieurs établissements compétitifs :
- Fortuneo : commission inférieure à 2 %, sans frais fixes par retrait, ce qui améliore nettement la facture sur les petits montants.
- Boursorama Banque : retraits en devises annoncés sans commission spécifique, selon l’offre de carte et les plafonds associés.
- Monabanq : plusieurs retraits gratuits par an hors zone euro, ensuite facturation modérée, souvent couplée à une prime de bienvenue pour l’ouverture.
- Wise : 2 retraits gratuits par mois jusqu’à 200 €, puis 0,50 € + 1,75 % par retrait ; positionnement très clair sur les taux de change avec le taux réel du marché.
- Revolut : retraits gratuits entre 200 et 2 000 € par mois selon le type d’offre (Standard, Plus, Premium, Metal…), puis 2 % de frais au-delà du plafond.
Ces acteurs se distinguent par une grille tarifaire plus simple que celle des banques classiques. L’enjeu se déplace davantage vers les plafonds de retraits gratuits et vers la qualité du taux de change plutôt que vers une accumulation de commissions fixes.
| Banque / néobanque | Retraits en devise | Frais après dépassement | Atout principal |
|---|---|---|---|
| Fortuneo | < 2 % de commission, pas de frais fixes | Commission variable limitée | Intéressant sur les petits retraits fréquents |
| Boursorama Banque | Retraits en devises sans commission (selon carte) | Possible marge sur taux de change | Structure simple et prévisible |
| Monabanq | Plusieurs retraits gratuits/an | Facturation au-delà du quota | Souplesse pour les voyageurs occasionnels |
| Wise | 2 retraits gratuits/mois jusqu’à 200 € | 0,50 € + 1,75 % par retrait | Taux de change de marché très transparent |
| Revolut | 200 à 2 000 € gratuits/mois suivant l’offre | 2 % au-delà du plafond | Plafonds généreux pour les voyageurs intensifs |
Comment choisir une carte avec retrait gratuit à l’étranger en 2026 ?
Pour comparer efficacement les offres, plusieurs critères méritent une analyse détaillée. Une simple mention « retraits gratuits » ne suffit pas, car les conditions cachent souvent des limites ou des exceptions.
Les aspects à examiner en priorité :
- Plafond de retraits gratuits mensuel : montant en devise ou nombre de retraits inclus avant facturation.
- Commission après dépassement : pourcentage appliqué au-delà du plafond, avec ou sans frais fixes.
- Taux de change appliqué : taux interbancaire réel (comme Wise) ou taux réseau + marge.
- Frais éventuels de tenue de compte : certaines néobanques facturent un abonnement mensuel pour accéder aux offres les plus avantageuses.
- Couverture géographique : réseau de DAB compatible, restrictions dans certains pays, points de blocage potentiels.
« J’utilise une carte Revolut pour les retraits, et un compte en ligne français pour mes dépenses au quotidien. Les retraits jusqu’à mon plafond sont gratuits, puis j’ajuste mon comportement en fonction des frais annoncés dans l’application. »
Retraits dans la zone euro vs. hors zone euro : deux mondes tarifaires
La perception générale reste confuse, alors que la distinction entre zone euro et hors zone euro structure tous les tarifs. Les paiements et les retraits n’obéissent pas toujours aux mêmes règles, et les voyageurs mélangent souvent les deux.
Retraits et paiements dans la zone euro : un terrain (presque) neutre
Au sein de la zone euro, la réglementation européenne a rapproché les frais des opérations transfrontalières de ceux des opérations nationales. Résultat : les paiements par carte en euros ne génèrent généralement pas de frais supplémentaires lorsqu’ils sont effectués dans un autre pays de la zone euro.
Sur les retraits, la situation varie selon les banques :
- De nombreuses offres incluent des retraits en euros gratuits dans la zone euro, dans une certaine limite de nombre d’opérations.
- D’autres facturent les retraits effectués hors du réseau de distributeurs partenaires, même si la devise reste l’euro.
- Les options internationales des banques traditionnelles n’apportent pas toujours un avantage significatif pour la zone euro, car les frais y sont déjà réduits.
Pour approfondir la question spécifique des retraits au sein de l’Union européenne, un focus sur les frais de retrait en zone euro aide à mieux arbitrer entre carte principale et carte secondaire.
Hors zone euro : commissions, conversion et surcharge DAB
Dès que le retrait se fait en devise étrangère (dollar, livre sterling, yen, etc.), la mécanique se complique. Trois niveaux de frais s’additionnent :
- Frais de votre banque : commission fixe + pourcentage sur le montant.
- Marge sur le taux de change : différence entre le taux appliqué et le taux du marché.
- Surcharge éventuelle du distributeur étranger : par exemple 3 $ aux États-Unis, ou un pourcentage sur le montant.
Certaines banques annoncent des retraits gratuits à l’étranger, mais uniquement sur leur propre grille de frais. La surcharge imposée par le DAB reste indépendante et peut s’ajouter à la facture. La seule solution consiste à repérer, sur l’écran du distributeur, le message d’avertissement indiquant une commission locale, puis à annuler si le coût paraît excessif.
Quelle stratégie adopter pour limiter au maximum les frais de retrait à l’étranger ?
Au-delà du choix de la banque, la manière dont les retraits sont organisés influence fortement le coût total. L’optimisation des montants, du moment du retrait et de la combinaison de cartes permet de réduire la facture, même sans carte 100 % gratuite.
Regrouper les retraits et ajuster le budget espèces
Les frais fixes par retrait pèsent davantage sur les petits montants. Avec une commission de 3 € à 4 € par opération, un retrait de 20 € revient très cher, alors que la même commission sur 200 € devient relativement acceptable.
Pour un voyage hors zone euro, la stratégie la plus efficace consiste souvent à :
- Estimer à l’avance le budget espèces nécessaire (transports locaux, marchés, pourboires, petits restaurants).
- Effectuer quelques gros retraits plutôt qu’une multitude de petits, tout en gardant un niveau de sécurité correct.
- Combiner éventuellement une partie de change en avance et une partie de retraits sur place, en fonction de la destination.
Cette approche rejoint les constats des études sur le comportement des voyageurs : les montants moyens de retrait autour de 20 € génèrent souvent une accumulation de frais disproportionnée au regard du budget global.
Combiner une banque principale et une carte spécialisée « voyage »
Un montage fréquent en 2026 consiste à conserver sa banque historique pour les opérations du quotidien, et à ouvrir un compte secondaire ou une carte dédiée pour le voyage. Les néobanques ou solutions multi-devises prennent ici une place croissante.
Une combinaison typique peut ressembler à ceci :
- Banque traditionnelle ou banque en ligne française pour les prélèvements, virements et paiements courants.
- Carte Revolut, Wise ou banque en ligne compétitive pour les retraits en devise, avec un transfert ponctuel de fonds avant le voyage.
- Éventuellement, une carte de secours d’une autre banque, rangée séparément, en cas de perte ou de blocage de la carte principale.
« J’ai gardé ma banque historique pour mon salaire et mes prélèvements, puis j’utilise une carte multi-devises pour tout ce qui concerne les retraits et paiements hors zone euro. Je sais à l’avance combien je paye et je ne subis plus les grilles tarifaires opaques. »
Comment reconnaître une véritable carte de retrait gratuit à l’étranger ?
Le terme « gratuit » est largement utilisé dans le marketing bancaire, mais la réalité dépend du niveau de détail avec lequel on examine les conditions. Identifier une carte de retrait gratuit à l’étranger demande une grille de lecture précise.
Les critères objectifs à vérifier sur la brochure tarifaire
Pour distinguer une offre réellement avantageuse d’un simple argument publicitaire, plusieurs éléments méritent une vérification systématique :
- Existence d’un plafond de gratuité : montant mensuel ou nombre de retraits en devise, en clair.
- Niveau de commission après le plafond : taux (2 %, 3 %, plus) et éventuelle partie fixe.
- Transparence sur le taux de change : mention d’un taux de référence, de la marge prélevée, ou utilisation du taux interbancaire.
- Frais annexes : carte payante, abonnement mensuel, condition de revenu ou d’épargne pour bénéficier des meilleurs tarifs.
- Couverture des distributeurs étrangers : restrictions de pays, zones à risque, éventuels blocages automatiques.
Une vraie carte orientée voyage explicite clairement ces points. À l’inverse, une communication limitée à « retraits gratuits » sans détail renvoie souvent à des conditions très encadrées ou à une période promotionnelle.
Articuler retraits gratuits et autres frais bancaires
Un comparatif sérieux ne se limite pas aux retraits. Les paiements, les virements internationaux, les frais de change et les options d’assurance influencent aussi le coût global du voyage. Une carte intéressante sur les retraits peut se révéler moins attractive sur les autres dimensions.
Pour garder une vision cohérente, plusieurs axes se combinent :
- Comparer les offres de cartes avec retrait gratuit à l’étranger en tenant compte des plafonds mensuels.
- Vérifier si les paiements en devise subissent eux aussi des commissions, ou si seules les retraits sont concernés.
- Observer le coût des virements sortants vers un compte étranger, notamment pour les séjours longs ou les expatriations temporaires.
- Évaluer les garanties (assistance, assurance voyage) intégrées à la carte, parfois plus protectrices avec les cartes haut de gamme des banques traditionnelles.
Retrait gratuit à l’étranger : synthèse des tendances 2026
En 2026, l’environnement bancaire lié aux voyages reste contrasté. Les banques traditionnelles conservent une structure de frais relativement élevée, même si les options internationales apportent un début de réponse pour les voyageurs fréquents. Les banques en ligne et les néobanques ont renforcé la pression concurrentielle en proposant des offres plus lisibles sur les retraits.
Les données de comportement montrent une forte utilisation de l’espèce, une méconnaissance persistante des frais de retrait à l’étranger et un niveau de stress élevé lié à l’argent en voyage. Dans ce contexte, la sélection d’une carte adaptée et la mise en place d’une stratégie de retraits structurée constituent un levier concret pour alléger la facture et gagner en sérénité, sans renoncer au confort du paiement électronique ni à la sécurité du système bancaire moderne.




