
Les frais bancaires grignotent chaque année le budget de millions de clients, souvent sans qu’ils s’en rendent vraiment compte. En 2026, la facture moyenne atteint 191,90 €, avec des écarts marqués selon le profil et la banque choisie.
Entre hausse des frais de tenue de compte, retraits déplacés plus coûteux et cartes bancaires renchéries, les lignes tarifaires se multiplient. Certaines restent négociables, d’autres se contournent avec une organisation méthodique…
| Type de frais | Impact annuel moyen en 2026 | Signes d’alerte | Levier pour payer moins |
|---|---|---|---|
| Frais de tenue de compte | 20–35 € | Augmentation automatique sans notification | Passer à une banque en ligne ou négocier |
| Frais de carte bancaire | 30–150 € | Carte premium non utilisée | Adapter la carte à ses besoins réels |
| Frais d’incidents de paiement | Jusqu’à 200 € selon les mouvements | Découverts fréquents, rejets de prélèvements | Activer des alertes solde et revoir son budget |
| Frais à l’étranger | 1,5–3% par transaction | Multiplication des paiements hors zone euro | Choisir une carte sans frais internationaux |
| Abonnement services additionnels | 5–15 € / mois | Services activés mais jamais utilisés | Faire un audit annuel de ses options |
Simulateur de Frais Bancaires Annuels
| Poste de frais | Banque traditionnelle | Banque en ligne | Neobanque |
|---|
Comprendre les frais bancaires en 2026 : bases, enjeux et chiffres clés
Les frais bancaires regroupent l’ensemble des commissions facturées par les établissements pour la gestion du compte, les moyens de paiement, les incidents et les opérations spécifiques. Ils pèsent directement sur le pouvoir d’achat et restent souvent sous-estimés, faute de lecture attentive des plaquettes tarifaires.
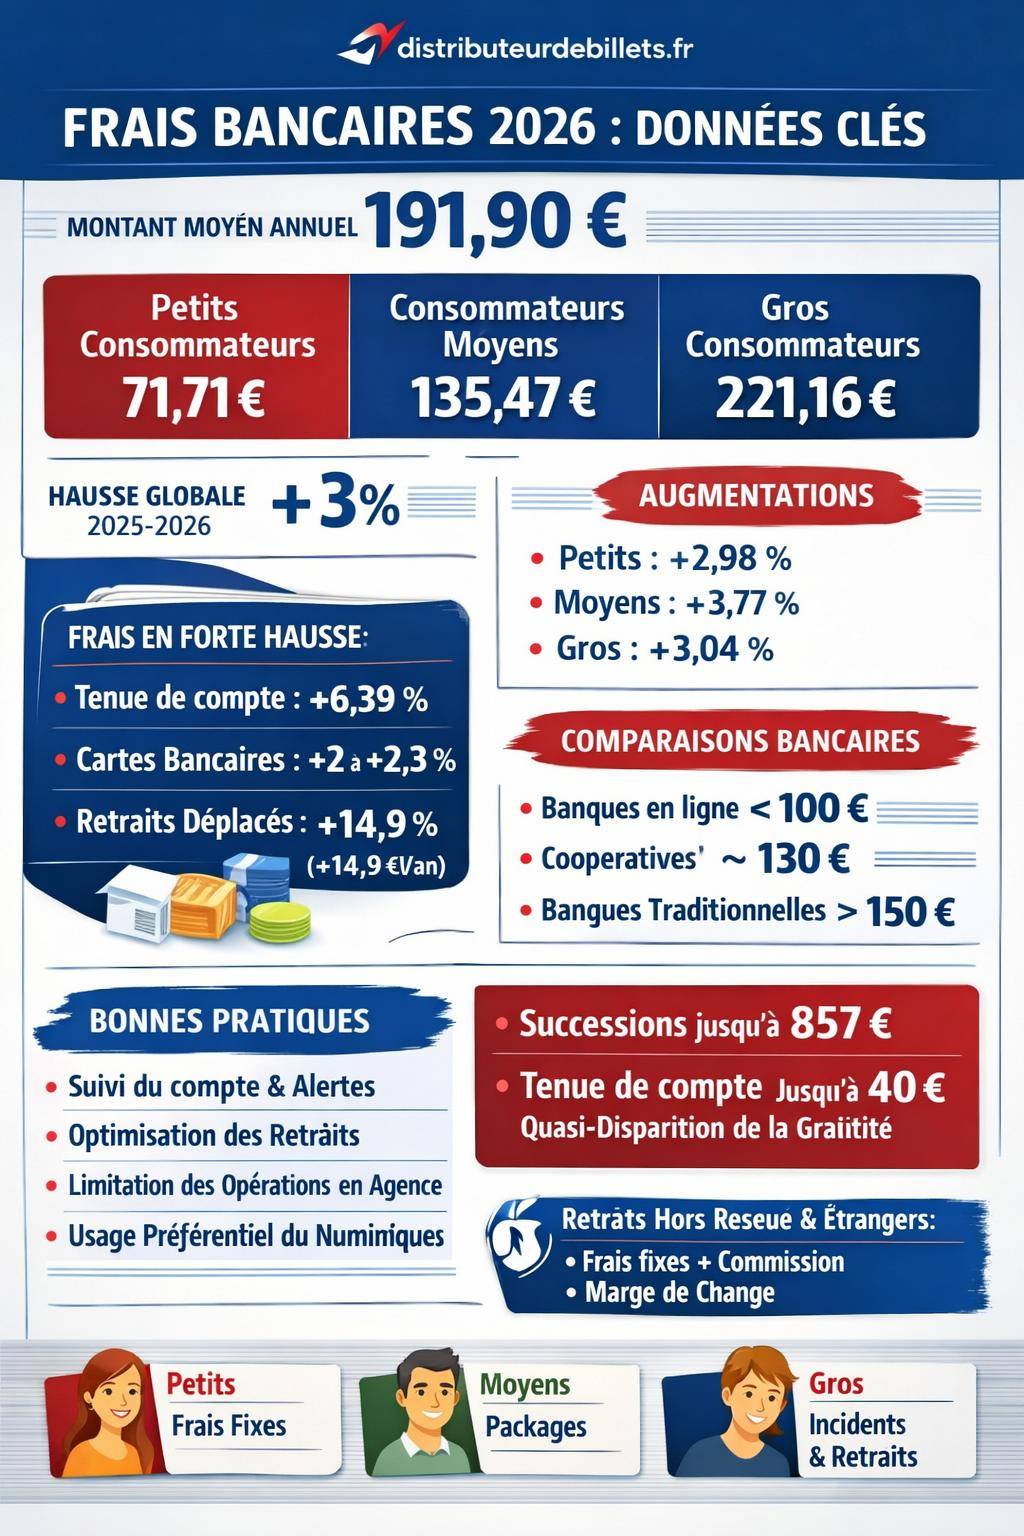
En 2026, la facture moyenne ressort à 191,90 € par an, tous profils confondus. Les écarts sont nets entre petits utilisateurs, clients au profil standard et gros consommateurs de services bancaires. Comprendre la structure de ces coûts donne un véritable levier pour réduire la note.
Montants moyens des frais bancaires 2026 selon le profil
Les études récentes (CLCV, Panorabanques, autres observatoires) montrent une segmentation claire des profils de clients selon l’usage du compte, de la carte et des services annexes. Voici les montants annuels moyens relevés en 2026 :
| Profil de client | Caractéristiques principales | Frais annuels moyens 2026 |
|---|---|---|
| Petits consommateurs | Peu d’opérations, rarement à découvert, retraits limités | 71,71 € |
| Consommateurs moyens | Utilisation courante, carte classique, quelques services annexes | 135,47 € |
| Gros consommateurs | Multiplication des opérations, cartes plus haut de gamme, services fréquents | 221,16 € |
| Moyenne générale | Ensemble des profils confondus | 191,90 € |
Ces montants incluent principalement les frais de tenue de compte, le coût de la carte bancaire, les frais de retraits hors réseau, certains frais d’incidents et des prestations ponctuelles. Les clients peu actifs restent en dessous de 80 €, alors qu’un utilisateur intensif atteint plus de 220 € en moyenne.
Évolution des frais bancaires entre 2025 et 2026
Entre le 1er février 2025 et le 1er février 2026, les grilles tarifaires ont été examinées sur 107 banques (CLCV) et 99 banques (Panorabanques). La tendance ressort à la hausse, avec une progression globale d’environ +3 % des frais bancaires.
| Profil | Hausse moyenne 2026 |
|---|---|
| Petits consommateurs | +2,98 % |
| Consommateurs moyens | +3,77 % |
| Gros consommateurs | +3,04 % |
Les profils « consommateurs moyens » se retrouvent davantage exposés aux hausses, car ils cumulent carte bancaire, quelques retraits dits « déplacés », quelques incidents et des opérations de gestion ponctuelles.
Les postes de frais bancaires qui augmentent le plus en 2026
La hausse globale de 3 % ne se répartit pas de manière uniforme. Certains postes restent stables, d’autres augmentent nettement. Les tendances fortes en 2026 concernent les frais de tenue de compte, les cartes bancaires et les retraits déplacés, c’est-à-dire les retraits hors réseau habituel.
Frais de tenue de compte : une généralisation de la facturation
Les frais de tenue de compte rémunèrent la gestion administrative du compte courant : suivi comptable, envoi de relevés, accès aux services de base, outils numériques, etc. Ce poste a connu une montée en puissance ces dernières années, avec la quasi-disparition de la gratuité.
En 2026, la hausse moyenne des frais de tenue de compte atteint +6,39 %, pour un montant moyen de 24,64 € par an. Sur 91 établissements étudiés, 60 banques augmentent ce tarif, avec un plafond haut autour de 40 € pour certaines.
En estimation alternative, les chiffres confirment la tendance : un passage d’environ 22,10 € à 23,40 €, soit une hausse supplémentaire d’environ +5,9 %. La gratuité totale du compte courant devient marginale et concerne surtout certaines banques en ligne, souvent sous conditions de revenus ou d’usage de la carte.
« L’immense majorité des banques facture désormais des frais de tenue de compte. La gratuité, autrefois fréquente, devient une exception réservée à des profils spécifiques ou à des offres en ligne sous conditions. »
Cartes bancaires : hausse diffuse sur tous les segments
Les cartes bancaires représentent un poste structurant du budget bancaire. En 2026, la tendance montre une hausse sur tous les types de cartes, avec des intensités variables :
- Cartes à débit différé : hausse moyenne d’environ +2,07 %.
- Cartes haut de gamme (premium, gold, etc.) : hausse autour de +2,29 %.
- Cartes classiques à débit immédiat : hausse plus modérée, mais réelle dans de nombreuses banques.
Les offres dites « package » ou « formules groupées de services » incluent généralement une carte bancaire, un découvert autorisé, des alertes SMS et d’autres options. Ces formules simplifient la tarification mais rendent la comparaison plus complexe d’une banque à l’autre.
Retraits déplacés et retraits dans des distributeurs concurrents
Les retraits déplacés regroupent les retraits d’espèces dans un distributeur qui ne fait pas partie du réseau habituel de votre banque. En 2026, ce poste subit une hausse moyenne d’environ +14,9 %. Pour un client effectuant 4 retraits déplacés par mois, la note annuelle supplémentaires atteint également 14,9 € en moyenne.
Deux mouvements se combinent :
- Réduction du nombre de retraits gratuits dans les distributeurs concurrents.
- Augmentation du montant unitaire des frais de retrait au-delà du quota gratuit.
Les retraits dans distributeurs concurrents deviennent ainsi une source de revenus significative pour les banques, incitant les clients à utiliser en priorité les DAB du réseau ou les paiements par carte.
Pour approfondir l’impact de ces coûts sur votre budget, consultez aussi : guide détaillé sur les frais de retrait aux distributeurs et, si vous voyagez souvent, la page dédiée aux frais de retrait à l’étranger.
Autres services en hausse en 2026
Au-delà des frais récurrents, plusieurs services ponctuels voient également leurs tarifs progresser :
- Frais d’incidents bancaires (commissions d’intervention, rejets de prélèvements, rejets de chèques, etc.).
- Opérations exceptionnelles : virements particuliers, oppositions, interventions spécifiques du conseiller.
- Transfert de PEL vers une autre banque.
- Chèque de banque en agence, utilisé pour des transactions importantes.
- Lettre d’information pour compte débiteur, envoyée en cas de solde négatif récurrent ou de dépassement de découvert.
Les frais liés aux successions évoluent également, avec un plafond 2026 relevé à 857 €, contre 850 € auparavant. Les banques facturent des honoraires pour la gestion administrative du dossier de succession, l’analyse des avoirs et la relation avec le notaire.
Comparer les banques : niveaux de frais et profils gagnants
Le paysage bancaire français reste très contrasté. Des écarts significatifs apparaissent selon que l’on choisit une grande banque de réseau, une banque mutualiste, un établissement coopératif ou une banque en ligne. La comparaison méthodique devient une démarche rentable pour tout client attentif à ses dépenses.
Banques traditionnelles, coopératives et en ligne : panorama tarifaire
Les études disponibles pour 2026 mettent en avant quelques repères utiles :
| Banque / type d’établissement | Frais annuels indicatifs | Profils avantagés |
|---|---|---|
| Hello bank! (banque en ligne) | ≈ 91,26 € | Profils classiques, usage numérique intensif |
| Crédit Coopératif (banque coopérative) | ≈ 130,70 € | Clients sensibles à l’éthique bancaire, usage courant |
| Banques en ligne (globalement) | Souvent en dessous de 100 € | Clients autonomes, connectés, revenus réguliers |
| Banques traditionnelles de réseau | Souvent au-dessus de 150 € | Clients attachés à l’agence, au suivi humain de proximité |
Les banques en ligne restent globalement plus compétitives, mais leur tarification dépend souvent de conditions : domiciliation de revenus, utilisation mensuelle de la carte, niveau d’épargne, etc. À défaut, certaines appliquent des frais de non-utilisation ou rebasculent vers des offres payantes.
Écart entre les banques les moins chères et les offres classiques
Pour un client « profil classique », les banques les plus compétitives s’écartent d’environ 2,78 € par an entre elles. Ce chiffre paraît modeste, mais il ne reflète que l’écart entre les meilleures offres recensées.
En réalité, la différence entre une banque en ligne optimisée et une banque traditionnelle peu compétitive atteint souvent plusieurs dizaines d’euros, voire davantage, surtout pour les profils gros consommateurs.
« La structure de frais d’une banque ne se résume pas au coût de la carte. Les frais de tenue de compte, les commissions d’intervention et les opérations exceptionnelles pèsent fortement sur la facture annuelle. »
Zoom sur les frais de tenue de compte : comprendre, analyser, réduire
Les frais de tenue de compte représentent une ligne de plus en plus visible sur les relevés annuels. Ils correspondent à la gestion administrative du compte courant et s’ajoutent à d’autres coûts comme la carte ou les incidents.
Définition et typologie des frais de tenue de compte
Un établissement bancaire peut facturer :
- Des frais de tenue de compte standard : pour un compte courant de particulier, utilisé pour les opérations du quotidien.
- Des frais de tenue de compte inactif : lorsque le compte ne présente quasiment aucun mouvement sur une période prolongée.
- Des frais de tenue de compte professionnel : pour les indépendants, micro-entrepreneurs ou sociétés.
Pour un particulier, le sujet principal reste le compte courant classique, parfois inclus dans une offre groupée (pack bancaire). En 2026, la norme se situe autour de 24,64 € par an, avec des variations plus ou moins marquées selon les enseignes.
Pourquoi la quasi-totalité des banques facture désormais la tenue de compte
Les banques justifient ces frais par :
- La gestion administrative et réglementaire du compte.
- La sécurisation des opérations et des accès numériques.
- La maintenance des infrastructures informatiques et réseaux.
- Les coûts de conformité (lutte anti-blanchiment, obligations de vigilance, etc.).
La concurrence sur les taux de crédit et la baisse des marges observée sur certains produits financiers conduisent les établissements à rechercher des sources de revenus plus stables, dont font partie ces frais récurrents.
Pour approfondir les mécanismes de ces prélèvements récurrents, vous pouvez consulter également les informations spécifiques sur les frais de tenue de compte et leur encadrement.
Stratégies pour réduire ou neutraliser les frais de tenue de compte
Plusieurs leviers existent pour limiter ce poste de dépense :
- Choisir une banque en ligne proposant la gratuité de la tenue de compte sous conditions (revenus, utilisation de la carte, épargne).
- Négocier avec sa banque actuelle une réduction ou une exonération, notamment en cas d’ancienneté ou de multi-détention de produits (crédit immobilier, assurance-vie, etc.).
- Fermer les comptes inactifs qui génèrent des frais inutiles.
- Regrouper ses flux sur un seul compte principal pour atteindre plus facilement les seuils de revenus ou d’épargne ouvrant droit à des conditions préférentielles.
Incidents bancaires et frais cachés : maîtriser les risques
Les frais d’incidents bancaires représentent une source de coûts souvent sous-estimée. Ils interviennent en cas de dysfonctionnements courants : dépassement de découvert autorisé, rejet de prélèvement, chèque sans provision, paiement refusé, etc.
Principaux types de frais d’incidents
On distingue plusieurs catégories de frais :
- Commissions d’intervention : facturées à chaque opération entraînant une analyse manuelle par la banque (dépassement de découvert, paiement à risque, etc.).
- Frais de rejet de prélèvement : prélevés lorsqu’un prélèvement ne peut pas être honoré faute de provision suffisante.
- Frais de rejet de chèque : plus élevés, assortis parfois de restrictions sur l’usage du chéquier.
- Frais pour lettre d’information préalable pour compte débiteur : courrier envoyé avant certaines mesures ou en cas de répétition des incidents.
Ces frais sont encadrés par la réglementation, notamment pour les personnes fragiles financièrement, mais ils génèrent malgré tout un coût non négligeable lorsqu’ils se répètent.
Impact budgétaire et prévention des incidents
Un client qui enchaîne plusieurs incidents par an supporte rapidement un surcoût significatif. Quelques rejets de prélèvements, des commissions d’intervention répétées et une ou deux lettres d’information pour compte débiteur alourdissent la note de plusieurs dizaines d’euros.
Pour limiter ces incidents :
- Suivez votre solde en temps réel via l’application mobile.
- Positionnez vos prélèvements juste après la date de versement de votre salaire.
- Mettez en place des alertes SMS ou push pour être prévenu à l’approche d’un solde critique.
- Désactivez les abonnements inutiles qui pèsent sur votre trésorerie.
Frais de retrait en France et à l’étranger : mieux organiser ses retraits
Les retraits d’espèces font l’objet d’une tarification de plus en plus fine. Entre retraits dans le réseau, retraits dans des distributeurs concurrents et retraits à l’étranger, les coûts varient fortement.
Retraits dans le réseau et hors réseau
En France, la plupart des banques proposent encore un certain nombre de retraits gratuits dans leur propre réseau de distributeurs. En revanche, les retraits effectués dans les distributeurs d’autres banques génèrent souvent des frais dès le premier retrait ou au-delà d’un quota mensuel.
Pour comprendre les règles appliquées par chaque établissement, conditions de gratuité, plafonds et tarification unitaire, un dossier spécifique sur les frais de retrait distributeur apporte un éclairage complémentaire.
Retraits à l’étranger : frais, commissions et marges de change
Les retraits réalisés à l’étranger, surtout hors zone euro, combinent plusieurs sources de coûts :
- Frais fixes par retrait.
- Commission proportionnelle sur le montant retiré.
- Éventuelle marge de change appliquée sur le taux de conversion.
La note totale dépend du nombre de retraits, du pays de destination et du contrat carte. Certains packs ou cartes premium incluent quelques retraits gratuits à l’étranger, d’autres non. Avant un voyage, une revue précise des conditions de votre carte évite les mauvaises surprises.
Un guide dédié aux frais de retrait à l’étranger détaille les mécanismes de ces commissions et les moyens de les optimiser (choix de la devise de facturation, type de carte, nombre de retraits, etc.).
Frais bancaires et profil d’utilisateur : adapter sa stratégie en 2026
Le niveau de frais dépend fortement de votre mode de vie, de votre relation à l’argent et de vos habitudes numériques. Trois grands profils ressortent des analyses : petits consommateurs, consommateurs moyens et gros consommateurs.
Petits consommateurs : limiter les frais fixes
Les petits consommateurs réalisent un nombre limité d’opérations, restent rarement à découvert et utilisent peu de services annexes. En 2026, leur facture annuelle moyenne se situe autour de 71,71 €.
Leur priorité consiste à réduire les frais fixes : tenue de compte, carte bancaire, éventuels abonnements de services numériques. Les banques en ligne ou les offres d’entrée de gamme suffisent largement pour ce type d’usage.
Consommateurs moyens : arbitrer entre confort et coût
Les consommateurs moyens utilisent leur compte de manière active : carte bancaire, quelques virements, quelques retraits déplacés, parfois un léger découvert. Leur facture annuelle tourne autour de 135,47 €, avec une hausse moyenne de +3,77 % en 2026.
Pour ce profil, le choix d’une formule groupée de services doit être évalué avec précision. Un package légèrement plus cher mais incluant une carte, un découvert autorisé suffisant et quelques services gratuits peut offrir un bon équilibre, à condition de ne pas payer pour des options inutilisées.
Gros consommateurs : traquer les postes les plus sensibles
Les gros consommateurs cumulent des opérations nombreuses, parfois des cartes haut de gamme, plusieurs comptes, des services en agence et des opérations exceptionnelles. Leur facture moyenne 2026 s’élève à 221,16 €.
Pour ce profil, la réduction des frais passe par une analyse détaillée des postes les plus coûteux : incidents, retraits déplacés fréquents, services en agence facturés à l’unité, frais de transfert de produits d’épargne. Une banque proposant une tarification plus lisible et des plafonds mieux adaptés peut générer une économie significative.
« Plus l’usage bancaire est intensif, plus l’analyse des frais poste par poste devient déterminante. Un gros consommateur optimisé peut parfois payer moins qu’un consommateur moyen peu attentif à sa grille tarifaire. »
Changer de banque ou renégocier en 2026 : mode d’emploi
Face à une facture de frais bancaires jugée trop élevée, deux voies se présentent : la renégociation avec sa banque actuelle ou le changement d’établissement. Les deux démarches reposent sur une bonne connaissance des tarifs et sur une évaluation précise de ses besoins.
Renégocier avec sa banque actuelle
Avant d’envisager un changement, une discussion argumentée avec son conseiller obtient parfois des ajustements :
- Exonération partielle ou totale des frais de tenue de compte.
- Passage à une carte moins chère, mieux adaptée à l’usage réel.
- Remise exceptionnelle sur certains frais d’incidents récurrents, accompagnée d’un plan de redressement du budget.
- Basculer d’une offre à la carte vers une formule groupée plus pertinente, ou l’inverse.
La préparation compte : relevé annuel de frais en main, liste des postes jugés excessifs, comparaison avec les offres concurrentes. Plus l’argumentation s’appuie sur des chiffres, plus les marges de manœuvre s’élargissent.
Changer de banque : organisation pratique
La mobilité bancaire reste encadrée par la loi. Le nouvel établissement peut prendre en charge une partie des démarches de transfert : changement des coordonnées bancaires pour les prélèvements et virements récurrents, information des principaux créanciers, etc.
Pour organiser un changement sans heurts :
- Faites la liste de tous vos prélèvements et virements réguliers.
- Ouvrez le nouveau compte et laissez coexister les deux quelques semaines.
- Vérifiez que tous les flux récurrents se présentent correctement sur le nouveau compte avant de fermer l’ancien.
- Gardez un tampon de trésorerie pour éviter tout incident de paiement durant la transition.
Bonnes pratiques au quotidien pour payer moins de frais bancaires en 2026
Une fois la banque choisie et les principaux tarifs contrôlés, la gestion quotidienne reste la clé pour maintenir des frais contenus. De nombreuses lignes tarifaires dépendent directement de vos habitudes d’utilisation.
Suivi régulier du compte et pilotage du budget
Un suivi proactif permet d’éviter la plupart des frais évitables :
- Consultez régulièrement votre solde et vos opérations.
- Paramétrez des alertes en cas de solde bas ou de débit inhabituel.
- Anticipez les grosses dépenses pour éviter les découverts non autorisés.
- Réajustez vos dates de prélèvement lorsque c’est possible.
Les outils de catégorisation des dépenses, présents dans de nombreuses applications bancaires, offrent un suivi plus fin de vos flux. Ils aident à repérer les abonnements inutiles et les dépenses récurrentes oubliées.
Optimiser l’usage de la carte et des retraits
L’usage réfléchi de votre carte bancaire contribue à réduire les frais liés aux retraits et aux paiements à l’étranger :
- Regroupez vos retraits d’espèces pour limiter leur nombre.
- Privilégiez les retraits dans le réseau de votre banque.
- Utilisez le paiement par carte pour les petits montants lorsque cela n’entraîne pas de frais supplémentaires.
- Choisissez la carte la mieux adaptée à votre fréquence de voyages et à vos habitudes de paiement.
Limiter les opérations facturées en agence
De nombreuses banques facturent désormais les opérations réalisées au guichet : dépôt d’espèces, remise de chèques, édition de RIB, émission de chèque de banque, etc. L’usage des canaux numériques réduit souvent ces coûts.
Avant de vous déplacer en agence, vérifiez si l’opération souhaitée n’est pas disponible gratuitement ou à moindre coût via l’application ou l’espace client en ligne.




