
Préparer un voyage international ne se limite pas au billet d’avion et à l’hôtel. Les frais de retrait à l’étranger grignotent souvent le budget sur place, surtout lorsque les retraits se multiplient et que les banques additionnent commissions fixes et pourcentages.
En partant des grilles tarifaires des grandes banques françaises et des moyennes de frais observées au 21 janvier 2026, une réalité se dessine : à 100 € près, le coût varie fortement d’un établissement à l’autre, et encore plus selon le pays. Les écarts deviennent encore plus visibles sur un retrait de 500 €…
| Astuce | Impact sur les frais | Pourquoi c’est utile |
|---|---|---|
| Utiliser une carte sans frais à l’étranger | Réduction totale ou quasi nulle | Idéal pour éviter les commissions bancaires automatiques sur chaque retrait. |
| Privilégier les gros retraits plutôt que plusieurs petits | Modérée | Certaines banques appliquent un montant fixe par retrait, ce qui augmente la facture si vous multipliez les opérations. |
| Retirer uniquement dans les distributeurs du réseau partenaire de votre banque | Excellente optimisation | Certains accords internationaux réduisent ou annulent les frais interbancaires. |
| Désactiver l’option DCC (conversion dynamique) | Très forte réduction | La conversion proposée par le distributeur est presque toujours plus coûteuse que celle de votre banque. |
| Contrôler les plafonds de retrait avant le départ | Indirect mais important | Évite les retraits multiples dus à un plafond trop bas, donc davantage de frais cumulés. |
Frais calcules sur un retrait unique de 200 euros (ou contre-valeur) au distributeur automatique. Offres standard ou entree de gamme pour les banques en ligne et neobanques. Donnees indicatives, tarifs susceptibles de varier selon le contrat souscrit. Mise a jour : 2024.
Frais de retrait à l’étranger : comment fonctionnent les tarifs bancaires ?
Les frais de retrait à l’étranger reposent rarement sur un seul paramètre. La majorité des banques françaises appliquent une combinaison de frais fixes par opération et d’un pourcentage sur le montant retiré. Ce mécanisme rend le coût d’un retrait de 20 € très différent de celui d’un retrait de 500 €.
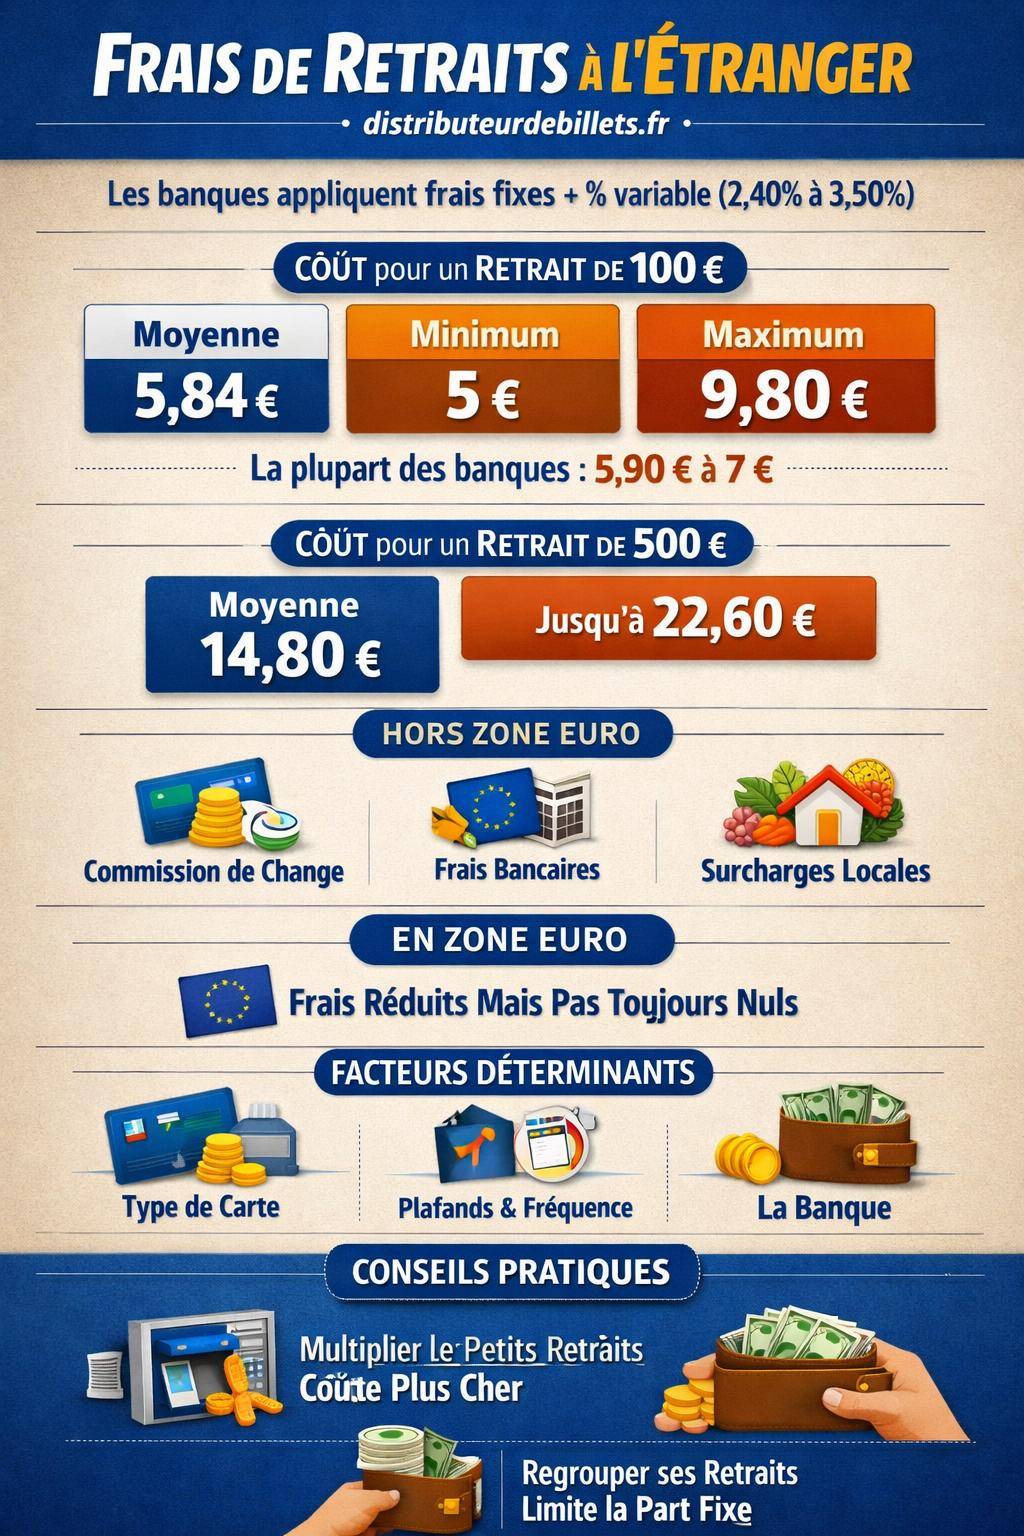
Selon les informations tarifaires en vigueur au 21 janvier 2026, la plupart des établissements pratiquent une formule de type : frais fixes + pourcentage variable compris entre 2,40 % et 3,50 %. Cette structure influe directement sur votre stratégie de retraits sur place : multiplier les petits retraits augmente l’impact de la partie fixe, alors que les gros montants renforcent le poids du pourcentage.
Coût moyen d’un retrait de 100 € à l’étranger : niveau du secteur et écarts tarifaires
Les données disponibles mettent en évidence un coût moyen sectoriel pour un retrait de 100 € en devise étrangère. Ce montant donne un repère fiable pour évaluer si votre banque se positionne dans la fourchette basse ou haute du marché.
Pour un retrait de 100 € à l’étranger, la photographie du secteur au 21 janvier 2026 fait apparaître :
- Moyenne du secteur : 5,84 € de frais par retrait de 100 €
- Minimum observé : 5 €
- Maximum observé : 9,80 €
Un simple retrait équivaut donc souvent à plusieurs pourcents du montant récupéré. Sur une série de retraits pendant un voyage, ces frais s’accumulent rapidement, surtout lorsque la banque positionne ses tarifs proches du plafond observé.
Comparatif par banque pour un retrait de 100 € à l’étranger
Le tableau suivant synthétise les frais facturés par retrait de 100 € dans de nombreuses banques françaises. Les montants correspondent aux tarifs affichés au 21 janvier 2026 pour un retrait hors France, en devise étrangère, dans un DAB d’une autre banque.
| Frais pour un retrait de 100 € | Banques concernées | Position par rapport à la moyenne (5,84 €) |
|---|---|---|
| 5,90 € | BNP Paribas Réunion | Légèrement au-dessus |
| 5,95 € | CCF | Au-dessus |
| 6,00 € | BRED Banque Populaire, BRED Banque Populaire Martinique, Caisse d’Epargne Ile-de-France, Crédit Coopératif, BRED Banque Populaire Mayotte, Crédit Maritime Grand Ouest, BRED Banque Populaire Guyane, Caisse d’Epargne Rhône Alpes, BRED Banque Populaire La Réunion, Banque Populaire Grand Ouest, BRED Banque Populaire Guadeloupe, Crédit Agricole Centre-Est | Au-dessus |
| 6,02 € | Crédit Agricole Centre Ouest | Au-dessus |
| 6,05 € | Louvre Banque Privée | Au-dessus |
| 6,07 € | Banque Populaire Rives de Paris | Au-dessus |
| 6,09 € | Crédit Agricole Charente-Périgord | Au-dessus |
| 6,10 € | Caisse d’Epargne CEPAC, Crédit Agricole Charente-Maritime Deux-Sèvres, Caisse d’Epargne Bretagne Pays de Loire | Au-dessus |
| 6,13 € | Caisse d’Epargne Normandie | Au-dessus |
| 6,15 € | Banque Palatine, Caisse d’Epargne Aquitaine Poitou-Charentes, Crédit Agricole Alpes Provence, Caisse d’Epargne Grand Est Europe, Crédit Mutuel Océan | Au-dessus |
| 6,20 € | Caisse d’Epargne Bourgogne Franche-Comté, Crédit Agricole Finistère, CIC, Crédit Agricole Pyrénées Gascogne, Caisse d’Epargne Loire-Centre, Banque Dupuy de Parseval, Crédit Maritime Méditerranée, Banque Populaire Val de France, Banque Populaire du Sud | Au-dessus |
| 6,30 € | Crédit Agricole Normandie, BFCOI de la Réunion, BFCOI Mayotte | Au-dessus |
| 6,40 € | Banque Populaire Auvergne Rhône Alpes, Crédit Agricole Lorraine, Caisse d’Epargne Auvergne Limousin | Au-dessus |
| 6,45 € | Crédit Agricole Sud Rhône Alpes | Au-dessus |
| 6,49 € | Crédit Agricole Provence Côte d’Azur | Au-dessus |
| 6,50 € | Banque Populaire du Nord, Crédit Agricole Loire Haute-Loire, Crédit Agricole des Savoie | Au-dessus |
| 6,55 € | Banque Populaire Méditerranée | Au-dessus |
| 6,65 € | Banque Chalus, Caisse d’Epargne Côte d’Azur, Crédit Agricole Centre France | Au-dessus |
| 6,70 € | Caisse d’Epargne de Midi-Pyrénées | Au-dessus |
| 6,80 € | Crédit Agricole Sud Méditerranée | Au-dessus |
| 6,90 € | Caisse d’Epargne Hauts de France | Au-dessus |
| 7,00 € | Crédit Agricole Normandie-Seine | Au-dessus |
| 7,20 € | Crédit Agricole Atlantique Vendée | Au-dessus |
| 7,30 € | Crédit Agricole Corse | Au-dessus |
| 7,50 € | Allianz Banque | Au-dessus |
| 8,00 € | Banque de Savoie | Au-dessus |
| 8,60 € | Crédit Agricole Aquitaine | Proche du maximum du secteur |
| 8,63 € | Crédit Agricole Val de France | Proche du maximum du secteur |
Les banques positionnées autour de 6 € par retrait se situent à proximité de la moyenne du secteur. Les établissements qui dépassent 8 € par retrait sur 100 € se distinguent par un niveau de commission élevé rapporté au montant retiré.
« Pour un voyage au long cours, j’ai fini par basculer sur une carte avec retraits internationaux plafonnés mais à frais réduits. Sur mon ancien compte, chaque retrait de 100 € me coûtait plus de 8 €. Sur un mois, la différence dépassait facilement le prix d’une nuit d’hôtel. »
Retraits de 500 € à l’étranger : un saut de frais à anticiper
Les frais ne progressent pas de manière linéaire entre 100 € et 500 € retirés. Le panachage frais fixes + pourcentage crée un effet de seuil qui modifie l’intérêt de regrouper ou non les retraits. Les données disponibles livrent un ordre de grandeur pour un retrait de 500 € à l’étranger.
Les chiffres de référence indiquent :
- Moyenne observée pour un retrait de 500 € : 14,80 €
- Maximum observé : 22,60 €
Comparé à la moyenne de 5,84 € sur 100 €, le coût de 14,80 € pour 500 € reste proportionnellement inférieur, mais représente tout de même une fraction notable du montant retiré. En zone très tarifée, un retrait unique de 500 € peut approcher 25 € de frais toutes composantes confondues.
Comparatif par pays : ce qui change quand on retire hors zone euro
Les données détaillées banque par banque livrent une vision par établissement, mais les frais par pays dépendent aussi de paramètres extérieurs à votre banque française. Chaque zone monétaire applique ses propres règles en matière de commissions interbancaires, de frais de change et de surcharges locales.
Certaines informations spécifiques restent non disponibles de manière exhaustive, notamment :
- La ventilation précise par pays de tous les frais de retrait
- Les différences fines par type de carte (Visa, Mastercard, carte haut de gamme, carte basique)
- L’évolution historique mondiale des frais de retrait par zone géographique
- Le détail exhaustif des surcharges locales par région
En revanche, plusieurs tendances se confirment à l’échelle internationale : les retraits dans des devises considérées comme majeures (dollar américain, livre sterling, yen, dollar canadien) bénéficient souvent de conditions plus lisibles. Les systèmes bancaires plus fermés ou moins interconnectés avec la zone euro appliquent parfois des commissions additionnelles via les DAB locaux.
Zone euro : frais réduits mais pas toujours nuls
Dans la zone euro, les retraits en distributeur automatique utilisent la même devise que le compte, ce qui évite la conversion de change. Pourtant, les banques prélèvent parfois une commission de retrait hors réseau, même en euro, notamment lorsque le client utilise les guichets d’une autre banque.
De nombreux établissements appliquent une tolérance (par exemple quelques retraits gratuits par mois) puis facturent un montant fixe par retrait, ou un pourcentage limité. Un bilan précis passe par la lecture attentive de la plaquette tarifaire, et par une comparaison avec un guide dédié aux frais de retrait en zone euro.
Hors zone euro : change, commissions et surcharges locales
En dehors de la zone euro, les banques articulent généralement trois types de coûts :
- La commission de change, intégrée dans le taux de conversion euro / devise locale
- Les frais fixes et pourcentages prévus dans la plaquette tarifaire
- Les surcharges additionnelles éventuellement appliquées par la banque étrangère propriétaire du DAB
La structure générale s’identifie assez bien dans les documents tarifaires, mais les surcharges locales posent plus de difficultés. Ces frais, parfois affichés directement sur l’écran du distributeur, s’ajoutent à ceux facturés par la banque française. Ils dépendent de la politique commerciale de la banque étrangère, et varient fortement d’un pays à l’autre.
Les informations tarifaires recensées mentionnent explicitement : « Possibilité de frais supplémentaires appliqués directement par les banques étrangères propriétaires des DAB. » Ces frais ne figurent pas sur le relevé de conditions de la banque française, mais impactent néanmoins le coût global du retrait.
Comparatif banque par banque : comment interpréter les écarts de frais ?
La liste des montants pour un retrait de 100 € à l’étranger révèle des écarts significatifs entre les banques françaises. Pour comparer efficacement, l’enjeu ne se limite pas au tarif brut par retrait, mais s’étend à l’ensemble de la relation bancaire.
Une analyse pertinente prend en compte :
- Le montant par retrait (frais fixes + pourcentage) selon la banque
- La fréquence et le montant de vos retraits habituels à l’étranger
- Le coût global du compte (cotisation de carte, tenue de compte, packages)
- Les options voyage : cartes premium, packages internationaux, plafonds élargis
Une banque affichant des retraits plus chers peut compenser avec des services utiles en voyage (assurances renforcées, assistance, plafonds élevés). À l’inverse, un tarif bas sur les retraits peut s’accompagner de frais de tenue de compte plus élevés. Un comparatif rigoureux doit donc articuler tous ces paramètres, en s’appuyant sur une vision large des frais bancaires courants.
Banques traditionnelles, banques régionales et entités d’outre-mer
Le tableau des frais montre une grande diversité au sein des réseaux traditionnels : caisses régionales de Crédit Agricole, Caisses d’Épargne, Banques Populaires, filiales de groupes mutualistes. Les banques régionales adaptent souvent leurs tarifs à leur zone d’implantation, ce qui explique les écarts entre, par exemple, Crédit Agricole Aquitaine, Crédit Agricole Finistère ou Crédit Agricole des Savoie.
Les entités d’outre-mer comme BNP Paribas Réunion, BRED Banque Populaire La Réunion, BFCOI Mayotte s’inscrivent dans une logique similaire, avec des frais souvent proches de la moyenne, mais influencés par les spécificités locales (coût du réseau, accords avec les banques environnantes, volume de transactions internationales).
Banques en ligne et offres spéciales « retraits à l’étranger »
Les banques en ligne ne figurent pas toutes dans le tableau de référence, mais elles occupent une place à part dans la gestion des retraits gratuits ou plafonnés à l’étranger. Certaines cartes haut de gamme prévoient des retraits illimités à frais réduits, d’autres imposent un quota mensuel de retraits sans frais avant de facturer une commission.
L’option « banque gratuite à l’étranger » mérite un examen attentif. Les offres annonçant des retraits gratuits à l’étranger conditionnent souvent cet avantage à :
- Un niveau de revenu minimum
- Un usage régulier de la carte (domiciliation de revenus, nombre d’opérations)
- Une limitation géographique (gratuité seulement dans certaines devises ou régions)
- Une franchise de retraits au-delà de laquelle les frais standard s’appliquent
Type de carte, plafond et réseau d’acceptation : l’autre face des frais de retrait
Au-delà du tarif unitaire de retrait, le type de carte bancaire influe sur le coût réel et sur le confort d’utilisation à l’étranger. Les cartes classiques, premium ou haut de gamme ne fonctionnent pas sur le même modèle économique, et proposent des plafonds et services différents.
Les données détaillées par type de carte ne figurent pas dans le récapitulatif tarifaire fourni, mais plusieurs logiques reviennent fréquemment :
- Les cartes classiques affichent des frais standards de retrait à l’étranger, alignés sur la plaquette de base
- Les cartes premium accordent parfois des réductions partielles, ou des retraits gratuits jusqu’à un certain plafond mensuel
- Les cartes très haut de gamme intègrent souvent des conditions spécifiques pour les grands voyageurs (plafonds augmentés, assistance, couverture assurance renforcée)
La répartition des frais par type de carte n’est pas toujours détaillée clairement dans les documents publics. Une vérification directe dans la convention de compte ou auprès du conseiller permet de clarifier ces différences.
Plafonds de retrait et sécurité en voyage
Les plafonds de retrait jouent un rôle clé en voyage. Un client qui multiplie les retraits parce que son plafond hebdomadaire est bas subit mécaniquement plus de frais fixes, en plus de perdre du temps à chercher des distributeurs. Une carte avec un plafond relevé, bien géré, limite le nombre d’opérations et réduit la facture sur la partie fixe.
Ce paramètre interagit avec la sécurité. Retirer 400 € d’un coup pour diminuer les frais n’a pas toujours de sens, surtout dans un pays où le paiement carte reste peu développé et où le risque de vol existe. La bonne approche consiste à combiner :
- Un plafond adapté à la durée et au coût de la vie sur place
- Une répartition entre espèces et paiements par carte
- Une vérification des frais de paiement en devise sur la carte utilisée
Frais cachés et surcharges locales : ce que les grilles tarifaires ne montrent pas
Les grilles tarifaires bancaires présentent les frais côté banque française. Pourtant, le coût final d’un retrait à l’étranger englobe souvent des composantes invisibles à la lecture de ces documents. Ce décalage explique les différences observées entre le montant théorique calculé et le relevé effectif après un voyage.
Les sources de surcoût les plus fréquentes incluent :
- Les surcharges opérées par les DAB étrangers, directement prélevées sur le montant retiré
- Les marges sur le taux de change, qui réduisent la valeur des euros convertis en devise locale
- Les offres de conversion dynamique (DCC) proposées sur l’écran du distributeur, souvent défavorables
Au moment du retrait, certains distributeurs proposent : « Souhaitez-vous être débité en euros au taux garanti de X ? ». Ce mécanisme de conversion dynamique facture généralement une marge plus élevée que le taux de change interbancaire appliqué par la banque française.
Stratégies pour réduire les frais de retrait à l’étranger
Face à la diversité des grilles tarifaires et aux surcharges locales, plusieurs stratégies permettent de maîtriser le coût des retraits sans bouleverser l’organisation du voyage. L’objectif consiste à agir sur les leviers que vous contrôlez : choix de la banque, type de carte, montant des retraits et habitudes de paiement.
Optimiser le choix de la banque et de la carte
Une comparaison structurée des offres aide à sélectionner un établissement adapté à votre profil de voyageur. Le point de départ repose sur l’analyse de la plaquette tarifaire, mais aussi sur le coût global de la relation (frais de compte, services annexes, cartes supplémentaires).
Pour arbitrer entre plusieurs banques, les questions clés sont :
- Quelle commission par retrait en devise la banque applique-t-elle ?
- Existe-t-il des formules forfaitaires pour les voyageurs (pack, carte internationale, option dédiée) ?
- Quel est le plafond de retrait international de la carte, et comment le modifier temporairement ?
- La banque facture-t-elle des frais sur les paiements en devise, distincts de ceux des retraits ?
Ajuster le nombre et le montant des retraits
Le schéma « frais fixes + pourcentage » impose une réflexion sur le rythme de retrait. Le but n’est pas d’effectuer un retrait unique pour tout le séjour, mais de combiner sécurité et optimisation des coûts.
Une approche pragmatique consiste à :
- Limiter les tout petits retraits (20 ou 30 €) qui accumulent surtout la partie fixe des frais
- Regrouper les retraits pour couvrir quelques jours de dépenses, sans transporter trop d’espèces
- Utiliser davantage la carte bancaire pour les paiements, si les frais de paiement en devise restent raisonnables
Anticiper par pays : usages locaux et disponibilité des DAB
La stratégie de retrait se conçoit aussi en fonction du pays visité. Dans certaines destinations, la carte est largement acceptée, y compris pour de petits montants, alors que d’autres pays reposent encore majoritairement sur les paiements en espèces. Le nombre de distributeurs disponibles, leur fiabilité et leur politique de surcharges influencent directement le coût final.
Avant un départ, un repérage des habitudes locales permet d’adapter votre plan de retraits :
- Pays à fort usage de la carte : privilégier les paiements, limiter les retraits aux dépenses nécessitant du cash
- Pays à prépondérance d’espèces : prévoir des retraits un peu plus élevés, mais pas excessifs, en ciblant les DAB des grandes banques locales
- Pays avec surcharges fréquentes sur les DAB : regrouper davantage les retraits et privilégier les banques identifiées comme moins coûteuses selon les retours d’expérience
Mettre en place sa propre grille de décision pour les retraits à l’étranger
Pour passer d’un comparatif théorique à un choix concret, l’approche la plus efficace consiste à bâtir une grille de décision personnelle. Elle repose sur vos destinations habituelles, votre budget moyen par voyage, votre tolérance au risque en matière d’espèces et votre appétence pour les outils digitaux.
Cette grille peut intégrer, par exemple :
- Un seuil de frais acceptable par retrait (en euros ou en pourcentage du montant retiré)
- Une liste courte de banques répondant à ce critère, complétée par leurs avantages hors retraits (assurances, services, interface)
- Un plan de retraits par pays (montants, fréquence, utilisation de la carte)
- Une checklist pré-voyage : vérification des plafonds, de la date de validité de la carte, des numéros d’opposition
Avec cette méthode, le lectorat remplace l’approche au cas par cas par une stratégie structurée, qui s’adapte autant aux courts séjours qu’aux voyages longue durée. Les chiffres de frais par banque et les moyennes sectorielles deviennent alors des outils au service d’un choix cohérent et maîtrisé.




