
Retirer une somme importante en liquide au guichet interroge souvent : limite réelle, demande de justificatifs, délais, regard de la banque… Les règles changent d’un établissement à l’autre, et les plafonds affichés dans les brochures ne racontent jamais toute l’histoire.
Entre cadre légal, politique interne des banques et contraintes logistiques de chaque agence, le fonctionnement des retraits en espèces suit une logique précise. En comprenant ces mécanismes, vous gagnez en marge de manœuvre pour organiser vos retraits au guichet sans blocage ni stress inutile.
| Banque | Limite habituelle au guichet | Délai pour retirer une grosse somme | Documents fréquemment demandés |
|---|---|---|---|
| BNP Paribas | 1 500 à 3 000 € sans préavis | 24 à 48 h | Pièce d’identité, justificatif d’utilisation au-delà de 8 000 € |
| Crédit Agricole | 1 000 à 2 000 € selon caisse | 48 h en moyenne | Carte + CNI, parfois preuve de provenance des fonds |
| Société Générale | Jusqu’à 1 500 € | 24 h | CNI + appel préalable recommandé |
| La Banque Postale | 500 à 1 500 € | 72 h pour montants élevés | Carte, CNI, justificatif au-delà de 1 500 € |
| Banques en ligne | Pas de retrait au guichet (partenariats parfois) | N/A | Procédure spécifique via service client |
Limite de retrait d’argent liquide au guichet : cadre légal et marge de manœuvre réelle
Le retrait d’argent liquide au guichet ne répond pas aux mêmes contraintes que les retraits aux distributeurs automatiques. Au DAB, le plafond dépend presque entièrement de la carte bancaire. Au guichet, la logique repose sur la gestion de trésorerie de l’agence et sur la réglementation relative aux espèces.
En France, il n’existe aucun plafond légal strict qui limiterait, en soi, le montant d’un retrait au guichet bancaire. En théorie, vous pouvez donc retirer de très fortes sommes si votre compte présente les fonds nécessaires. En pratique, la banque impose une organisation interne : niveau de liquidités disponibles, seuil de déclenchement de contrôles renforcés, délais pour commander du cash.
Les montants les plus fréquents pour un retrait ponctuel au guichet se situent autour de 1 000 €, 2 000 €, 5 000 € ou 10 000 €, avec souvent un préavis au-delà d’un certain seuil. Chaque établissement applique sa propre politique de gestion des espèces, tout en respectant la réglementation sur la lutte contre le blanchiment et le financement du terrorisme.
Différence entre retrait au guichet, DAB et paiements en espèces
Pour bien comprendre la limite de retrait d’argent liquide au guichet, il faut distinguer trois réalités : les retraits au guichet de la banque, les retraits aux distributeurs (DAB) et les règles de paiement en espèces
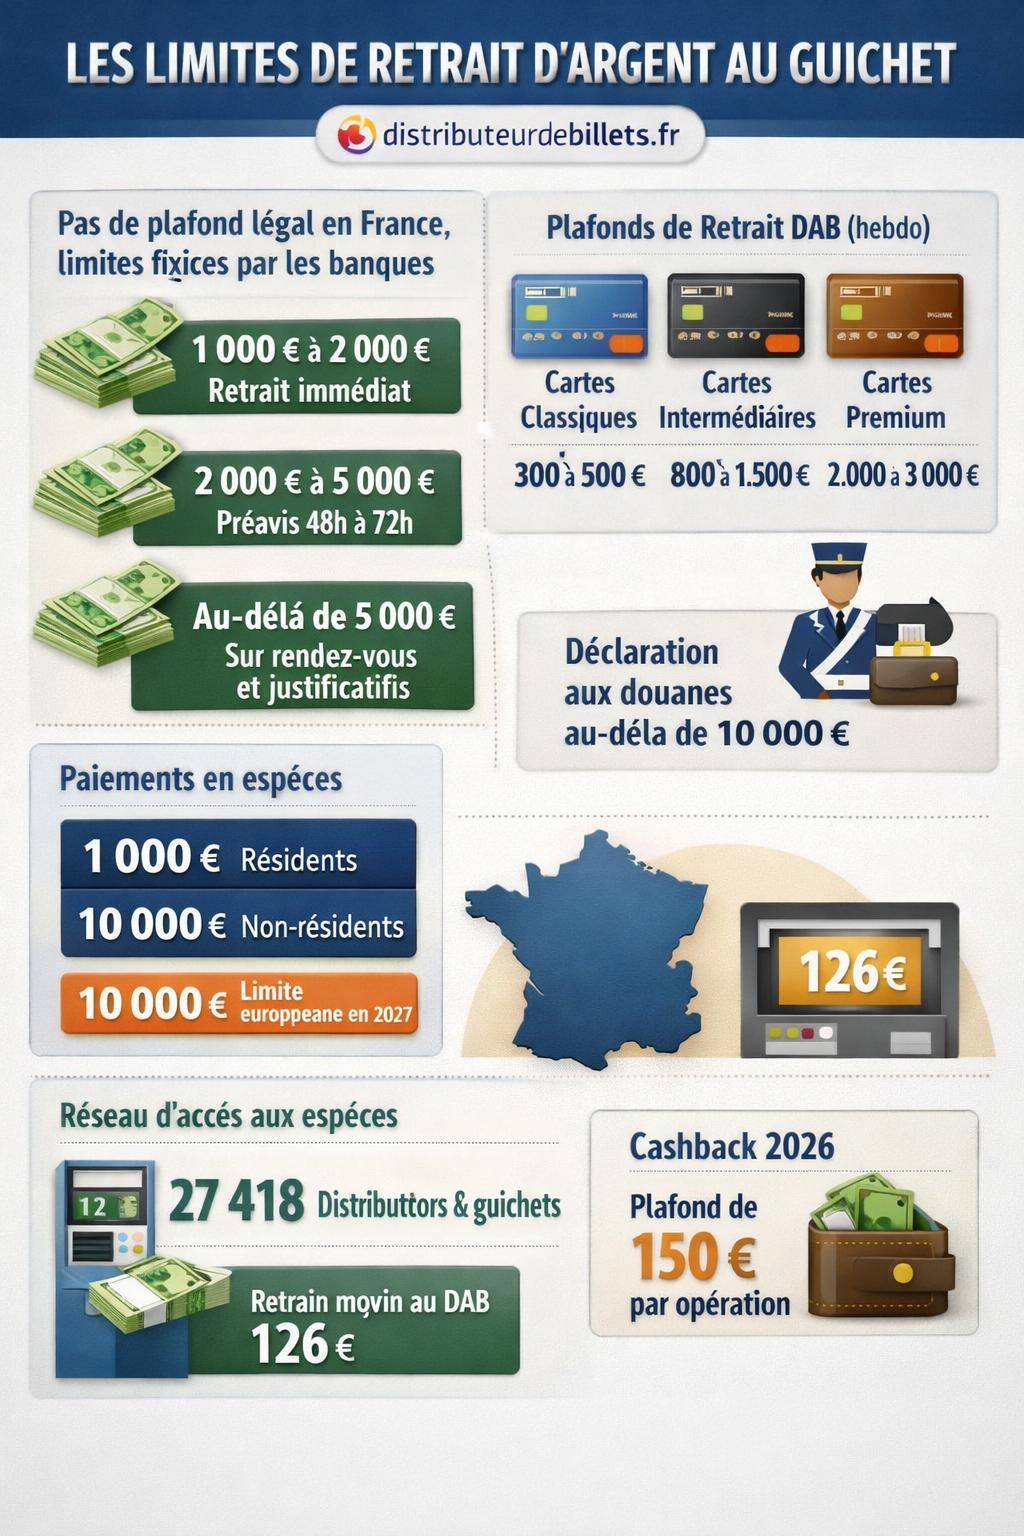
Au guichet, la banque vérifie avant tout la provision disponible sur le compte et votre identité. Ensuite, elle applique ses procédures internes : seuils à partir desquels un justificatif est demandé, accord du directeur d’agence, commande de billets, traçabilité renforcée. Les seuils usuels observés dans les réseaux français : Ces montants restent indicatifs. Une petite agence de centre-ville ne gère pas les mêmes stocks de billets qu’une grande agence en zone commerciale. La dépendance aux liquidités immédiatement disponibles pèse donc fortement sur la réponse du conseiller. À côté des retraits au guichet, les plafonds de retraits aux DAB (toutes banques confondues) découlent du type de carte : Ces limites n’ont pas valeur de loi. Elles découlent du contrat de carte et sont ajustables, de manière ponctuelle ou durable, sur simple demande auprès de la banque. Pour des explications détaillées, un article dédié au fonctionnement du retrait d’argent liquide aide à clarifier la différence entre DAB et guichet. Autre sujet à ne pas confondre : la limite légale de paiement en espèces chez un professionnel. Même si vous parvenez à retirer une grande somme au guichet, vous ne pouvez pas l’utiliser librement pour tout régler en cash en France. Les principaux plafonds en vigueur sont les suivants : À partir de 2027, une limitation européenne à 10 000 € sur les paiements en espèces se généralise, avec harmonisation progressive dans les États membres. Ces plafonds n’interdisent pas de détenir du liquide chez soi, mais restreignent les règlements directs chez les professionnels. Même si le droit français n’impose aucun plafond chiffré pour un retrait au guichet, chaque banque construit une grille interne : seuils sensibles, circuit de validation, consignes sur les espèces en stock, gestion des jours de forte affluence. En pratique, les établissements raisonnent en combinaisons de paramètres : Les banques considèrent souvent qu’un retrait engageant une forte quantité d’espèces commence autour de 2 000 à 5 000 €. Au-delà, la majorité des agences : Ce préavis n’a rien de punitif. Il tient à une réalité simple : une agence ne stocke pas un volume illimité de billets dans ses coffres. Par sécurité, les banques calibrent la trésorerie quotidienne sur les flux habituels. Une demande exceptionnelle nécessite donc une livraison complémentaire ou un réajustement interne. Au-delà du montant ponctuel, la récurrence de retraits importants au guichet attire l’attention des services de conformité. Un client qui retire par exemple 4 000 € en liquide chaque semaine suscite des interrogations, même si le solde du compte le permet. Dans ce cas, la banque peut : Ce suivi répond à une obligation légale : la lutte contre les circuits financiers opaques. Un échange transparent avec son conseiller limite fortement le risque de blocage ou de déclaration avec suspicion. Au-delà d’un certain montant, les banques ne se contentent plus d’un simple passage au guichet avec une carte et un code. L’intervention humaine augmente, avec des demandes de pièces et de précisions sur l’opération envisagée. Pour des retraits supérieurs à 2 000 à 5 000 €, de nombreuses agences demandent un préavis, souvent compris entre 48 et 72 heures. Les raisons sont multiples : Ce délai dépend fortement de la taille de l’agence et de sa fréquentation. Dans certaines grandes villes, les retraits de 5 000 € sont gérés en 24 h, alors que dans d’autres zones, le même montant exige trois jours d’organisation. Pour des retraits très conséquents (par exemple 15 000, 20 000 ou 30 000 €), la banque demande fréquemment un justificatif de destination des fonds. Il ne s’agit pas d’un caprice mais d’un devoir légal de vigilance. Parmi les justificatifs couramment acceptés : La banque peut consigner ces informations dans son dossier, sans obligatoirement les transmettre à l’administration fiscale. L’objectif consiste avant tout à justifier, en cas de contrôle ultérieur, la cohérence de l’opération avec votre situation. Pour un retrait élevé au guichet, la présentation d’une pièce d’identité reste quasi systématique. La carte bancaire et le code ne suffisent pas, notamment lorsque : Le conseiller vérifie la cohérence entre la pièce d’identité, le nom du titulaire du compte et les informations enregistrées dans le système. Cette étape réduit le risque de fraude en cas de carte volée ou de contrainte exercée sur le client. Le cadre légal français autorise sans plafond la détention d’espèces au domicile. Il n’existe aucun texte fixant un maximum d’argent liquide dans un coffre privé ou un tiroir. En revanche, l’origine des fonds doit rester justifiable. En cas de contrôle ou de question de la banque, vous devez être en mesure de retracer la provenance des sommes : retraits bancaires, salaires déclarés, vente déclarée, héritage, donation enregistrée. Rien n’interdit de conserver des sommes élevées chez soi. La limite touche l’usage des espèces, pas leur détention. Vous ne pouvez pas, par exemple, régler en liquide la totalité d’une voiture neuve chez un concessionnaire si le montant dépasse 1 000 € et que vous résidez en France. Le commerçant s’expose sinon à des sanctions. Pour toutes les règles détaillées autour de ces plafonds, un article plus ciblé sur la loi sur le retrait d’argent liquide permet de replacer les limites de paiements dans le cadre juridique global. Au-delà de la loi, garder beaucoup de liquide à la maison soulève d’autres enjeux : Une stratégie équilibrée consiste à conserver un fonds de sécurité raisonnable en espèces pour les imprévus, tout en laissant le reste sur des supports bancaires tracés et assurés. Retirer une grosse somme au guichet soulève aussi la question du transport d’espèces, en France et à l’étranger. La loi française et européenne encadre les mouvements de cash au-delà d’un certain seuil, avec une obligation de déclaration. Pour tout déplacement transfrontalier, que ce soit hors de l’Union européenne ou au sein de celle-ci, le seuil de référence est de 10 000 € (ou équivalent en devises). Au-dessus, une déclaration en douane s’impose. Cette exigence concerne : Ne pas déclarer au-delà du seuil expose à une confiscation des fonds, à des amendes et à une enquête sur l’origine de l’argent. La banque n’est pas responsable de cette déclaration, elle incombe directement au porteur de fonds. La limite de retrait au guichet pose une question simple : que faire une fois le liquide en main ? Le transport de billets en forte quantité requiert quelques réflexes : Pour certains montants (règlements professionnels, transferts entre sites), le recours à sociétés de transport de fonds devient plus adapté que le retrait au guichet, même si cette solution a un coût. La manière dont les banques encadrent les retraits au guichet s’inscrit aussi dans une évolution plus large : baisse de l’usage des espèces, essor des paiements par carte, développement de solutions hybrides comme le cashback. En 2024, le montant moyen d’un retrait au DAB en France se situe autour de 126 €. Ce chiffre illustre une tendance : la plupart des clients retirent des sommes modérées, pour les dépenses du quotidien. La France compte environ 27 418 points d’accès aux espèces (DAB, guichets automatiques évolués, agences). Ce réseau reste dense, mais évolue : fermeture de petites agences, regroupement de distributeurs, mutualisation entre banques. Dans ce contexte, les retraits au guichet se concentrent davantage sur les opérations atypiques : montants élevés, besoin de coupures particulières, retrait par procuration, questions liées à la succession ou aux comptes joints. À partir de fin 2026, le dispositif de cashback se renforce en France. Il permet d’obtenir de l’espèce directement chez certains commerçants, en association ou non avec un achat. Les nouvelles règles prévoient : Le cashback ne remplace pas les retraits de grosses sommes au guichet, mais offre un relais pratique pour disposer de liquide sans chercher un distributeur, notamment dans les zones rurales où l’accès aux espèces se raréfie. Lorsque les plafonds habituels de retrait s’avèrent insuffisants, plusieurs leviers existent pour augmenter temporairement votre marge, aussi bien au DAB qu’au guichet. La plupart des banques proposent une augmentation ponctuelle du plafond de retrait DAB, sur une période donnée (par exemple 7 ou 14 jours). Cette option se gère : Cette solution se montre pratique si vous souhaitez retirer plus souvent de petites sommes, sans concentrer tout votre besoin en une seule venue au guichet. Pour des informations plus spécifiques sur les montants et les modes de retrait, un article dédié au retrait au guichet de banque clarifie les démarches possibles. Pour un projet ponctuel (achat de véhicule d’occasion, versement d’acompte à un artisan, donation familiale), une négociation directe avec votre conseiller reste souvent la voie la plus efficace. Les éléments clés pour obtenir un accord fluide : Une relation bancaire construite sur la durée facilite généralement ce type d’arrangement. Plus votre profil est connu, plus la banque se montre à l’aise pour organiser un retrait exceptionnel. La notion de « limite de retrait d’argent liquide au guichet » recouvre finalement trois niveaux : En maîtrisant ces trois dimensions, chaque client peut planifier ses retraits au guichet avec davantage de sérénité, en limitant les blocages et en respectant le cadre réglementaire applicable aux espèces.Retrait au guichet : aucune limite légale, mais des règles internes
Plafonds des cartes bancaires : limites hebdomadaires aux distributeurs
Type de carte
Plafond de retrait hebdomadaire (DAB)
Profil usuel
Cartes classiques
Environ 300 à 500 €
Usage courant, petits retraits réguliers
Cartes intermédiaires
Environ 800 à 1 500 €
Utilisation plus intensive, retraits fréquents
Cartes premium
Environ 2 000 à 3 000 €
Revenus plus élevés, déplacements fréquents
Paiements en espèces : plafonds réglementaires à respecter
Limites de retrait au guichet : fonctionnement concret par banque
Seuil de « très grosses sommes » : préavis quasi systématique
« Pour des raisons de sécurité et de logistique, nous planifions les retraits d’espèces importants. Un simple appel en amont permet de préparer les fonds et d’éviter toute attente au guichet. »
Retraits répétés au guichet : surveillance et questions possibles
Préavis, justificatifs et vérification d’identité au guichet
Préavis de 48 à 72 heures : pourquoi les banques l’exigent
Justificatifs possibles : usage des fonds et traçabilité
Contrôle d’identité systématique pour les gros retraits
Limites de retrait et détention d’argent liquide à domicile
Détention illimitée, mais paiements en cash encadrés
Risques pratiques : vol, incendie, perte de preuves
Transport de grosses sommes en espèces : règles et limites
Seuil de déclaration aux douanes : 10 000 €
Sécurité du transport : organisation et discrétion
Limites de retrait au guichet et évolution des usages du cash
Accès aux espèces : maillage du territoire et guichets
Cashback en magasin : une limite complémentaire aux guichets
Comment augmenter temporairement sa limite de retrait au guichet
Augmentation temporaire des plafonds de carte
Négociation d’un retrait exceptionnel avec l’agence
Retraits au guichet : synthèse des limites et bonnes pratiques




