
Vous prévoyez un retrait d’argent liquide d’un montant inhabituel et vous vous demandez jusqu’où votre banque vous laisse agir sans poser de questions ? Entre les seuils pratiques des agences, les obligations légales et les contrôles liés à la lutte contre le blanchiment, le cadre n’a rien d’improvisé.
À partir de quel montant le conseiller exige un justificatif ? Quels documents présenter pour ne pas voir l’opération bloquée au guichet ou au distributeur ? Les réponses existent, avec des seuils concrets et des procédures bien établies qui structurent chaque retrait d’espèces conséquent.
| Point clé | Synthèse |
|---|---|
| Quand la banque demande un justificatif ? | Principalement lors de retraits importants ou répétitifs jugés atypiques au regard du profil du client. |
| Pourquoi cette demande ? | Respect des obligations légales liées à la lutte contre le blanchiment et financement d’activités illicites. |
| Quels justificatifs possibles ? | Factures, devis, attestations ou tout document expliquant l’usage prévu des fonds. |
| Ce que le client doit savoir | La demande n’empêche pas le retrait mais peut retarder l’opération ; elle vise uniquement à sécuriser les transactions. 💬 |
Justificatif de retrait d’argent liquide : le cadre légal et bancaire expliqué
Un retrait d’argent liquide n’est jamais anodin pour une banque. Chaque opération en espèces est analysée à travers deux prismes : le cadre légal (droit bancaire, lutte contre le blanchiment, contrôle des flux) et les règles internes de l’établissement (plafonds, procédures, vigilance renforcée).
Les banques examinent en continu les mouvements d’espèces pour repérer les anomalies : montants inhabituels, opérations répétées, retraits proches du seuil de déclaration ou comportements jugés atypiques par rapport au profil du client. Ce suivi entre dans les obligations liées à la lutte contre le blanchiment de capitaux et le financement du terrorisme (LCB-FT).
En parallèle, la loi encadre certains transport d’espèces, mais ne fixe pas de plafond général de retrait. La notion clé repose plutôt sur la traçabilité et la justification de l’origine et de l’usage de l’argent lorsque les sommes deviennent importantes.
Ce que dit la réglementation sur les retraits d’espèces
La législation ne fixe pas un « plafond unique » de retrait de billets au guichet ou au distributeur. En théorie, un client retire les sommes qu’il détient sur son compte. En pratique, plusieurs obligations s’appliquent dès que l’on parle de montants élevés et de transport de cash.
« Toute personne qui transporte une somme égale ou supérieure à 10 000 € en espèces, chèques, ou valeurs assimilées vers ou depuis un pays de l’Union européenne doit effectuer une déclaration auprès de l’administration douanière. »
Ce seuil de 10 000 € ne bloque pas le retrait lui‑même en agence, mais il impacte le transport physique des billets. La banque anticipe souvent cette contrainte et attire l’attention du client lorsque l’opération dépasse ce niveau.
Règles internes de vigilance des banques
Au‑delà du droit, chaque établissement fixe ses propres barèmes de vigilance interne. Ces barèmes varient légèrement, mais les grandes lignes restent proches :
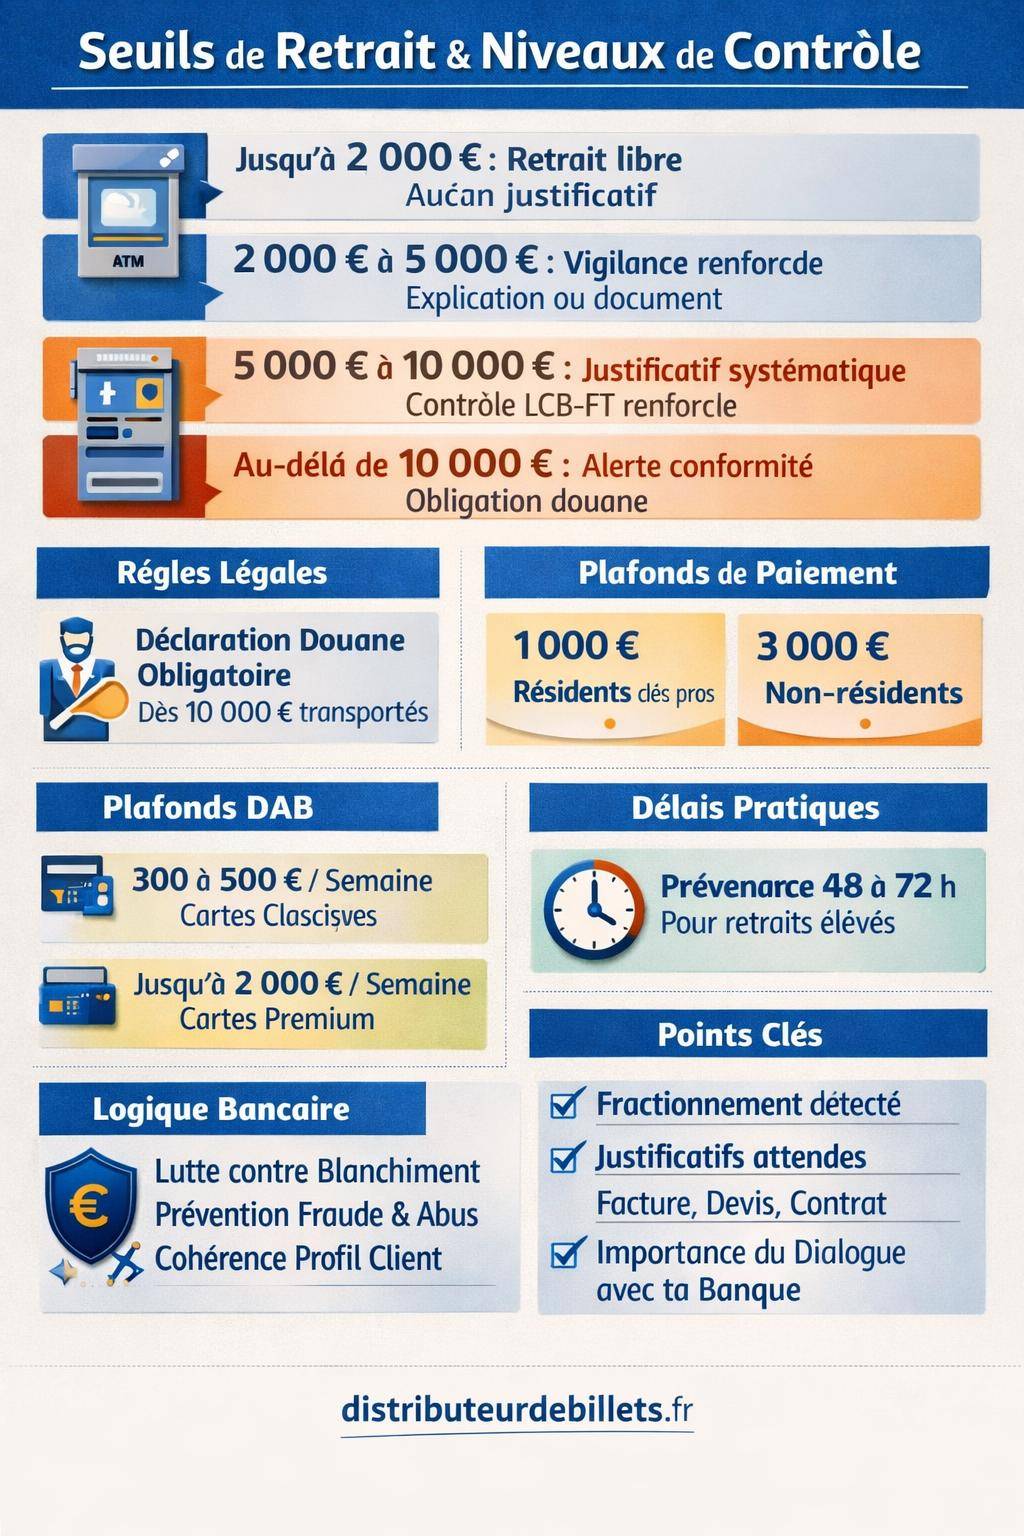
- Retraits jusqu’à environ 2 000 € : en règle générale, aucun justificatif n’est exigé.
- Retraits entre 2 000 € et 5 000 € : la banque demande souvent une explication ou un document simple (facture, devis, compromis de vente).
- Retraits entre 5 000 € et 10 000 € : contrôle renforcé, traçabilité détaillée et enregistrement systématique dans les outils de conformité.
- Au‑delà de 10 000 € : vigilance maximale, alerte du service conformité et rappel des obligations de déclaration à la douane en cas de transport transfrontalier.
Ces seuils relèvent de la pratique bancaire, non d’un texte de loi uniforme, mais on les retrouve de façon récurrente dans la plupart des réseaux.
À partir de quel montant la banque demande un justificatif ?
Les échanges en agence montrent une ligne de partage claire entre le retrait courant du quotidien et le retrait d’espèces jugé « significatif ». Le justificatif devient alors un outil de conformité, pas une sanction.
Retraits sans justificatif : le fonctionnement habituel
Pour un usage courant, les agences laissent leurs clients retirer des billets sans formalisme particulier. Les montants modestes, destinés aux petites dépenses, ne déclenchent pas de procédure spécifique.
Dans la plupart des banques de détail, un client retire jusqu’à 2 000 € sans que l’on réclame de document. Ce seuil correspond à une zone de confort pour l’établissement : la somme reste limitée, le risque de blanchiment est jugé restreint, le retrait reste cohérent avec les besoins domestiques.
Les plafonds techniques des cartes de retrait influencent aussi cette pratique. Les cartes classiques proposent souvent une limite hebdomadaire comprise entre 300 € et 500 € en DAB, quand les cartes premium montent jusqu’à 2 000 € par semaine. Ces limites jouent un rôle de filtre naturel sur les retraits spontanés en distributeur.
Zone de vigilance : entre 2 000 € et 5 000 €
À partir de 2 000 €, les banques considèrent le retrait comme significatif. Le client reste en droit de disposer librement de ses fonds, mais l’établissement veut comprendre l’origine ou la destination des espèces.
La plupart des réseaux appliquent un seuil pratique situé entre 2 000 € et 5 000 € à partir duquel un justificatif est demandé. Il ne s’agit pas nécessairement d’un dossier complet, mais d’un élément simple qui explique le contexte de l’opération.
Dans cette zone de montant, le conseiller :
- vérifie le profil du client et l’historique du compte ;
- pose des questions sur l’usage prévu des billets ;
- enregistre parfois une note interne pour tracer la motivation du retrait ;
- peut exiger un document si le contexte paraît ambigu.
Grosses sommes : au‑delà de 5 000 €
Les retraits entre 5 000 € et 10 000 € entraînent quasi systématiquement une demande de justificatif explicite. L’agence applique alors les règles de la LCB‑FT : compréhension de l’opération, vérification de la cohérence avec les revenus, consigne des informations dans les systèmes de contrôle.
Les justificatifs servent à :
- attester la réalité d’une dépense importante en espèces ;
- montrer que les fonds proviennent d’une source licite (revenus, épargne, vente, donation) ;
- éviter toute suspicion de dissimulation fiscale ou de blanchiment.
Lorsque le montant dépasse 10 000 €, la banque signale le risque de dépassement du seuil de déclaration douanière. Même si le client ne franchit pas de frontière, l’établissement adopte un niveau de vigilance supérieur et conserve des traces particulièrement détaillées.
Quels justificatifs de retrait d’argent liquide présenter à la banque ?
Les conseillers n’attendent pas un seul type de document. Ils évaluent la cohérence entre le montant retiré, le contexte et la nature du justificatif présenté. Plus le retrait est personnalisé, plus le document doit être précis.
Les justificatifs les plus courants acceptés par les banques
Pour un retrait d’espèces substantiel, les banques acceptent différents supports. L’important réside dans la lisibilité du flux financier : d’où vient l’argent, pourquoi sort‑il en billets et à qui il se destine.
- Facture ou devis pour l’achat de biens ou de services réglés en liquide (travaux, véhicule d’occasion, matériel professionnel).
- Compromis de vente ou document notarié pour des opérations immobilières impliquant une partie en espèces.
- Contrat de vente (véhicule, matériel, mobilier) si une partie de la transaction se fait en liquide.
- Courrier ou attestation sur l’honneur expliquant le besoin (aide familiale, règlement d’une dette, paiement d’un loyer en retard en cash).
- Justificatif fiscal ou bancaire montrant l’origine des fonds (relevé de compte mentionnant une vente, un remboursement, une prime, un héritage).
Pour les professionnels, les banques demandent fréquemment des documents supplémentaires : factures fournisseurs, relevés de caisse, contrats commerciaux ou justificatifs d’avance sur salaire.
Tableau récapitulatif : montants et types de justificatifs
| Montant du retrait en espèces | Pratique habituelle de la banque | Justificatifs généralement demandés |
|---|---|---|
| Jusqu’à 2 000 € | Aucun justificatif, retrait courant | Aucun document exigé, simple contrôle d’identité |
| 2 000 € à 5 000 € | Vigilance renforcée selon le profil | Facture, devis, explication écrite ou orale enregistrée par le conseiller |
| 5 000 € à 10 000 € | Justificatif explicatif presque systématique | Contrat, document notarié, preuve de vente, pièce fiscale ou patrimoniale |
| Au‑delà de 10 000 € | Contrôle approfondi, alerte conformité | Dossier complet sur l’origine des fonds et l’usage prévu, rappel des règles douanières |
Pourquoi la banque exige un justificatif de retrait d’espèces ?
La demande de justificatif répond à des logiques précises. Elle ne se limite pas à une curiosité du conseiller, mais traduit une triple responsabilité : conformité réglementaire, gestion du risque et protection du client.
Lutte contre le blanchiment de capitaux et le financement du terrorisme
Les banques sont des acteurs centraux de la lutte contre le blanchiment de capitaux. Elles doivent détecter les opérations susceptibles de masquer une fraude fiscale, un trafic ou le financement d’activités illicites.
Les retraits d’espèces d’un certain niveau appartiennent aux signaux surveillés : absence de traçabilité après la sortie des billets, impossibilité d’identifier le destinataire final, fractionnement éventuel des retraits pour contourner les seuils.
« Les établissements financiers ont l’obligation de signaler à Tracfin les opérations qui portent sur des sommes qu’ils savent, soupçonnent ou ont de bonnes raisons de soupçonner provenir d’une infraction passible d’une peine privative de liberté supérieure à un an. »
Le justificatif sert alors à lever un doute éventuel. Si l’explication est claire et documentée, l’opération se déroule normalement. Si l’établissement reste dans l’incertitude, il transmet une déclaration de soupçon à Tracfin, sans forcément informer le client.
Prévention de la fraude, du vol et de l’abus de faiblesse
Un retrait exceptionnel peut révéler un autre risque : tentative de fraude, escroquerie ou pression exercée sur un client vulnérable (personne âgée, client en situation de dépendance, victime de chantage).
Lorsque le comportement ou l’attitude du client semble inhabituel, la demande de justificatif aide le conseiller à vérifier que l’opération correspond réellement à sa volonté. Certaines banques vont plus loin et alertent un proche ou un tuteur lorsqu’un retrait massif survient sur un compte sous protection.
Le justificatif, dans ce cadre, devient un outil de protection du patrimoine du titulaire. Il limite le risque de retrait abusif imposé par un tiers malveillant.
Gestion des risques internes et logistique de l’agence
Un retrait de plusieurs milliers d’euros impacte aussi la logistique interne de la banque : disponibilité des fonds en caisse, sécurité des locaux, organisation des livraisons de billets. Le justificatif permet d’anticiper la date et le montant, notamment lorsqu’une somme élevée doit être préparée au guichet.
Certaines agences exigent ainsi une prévenance de 48 à 72 heures pour préparer un retrait important. Ce délai évite les déplacements inutiles pour le client et limite le stockage de grosses quantités de cash en permanence.
Délais et procédures pour un retrait d’argent liquide important
Un retrait élevé ne se gère pas comme une sortie rapide au distributeur. La banque met en place une procédure plus structurée, avec un calendrier, une validation interne et parfois une confirmation par écrit.
Prévenir l’agence : un réflexe efficace
Pour tout retrait significatif, l’agence conseille fortement de prévenir à l’avance. Ce réflexe simplifie les choses pour les deux parties.
- Entre 2 000 € et 5 000 € : un simple appel téléphonique ou un message via l’espace client permet de s’assurer de la disponibilité des fonds.
- Au‑delà de 5 000 € : une prise de rendez‑vous au guichet se révèle plus adaptée, surtout si le retrait doit être détaillé (coupures spécifiques, enveloppes sécurisées).
- Pour des montants proches ou supérieurs à 10 000 € : la banque peut demander une validation du directeur d’agence et un dossier de justificatifs plus complet.
Les établissements appliquent souvent un délai de prévenance de 48 à 72 heures pour organiser les retraits les plus élevés. Cela permet de commander les billets, de sécuriser la remise et d’éviter un refus en caisse par manque de liquidités.
Distributeur automatique ou guichet : quelles différences ?
Les retraits réalisés au distributeur automatique restent encadrés par les plafonds techniques de la carte. Ces plafonds hebdomadaires – 300 à 500 € pour une carte classique, jusqu’à 2 000 € pour une carte premium – évitent de sortir en une seule fois des montants très élevés.
Au‑delà de ces limites, le retrait doit passer par le guichet. C’est là que la demande de justificatif intervient, car le conseiller analyse l’opération dans le contexte global du compte : historique des transactions, revenus habituels, projet déclaré.
Le choix entre distributeur et guichet influence donc le niveau de contrôle humain. Mais la surveillance informatique reste présente dans les deux cas : une succession de retraits en DAB pour contourner le passage en agence est repérée comme un fractionnement suspect.
Retraits d’espèces et limitations de paiement en liquide
Le montant retiré n’est qu’un volet du sujet. L’usage des espèces est lui‑même encadré, notamment dans les relations avec les professionnels. Dépasser certains plafonds lors du paiement expose à des risques de sanctions ou de remise en cause de la transaction.
Plafonds de paiement en liquide entre particuliers et professionnels
En France, la réglementation distingue le paiement en liquide entre particuliers et le paiement à un professionnel. Les règles se montrent plus strictes lorsqu’un commerçant, un artisan ou une entreprise encaisse des espèces.
- Pour un résident fiscal français, le paiement en liquide à un professionnel est plafonné à 1 000 € par transaction.
- Pour un non‑résident, la limite monte à 3 000 €, sous réserve de justificatifs de résidence hors de France.
Ces plafonds ne bloquent pas le retrait en banque, mais influencent l’analyse de l’opération. Une demande de 8 000 € pour payer un artisan suscite immédiatement des questions, car le règlement dépasse le plafond légal.
Entre particuliers, les paiements en liquide restent plus souples, mais les montants importants génèrent un risque juridique : difficulté de prouver la transaction, suspicion d’abus ou de donation déguisée en cas de litige, absence de trace formelle.
Risques liés au non‑respect des plafonds de paiement en espèces
Payer en liquide au‑delà des plafonds légaux expose à des conséquences non négligeables :
- remise en cause de la validité du paiement par l’administration fiscale ;
- sanctions financières possibles en cas de contrôle ;
- difficulté à justifier l’origine ou l’usage des fonds lors d’un futur contrôle fiscal ou patrimonial.
Les banques intègrent ces risques dans leur analyse. Lorsqu’un client annonce un paiement élevé en espèces à un professionnel, le conseiller rappelle souvent les règles légales autour de l’argent liquide et propose des alternatives (virement, chèque de banque, paiement sécurisé).
Conserver de fortes sommes en liquide chez soi : quelle marge de manœuvre ?
La loi française ne fixe aucune limite légale stricte à la détention de billets à domicile. Un particulier peut donc garder chez lui des sommes importantes, sous sa propre responsabilité.
Les banques restent toutefois vigilantes dès que le niveau de cash stocké ou retiré atteint des montants élevés, en particulier lorsque les seuils de 10 000 € et plus sont concernés. Ces montants attirent l’attention des services de conformité, qui cherchent à s’assurer de la légitimité de l’opération.
Entre liberté de détenir du cash et vigilance bancaire
Sur le plan strictement juridique, conserver 15 000 € en espèces dans un coffre domestique ne constitue pas une infraction. En revanche, retirer plusieurs fois 5 000 € en peu de temps sans raison claire déclenche des alertes internes.
Les banques raisonnent en termes de profil global : revenus annuels, patrimoine, régularité des mouvements d’espèces, cohérence des retraits avec le train de vie. Un retrait massif isolé pour l’achat d’un véhicule paraît cohérent ; une série de retraits sans explication sur un compte peu alimenté interpelle davantage.
Pour éclairer ces enjeux, un guide complet sur l’argent liquide aide à mieux cerner les marges de manœuvre : volumes tolérés, risques de contrôle, bonnes pratiques de conservation et de sécurité à domicile.
Retrait d’argent liquide : bonnes pratiques pour éviter les blocages
Anticiper les exigences de la banque évite les situations de blocage ou de frustration au guichet. Quelques réflexes simples rendent les retraits conséquents plus fluides et plus sécurisés.
Préparer ses justificatifs et communiquer avec le conseiller
Une relation transparente avec sa banque simplifie beaucoup les choses. Avant un retrait significatif, préparer quelques éléments et informer le conseiller limite les incompréhensions.
- Préciser l’objet du retrait : achat de véhicule, travaux, voyage, aide familiale, transaction entre particuliers.
- Réunir les documents utiles : facture, devis, contrat de vente, compromis, attestation d’un tiers.
- Signaler d’éventuels déplacements transfrontaliers si la somme risque de dépasser 10 000 € lors du passage en douane.
- Adapter le montant au besoin réel, sans marge excessive qui resterait inutilisée en liquide.
Ce dialogue en amont permet à la banque de paramétrer l’opération, de noter le contexte dans le dossier client et d’éviter une alerte de conformité inopinée.
Choisir le bon moyen de paiement plutôt que tout retirer en espèces
Dans bien des cas, un règlement par virement, chèque de banque ou paiement sécurisé en ligne s’avère plus adapté qu’un retrait massif de billets. Ce choix réduit les risques de vol, de perte et de contestation future.
Avant de sortir plusieurs milliers d’euros, comparer les différents moyens de paiement :
- virement bancaire pour les transactions traçables avec un tiers identifié ;
- chèque de banque pour les achats importants (voiture, bien de valeur) ;
- paiement par terminal pour les commerçants et professionnels soumis aux plafonds de cash.
Lorsque l’usage d’espèces est réellement nécessaire, s’informer sur les conditions de retrait d’argent liquide permet de calibrer l’opération : choix du jour, du montant, de la forme des billets et du lieu de remise.
Éviter le fractionnement artificiel des retraits
Certains clients imaginent contourner les contrôles en multipliant les retraits de montants proches du seuil sans jamais le franchir. En pratique, les systèmes de surveillance bancaire agrègent ces opérations sur une période donnée.
Une série de retraits de 1 900 € à quelques jours d’intervalle est rapidement identifiée comme un fractionnement artificiel. Cette stratégie attire davantage l’attention de la conformité qu’un retrait unique justifié et documenté.
Une approche simple marche mieux : exposer clairement le projet, présenter un justificatif global et planifier les retraits nécessaires en accord avec la banque. L’établissement respecte alors le droit du client à disposer de ses fonds, tout en restant conforme à ses obligations réglementaires.




