
Entre les besoins du quotidien, la vente d’un bien en espèces et les retraits de sécurité conservés à la maison, le dépôt d’argent liquide en banque soulève toujours les mêmes interrogations : plafond, contrôles, justificatifs, risques fiscaux. La réglementation s’est densifiée, les banques renforcent leurs procédures, tandis que l’usage du cash recule lentement.
Dans ce guide, je te propose une lecture claire des règles actuelles, des seuils qui déclenchent des vérifications et des bonnes pratiques pour déposer tes espèces sereinement, sans blocage de compte ni suspicion de fraude. Les nuances entre droit, pratiques bancaires et vigilance anti-blanchiment réservent quelques surprises.
| Élément clé | Synthèse |
| Objectif du dépôt | Mettre des espèces sur son compte bancaire en toute conformité. |
| Procédure | Se rendre en agence ou utiliser un automate adapté, présenter une pièce d’identité si nécessaire et remplir un bordereau. |
| Montants et contrôles | Les dépôts importants peuvent faire l’objet de vérifications pour prévenir le blanchiment. |
| Aspects réglementaires | Les banques doivent justifier l’origine des fonds si une somme semble atypique ou élevée. |
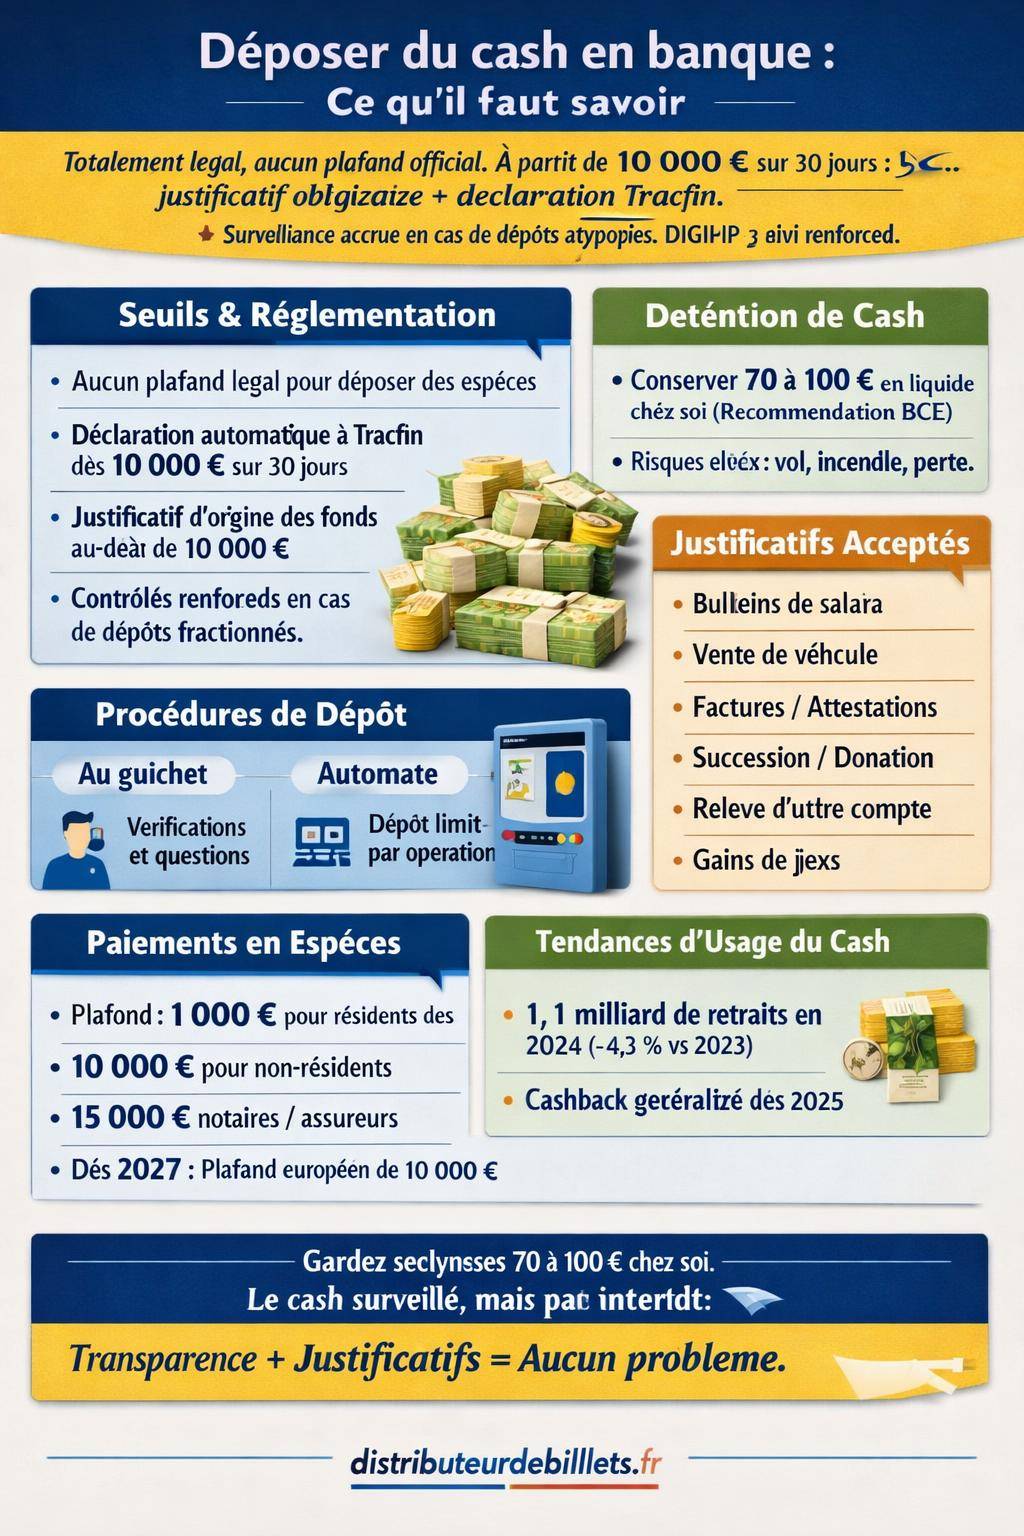
Dépôt d’argent liquide en banque : cadre légal et pratiques réelles
Le dépôt d’espèces sur un compte bancaire reste parfaitement légal en France. La loi n’impose aucune limite de montant pour déposer du cash. En revanche, les établissements financiers appliquent une surveillance stricte, imposée par la lutte contre le blanchiment de capitaux et le financement du terrorisme.
Cette distinction entre absence de plafond légal et procédures internes de vigilance crée souvent de la confusion. Le client imagine un interdit alors qu’il s’agit surtout de contrôles, de déclarations et de demandes de justificatifs. Comprendre cette mécanique évite les blocages de compte et les échanges tendus avec son conseiller.
Le dépôt d’argent liquide se situe à la jonction de plusieurs textes : code monétaire et financier, règles Tracfin, directives européennes et politiques internes des banques. Chaque dépôt important, inhabituel ou répété attire l’attention des services de conformité, même lorsque l’origine des fonds est parfaitement licite.
Conserver du liquide à domicile ou déposer en banque : quel équilibre ?
La Banque centrale européenne recommande de conserver entre 70 et 100 euros en espèces comme petit matelas de sécurité. Ce niveau de cash couvre les aléas immédiats : panne de terminal de paiement, petit achat d’urgence, déplacement imprévu.
D’un point de vue légal, il n’existe aucun plafond pour détenir de l’argent liquide à domicile. La limite ne vient pas du droit, mais du risque de vol, d’incendie ou de perte pure et simple. Une somme élevée stockée chez soi reste invisible, donc non protégée.
Au-delà de cette réserve de précaution, confier l’argent liquide au système bancaire offre plusieurs avantages : sécurité physique, traçabilité des flux, possibilité de virement, d’investissement ou de paiement en ligne. Cette logique rejoint les problématiques abordées lorsqu’on se penche sur la gestion d’un capital en argent liquide et sur la manière de l’intégrer progressivement dans le circuit bancaire.
« La détention de billets de banque à domicile n’est soumise à aucun plafond légal. Le risque principal provient de l’absence de sécurisation et de traçabilité de ces sommes. » – Synthèse des recommandations de banques centrales européennes
Quand le dépôt en banque devient préférable
À partir d’un certain montant, conserver le cash chez soi génère plus de stress que de confort. L’assurance habitation couvre rarement des sommes importantes en espèces. En cas de sinistre, la perte financière reste généralement totale.
Le dépôt bancaire permet, au contraire, de :
- sécuriser physiquement les fonds dans un environnement protégé et assuré ;
- préparer un projet (achat immobilier, véhicule, investissement) avec des moyens de paiement adaptés ;
- simplifier les justificatifs en cas de contrôle fiscal ou de demande d’explication sur ton patrimoine ;
- éviter la tentation de piocher au quotidien dans une réserve importante conservée en liquide.
Ce choix entre conservation à domicile et dépôt bancaire rejoint aussi la question de la meilleure manière de verser son argent liquide sur un compte, sans déclencher de suspicion inutile.
Plafond de dépôt en espèces : ce que dit vraiment la loi
En matière de dépôt d’espèces, la réglementation française se montre plus souple que ne le laisse penser l’idée répandue d’un « plafond à 10 000 euros ». Aucune limite légale de dépôt n’existe. Le client peut théoriquement déposer le montant qu’il souhaite sur son compte.
En pratique, plusieurs seuils déclenchent des obligations de vigilance renforcée et des déclarations automatiques. Ces seuils ne bloquent pas le dépôt, mais ils enclenchent des contrôles, notamment via les systèmes Tracfin et les procédures internes de la banque.
Règles actuelles sur les justificatifs de dépôt
Les banques appliquent un schéma simple, largement harmonisé :
- Sans justificatif obligatoire : jusqu’à 10 000 euros cumulés sur 30 jours, le client dépose ses espèces sans fournir systématiquement la preuve d’origine, même si l’agent de guichet peut poser des questions.
- Avec justificatif obligatoire : au-delà de 10 000 euros d’espèces déposés sur 30 jours, la banque exige un document attestant l’origine légale des fonds.
- Seuils internes variables : chaque établissement fixe ses propres seuils de vigilance, parfois en dessous de 10 000 euros, en fonction du profil du client et de son historique.
Cette mécanique vise à distinguer les opérations cohérentes avec la situation du client des mouvements jugés atypiques. Le critère ne se limite pas au montant : la fréquence, la régularité et la cohérence avec les revenus déclarés entrent aussi en jeu.
« Les établissements assujettis mettent en place des dispositifs de vigilance destinés à détecter les opérations atypiques et à les analyser au regard du risque de blanchiment de capitaux et de financement du terrorisme. » – Code monétaire et financier, dispositions L.561
Tracfin, seuils de 10 000 € et déclarations automatiques
Tracfin constitue le pivot de la surveillance des flux d’espèces en France. Ce service de renseignement du ministère de l’Économie reçoit les signalements des banques, notaires, assureurs, avocats, professions immobilières et de nombreux autres acteurs financiers.
La règle clé pour les dépôts en liquide se formule simplement : tout cumul de dépôts ou retraits d’espèces supérieur à 10 000 euros sur un mois calendaire fait l’objet d’une déclaration automatique à Tracfin par la banque. Cette transmission reste discrète et ne signifie pas que le client est considéré comme fraudeur, mais son mouvement intègre les bases de données d’analyse des flux.
Opérations sous surveillance accrue
Au-delà du seuil des 10 000 euros, les établissements financiers surveillent de près :
- les dépôts atypiques au regard des habitudes du client ;
- les dépôts répétés de montants fractionnés (par exemple 9 000 euros plusieurs fois), assimilables à du « smurfing » ;
- les opérations incohérentes avec la situation professionnelle et patrimoniale ;
- les flux espèces associés à des secteurs d’activité sensibles (cash intensif, jeux, négoce de biens précieux).
Dans certains cas, la banque transmet une déclaration de soupçon à Tracfin, sans en informer le client. Cette démarche se base sur une convergence d’indices, pas uniquement sur le montant.
Justificatifs d’origine des fonds : ce que la banque attend
À partir d’un certain seuil, la banque réclame une preuve de l’origine de l’argent liquide. Cette exigence ne traduit pas une suspicion personnelle, mais une obligation réglementaire. Refuser de fournir ces éléments bloque souvent le traitement du dépôt, voire entraîne des restrictions sur le compte.
La notion de justificatif reste assez large : la banque accepte tout document prouvant l’origine licite des fonds. L’objectif se résume en une phrase : démontrer que l’argent provient d’une activité déclarée ou d’une opération enregistrée.
Exemples de justificatifs acceptés
| Origine supposée de l’argent liquide | Justificatifs généralement acceptés |
|---|---|
| Salaire ou revenus professionnels | Bulletins de salaire, attestations d’honoraires, déclarations URSSAF, registre de caisse, comptabilité |
| Vente d’un véhicule | Contrat de vente, certificat de cession, copie carte grise, échange écrit avec l’acheteur |
| Vente de biens personnels | Factures d’origine, annonces, échanges mails, attestation sur l’honneur complétée par d’autres éléments |
| Succession, donation | Acte notarié, attestation de donation, relevé de compte de l’émetteur retraçant le retrait |
| Retrait d’un autre compte | Relevé du compte d’origine montrant le retrait en espèces, éventuellement accompagnement d’un courrier explicatif |
| Gain de jeu légal | Attestation de gain délivrée par l’organisateur (FDJ, casino, opérateur agréé) |
La banque cherche surtout une cohérence entre la somme déposée, le profil du client et les documents présentés. Plus la situation se montre claire, plus la validation s’effectue rapidement.
« Les organismes financiers vérifient l’origine des fonds et s’assurent qu’elle n’est pas liée à des infractions pénales. À défaut, ils peuvent refuser l’opération ou déclarer celle-ci à Tracfin. » – Pratiques usuelles de conformité bancaire
Comment présenter un justificatif de dépôt efficacement
Une présentation structurée rassure le service conformité. Pour un dépôt important, adopte une démarche simple :
- prépare les pièces principales (contrat, relevé, facture) avant de te déplacer ;
- rédige, si besoin, un courrier explicatif court qui résume l’origine des fonds et le contexte ;
- arrive en agence avec une copie papier plutôt qu’un simple document sur smartphone ;
- archive ensuite les documents et le bordereau de dépôt avec tes papiers importants.
Dépôt d’argent liquide : procédure en guichet et au distributeur
Le déroulement du dépôt varie selon le canal utilisé : guichet, automate de dépôt ou parfois envoi sécurisé. Chaque option présente un niveau d’accompagnement et de contrôle différent.
Dépôt d’espèces au guichet
Le dépôt au guichet reste la méthode la plus encadrée et la plus personnalisée. Elle convient particulièrement aux montants significatifs ou aux situations nécessitant des explications.
La procédure classique :
- présentation d’une pièce d’identité en plus de la carte bancaire dans certains cas ;
- remplissage d’un bordereau de dépôt mentionnant montant, nombre de billets, compte crédité ;
- comptage manuel ou automatique des billets devant le client ;
- validation de l’opération et remise d’un duplicata du bordereau.
Pour un dépôt inhabituel, le chargé d’accueil ou le conseiller pose quelques questions courtes sur l’origine des fonds. Ces échanges s’intègrent dans la procédure de vigilance, même lorsque le montant reste en dessous des 10 000 euros.
Dépôt d’espèces au distributeur ou à l’automate
Les automates de dépôt d’espèces permettent d’alimenter son compte en dehors des horaires d’ouverture des guichets. Le client insère ses billets, l’appareil compte automatiquement, puis crédite le compte.
Les caractéristiques principales :
- crédit quasi immédiat ou à J+1 selon la banque ;
- comptage automatique avec rejet des billets suspects ou trop abîmés ;
- plafonds par opération ou par jour définis par l’établissement ;
- traçabilité intégrale de l’opération, stockée dans les systèmes bancaires.
Pour les montants plus élevés, certaines banques préfèrent orienter vers le guichet afin de vérifier les billets et, si besoin, recueillir des informations sur l’origine des fonds. Les automates ne remplacent pas totalement la relation humaine, surtout dès que les enjeux réglementaires augmentent.
Surveillance renforcée à partir de 2026 : le système DIGIFIP 2
Les contrôles sur les dépôts d’espèces vont gagner en automatisation avec l’arrivée de DIGIFIP 2. Ce système doit intégrer à partir de 2026 un suivi plus fin de la fréquence et du montant des dépôts, toutes banques confondues.
Concrètement, les autorités fiscales et financières disposeront d’une vision plus consolidée des flux d’espèces associés à un même contribuable. Les enchaînements de petits dépôts récurrents ou les variations brutales deviendront plus visibles, même lorsqu’elles restent éclatées entre plusieurs établissements.
« La généralisation des échanges d’informations automatisés entre établissements financiers renforce la capacité des autorités à repérer les schémas de fractionnement et les mouvements atypiques d’espèces. » – Perspectives de digitalisation des contrôles financiers
Ce changement incite à une stratégie simple : assumer des dépôts visibles, documentés, cohérents avec son activité et ses déclarations fiscales, plutôt que multiplier les petites opérations sans justification claire.
Dépôts d’espèces et paiements en liquide : ne pas confondre les plafonds
Les plafonds souvent évoqués dans les conversations concernent rarement les dépôts eux-mêmes. Ils s’appliquent surtout aux paiements en espèces entre un client et un professionnel, ou entre deux particuliers. La confusion entretient l’idée fausse d’un plafond général à 1 000 ou 10 000 euros applicable à toute opération en cash.
Pour clarifier, il convient de distinguer :
- les dépôts d’espèces en banque : pas de plafond légal, mais vigilance renforcée et déclarations Tracfin à partir de certains montants ;
- les paiements en liquide chez un professionnel ou entre particuliers : plafonds stricts pour limiter l’économie souterraine ;
- les transports transfrontaliers de cash : obligation de déclaration douanière à partir de 10 000 euros transportés.
Plafonds de paiements en espèces chez les professionnels
Pour les personnes ayant leur résidence fiscale en France, la règle générale impose un plafond de 1 000 euros pour un paiement en espèces à un professionnel (commerçant, artisan, prestataire de service).
Pour les non-résidents fiscaux, le plafond grimpe à 10 000 euros. Certains cas spécifiques prévoient un plafond porté à 15 000 euros pour des dépenses personnelles réglées auprès de :
- notaires ;
- assureurs ;
- professionnels bancaires.
Ces limites complètent les obligations des professionnels de déclarer les paiements suspects ou incompatibles avec la situation de leur client. Elles visent à limiter l’usage des espèces pour des opérations de grande ampleur non déclarées.
Paiements entre particuliers et acte écrit
Entre particuliers, la loi ne fixe pas de plafond strict pour un paiement en espèces. En revanche, un acte écrit est recommandé à partir de 1 500 euros pour formaliser la transaction. Cette précaution protège les deux parties en cas de litige, de contrôle fiscal ou de contestation ultérieure.
Concrètement, pour une vente de voiture, de matériel informatique ou de mobilier d’un certain montant, l’acte écrit précise la nature du bien, le prix, la date, l’identité des parties et le mode de règlement. Il sert ensuite de justificatif pour le vendeur qui déposera l’argent en banque.
Vers un plafond européen harmonisé des paiements en espèces
Au niveau européen, une évolution majeure se profile. À partir de 2027, un plafond de 10 000 euros pour les paiements en espèces doit être généralisé dans l’Union. Cette mesure vise l’harmonisation des règles de lutte contre le blanchiment et l’économie informelle.
Cette limite concernera des achats importants réglés en liquide : véhicules, biens de valeur, matériel professionnel, voire certaines transactions immobilières selon les pays. Les États membres déjà plus restrictifs, comme la France avec ses 1 000 euros pour les résidents, conserveront leurs seuils plus serrés.
Pour le citoyen, l’enjeu réside surtout dans la cohérence entre pays. Un résident français ne pourra pas contourner les règles nationales en allant régler en cash un achat massif dans un autre État membre. L’ensemble des transactions significatives en espèces dans l’Union européenne s’inscrira dans un cadre commun.
Retrait d’espèces, cashback et évolution des usages
Les dépôts d’espèces se comprennent mieux lorsqu’on observe aussi l’autre versant : les retraits. Les données récentes montrent une baisse continue de l’usage des distributeurs automatiques, même si le cash reste largement utilisé pour certaines dépenses du quotidien.
En 2024, on recense environ 1,1 milliard de retraits aux distributeurs en France. Ce volume affiche une baisse de 4,3 % par rapport à 2023 et de 7,1 % par rapport à 2022. Les paiements par carte, mobile et virement instantané prennent progressivement le relais.
Vers le développement du cashback en point de vente
Une proposition pour 2025 prévoit la généralisation du cashback chez les commerçants, permettant à un client de retirer entre 60 et 150 euros en espèces directement en caisse, sans obligation d’achat. Ce service existe déjà sous des formes variées dans plusieurs pays européens.
Ce dispositif répond à la raréfaction des distributeurs dans certaines zones, tout en maintenant un accès pratique au cash. Pour les banques, il offre une alternative moins coûteuse à l’entretien d’un réseau dense de DAB et rapprochent le retrait de la vie quotidienne des clients.
« L’extension du cashback constitue un levier pour maintenir l’accessibilité aux espèces dans les territoires où les distributeurs se raréfient, sans recourir à de nouveaux guichets bancaires. » – Analyse de politiques monétaires de détail
À terme, le dépôt d’espèces pourrait aussi évoluer, avec davantage d’automates mutualisés, de services de collecte sécurisée pour les professionnels et une intégration renforcée des opérations dans les systèmes de contrôle automatisés.
Stratégies concrètes pour déposer de l’argent liquide sans difficulté
Un dépôt d’espèces se déroule sans tension dès lors que la logique de transparence guide chaque étape. L’objectif consiste à aligner trois éléments : montant cohérent, origine documentée, communication claire avec la banque.
Bonnes pratiques pour un dépôt fluide
Pour un dépôt significatif, adopte quelques réflexes simples :
- préviens ton conseiller avant un apport inhabituel (vente d’un bien, remboursement en cash, donation) ;
- apporte un dossier minimal de justificatifs, même si personne ne les réclame immédiatement ;
- privilégie le guichet plutôt que l’automate pour un montant élevé ou pour une situation complexe ;
- évite de multiplier les petits dépôts rapprochés sans explication, surtout si tu approches les 10 000 euros sur un mois ;
- note sur ton propre suivi (carnet, fichier) la raison de chaque dépôt important.
Ces habitudes facilitent aussi la compréhension de ton historique bancaire pour un dossier de crédit, une ouverture de compte dans un autre établissement ou un contrôle ultérieur.
Articulation avec la gestion globale de ton argent liquide
Le dépôt ne représente qu’un maillon de la chaîne. Une gestion cohérente du cash englobe :
- le niveau de liquidités conservées à domicile pour les urgences ;
- l’utilisation du compte courant pour la vie quotidienne ;
- l’affectation progressive d’un surplus liquide vers l’épargne ou l’investissement ;
- la capacité à justifier son patrimoine en cas de question fiscale ou bancaire.
Pour un capital en billets accumulé avec le temps, il reste pertinent d’étaler les dépôts dans une logique claire, en lien avec des opérations identifiables, tout en restant transparent avec sa banque. La lecture de guides spécialisés sur le dépôt d’espèces complète utilement cette approche et aide à structurer une stratégie alignée avec la réglementation actuelle.




