
Déposer de l’argent liquide sur son compte bancaire paraît simple au premier regard. Entre les plafonds de dépôt, les justificatifs à fournir, les automates multifonctions, les retraits en magasin ou encore les frais bancaires, la réalité suit des règles précises que les banques appliquent sans toujours les expliquer clairement.
En comprenant comment fonctionnent les dépôts d’espèces en agence, sur automate, via les réseaux partenaires ou les points de proximité, vous gagnez en autonomie, vous limitez les frais et vous réduisez le risque de blocage ou de signalement de vos opérations. Les lignes qui suivent éclairent chaque étape, avec des exemples chiffrés et des cas concrets.
| Option | Fonctionnement | Avantage clé |
| Guichet bancaire 🏦 | Remise directe des billets auprès d’un conseiller. | Accompagnement humain et vérification immédiate. |
| Bornes automatiques | Dépôt via automates dédiés, accessibles selon les agences. | Rapide et disponible plus largement que les guichets. |
| Comptes en ligne partenaires | Dépôt possible via réseaux partenaires pour certaines banques digitales. | Solution pratique pour les clients 100% en ligne. |
Déposer de l’argent liquide sur son compte : le cadre général à connaître
Un dépôt d’argent liquide reste une opération bancaire à part entière. La banque enregistre une entrée de fonds en billets (et parfois en pièces), crédite le compte, vérifie la cohérence du montant et du profil du client, puis conserve une trace détaillée de la transaction. Le processus répond à des règles de conformité et de lutte contre le blanchiment, en plus des usages commerciaux de chaque établissement.
Dans la pratique, vous disposez de plusieurs canaux : guichet d’agence, automate de dépôt, réseau mutualisé entre banques, bureaux de poste, points de proximité ou encore retraits-débits en magasin assimilés parfois à des opérations d’espèces. Chaque solution implique des conditions spécifiques, des horaires, des plafonds et parfois des frais différents.
Pour aller plus loin sur les spécificités du dépôt d’espèces, les conditions tarifaires et les bonnes pratiques, une page détaillée reste utile : guide complet sur l’argent liquide. Ce type de ressource technique permet de comparer les règles de plusieurs banques avant de se rendre au guichet ou à l’automate.
Règles légales et plafonds pour déposer de l’argent liquide
En France, la loi ne fixe pas de plafond unique et absolu pour le dépôt d’espèces sur un compte bancaire. En revanche, plusieurs seuils déclenchent des obligations pour le client et pour la banque. Ces mécanismes encadrent la circulation de l’argent liquide et renforcent le contrôle des flux suspects.
Les banques appliquent ces seuils de manière stricte, y compris pour des clients fidèles. Un dépôt d’espèces volumineux, non cohérent avec les revenus habituels, conduit souvent à une demande de justificatifs, voire à un signalement interne ou à Tracfin.
Limites pour les dépôts d’espèces : ce que prévoit la pratique
Le cadre opérationnel appliqué par les banques se structure autour des montants cumulés sur une période donnée. Les chiffres ci‑dessous résument les usages actuels :
| Aspect | Règle appliquée |
|---|---|
| Limite légale stricte | Aucune limite légale de dépôt en soi |
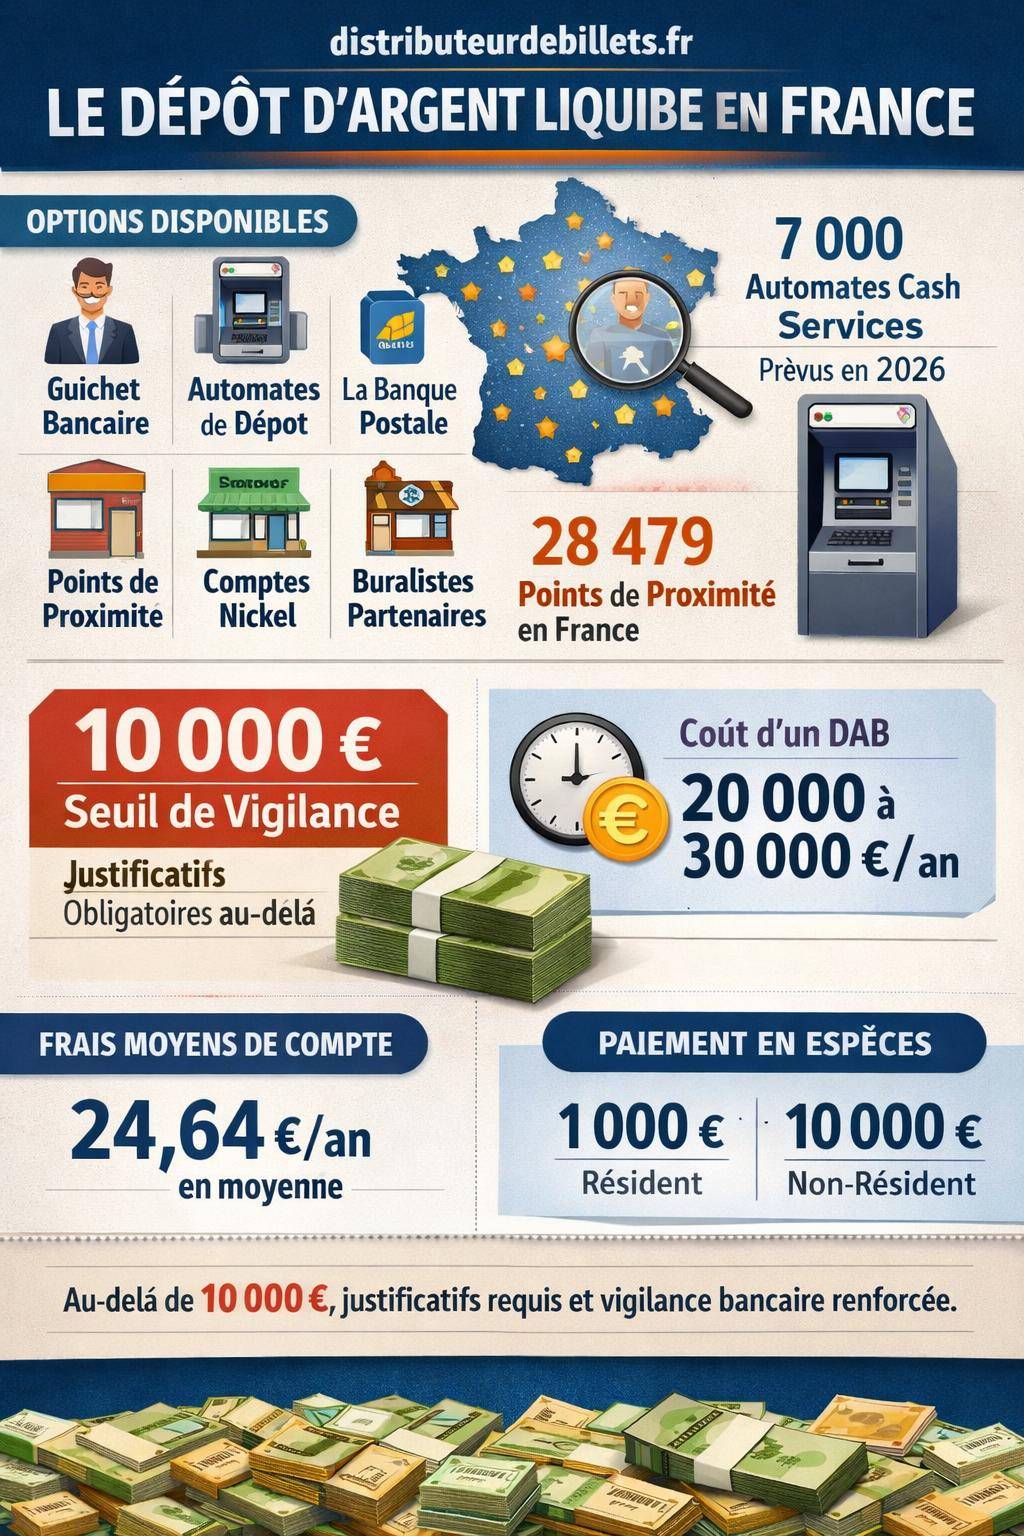
| Dépôts libres | Jusqu’à 10 000 € sur 30 jours calendaires, en général sans justificatif formel |
| Justificatifs obligatoires | Au‑delà de 10 000 € déposés sur 30 jours : origine des fonds à documenter |
| Signalement Tracfin | Au‑delà de 10 000 € cumulés sur un mois calendaire, la banque apprécie l’opportunité d’un signalement |
Ces montants se raisonnent en cumul, tous dépôts d’espèces confondus, et non opération par opération. Un particulier déposant 4 000 €, puis 3 500 €, puis 3 000 € en quelques jours dépasse ainsi les 10 000 € sur la période et s’expose à une demande de justificatifs.
« Les établissements bancaires exercent une vigilance constante sur les opérations en espèces, notamment lorsque leur montant ou leur fréquence apparaît inhabituel au regard de la connaissance du client. »
Plafonds de paiement en liquide à ne pas confondre
Les plafonds de dépôt d’espèces se distinguent des plafonds de paiement en espèces prévus par la réglementation. Un client peut verser une somme élevée sur son compte, alors que le paiement direct en liquide chez un professionnel suit des règles plus strictes.
Les principaux repères actuellement utilisés sont les suivants :
- Plafond de paiement en espèces entre un professionnel et un résident : 1 000 €
- Plafond pour un non‑résident : 10 000 € pour un paiement en liquide
Ces plafonds s’appliquent aux règlements, non aux dépôts à la banque. Néanmoins, un dépôt d’espèces très proche d’un paiement plafonné peut attirer l’attention du chargé de compte, notamment lorsqu’il survient juste avant ou juste après une transaction atypique.
Où déposer de l’argent liquide : panorama complet des solutions
Les canaux de dépôt d’espèces se diversifient. Au‑delà des agences traditionnelles, les banques déploient des automates polyvalents, s’appuient sur des réseaux mutualisés et utilisent des partenaires de proximité. Chaque solution répond à une logique de coût, de sécurité et de couverture géographique.
Le choix du canal dépend du montant à déposer, du niveau de confort souhaité, de l’urgence de la situation et de la relation entretenue avec son établissement. Un artisan, un commerçant ou une association ne gère pas ses dépôts de la même manière qu’un salarié qui verse ponctuellement une somme reçue en liquide.
Dépôt au guichet d’agence bancaire
Le guichet reste la voie classique pour déposer de l’argent liquide. Le client se présente avec ses billets, parfois ses pièces, son RIB ou sa carte bancaire, et signe un bordereau de dépôt. Le conseiller ou l’hôte de caisse vérifie, recompte et crédite le compte.
Les guichets délivrent un niveau d’accompagnement apprécié pour les opérations inhabituelles : somme élevée, provenance complexe des fonds, compte professionnel, succession, donation ou régularisation de trésorerie. La discussion sur place facilite aussi la fourniture des justificatifs.
En parallèle, les horaires d’ouverture se réduisent dans plusieurs réseaux et la présence de caisses physiques diminue dans certaines agences. D’où la montée en puissance des automates et des points de proximité.
Automates de dépôt (DAB / GAB / automates cash services)
Les automates de dépôt occupent une place centrale. Ils permettent de verser des billets (et souvent des chèques) sans passer au guichet, avec une amplitude horaire étendue. Plusieurs banques construisent des réseaux mutualisés pour optimiser la couverture du territoire.
Les automates cash services prennent une ampleur particulière : ils combinent dépôt de billets, dépôt de chèques et retrait classique. L’objectif annoncé atteint environ 7 000 sites équipés à l’horizon 2026, avec une diminution d’environ 3 000 distributeurs plus anciens pour rationaliser la maintenance.
Les principales caractéristiques de ces automates :
- Fonctions : dépôt de billets + dépôt de chèques + retraits
- Crédit du compte : souvent immédiat pour les billets, différé pour les chèques
- Accessibilité : 24h/24 dans certaines agences, horaires élargis dans d’autres
- Sécurité : zone vidéo‑surveillée, sas, détecteurs de faux billets
Plusieurs réseaux coopèrent pour offrir ces services de manière conjointe. BNP Paribas, Société Générale, Crédit Mutuel Alliance Fédérale et CIC figurent parmi les banques concernées par ce réseau mutualisé d’automates polyvalents. Un client peut ainsi utiliser un automate d’une autre enseigne tout en restant dans son établissement pour le traitement comptable.
Dépôt d’espèces via La Banque Postale et le réseau postal
Le réseau postal joue un rôle structurant dans la circulation de l’argent liquide. La Banque Postale s’appuie sur un maillage dense de bureaux, y compris dans des zones rurales ou périurbaines moins couvertes par les grandes banques commerciales. Le maintien de ce réseau facilite les dépôts et retraits d’espèces pour un grand nombre d’usagers.
Les bureaux de poste mettent à disposition des guichets, des automates et parfois des points partenaires pour verser ou retirer des espèces. Les clients de La Banque Postale déposent ainsi leurs billets sur une amplitude horaire souvent plus large que dans d’autres réseaux.
Certains accords ouvrent l’accès des guichets postaux à des clients d’autres banques, sous des conditions précises. Le service vise à préserver un accès physique à l’argent liquide dans des territoires où les agences bancaires classiques ferment ou réduisent la voilure.
« La Banque Postale contribue à garantir l’accessibilité des services bancaires de base, notamment l’accès au dépôt et au retrait d’espèces, sur l’ensemble du territoire. »
Pour des informations plus ciblées sur les dépôts physiques et les différentes modalités d’utilisation de l’argent liquide, un guide synthétique peut également s’avérer utile : fonctionnement des dépôts en argent liquide.
Points de proximité et réseaux alternatifs pour déposer de l’argent liquide
Les banques s’appuient de plus en plus sur des points de proximité pour collecter et distribuer des espèces. Ce mouvement répond à deux réalités : la fermeture de certains guichets traditionnels et le coût élevé de maintenance d’un distributeur automatique, situé en moyenne entre 20 000 et 30 000 € par an pour un seul DAB.
En 2024, on recense environ 28 479 points de proximité en France, intégrant plusieurs types d’acteurs : comptes de paiement comme Nickel, relais du Crédit Agricole, points du Crédit Mutuel, buralistes partenaires, réseau La Banque Postale, etc. Ces lieux complètent l’offre des agences classiques.
Exemples de points de proximité
Les circuits suivants reviennent fréquemment dans l’écosystème des dépôts d’espèces :
- Comptes Nickel : opérations de dépôt et retrait via les buralistes agréés
- Relais Crédit Agricole : commerçants partenaires permettant certaines opérations de caisse
- Points Crédit Mutuel : agences allégées ou bornes en commerce
- Buralistes partenaires : interface de proximité pour dépôts limités en valeur
- Réseau La Banque Postale : renfort dans les zones moins denses
Ces dispositifs répondent à une logique de service de base : dépôt de petits montants, rechargement d’un compte de paiement, versement ponctuel sans trajet long vers une grande agence. En revanche, l’accessibilité reste souvent réservée aux clients de l’établissement concerné ou aux titulaires d’un produit précis.
Dépôt d’espèces via les réseaux mutualisés et automates partagés
Pour optimiser la couverture du territoire, plusieurs grands groupes bancaires mutualisent leurs distributeurs et automates de dépôt. Le client d’une banque donnée utilise alors un automate estampillé d’une autre enseigne, tout en conservant son établissement comme interlocuteur unique pour le suivi du compte.
Le réseau mutualisé rassemblant BNP Paribas, Société Générale, Crédit Mutuel Alliance Fédérale et CIC illustre cette tendance. Ces établissements partagent les automates polyvalents, capables de gérer dépôts de billets, dépôts de chèques et retraits. L’objectif annoncé consiste à concentrer les moyens sur des appareils performants et répartis de manière cohérente sur le territoire.
En pratique, l’usage de ces automates partagés peut être réservé aux clients des banques participantes. Les points privatisés restent ainsi fermés aux porteurs de cartes issues d’autres établissements. Les opérations autorisées varient selon les accords : dépôt, retrait, consultation de solde, édition de RIB ou simple retrait.
« L’accès à certains automates demeure réservé principalement aux clients de la banque propriétaire ou des banques partenaires, afin de garantir la maîtrise des coûts et des risques opérationnels. »
Retraits en magasin assimilés à une opération d’espèces
Le retrait d’espèces en caisse de magasin prend une place croissante dans l’écosystème des paiements. Même si cette opération ne constitue pas un dépôt au sens strict, elle influe sur la manière de gérer son liquide, notamment lorsque les DAB se raréfient dans certains quartiers.
Les accords conclus pour 2026 prévoient la généralisation du retrait en magasin accessible à tous, quelle que soit la banque de rattachement. Concrètement, un client règle ses achats par carte et peut demander un montant supplémentaire en espèces qui lui est remis par le commerçant, dans la limite d’un plafond déterminé.
Ce dispositif n’alimente pas directement le compte par un dépôt, mais modifie l’équation globale de l’accès au liquide. Pour un particulier qui encaisse des espèces de manière occasionnelle (petits boulots, remboursement entre proches, ventes ponctuelles), le retrait en magasin représente une alternative partielle aux DAB classiques, en complément des dépôts via guichet ou automate.
Comment déposer de l’argent liquide au distributeur : méthode pas à pas
Le dépôt via automate attire de nombreux clients pour sa simplicité et ses horaires étendus. La procédure suit une trame standard, avec quelques variantes selon la banque et le modèle d’appareil. Une fois le fonctionnement assimilé, l’opération dure souvent moins de cinq minutes.
Étapes typiques du dépôt sur automate
La séquence suivante résume le déroulement le plus courant :
- Insertion de la carte dans l’automate, saisie du code confidentiel
- Sélection de l’opération : « dépôt », « dépôt espèces » ou « dépôt billets »
- Préparation des billets : retrait des trombones, agrafes, papier, tri éventuel par valeur
- Introduction des billets dans la fente prévue, parfois dans une enveloppe, parfois en vrac guidé par la machine
- Validation du montant affiché à l’écran après comptage automatique
- Choix éventuel du compte à créditer lorsque plusieurs comptes sont liés à la même carte
- Impression d’un ticket de dépôt mentionnant la date, l’heure, le montant et parfois le détail des coupures
En cas de discordance entre le montant inséré et le montant reconnu par l’automate, un message s’affiche. L’utilisateur peut alors accepter le montant compté ou interrompre l’opération et récupérer les billets. En cas de blocage, un incident est enregistré et l’agence traitera le dossier après vérification du stock de billets dans la machine.
Frais de tenue de compte et coûts indirects liés aux dépôts
Les dépôts d’espèces se combinent avec l’ensemble des frais de gestion du compte bancaire. Même si l’opération de dépôt elle‑même reste souvent gratuite dans les banques de détail pour les particuliers, la tenue globale du compte, la carte, les commissions d’intervention et les retraits hors réseau pèsent sur le budget global.
En moyenne nationale, les frais de tenue de compte pour 2026 se situent autour de 24,64 € par an, avec une progression annuelle d’environ 6,39 %. La fourchette générale s’étend entre 20 et 40 € selon les établissements, parfois davantage dans des packagings complets incluant carte, assurances et services additionnels.
Comparatif indicatif des frais de tenue de compte 2026
| Banque | Frais de tenue de compte annuels (2026) |
|---|---|
| BNP Paribas | 31,20 € |
| LCL | 39,40 € |
| Crédit Mutuel / CIC | 26,40 € |
| Société Générale | 30,60 € |
Certains réseaux suppriment ou réintroduisent ces frais selon leur stratégie commerciale. Un exemple marquant : le Crédit Agricole Anjou Maine, qui passe d’un tarif de 0 € à 24 € de frais de tenue de compte à partir du 1er mars 2025. Ces mouvements influencent la rentabilité globale du compte pour le client.
Des exonérations existent parfois pour certains profils : clients domiciliant leurs revenus dans la banque, personnes de plus de 65 ans ou détenteurs de formules groupées. Ces politiques varient d’un établissement à l’autre et justifient une lecture attentive des plaquettes tarifaires.
Autres frais bancaires à surveiller
Au‑delà de la tenue du compte, d’autres postes impactent directement ou indirectement la gestion de l’argent liquide :
- Commission d’intervention : plafonnée à 8 € par opération en cas d’irrégularité (découvert, incident de paiement)
- Retraits dans un autre réseau de DAB : autour de 1 € par retrait après un certain nombre d’opérations gratuites
- Carte bancaire classique : tarif généralement compris entre 40 et 45 € par an
Un dépôt d’espèces régulier et bien organisé limite le recours au découvert, donc les commissions d’intervention. En revanche, une gestion mal anticipée, avec des retraits fréquents en dehors du réseau ou des mouvements irréguliers, génère des coûts additionnels significatifs.
Spécificités des dépôts d’espèces pour les professionnels
Les professionnels, commerçants, artisans, professions libérales ou associations gèrent souvent des flux d’espèces plus fréquents que les particuliers. Le dépôt régulier de la caisse du jour ou de la semaine exige une organisation rigoureuse, un contrat de compte adapté et parfois un service de collecte sécurisé.
Les banques proposent généralement des conventions de compte professionnel intégrant des plafonds de dépôt d’espèces, des conditions de remise de monnaie et des solutions de transport de fonds. Le volume, la nature de l’activité et le lieu de l’établissement influencent fortement ces paramètres.
Organisation type des dépôts pour un commerce
Un commerce de détail combine plusieurs pratiques pour sécuriser sa trésorerie :
- Dépôt quotidien ou plurihebdomadaire de la caisse en fin de journée ou de semaine
- Utilisation d’enveloppes sécurisées ou de sacs scellés fournis par la banque
- Remise en journée au guichet, ou dépôt 24h/24 dans un coffre de nuit lorsqu’il existe encore
- Suivi par le comptable pour rapprocher les dépôts d’espèces et les ventes enregistrées
Les plafonds légaux de paiement en liquide (1 000 € entre professionnel et résident, 10 000 € avec un non‑résident) contraignent par ailleurs certains types de transactions. Un commerçant ne peut accepter indéfiniment des paiements importants en espèces sans s’exposer à des contrôles et à des sanctions potentielles.
« La gestion des espèces en point de vente nécessite une politique interne claire : fréquence de dépôt, double comptage, sécurisation des transports et choix des services bancaires adaptés. »
Gestion des justificatifs lors d’un dépôt d’espèces
À partir d’un certain niveau de montant ou en cas de profil jugé sensible, la banque exige des justificatifs d’origine des fonds. Cette démarche ne signifie pas une suspicion automatique, mais correspond à une obligation réglementaire liée à la lutte contre le blanchiment et le financement illicite.
Les justificatifs attendus varient selon la nature des fonds : vente d’un bien, épargne retirée d’un autre compte, don familial, remboursement d’un prêt entre proches, produit de l’activité professionnelle, encaissement d’une succession, etc. Un échange avec le conseiller clarifie rapidement les documents appropriés.
Exemples de justificatifs fréquemment demandés
Les documents suivants reviennent souvent dans les dossiers de dépôt d’espèces importants :
- Actes notariés : vente immobilière, succession, donation
- Contrats et factures : vente de véhicule, cession de matériel, prestation de service
- Relevés bancaires : retrait antérieur sur un autre compte, transfert provenant d’une épargne
- Pièces comptables : livre de caisse, journal de vente pour les professionnels
- Attestations sur l’honneur complétées par des pièces justificatives solides
Lorsque le client prépare ces documents en amont, la relation avec la banque reste plus fluide. À l’inverse, un refus de fournir les pièces demandées conduit parfois au gel temporaire des fonds ou au signalement du compte aux autorités compétentes.
Choisir la bonne méthode pour déposer son argent liquide
La méthode retenue pour déposer des espèces dépend de plusieurs paramètres : montant, fréquence, situation géographique, statut (particulier ou professionnel), appétence pour le numérique et relation à la banque. Quelques repères permettent de structurer ce choix de manière rationnelle.
Pour les particuliers, les automates multifonctions et les guichets d’agences constituent les deux voies principales. Les points de proximité complètent le dispositif pour de petites sommes ou pour l’alimentation d’un compte de paiement. Les professionnels ont souvent intérêt à formaliser un protocole de dépôt, avec éventuellement un service de transport de fonds.
| Profil | Montants habituels | Solution de dépôt à privilégier |
|---|---|---|
| Particulier salarié | Faibles à moyens, ponctuels | Automate de dépôt ou guichet en agence |
| Indépendant / micro‑entrepreneur | Petits encaissements réguliers | Automate + dépôt agence avec justificatifs simples |
| Commerçant / artisan | Forts volumes quotidiens ou hebdomadaires | Conventions professionnelles, dépôt caisse et éventuellement transport de fonds |
| Utilisateur de compte de paiement (Nickel, etc.) | Petits montants | Points de proximité, buralistes, relais partenaires |
Pour approfondir les aspects pratiques du dépôt d’espèces, les procédures détaillées et les exceptions, une ressource complémentaire reste utile : mode d’emploi du dépôt d’espèces au distributeur. Cette approche pas à pas aide à limiter les erreurs techniques et les incompréhensions lors de l’utilisation des automates.




