
La carte bancaire vient de devenir le moyen de paiement le plus utilisé en France, tandis que les retraits au distributeur diminuent année après année. Les paiements mobiles gagnent du terrain et une partie des commerces refuse désormais les billets ou les grosses coupures.
Dans ce contexte, la place de l’argent liquide se transforme profondément. Entre pression technologique, contraintes économiques des banques et besoin de liberté des citoyens, les lignes bougent. La question n’est plus seulement « si » le cash recule, mais comment et jusqu’où ce mouvement va aller.
| Aspect clé | Avantages potentiels d’une société sans cash | Risques et limites |
|---|---|---|
| Sécurité | Moins de vols physiques, transactions traçables | Surveillance accrue, dépendance aux systèmes numériques |
| Économie et paiements | Transactions rapides, lutte contre la fraude fiscale | Frais bancaires, exclusion des populations non bancarisées |
| Vie privée | Meilleure traçabilité en cas de litige | Disparition de l’anonymat des paiements |
| Résilience du système | Moins de gestion de cash pour les entreprises | Vulnérabilité aux pannes, cyberattaques ou coupures électriques |
| Impact social | Encouragement de l’innovation fintech | Risque d’exclusion : personnes âgées, ménages précaires |
Disparition de l’argent liquide : où en est-on vraiment en 2024 ?
Le débat sur la société sans cash revient régulièrement dans l’actualité. Pourtant, la réalité est plus nuancée que les slogans. L’argent liquide recule, mais il reste largement utilisé, en France comme dans l’ensemble de la zone euro. Pour comprendre ce qui se joue, il faut regarder les chiffres et les pratiques concrètes des consommateurs comme des commerçants.
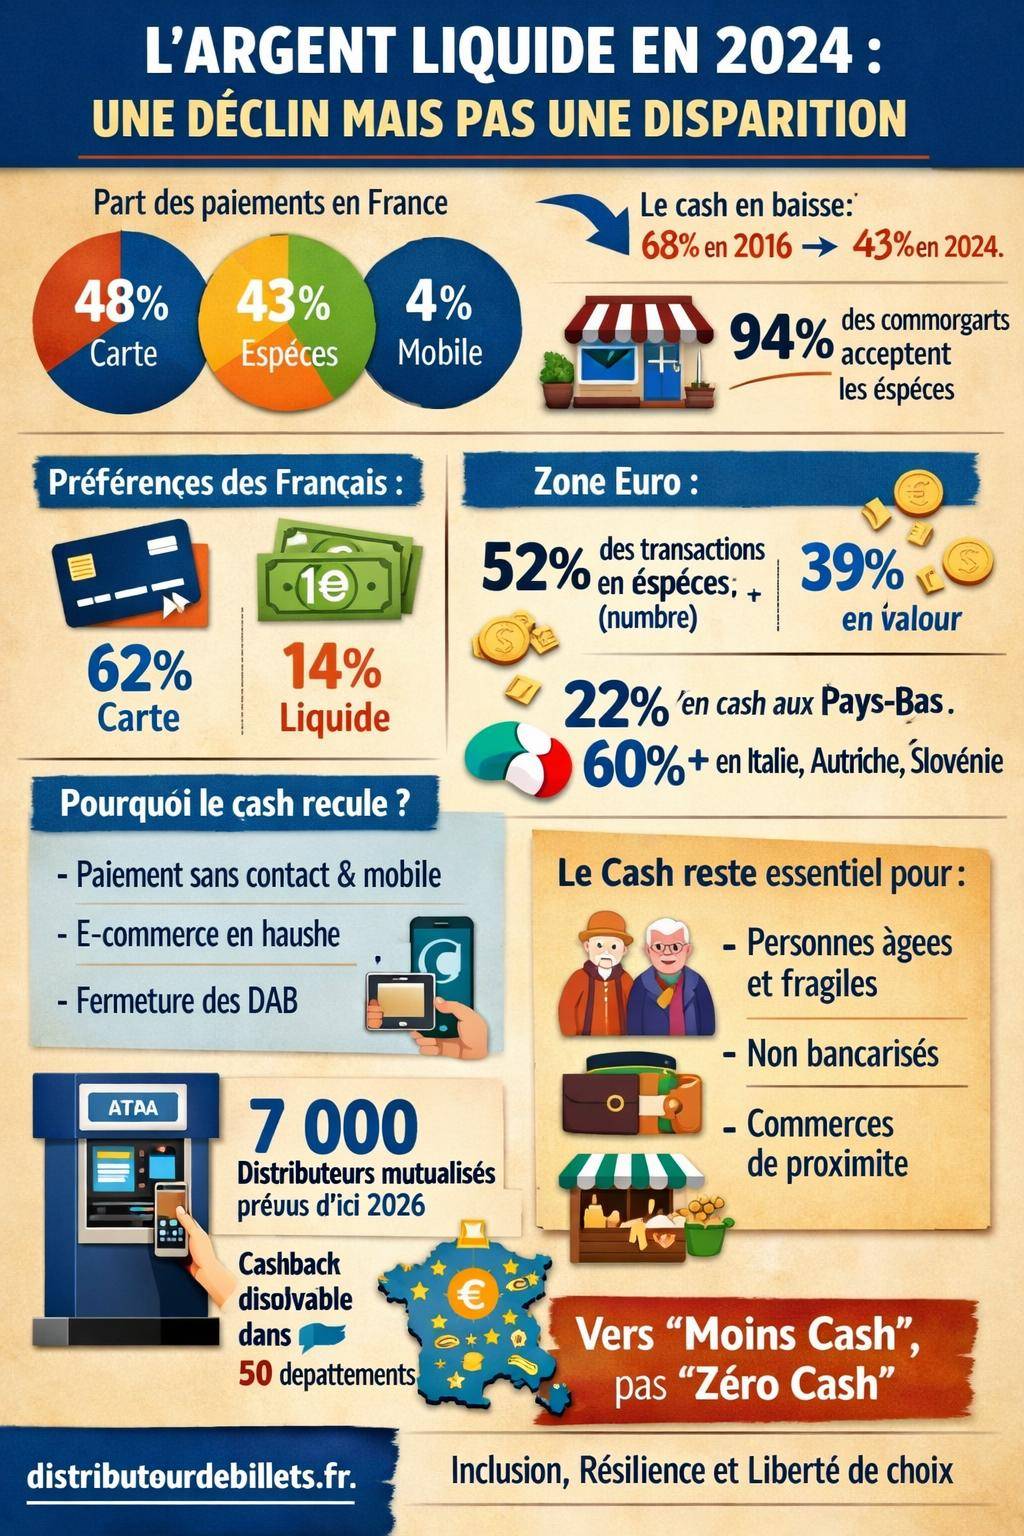
En France, en 2024, les paiements au point de vente se répartissent de la façon suivante : 48 % par carte bancaire, 43 % en espèces, 4 % par paiement mobile et 5 % via d’autres moyens (chèques, titres spéciaux, etc.). La carte a donc pris la tête, mais l’usage des billets reste massif, notamment pour les petits montants du quotidien.
Évolution de l’usage du cash : un recul net mais pas une disparition
L’argent liquide perd du terrain depuis plusieurs années, sous l’effet combiné du développement du sans contact, de l’e-commerce et des applications de paiement. La tendance est claire, mais elle ne conduit pas à un effacement soudain des espèces.
En France, la part des paiements en espèces au point de vente est passée de 68 % en 2016 à 43 % en 2024, soit une baisse de 25 points. Cette évolution traduit un changement profond des habitudes de paiement, en particulier chez les générations connectées et dans les grandes agglomérations.
La situation en France : le basculement de la carte bancaire
La France vient de franchir un seuil symbolique : la carte bancaire devient, pour la première fois, le moyen de paiement majoritaire au quotidien. Pourtant, les espèces restent présentes dans une grande partie des transactions courantes et dans certains territoires moins bien équipés en terminaux de paiement.
Les préférences déclarées des consommateurs confirment ce mouvement : 62 % des Français disent préférer la carte, seulement 14 % préfèrent les espèces, le reste se partageant entre plusieurs moyens selon le contexte (virements, prélèvements, paiements mobiles).
| Indicateur (France 2024) | Espèces | Carte bancaire | Autres (mobile, chèque…) |
|---|---|---|---|
| Part des paiements au point de vente | 43 % | 48 % | 9 % |
| Préférence déclarée des consommateurs | 14 % | 62 % | 24 % |
| Paiements en ligne dans l’ensemble des paiements | – | Une grande partie | En hausse |
Les paiements en ligne représentent environ 25 % de l’ensemble des paiements en France, ce qui tire naturellement vers des solutions dématérialisées. Les espèces restent en revanche très présentes dans les ventes physiques de proximité, les marchés ou certains secteurs comme les services à la personne.
Le recul du cash dans la zone euro : une mosaïque de pratiques
Au niveau de la zone euro, les espèces conservent une place importante, même si la trajectoire générale est à la réduction. En 2024 :
- 52 % des transactions en nombre se font en espèces,
- mais seulement 39 % de la valeur totale des paiements passe par le cash.
Autrement dit, les billets servent encore beaucoup pour les petits montants, alors que les cartes et les virements dominent pour les sommes plus élevées.
Entre 2016 et 2024, la baisse est nette :
- la part des transactions en nombre réalisées en espèces passe de 79 % à 52 % (baisse de 27 points),
- la part en valeur recule de 54 % à 39 % (baisse de 15 points).
Les disparités entre pays restent marquées :
- Pays-Bas : environ 22 % des transactions en espèces,
- Malte : autour de 67 % en espèces,
- plus de 60 % des paiements en espèces en Slovénie, Autriche, Italie,
- en Lituanie, les espèces représentent une part notable en valeur, autour de 59 %.
Ces différences tiennent à la culture de paiement, à la densité du réseau bancaire, mais aussi aux politiques publiques locales.
« Dans l’ensemble de la zone euro, environ 60 % des citoyens considèrent les espèces comme importantes pour leur vie quotidienne. »
Les raisons du recul de l’argent liquide
Le recul du cash ne se résume pas à une simple question de mode. Plusieurs forces économiques, technologiques et réglementaires poussent dans la même direction. Comprendre ces leviers aide à mesurer les scénarios possibles pour les prochaines années.
Accélération technologique et paiement sans contact
La généralisation du paiement sans contact a profondément modifié le geste de paiement. Un simple passage de carte ou de smartphone devant un terminal remplace désormais la sortie de portefeuille. Cette fluidité réduit fortement l’usage des pièces et billets pour les petits achats.
Le développement des portefeuilles numériques (Apple Pay, Google Pay, applications bancaires) renforce ce mouvement. Les utilisateurs gardent leur carte dans leur téléphone et enchaînent les paiements sans interaction avec le distributeur automatique de billets. Le paiement mobile reste encore minoritaire en France (4 % des paiements au point de vente), mais sa progression s’inscrit dans la durée.
Stratégies des banques et fermeture des distributeurs
Les banques réduisent depuis plusieurs années le nombre d’agences et de distributeurs automatiques de billets, pour des raisons de coûts et de sécurité. La maintenance d’un réseau dense de DAB représente une charge lourde, alors que les retraits diminuent.
Pour rationaliser cette infrastructure, plusieurs grands groupes français (BNP Paribas, Société Générale, Crédit Mutuel, CIC) mutualisent leurs automates dans des espaces partagés, parfois sous l’appellation de Cash Services. Ces automates nouvelle génération proposent :
- retraits d’espèces,
- dépôts de billets,
- dépôts de pièces,
- dépôts de chèques,
- services bancaires courants.
L’objectif affiché est de déployer environ 7 000 automates mutualisés d’ici 2026. Ce modèle maintient un accès aux espèces tout en réduisant le nombre de points distincts à gérer pour chaque banque.
Pression réglementaire et lutte contre la fraude
Les pouvoirs publics encadrent de plus en plus l’usage de l’argent liquide pour combattre la fraude fiscale, le travail non déclaré et le blanchiment. Les plafonds de paiement en espèces, les obligations de traçabilité et les contrôles renforcés poussent les acteurs économiques vers des solutions traçables.
Les paiements électroniques permettent une meilleure identification des flux et une automatisation des contrôles. Les commerçants bénéficient par ailleurs d’une réduction des risques liés à la manipulation de grosses sommes en espèces (vols, erreurs de caisse, coûts de transport sécurisé).
L’argent liquide reste massif : usages, besoins, réalités du terrain
Malgré ce recul, parler de disparition de l’argent liquide serait excessif. Le cash reste un outil de paiement central pour une partie significative de la population, et un pilier de certains secteurs économiques. Les habitudes sociales, la recherche de contrôle budgétaire et la question de l’inclusion financière maintiennent les billets au cœur du quotidien.
Les profils qui continuent à utiliser principalement le cash
Plusieurs catégories de population restent très attachées aux espèces. Les raisons mêlent pratiques sociales, niveau d’équipement numérique et rapport à la banque.
- Personnes âgées : souvent plus à l’aise avec les billets et les pièces, parfois méfiantes envers les technologies ou les risques de fraude en ligne.
- Personnes en situation de fragilité financière : le cash sert d’outil de gestion budgétaire, avec un suivi visuel des dépenses par enveloppes.
- Personnes non bancarisées ou mal bancarisées : sans compte, ou avec un accès limité, le liquide reste parfois le seul moyen de paiement.
- Travailleurs et petites activités informelles : petits services, garde d’enfants, bricolage occasionnel, souvent réglés en espèces.
De nombreux consommateurs alternent d’ailleurs entre espèces et carte en fonction des situations : liquide pour le marché, carte pour les courses au supermarché, virement pour le loyer, paiement mobile pour un covoiturage.
Les secteurs économiques encore très « cash »
Certains secteurs conservent un rapport privilégié au liquide, pour des raisons pratiques ou culturelles :
- petits commerces de proximité : boulangeries, bars-tabacs, kiosques à journaux, marchands de journaux, souvent confrontés à des frais sur les paiements par carte,
- marchés, brocantes, foires : transactions rapides, montants faibles, besoins de flexibilité,
- services à la personne ponctuels : ménage occasionnel, baby-sitting, petits dépannages,
- tourisme de passage : certains visiteurs étrangers préfèrent encore les espèces pour mieux contrôler leurs dépenses.
Du côté des commerçants français, 94 % acceptent toujours les espèces. Seuls 6 % déclarent un refus récent, parfois partiel (billets de forte coupure) ou sur certains créneaux horaires.
Accès aux espèces : distributeurs, cashback et nouvelles solutions
La question n’est pas seulement de savoir combien de personnes utilisent l’argent liquide, mais aussi comment ces personnes y accèdent. La fermeture d’agences et de DAB interroge la capacité de chacun à retirer des billets dans un rayon raisonnable.
Les automates bancaires nouvelle génération
Les automates mutualisés de type Cash Services visent à maintenir un accès aux espèces tout en adaptant le modèle économique des banques. Ils regroupent plusieurs fonctions autrefois réparties entre plusieurs machines ou plusieurs agences.
Le déploiement annoncé de 7 000 automates d’ici 2026 doit compenser une partie des fermetures et améliorer la couverture dans certains territoires. La répartition géographique, la proximité avec les transports et les horaires d’accès détermineront toutefois l’efficacité réelle de ce réseau pour le public.
Le cashback : retirer du cash chez le commerçant
Le cashback (retrait d’espèces chez un commerçant lors d’un paiement par carte) constitue une autre piste pour maintenir l’accès au liquide. En France, ce service se développe progressivement et se trouve déjà dans environ 50 départements.
Le fonctionnement est simple : le client règle ses achats par carte et demande au commerçant un montant supplémentaire en espèces, dans la limite du plafond autorisé (environ 60 €). Le montant retiré est ajouté au total débité sur la carte.
Positions des autorités : le droit d’utiliser des espèces
Face à la montée en puissance des paiements numériques, les banques centrales et les autorités politiques affichent une volonté de préserver un droit fondamental d’accès aux espèces. Ce droit touche à la fois à la liberté individuelle, à l’inclusion sociale et à la résilience du système de paiement.
La Banque de France : un engagement clair pour le maintien du cash
La Banque de France se positionne comme un défenseur de la coexistence entre paiements numériques et billets. Elle insiste sur la nécessité de préserver la possibilité de régler en espèces, notamment pour les publics fragiles, les zones rurales et les personnes qui souhaitent garder un rapport direct à leur argent.
« La Banque de France s’engage à ne pas abandonner l’argent liquide et à garantir un accès minimal aux espèces sur l’ensemble du territoire. »
Des pistes de réglementation sont évoquées pour encadrer ce droit : obligations de présence de points de retrait dans un certain rayon, règles sur l’acceptation des espèces par les commerces, suivi statistique de l’accessibilité géographique.
Les autorités européennes : la coexistence comme modèle
Au niveau européen, les institutions défendent un modèle de coexistence entre cash et solutions digitales. L’objectif consiste à encourager l’innovation dans les paiements (cartes, instant payment, paiement mobile, projets de monnaie numérique de banque centrale), sans supprimer le rôle des billets et pièces.
Cette approche vise à :
- préserver la liberté de choix des citoyens,
- assurer la résilience du système de paiement en cas de panne technologique ou de cyberattaque,
- maintenir un instrument anonyme de règlement au quotidien.
Vers une société sans cash ? Scénarios et enjeux
À moyen terme, la probabilité d’une disparition brutale de l’argent liquide reste faible en Europe. En revanche, la part du cash pourrait continuer à diminuer, avec des usages plus ciblés, des retraits moins fréquents et une présence réduite dans certains secteurs. Plusieurs scénarios se dessinent.
Un futur « moins cash » mais pas « zéro cash »
Le scénario le plus plausible repose sur une économie hybride, où les paiements numériques dominent pour la majorité des transactions, mais où les espèces subsistent pour certains usages :
- dépenses quotidiennes de faible montant,
- dépannage en cas de panne de terminal,
- gestion budgétaire par enveloppes physiques,
- paiements dans certaines zones ou métiers très ancrés dans le cash.
Dans ce cadre, la question clé n’est pas l’existence ou non du cash, mais son accessibilité (distance au distributeur, horaires, conditions de retrait) et son niveau d’acceptation par les professionnels.
Risques et limites d’une société quasi sans cash
Une réduction trop forte de l’argent liquide soulève plusieurs enjeux sensibles :
- inclusion financière : les personnes sans compte bancaire, sans smartphone ou sans connexion stable risquent d’être exclues d’une partie des transactions,
- dépendance technologique : en cas de panne massive, de cyberattaque ou de coupure électrique, l’économie repose alors uniquement sur des systèmes électroniques vulnérables,
- protection de la vie privée : les paiements numériques laissent des traces exploitables à des fins commerciales, sécuritaires ou fiscales,
- surveillance et contrôle : une société zéro cash réduit les possibilités de transactions anonymes et renforce le pouvoir des intermédiaires financiers.
Cash, argent liquide, monnaie numérique : bien distinguer les notions
Les discussions sur la « disparition de l’argent liquide » mélangent souvent plusieurs réalités. Pour y voir clair, il convient de distinguer l’argent liquide physique (billets et pièces), les dépôts bancaires et les projets de monnaie numérique de banque centrale.
L’argent liquide correspond à la monnaie émise par la banque centrale, circulant sans intermédiaire technique, utilisable hors connexion et acceptée de plein droit dans un pays. Les dépôts sur un compte restent une créance sur une banque commerciale, mobilisable par carte, virement, chèque ou paiement mobile.
Les projets de monnaie numérique de banque centrale (souvent désignés comme « euro numérique ») visent à proposer un équivalent digital de la monnaie centrale, mais ces dispositifs n’ont pas vocation immédiate à supprimer les billets. Ils complètent l’éventail des outils de paiement, avec des modalités encore en discussion (niveau de confidentialité, usages hors ligne, limites de montant).
Fin de l’argent liquide : ce que l’on sait, ce qui reste incertain
L’expression fin de l’argent liquide nourrit parfois des inquiétudes fortes. Les données disponibles en Europe montrent plutôt une reconfiguration progressive qu’une suppression programmée. Le recul du cash s’inscrit dans un mouvement de longue durée, piloté par la technologie, la réglementation et les arbitrages économiques des banques.
En revanche, plusieurs points restent incertains :
- le rythme d’adoption des paiements mobiles par les différentes générations,
- l’impact de nouvelles crises ou de pannes technologiques sur la préférence pour les espèces,
- l’évolution des règles sur l’acceptation minimale des billets par les commerçants,
- la forme exacte que prendra une éventuelle monnaie numérique de banque centrale.




